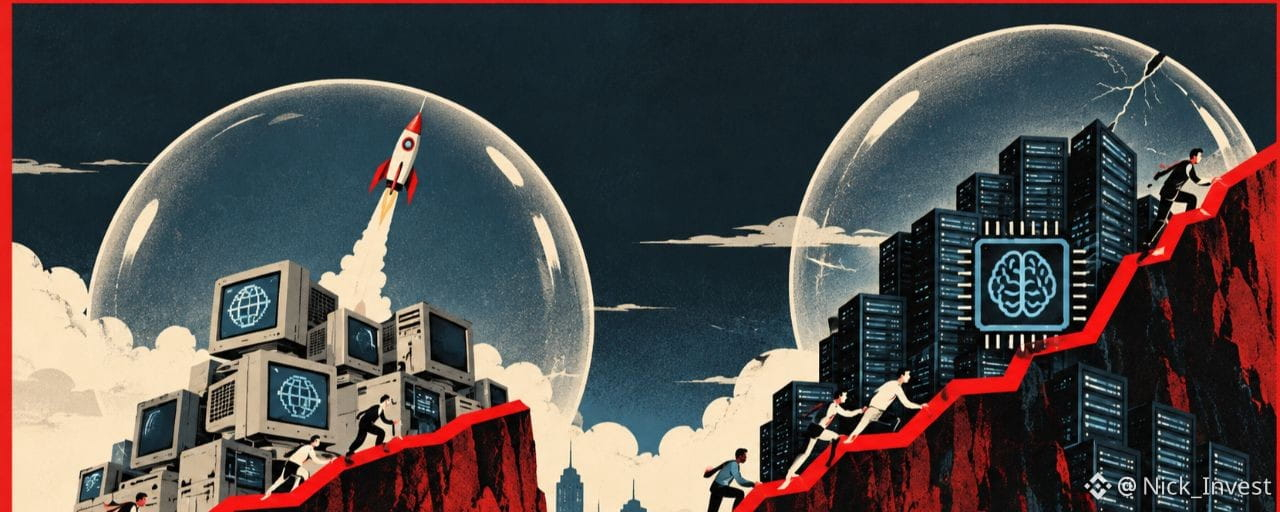
Сейчас многие проводят исторические параллели между 2026 годом и 1999 годом (перед кризисом доткомов) — именно поэтому боятся открывать новые позиции. И в этом действительно есть что-то, но давайте разберемся без паники: что похоже, а в чем явные различия)
Тогда ФРС тоже начала повышать ставки на фоне технологического бума. За цикл ставка выросла с 4,75% до 6,5%, доходность 10-летних облигаций ушла выше 6% (что-то вроде напоминания), а Nasdaq после первого повышения еще успел вырасти примерно на 88% до пика в марте 2000 года.
То есть сам факт повышения ставки совсем не означает, что технологическое ралли должно закончиться завтра. И это важный момент сейчас, когда Nasdaq продолжает держаться около максимумов даже после первого повышения ФРС.
Но в истории 1999 года есть и вторая половина, о которой вспоминают чуть реже) После пика Nasdaq в итоге упал почти на 78%. Причем самая болезненная часть падения уже происходила тогда, когда ФРС начала снижать ставки.
Поэтому я бы не читал аналогию с 1999 годом ни как сигнал «всё пропало», ни как аргумент «давайте покупать всё, что связано с AI». Вывод здесь намного проще: более высокие ставки могут довольно долго сосуществовать с сильным технологическим рынком. Но если на этом фоне оценки отрываются от фундамента, риск просто накапливается, а не исчезает.
И тут есть важное отличие от доткомов: сегодня Nvidia, Microsoft, Meta, Amazon и другие AI-бенефициары уже генерируют огромные прибыли и денежные потоки. То есть это не копия 1999 года. Да, со всеми дата-центрами они превратились уже в «тяжелые» компании, но разница с доткомами довольно ощутима.
Но и полностью игнорировать урок той истории я бы не стал. Повышение ставки само по себе не убивает ралли. Намного важнее то, что происходит с прибылями компаний, оценками и тем, сколько инвесторы готовы платить за будущее.
Всем желаю хорошего завершения недели — насколько это вообще возможно в наших условиях)
Никита Гуппал | ProИнвестиции


مقالة
AI vs дот-комы: почему 2026 — это не просто копия 1999 года
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.