
أغلقت الأسهم الأميركية على تباين يوم الخميس، متأثرةً بتفاقم عمليات بيع السندات من جهة، وبكومٍّ من عناوين أرباح الشركات المنفردة وصفقاتها من جهة أخرى. السوق المالية للأوراق المالية هي التي سبّبت معظم الأضرار في المراحل الأولى. فقد سجل عائد سندات الخزانة لأجل 30 عامًا 5.501%. وهو مستوى لم يشهده أحد منذ يونيو 2004. ولم يبتعد عائد السندات لأجل 10 سنوات، إذ ارتفع إلى 5.223%، وهو أعلى مستوى له منذ يونيو 2007. والمتهمون أنفسهم دائمًا يقفون وراء ذلك: تضخم لا يريد أن يهدأ، ونفط يزحف مجددًا إلى الأعلى، وإحساس متزايد بأن الولايات المتحدة مدينة بقدر كبير جدًا.
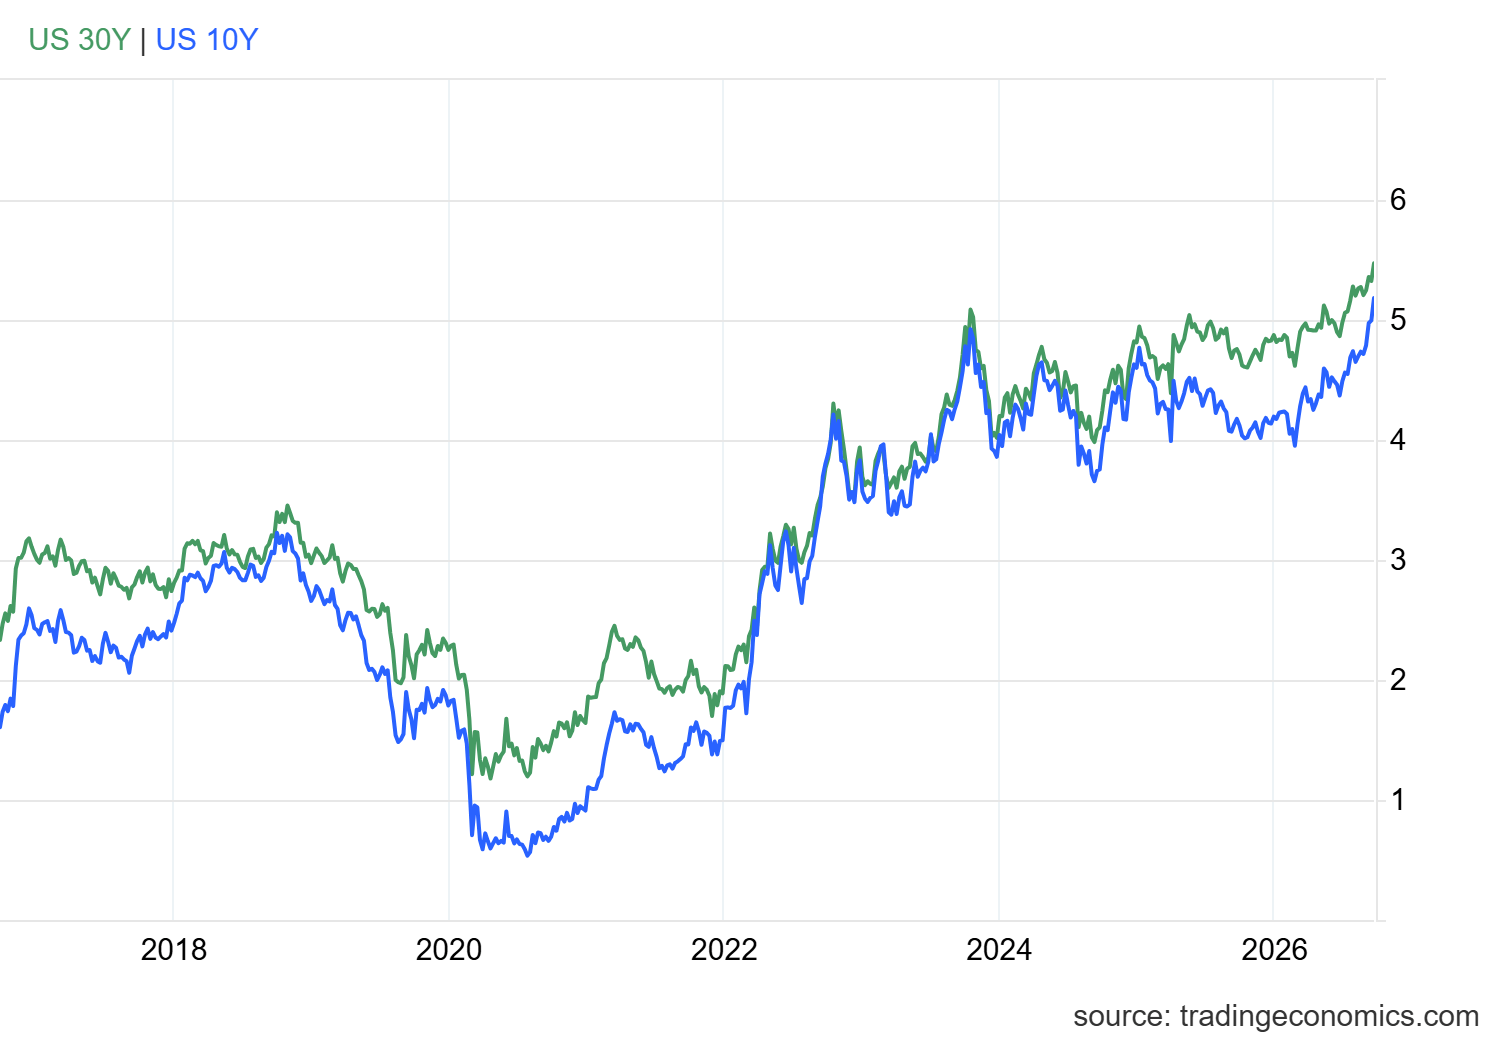
"لقد نفد لدى الناس الكثير من الأوصاف المبالغ فيها لعائد السندات لأجل 30 عامًا"، هكذا قال إد العُسينّي، مدير محفظة في كولومبيا ثريدنيل. وهو محق. لم تضطر واشنطن إلى دفع هذا القدر من أجل الاقتراض طويل الأجل منذ أكثر من عقدين.
ارتفعت رهانات رفع الفائدة بالتوازي مع العوائد. تُظهر أداة CME FedWatch الآن احتمالات تقارب 70% لرفع فائدة إضافي بمقدار ربع نقطة في اجتماع الفيدرالي في أواخر أكتوبر. قبل أسبوع كانت هذه النسبة نحو النصف. قفزة كبيرة. لم يرفع الفيدرالي الفائدة في هذه الدورة سوى مرة واحدة، في منتصف سبتمبر، بعد أكثر من سنتين من الثبات. فهل يعني ذلك رفعًا آخر بهذا السرعة؟ سيكون ذلك تحولًا سريعًا بشكل غير معتاد مرة أخرى نحو التشديد.
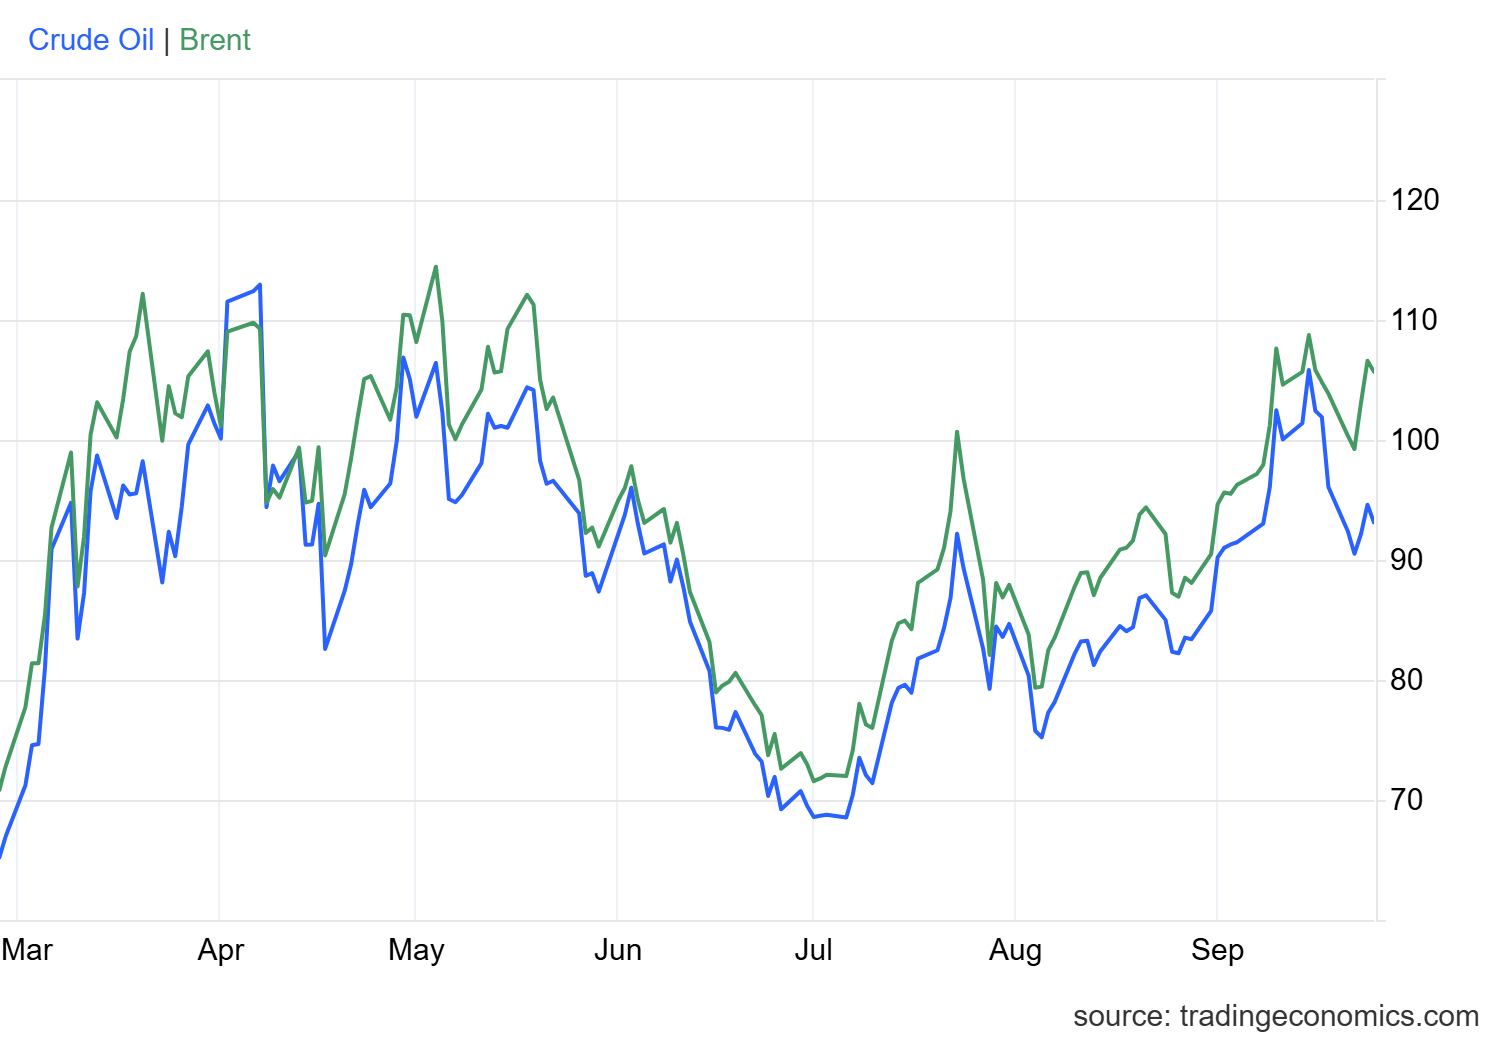
تفسير الكثير من ذلك يأتي من النفط. فقد ظهرت تقارير تفيد بأن المفاوضين الأمريكيين والإيرانيين، وهم يلتقون على هامش اجتماعات الجمعية العامة للأمم المتحدة في نيويورك، كانوا يستكشفون صفقة على مراحل لإنهاء نزاعهما الذي دام قرابة سبعة أشهر.
تنفست الأسواق الصعداء قليلًا مع هذه الأنباء. الصورة العامة: تعيد طهران فتح مضيق هرمز، وتُخفف واشنطن حصارها البحري على الموانئ الإيرانية. لا يَريد أي طرف التحرك أولًا، مع ذلك. لا أحد يريد أن يكون هو الذي يَومض. ويُقال إن وسطاء قطريين عالقون في محاولة سد هذه الفجوة. لكن حتى مجرد التلميح إلى صفقة كان كافيًا لسحب الأسهم من أدنى مستويات جلستها وتخفيف بعض الضغط عن خام.
لم يُعِد النفط كل مكاسبه السابقة بمجرد وصول عناوين هرمز تلك. لكن كلا المعيارين أغلقا أعلى خلال اليوم. ارتفع برنت 2.5% ليصل إلى 105.69 دولارًا للبرميل. وأضاف خام غرب تكساس الوسيط 2.3% ليغلق عند 94.30 دولارًا. وقد ظلا مرتفعين منذ أشهر الآن، منذ أن تصاعد الصراع بين الولايات المتحدة وإيران من جديد في الربيع.
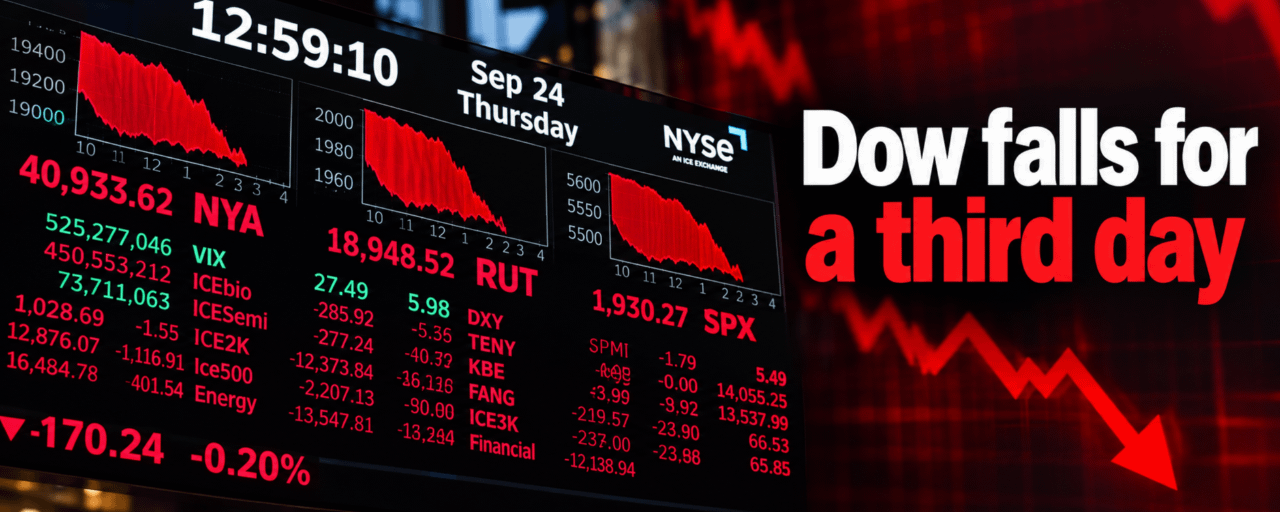
أغلقت المؤشرات الأمريكية الرئيسية على مزيج من النتائج. انخفض Dow بنسبة 0.31%، في ثالث جلسة خاسرة على التوالي. أما S&P 500 وNasdaq Composite فقد اكتفيا بلفت النظر، لينتهيا على ثبات. أنهى Russell 2000 صغيري الشركات منخفضًا 0.11% ليغلق عند 2,835.92. لكن هذا الرقم الهادئ في العنوان يخفي قصة أعلى صوتًا تحت السطح، لأن الأسهم الفردية تحركت كثيرًا.
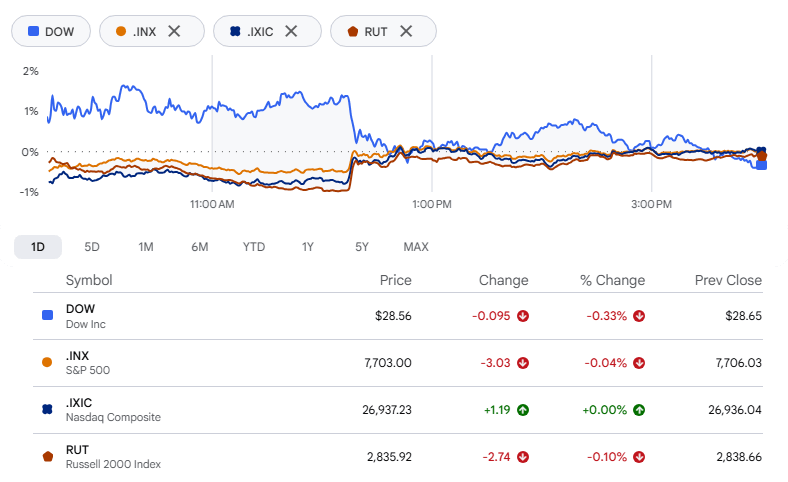
لكن هذا الرقم الهادئ في العنوان يخفي وراءه قصة أكثر ضجيجًا، لأن الأسهم الفردية تحركت كثيرًا.
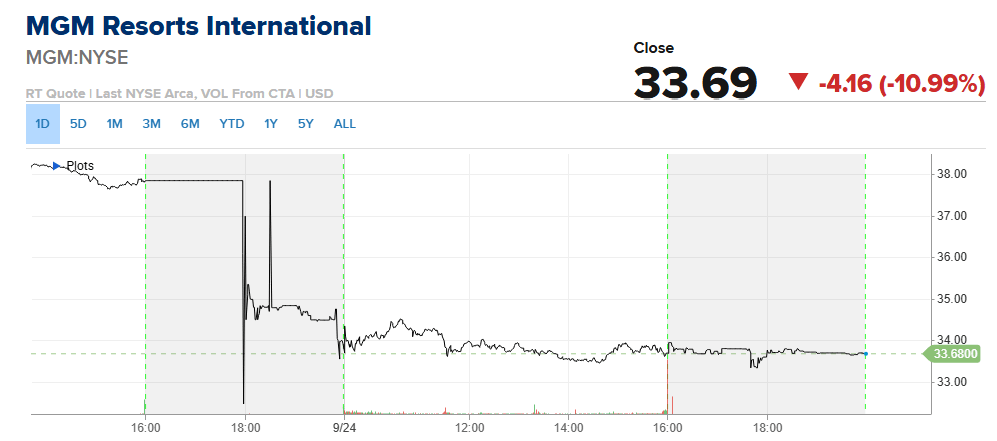
كانت MGM Resorts هي الأسوأ. هوت الأسهم 11% إلى 33.90 دولارًا، وهو أدنى سعر في سبعة أشهر، بعد أن سحب Barry Diller عرض People Inc. الذي تبلغ قيمته قرابة 18 مليار دولار للاستحواذ على بقية مشغل الكازينو. تمتلك People بالفعل نحو 27% من MGM. في السابق، في يونيو، كانت قد اقترحت 48.30 دولارًا للسهم. وقال Diller في بيان: "توجد العديد من المكونات التي تدخل في أي اقتراح من هذا النوع"، مضيفًا أن People ما زالت منفتحة على صفقة مستقبلية. كلام منصف. لكن موجة البيع محَت أساسًا كل المكاسب التي حققتها MGM منذ الإعلان عن العرض لأول مرة، كما أن السهم كان قد انخفض أصلًا 27% من أعلى مستوى له خلال 18 عامًا في يونيو. وترى Truist Securities أن الانخفاض قد يكون مجرد هروب لمراهنين على الاستحواذ. ومع ذلك، كانت الشركة قد جادلت سابقًا بأن MGM قد تعمل أيضًا بشكل جيد دون عملية استحواذ، مع تعرض أقل لرقابة المستثمرين على المدى القصير.
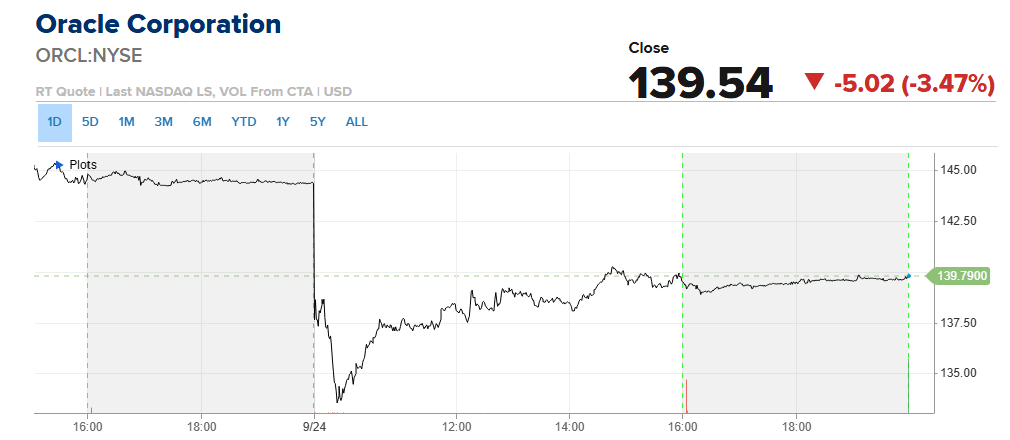
انخفضت أوراكل 3.5%، وهو أكبر تراجع في اليوم بين شركات التكنولوجيا الكبرى. ذكرت بلومبرغ أن الشركة أرسلت إلى شركة Blue Owl Capital إشعارًا بظروف القوة القاهرة بخصوص مشروع Jupiter، وهو مركز بيانات للذكاء الاصطناعي تبلغ كلفته قرابة 165 مليار دولار تقوم ببنائه قرب حدود ولاية نيو مكسيكو ضمن مبادرة Stargate الأوسع. لكن هذا لا يعني أن أوراكل تتخلى عن المشروع. بل يعني فقط أنه يمنح الشركة مساحة لتأجيل المدفوعات إذا تعثّر افتتاح الموقع المخطط له في 2028. ويبدو أن ذلك احتمال حقيقي، نظرًا لخلافات التصاريح الجارية حول خط أنابيب الغاز الطبيعي المطلوب لتشغيل كل شيء.
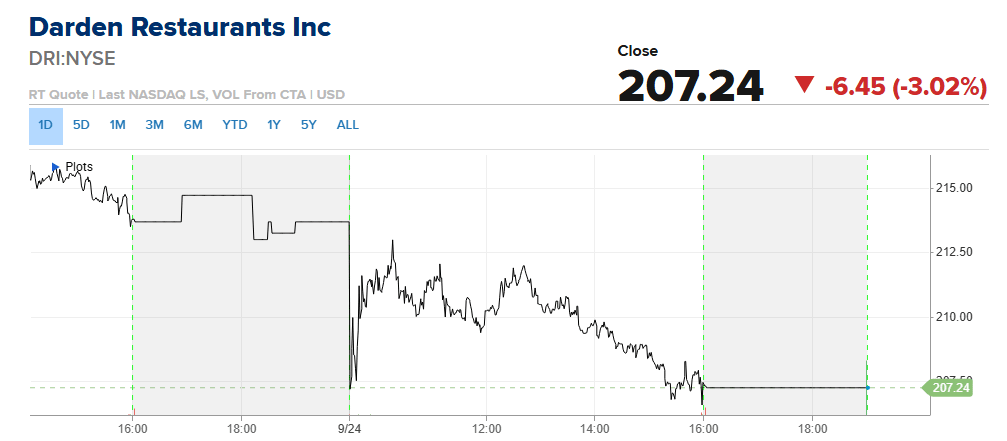
تراجعت Darden Restaurants بأكثر من 3%. فقد نشر مالك Olive Garden وLongHorn Steakhouse أرباح الربع الأول المالية عند 2.05 دولار للسهم، متماشية تمامًا مع التقديرات. جاءت الإيرادات عند 3.20 مليار دولار، أقل قليلًا من إجماع FactSet البالغ 3.21 مليار دولار. قريب، لكنه ليس تمامًا. وتركَت الشركة إرشاداتها للسنة الكاملة دون تغيير.
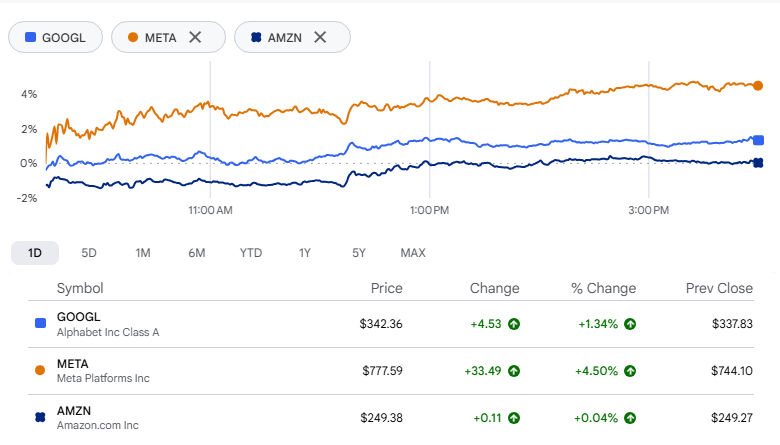
لم يكن كل شيء باللون الأحمر، مع ذلك. فقد تفوقت شركة The Magnificent Seven مرة أخرى. احتفظت حزمة Roundhill Magnificent Seven ETF بمكاسبها حتى مع تراجع السوق الأوسع خلال فترة ما بعد الظهر، وهي الآن مرتفعة بأكثر من 5% خلال الأسبوع. لكن تعمّق قليلًا لتجد أن ثلاثة فقط من الأسماء السبعة ارتفعت فعلًا. كانت Meta Platforms هي المحرك الرئيسي. فقد كانت في موجة صعود منذ إطلاق Muse، وكيلها الجديد للذكاء الاصطناعي الذي يحجز السفر ويتعامل مع المدفوعات ويدير التقويم، وذلك في وقت سابق من هذا الشهر. وارتفع أيضًا Alphabet. أما Amazon، فمضت على استحياء تقريبًا بدون تحرك يذكر.
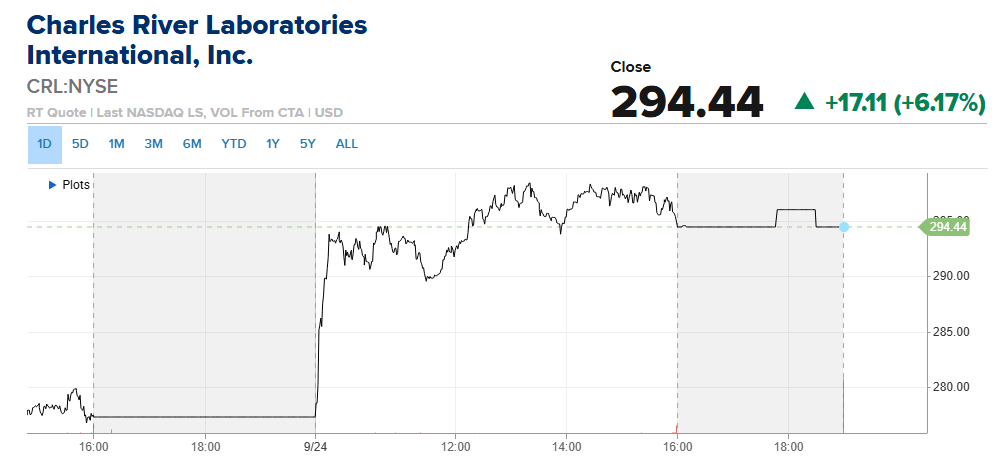
صعدت شركة Charles River Laboratories بنسبة 6%. وفي يوم المستثمر، أكدت الشركة إرشادات 2026، وقالت للمستثمرين إن الإيرادات والأرباح المعدلة ينبغي أن تصلا إلى الطرف الأعلى من النطاقات السابقة. كما أطلقت أهدافًا طويلة الأجل جديدة حتى 2030، ضمن ما تضعه خلف استراتيجية Pathway to Purpose التي تروج لها.
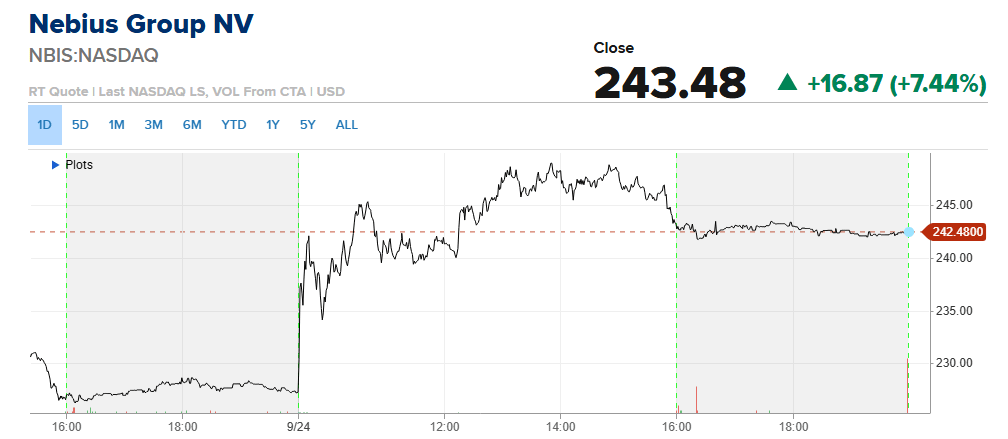
ارتفعت Nebius Group بأكثر من 7% بعد أن رفعت Bank of America توقعاتها لإيرادات الشركة حتى 2028. حافظ المحلل تال لياني على توصية الشراء وحدد هدفًا سعريًا عند 310 دولارات. والحجة التي يقدمها بسيطة: تمزج Nebius صفقات طويلة الأجل مع كبار مزودي الخدمات السحابية، ما يمنحها استخدامًا مستقرًا، بينما تُسعر الاتفاقات الأقصر التي تمتد من سنة إلى ثلاث سنوات بمعدل يقارب ضعف سعر مزودات السحابة الفائقة السائد. ويتوقع أن يؤدي هذا المزيج إلى استمرار اتساع هوامش الربح.
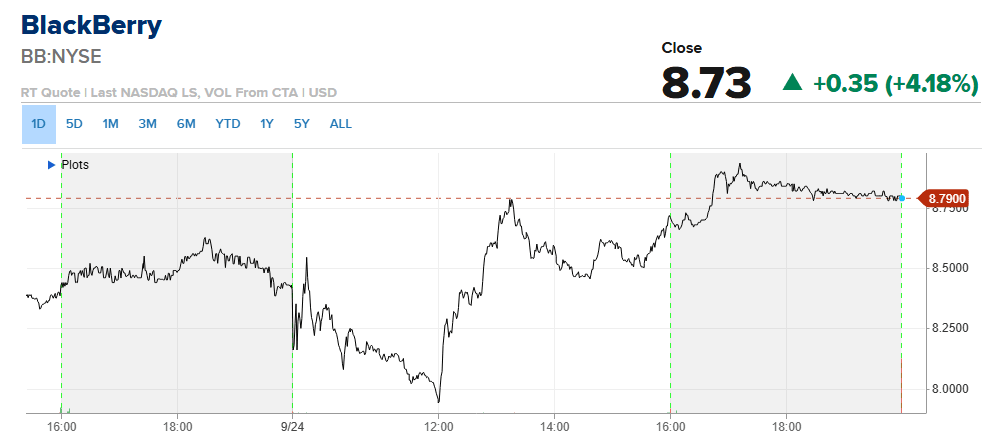
صعدت BlackBerry 4%. فقد تفوقت نتائج الربع الثاني على التوقعات في كلا البنود: 7 سنتات للسهم في الأرباح المعدلة مقابل تقدير 4 سنتات، وإيرادات بلغت 163.3 مليون دولار مقابل 142.5 مليون دولار متوقعة. لا بأس — بل ربع جيد بالفعل. جاء معظم القوة من QNX، وحدة برامجها للسيارات، التي سجلت إيرادات قياسية وأكبر فوز بتصميم حتى الآن. واستجابت الإدارة عبر رفع توقعاتها للسنة كاملة.
تحليل القطاعات:
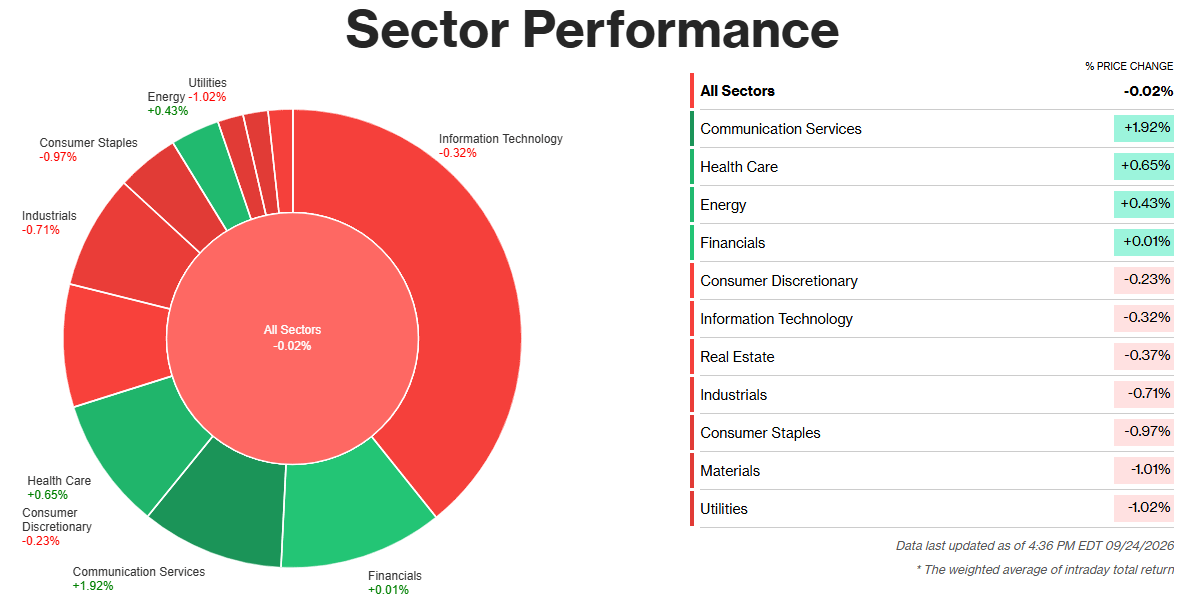
فقط أربعة من قطاعات S&P 500 الأحد عشر أغلقت على ارتفاع يوم الخميس، وقادت خدمات الاتصال المكسب بفارق كبير، مرتفعة 1.92%. وتتبع هذا المكسب بشكل شبه كامل إلى Meta Platforms، صاعدة 4.5% بعد أن رفع JPMorgan هدفه السعري للسهم، مشيرًا إلى وكيل Muse AI الجديد باعتباره أبرز اختراق برمجي وراء هذه الخطوة، التي جرى الكشف عنها خلال حدث Meta Connect لهذا الأسبوع.
ارتفعت الطاقة 0.43% بعد أن استقر خام برنت قرب 107 دولارات للبرميل، عقب أن خفّض مؤقتًا من وتيرة صعوده على خلفية تقارير تفيد بأن الولايات المتحدة وإيران تستكشفان صفقة على مراحل لإعادة فتح مضيق هرمز. وقد أزال هذا العنوان الدبلوماسي بعض علاوة المخاطر الجيوسياسية من البرميل حتى نهاية الجلسة.
يبدو أن مكاسب الرعاية الصحية البالغة 0.65% ليست ردًا على عنوان واحد بقدر ما هي تدوير دفاعي تقليدي: مع ارتفاع العوائد بقوة وتسعير السوق لاحتمال واقعي لرفع آخر من الاحتياطي الفيدرالي، اتجه المستثمرون نحو أرباح لا تنحني كثيرًا بفعل تغيرات أسعار الفائدة. تحركت القطاعات المالية بالكاد، بارتفاع 0.01% فقط، إذ اصطدمت الريح الخلفية المعتادة لهامش الربح بسبب ارتفاع الفوائد بقلق بشأن ما تعنيه تكاليف الاقتراض القريبة من أعلى مستوياتها خلال عقدين بالنسبة لطلب القروض.
القطاعات الأسوأ أداءً
جاء الضغط على بقية السوق من مصدر واحد: العوائد. مؤشر PMI الفوري لشهر سبتمبر، الذي جاء أحرّ من المتوقع، مع وصول الخدمات إلى 58.7 والتصنيع إلى 57، دفع العائد للارتفاع على الطرف الطويل.
كانت المرافق هي الأكثر تضررًا، منخفضة 1.02%، إذ فقدت عوائد الأرباح التي بدت جذابة بريقها مقارنةً بمعدلات خالية من المخاطر تقترب من 5%. كما هبطت المواد 1.01%، مع ضغط من نفس معادلة الفائدة، وبفعل دولار أقوى يدعم أسعار المعادن.
تراجعت السلع الاستهلاكية الأساسية 0.97% لأسباب مماثلة — إذ تتداول كبديل للسندات عندما تتحرك العوائد بهذا السرعة. وتراجعت الصناعة أيضًا، بنسبة 0.71%، رغم أن نفس المفاجأة الإيجابية في مؤشر مديري المشتريات يجب نظريًا أن تدعم نشاط المصانع؛ لكن المستثمرين قرؤوا النمو القوي باعتباره وقودًا لمزيد من تشديد السياسة النقدية من جانب الفيدرالي. الضعف كان على مستوى القطاع بالكامل ومدفوعًا بالفائدة، وليس مرتبطًا بتعثر شركة بعينها.