

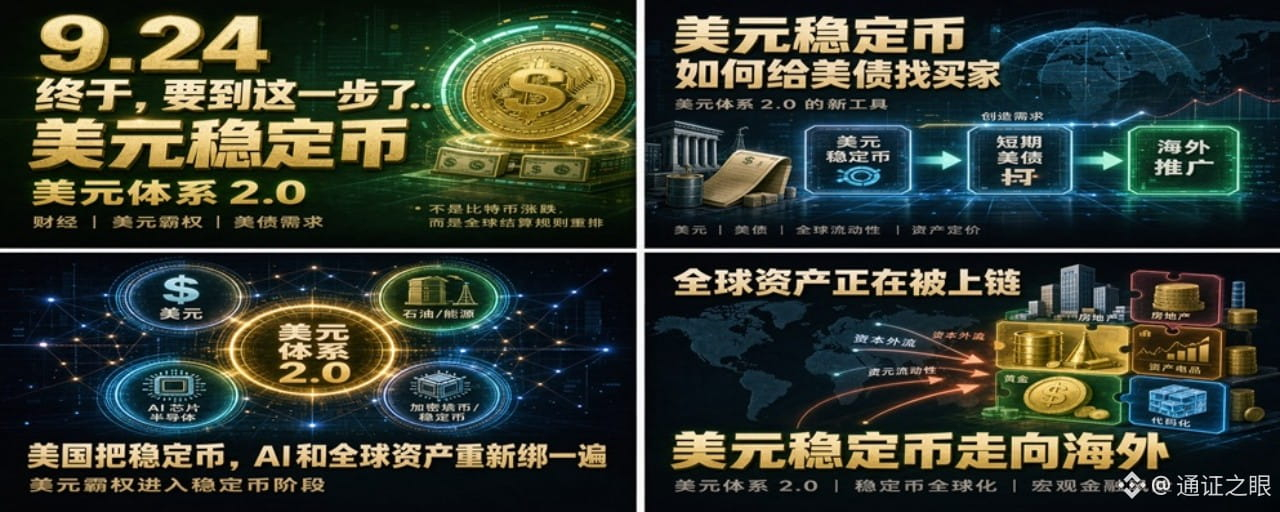

توسيعٌ لموضوع قائم على حلقة «التمويل الاقتصادي بلا كلام زائد» على موقع B站 (9.24 أخيرًا، وصلنا إلى هذه الخطوة...)
الموضوع: الولايات المتحدة تدفع استقرار العملات الرقمية المقومة بالدولار إلى التوسع عالميًا؛ ليس خبرًا متعلقًا بـ crypto، بل نقطة انعطاف كبرى في دخول «هيمنة الدولار» إلى «نسخة على السلسلة».
الفصل التمهيدي: لماذا «لقد وصلنا أخيرًا إلى هذه الخطوة»
في 24 سبتمبر 2026، تم نشر خبرٍ لا يلفت الانتباه لكنه ذو وزنٍ بالغ على قنوات مثل Caijing (财联社) وTencent News (腾讯新闻):
تدرس الحكومة الأمريكية إطلاق مبادرة لتعزيز استخدام العملات الرقمية المستقرة المقومة بالدولار في الخارج، بما يرسّخ مكانة الدولار كعملة احتياط عالمية؛ وقد يتضمن الأمر إنشاء منصة مشتركة مع شركات خاصة، تشمل وزارة الخزانة، ومجلس الدولة، وحتى مؤسسة التمويل الإنمائي الدولي الأمريكية (DFC).
إذا ركزت على العنوان فقط، فستظن أن الأمر مجرد “الولايات المتحدة تشجع التشفير مرة أخرى”.
لكن إذا نظرت إلى المنطق الأساسي ستجد أن الأمر أقرب إلى الخط الرئيسي للعشر سنوات القادمة من أي رفع لفائدة بنك الاحتياطي الفيدرالي أو أي اجتماع سياساته أو أي خط سياسة في سوق الأسهم A:
الولايات المتحدة تعمل على ترقية هيمنة الدولار من البنية القديمة لـ “البنوك + SWIFT + سندات الخزانة + النفط” إلى بنية جديدة من “محفظة رقمية + عملات مستقرة + سندات خزينة قصيرة الأجل + تسويات AI/على السلسلة”.
هذا بالضبط ما يقوله كثيرون في السوق—“نظام الدولار 2.0”.
في فيديو “الجزء السابق” لإيلينا عندما قالت “نصل أخيرًا إلى هذه الخطوة” ليس مبالغة.
لأن الخط الذي بدأ من تضخم العملات المستقرة منذ 2020، ثم خروج USDC عن الربط بسبب حادثة بنك سيليكون فالي في 2023، ثم تطبيق قانون GENIUS في الولايات المتحدة في 2025، ثم نزول الحكومة الأمريكية بنفسها لدفع العملات المستقرة بالدولار للخارج في 2026 — هذه السلسلة قطعت بالفعل ثلاث مراحل: “ابتكار مدني → ضمّ تنظيمي → استراتيجية وطنية”.
والخطوة التالية هي تحويل ذلك إلى بنية تحتية مالية رقمية عالمية.
أولًا: يجب أن تقول عن العملة المستقرة كلامًا مفهومًا: إنها ليست بيتكوين، بل “دولار على السلسلة”
عندما يسمع كثيرون “عملة مستقرة” فورًا يخطر ببالهم:
ارتفاع جنوني في سعر البيتكوين
غنائم الميمات/altcoins على حساب المتداولين البسطاء
انهيار بورصات العملات
هوس المتموّلين/المتداولين البسطاء في سوق العملات
وهذا أكبر سوء فهم.
ليست العملات المستقرة “نوعًا آخر من العملات”، بل هي:
“شهادة رقمية بالدولار” تصدرها جهة خاصة، وتُتداول على السلسلة، وترتبط بالعملة الورقية، وتحمل في الخلف احتياطيات من أصول دولارات حقيقية.
أكثر مثالين نموذجيين:
USDT (Tether)
USDC (Circle)
إذا كنت تحمل USDC في يدك، فهذا لا يعني أنك تمتلك التزامات الاحتياطي الفيدرالي، ولا يعني أنك لديك ودائع لدى بنك أمريكي.
إنك تمتلك: Circle مدينة لك بـ 1 دولار، بينما Circle تحتفظ بالنقد وسندات الخزانة قصيرة الأجل واتفاقيات إعادة الشراء لتثبت “أن لدي ما يكفي لأدفع”.
لذلك جوهر الأمر هو:
دولار خارج البرّ الرئيسي + صناديق أسواق المال + تحويل بالبلوك تشين + ائتمان خاص
ورقة BIS تصفه بدقة جدًا: العملات المستقرة هي “نسخة ديْن خاصة على السلسلة” من اليورودولار الأوروبي.
يبدو الأمر كأنه:
سندات بنكية خاصة في القرن التاسع عشر: من يُصدر هو المسؤول عن السداد؛
سوق اليورودولار الأوروبي: ليس داخل أمريكا، لكنه ما زال دولارًا؛
صناديق أسواق المال: الاحتياطي أساسًا نقد وديون قصيرة؛
محفظة مثل支付宝/WeChat Pay: طالما أن هناك عنوانًا داخل الهاتف يمكنك التحويل.
لكنها ليست مثلها جميعًا:
تعمل 7×24 ساعة، عبر الحدود، وقابلة للبرمجة، ويمكن استدعاؤها عبر العقود الذكية، ويمكن تضمينها في طبقة الدفع لوكلاء الذكاء الاصطناعي.
وهذا هو السبب في أن الولايات المتحدة تركز عليه.
ثانيًا: لماذا فجأة “أحبت” الولايات المتحدة العملات المستقرة؟
قبل خمس سنوات، كان واشنطن متحفظًا تجاه العملات المستقرة:
يخافون من غسل الأموال
يخافون من الالتفاف على البنوك
يخافون من تحدي سلطة إصدار الدولار
يخافون من عدم شفافية Tether
يخافون أن يتحول الكريبتو إلى بنك ظل
لكن في 2025—2026 يحدث انقلاب كامل في الموقف.
ليس لأن السياسيين اكتشفوا فجأة البلوك تشين، بل لأن الولايات المتحدة تواجه في آن واحد ثلاث مسائل في الخزانة ونظام الدولار:
1. سندات الخزانة لم تعد يمكنها الاعتماد فقط على “البنوك المركزية الأجنبية” للشراء
المنظومة القديمة المغلقة لهيمنة الدولار هي:
التجارة العالمية تستخدم الدولار؛
بعد أن تحصل الدول على دولار، تشتري سندات الخزانة؛
الولايات المتحدة تموّل عبر إصدار الديون لشراء/استيراد سلع العالم؛
وتعمل سندات الخزانة كأصل آمن عالمي، فتدعم بدورها الدولار.
لكن الواقع هو:
تزيد أصول باليوان داخل احتياطيات البنك المركزي الصيني، بينما تنخفض سندات الخزانة الأمريكية على الهامش؛
رغم أن اليابان ما زالت تشتري، فإن فرق سعر الفائدة الين وضغط سعر الصرف لا يجعلها “مشتريًا لا نهائيًا”؛
الشرق الأوسط وجنوب شرق آسيا ودول بريكس كلها تعمل على تسوية بالعملة المحلية وأنظمة دفع عبر الحدود؛
حصة الدولار في احتياطيات العملات الأجنبية لدى البنوك المركزية، انخفضت من نحو 64% في 2015 إلى نحو 56% في 2025.
وفي الوقت نفسه، أصبح الدين العام الأمريكي يتجه نحو 40 تريليون دولار.
حجم عمليات إعادة التمويل عند الاستحقاق سنويًا هو على مستوى عشرات المليارات/مئات المليارات—آلاف المليارات من الدولارات.
في هذا الوقت، تحتاج أمريكا إلى نوع جديد من المشترين:
لا تصويت ولا تفاوض ولا تَخلُّ/إغراق على هيئة عمل دبلوماسي، وحتى لأنهم “يريدون استخدام الدولار الرقمي” فهم يشترون سندات الخزانة بشكل سلبي.
ومُصدِر العملات المستقرة هو بالضبط هذا الدور.
2. سيناريوهات استخدام الدولار تتسرب من “التجزئة” و”على السلسلة”
في السابق اعتمدت هيمنة الدولار على:
البنوك الكبيرة متعددة الجنسيات
الدولار النفطي
شروط قروض IMF/البنك الدولي
SWIFT
عمق سوق سندات الخزانة الأمريكية
لكن الشباب، والتجارة الإلكترونية عبر الحدود، وأصحاب المتاجر الصغيرة في أفريقيا، وعمال أمريكا اللاتينية المهاجرين، وصُنّاع المحتوى/المؤثرون في جنوب شرق آسيا، والمستقلون في الشرق الأوسط:
قد لا يتمكنون من فتح حساب لدى JPMorgan، لكنهم بالتأكيد لديهم هاتف.
إذا لم يدخل الدولار “إلى محفظة الهاتف”، فستُفرض عادات الدفع العالمية للجيل القادم عبر:
الرينمينبي الرقمي
اليورو الرقمي
نظام دفع بريكس
عملات مستقرة مدعومة بالعملة المحلية
عملة المنصة
عملة مستقرة لكنها ليست بالدولار
ينتهي بها الأمر لتقاسم ذلك.
أمريكا فهمت شيئًا واحدًا:
مستقبل الدولار ليس فقط “عملة احتياطي للبنوك المركزية”، بل “وحدة التسوية الافتراضية في عشرات/مئات الملايين من الهواتف الذكية”.
3. سندات الخزانة الأمريكية + عملات مستقرة = توزيع دين الدولة “بشكل لا مركزي” على العالم
(قانون GENIUS) ليس جوهره “حماية المستهلك”، بل:
طالما أنك عملة مستقرة مدفوعة بالدولار ضمن الامتثال، فأنت مُلزم بالاحتفاظ بـ النقد والدولار لأجل قصير وسندات الخزانة واتفاقيات إعادة الشراء وصناديق أسواق المال الحكومية بنسبة 1:1.
وهذا يعني:
صاحب متجر نيجيري صغير يستلم دفعة عبر الحدود ويبقيها USDC،
ليس وراءها “مضاربة كريبتو”،
وليس الأمر؛ بل أن Circle تشتري سندات خزانة أمريكية لأجل 3 أشهر.
عاملة في الفلبين تتلقى راتبها من الخارج وتُبقي USDT،
الخلفية هي أن Tether يحتفظ بسندات خزانة قصيرة الأجل.
عندما يستخدم متجر إلكتروني في الشرق الأوسط عملات مستقرة للدفع،
الخلفية هي أن المُصدر يصبح مشتريًا هامشيًا لسندات الخزانة الأمريكية.
وبالتالي:
المستخدمون العاديون عالميًا → يريدون “دولارًا رقميًا” → المُصدر → سندات خزانة قصيرة الأجل → تمويل وزارة الخزانة الأمريكية.
ذكر Zhu Min في منتدى Tsinghua PBC (ووشداوكو) في 2026 أن العملات المستقرة بالدولار أصبحت تقريبًا أداة مزدوجة: “حَمَلة سندات الخزانة + امتداد هيمنة الدولار”.
هذه ليست استعارة؛ بل حقيقة في الميزانية العمومية.
ثالثًا: قانون GENIUS — دستور نظام الدولار 2.0
في 18 يوليو 2025، وقّعت الولايات المتحدة على (قانون GENIUS Act) —
الاسم الكامل (Guiding and Establishing National Innovation for U.S. Stablecoins Act).
يوجد في السوق من يسميها “قانون العملات المستقرة”، لكن الأدق أن نقول:
الولايات المتحدة حوّلت العملات المستقرة الخاصة إلى وثيقة تشريعية ضمن امتداد نظام الدولار.
انظر إلى الشروط الأساسية بعد تفكيكها:
1. احتياطيات أصول دولارية عالية الجودة بنسبة 1:1
قد تشمل الاحتياطيات المقبولة:
النقد بالدولار
ودائع تحت الحفظ
سندات الخزانة القصيرة الأجل (عادة لا تتجاوز مدة السريان 93 يومًا)
اتفاقيات إعادة شراء بضمان سندات الخزانة
صناديق أسواق المال الحكومية
لا يُسمح بتغطية ذلك بالسندات/الديون الشركات الضعيفة، أو رموز منخفضة السيولة، أو العملات الخاصة التي يصدرونها بأنفسهم كغطاء عشوائي.
2. المُصدر ليس بنكًا، لكنه يجب أن يكون أكثر شفافية من البنك
إقرار شهري (attestation)
تدقيق مستقل سنوي
يتحمل CEO/CFO مسؤولية الإفصاح عن الاحتياطيات
دخول OCC أو الجهات التنظيمية على مستوى الولايات
حماية تحويلات المستهلكين تتم عبر Reg E
3. يُمنَع دفع الفائدة
حَمَلة العملات المستقرة لا يمكنهم الاستفادة من الفائدة مباشرةً.
تعود الفائدة إلى المُصدر.
وهذا يمنع تحولها إلى “ودائع بنك ظل”، كما يبقي “عائد سيجنوريج الدولار” في يد المُصدر والأصول الأساسية.
4. الإطار الاتحادي أولوية، لكن الكبار يلتهمون السوق بأكملها
المُصدر الصغير يحصل على إذن عبر الولايات؛
المُصدر الكبير يدخل في مسار OCC.
والنتيجة هي:
تكاليف الامتثال ترتفع، والمستوى الأعلى مثل Tether وCircle يصبح أقوى، ويتم دفع العملات المستقرة الصغيرة للخارج.
سكندر ستاندرد (Standard Chartered) قدم توقعًا:
إجمالي القيمة السوقية للعملات المستقرة قد يصل بحلول 2028 إلى 2 تريليون دولار؛
إذا تحقق ذلك، فقد يصل الطلب الجديد على سندات الخزانة الأمريكية قصيرة الأجل إلى 800 مليار—1 تريليون دولار.
هذا الرقم قد لا يكون دقيقًا، لكن الاتجاه يرعب:
استخدام الولايات المتحدة “طلب الدفع الرقمي المدني العالمي” لصنع مشترٍ هيكلي لسوق سندات الخزانة الأمريكية.
رابعًا: المعنى الحقيقي لخبر 9.24: من “الـسماح” إلى “التعميم/الترقية”
العبارة الأكثر أهمية في هذا الخبر بتاريخ 24 سبتمبر 2026 ليست “العملات المستقرة”، بل:
الاستخدام في الخارج.
كانت المنطقية السابقة هي:
أنتم في مجتمعكم تحبون استخدام USDT/USDC، وأنا أُشرف؛
أنتم تشتريون ديونًا قصيرة الأجل، فأنا أرحب؛
لا تغسلوا الأموال، وسأعاقبكم.
بعد 9.24 أصبحت المنطقية:
الحكومة الأمريكية تفكر في دفع عملات مستقرة بالدولار إلى الخارج بشكل فعّال؛
ومشاركة القطاع الخاص عبر إقامة منصات مشتركة؛
وزارة الخزانة، ومجلس الوزراء/مجلس الدولة، وDFC قد يدخلون أيضًا؛
الهدف مكتوب بوضوح هناك: ترسيخ مكانة الدولار + تعزيز الطلب على سندات الخزانة.
وهذا يوضح أن العملات المستقرة انتقلت من “ابتكار خاص مُنظَّم” إلى “أداة دبلوماسية مالية شبه رسمية”.
يمكن القياس على ذلك بـ:
الدولار النفطي: تبيع النفط، يجب أن تتسلم بالدولار؛
الدولار من سندات الخزانة الأمريكية: أنت تربح بالدولار، والأفضل أن تشتري سندات الخزانة الأمريكية؛
الدولار في العملات المستقرة بالدولار: حتى لو مجرد مسح للدفع، أو تحويل عبر الحدود، أو تسوية تلقائية بالذكاء الاصطناعي، فأنت تستخدم الرموز بالدولار؛
وتتكّون تلقائيًا في الخلف طلب على سندات الخزانة.
نظام الدولار 2.0 = حق التسعير بالدولار + حق القنوات على السلسلة + حق تمويل الديون قصيرة الأجل + حق تنفيذ العقوبات.
خامسًا: أين الفرق الحقيقي بين نظام الدولار 1.0 و2.0
نظام الدولار 1.0
المشاركون:
البنك المركزي
البنوك الكبرى
دول مصدرة للنفط
SWIFT
سندات الخزانة الأمريكية
صندوق النقد الدولي IMF
السمات:
الدافع من المستوى الأعلى
التسوية بين الدول
شبكات وكالات/وسطاء البنوك
تدفقات رأس المال يمكن تتبعها ويمكن تجميدها
تحافظ أمريكا على الهيمنة عبر “النظام + القوة العسكرية + النفط + سوق السندات العميقة”
العيوب:
الشباب لا يلاحظون ذلك
لا يستفيد منه أصحاب المتاجر الصغيرة
التحويلات عبر الحدود بطيئة ومكلفة
لدى الأسواق الناشئة اندفاع لاستبدال العملة المحلية
دول مجموعة بريكس ورابطة دول جنوب شرق آسيا والشرق الأوسط كلها تعمل على مسار جانبي
نظام الدولار 2.0
المشاركون:
عنوان المحفظة
مُصدر العملة المستقرة
شبكة البلوكشين العامة
وكيل ذكاء اصطناعي (AI Agent)
التجارة الإلكترونية عبر الحدود
مجمع/حوض احتياطي العملات المستقرة
الجهات التنظيمية الأمريكية + وزارة الخزانة
السمات:
محرك من البيع بالتجزئة
محرك على السلسلة
7×24
احتكاك منخفض
قابل للبرمجة
المستخدمون العاديون عالميًا يمتلكون مباشرة “الدولار الرقمي”
ودائع العملة المحلية يتم استبدالها ضمنيًا
BIS سمّت هذا النوع من الظواهر “دولرة رقمية”:
ليس أن الولايات المتحدة تجبرك على تبديل الدولار،
بل أنك لتتفادى التضخم في عملتك المحلية كي لا تُلتهم، ولتحصل على مدفوعات عبر الحدود، ولتقوم بعمل على المنصة،
تُبدّل عملتك المحلية بنفسك إلى USDT/USDC.
هذا هو أكثر نوع “دولرة” رعبًا:
لا توجد قوات متمركزة، ولا اتفاقيات نفطية، ولا شروط قروض من صندوق النقد الدولي،
بل يتم تحقيق “فتح/استعمار” العملة عبر تجربة المنتج.
سادسًا: كيف تصبح العملات المستقرة “مشتري سندات الخزانة”: دورة مغلقة من أربع خطوات
استخدم مثالًا لصاحب متجر إلكتروني صغير في نيجيريا.
الخطوة الأولى: يريدون الدولار، لا يريدون العملة المحلية
تنخفض قيمة النيرة، وتصبح مبادلة العملات عبر البنوك أغلى، وتتعطل المدفوعات عبر الحدود.
إنه على استعداد لاستلام USDC.
الخطوة الثانية: هو يشتري/يجمع عملات مستقرة
قد تأتي من عميل يرسلها إليك، أو قد تُباع خارج المنصة عبر بيع/تسويق Naira في الخارج.
بشكل عام، في تركيبة أصوله أضيفت حبة “دولار رقمي”.
الخطوة الثالثة: توسيع ميزانية المُصدر لشراء سندات الخزانة
كلما زاد إصدار Circle / Tether بـ 1 USDC / USDT،
لا يمكن الطباعة/الإصدار دون مقابل، ولا بد من زيادة احتياطي دولار واحد.
وفق إطار GENIUS، فإن الجزء الأكبر من الاحتياطي هو:
النقد
T-bills
اتفاقيات إعادة شراء سندات الخزانة
لذلك يقوم المُصدِر بالذهاب إلى السوق الأولى/الثانية لشراء سندات قصيرة الأجل.
الخطوة الرابعة: وزارة الخزانة الأمريكية تحصل على الطلب
يتم خفض عائدات الجزء القصير على الهامش؛
تمويل الولايات المتحدة قصير الأجل يصبح أسهل؛
تصبح قناة إضافية لتمويل عجز الموازنة عبر “مشتري تجزئة عالمي غير مباشر”.
والمعادلة بسيطة جدًا:
زيادة المعروض العالمي من العملات المستقرة
→ ارتفاع أصول احتياطي المُصدر
→ ازدياد الطلب على سندات الخزانة قصيرة الأجل
→ ينخفض الضغط على تمويل الخزانة الأمريكية
→ ترتفع استخدامات الدولار في سيناريوهات على السلسلة
→ تآكل “حق الدفع بالعملة المحلية”
لذلك، ليست العملات المستقرة “مسألة كريبتو”، بل “مسألة سندات الخزانة الأمريكية”، والأكثر من ذلك “مسألة السيادة النقدية”.
سابعًا: لماذا تصبح الصين وأوروبا والأسواق الناشئة متوترة
1. بالنسبة للصين: الخصم لتدويل الرينمينبي ليس حصة احتياطات الدولار، بل مدخل الدفع
الصين تتفوق في:
الصناعة التحويلية
الصادرات
شبكة التجارة
مبادرة الحزام والطريق
الرينمينبي الرقمي
اليوان خارج البرّ الرئيسي
لكن نسبة الرينمينبي في الاحتياطيات العالمية لا تتجاوز نحو 2%، كما أن حصة تداول العملات الأجنبية ليست مرتفعة أيضًا.
المشكلة ليست أن “الآخرين لا يثقون في الصين”، بل:
إذا سبقت العملات المستقرة بالدولار إلى احتلال الدفع اليومي، والتجارة الإلكترونية عبر الحدود، وتسوية الذكاء الاصطناعي، وتمويل التجارة على السلسلة، فستصبح دعوة دفع اليوان لاحقًا أغلى بكثير.
أقسى ما في العملة المستقرة بالدولار هو:
لن تتنافس معك على “احتياطيات البنك المركزي”،
بل ستستولي أولًا على “الأرصدة داخل هواتف الشباب”.
2. بالنسبة لأوروبا: لم يولد اليورو الرقمي بعد، لكن العملات المستقرة بالدولار تُضخ أولًا
البنك المركزي الأوروبي قلق من “منطقة العملات الرقمية”
إذا كان بائع متجر صغير في بولندا، ومصمم/فريلانسر في جنوب أوروبا، ومؤسس SaaS في شمال أوروبا جميعهم يستخدمون USDC في الدفع،
سيتم تهميش اليورو في سيناريوهات البيع بالتجزئة وعلى السلسلة.
لذلك تتجه أوروبا إلى المسار الدفاعي:
ترويج اليورو الرقمي
ترويج عملات مستقرة باليورو
ربط تسوية الأوراق المالية بالدفع بالبلوك تشين لكن الإيقاع بطيء، ولا يمكن أن يصبح منظومة قبل 2029.
3. بالنسبة للأسواق الناشئة: دولرة ضمنية
البلدان الأكثر وضوحًا هي: دول التضخم المرتفع في أمريكا اللاتينية وأفريقيا وجنوب شرق آسيا والشرق الأوسط
ودائع العملة المحلية يتم دفعها للخارج
الادخار يصبح USDC
ضوابط رأس المال تصبح شبه شكلية
حتى رفع أسعار الفائدة من البنك المركزي لا يحتفظ بالمال
انكماش الائتمان بالعملة المحلية
تحول المخاطر المالية من “تدافع البنوك على السحب” إلى “استرداد/إرجاع على السلسلة”
تقترح BIS ثلاثة سيناريوهات:
تبنٍ محدود: بشكل أساسي في دائرة الكريبتو
الدولرة الرقمية: تُستبدل العملة المحلية بالعملات المستقرة؛
تجميع العملات المستقرة بالعملة المحلية: إصدار/تفويض مُنظَّم لعملة على السلسلة بالعملة المحلية، وربطها بالـCBDC.
بالنسبة لكثير من الدول النامية، الأسوأ ليس أن تحدث الحالة الثانية بدل الثالثة،
ليس الأمر فقط؛ بل أن الحالة الثانية تحدث أسرع من الاستعداد للحالة الثالثة.
الثامنة: الذكاء الاصطناعي هو حقًا “المُكبِّر/المُعزِّز” للعملات المستقرة
كثيرون أغفلوا طبقة واحدة:
بعد 2026، لن تُستخدم العملات المستقرة فقط من البشر،
وسيستخدمها وكلاء AI أيضًا.
تخيل سيناريو:
شركة أمريكية تستخدم AI لشراء قطع غيار من جنوب شرق آسيا؛
وكيل ذكاء اصطناعي (AI Agent) يطابق الأسعار تلقائيًا ويطلب تلقائيًا؛
الدفع لا يتم عبر التحويل البنكي، بل يتم عبر تعديل/استخدام USDC؛
حفظ العقود الذكية، وإطلاق الدفع عند وصول البضاعة تلقائيًا؛
تمر العملات المستقرة على السلسلة، فالتسوية تتم خلال أجزاء من الثانية.
عندها يصبح تنافس العملات هو:
أي شكل من النقود يستطيع الماكينة استدعاءه بسهولة أكبر؟
حسابات بالعملة الورقية: KYC، ساعات العمل، بين البنوك، الوسيط/البنوك الوكيلة، وتنسيق الرسائل.
العملات المستقرة: عنوان، توقيع، API، عقود ذكية، وعلى مدار 24 ساعة.
لذلك، العملات المستقرة بالدولار + دفع عبر AI،
ليس “التقنية المالية”، بل:
بل إدراج الدولار في حساب التسوية الافتراضي للأجهزة والآلات في المستقبل.
من يتحكم في هذا الواجهة/المَدخَل؟
بل من سيتحكم بوحدات التسعير لمعظم عمليات “آلة إلى آلة” بعد 2030.
تاسعًا: تحويل الأصول إلى رموز — العقار والأسهم والذهب يجب أن “تُرفع على السلسلة”
نظام الدولار 2.0 ليس فيه طبقة العملات المستقرة فقط، بل هناك طبقة أخرى:
ترميز الأصول في العالم الحقيقي (RWA).
المنطق هو:
سندات الخزانة أولًا على السلسلة (احتياطي العملات المستقرة أصلًا هو سندات الخزانة)
ثم صناديق الاستثمار على السلسلة
ثم رموز الذهب
ثم حصص العقار
ثم الائتمان الخاص (التمويل المخصص)
ثم تسوية الأسهم/السندات
وأخيرًا يصبح السوق الرأسمالي كله “أرصدة على السلسلة + عقود ذكية”.
وهذا مفيد جدًا لأمريكا:
العملة المستقرة بالدولار هي طبقة التسوية؛
سندات الخزانة هي طبقة الاحتياطي؛
وول ستريت تصدر منتجات RWA؛
المستخدمون في كل أنحاء العالم يشترون USDC؛
عودة العوائد إلى أصول بالدولار؛
الولايات المتحدة تنظّم المُصدر: تنظّم الحفظ/الضمان: تنظّم الامتثال: وتنظّم العقوبات والتجميد.
وبالتالي فإن رأس المال العالمي لا “يبتعد عن الدولار”
ليس فقط “الابتعاد عن نظام البنوك للعملة المحلية، والانتقال إلى نظام الدولار على السلسلة”.
وهذا هو المعنى العميق للجملة في فيديو إيلي: “نصل أخيرًا إلى هذه الخطوة”:
ليس أن سوق العملات سيرتفع،
بل أن الدولار يجب أن يتحول من “عملة دولة” إلى “نظام تشغيل رقمي عالمي”.
العاشر: لكن نظام الدولار 2.0 ليس بلا آثار ارتداد
وهذا جزء لم يشرحه كثير من أصحاب المراكز الطويلة.
1. تشتري سندات الخزانة عادةً عند السكون، وتبيع سندات الخزانة عند حدوث مشكلة
عندما يكون السوق هادئًا:
توسّع العملات المستقرة → شراء T-bills → انخفاض عائدات الجزء القصير.
لكن بمجرد:
شائعات انفصال الربط/فقدان التثبيت
احتياطي المُصدر غير شفاف
الصدمة الجيوسياسية
بيع سندات الخزانة ذاتها
الكبار سيقومون بالاسترداد:
استرداد USDC → قيام Circle ببيع سندات قصيرة وتحويلها إلى دولارات → ارتفاع عوائد الجزء القصير بشكل حاد → وتتعرض أيضًا العملات المستقرة الأخرى لضغط.
(الجريدة المالية الدولية) تسمي ذلك:
حلقة رد فعل سلبية: “نزاع على الاسترداد—بيع سندات الخزانة—انهيار ائتمان الدولار”.
المقاصة على السلسلة لا تتبع ساعات عمل البنوك،
أسرع من تزاحم البنوك على السحب بعشر مرات.
2. عندما يُشترى الجزء القصير الأجل، لا يوجد ما يضمن إنقاذ الجزء الطويل لصالح الولايات المتحدة،
إطار GENIUS يفضّل الديون قصيرة الأجل.
لذلك تعمل العملات المستقرة على خفض عوائد سندات الخزانة لآجال 3 أشهر و6 أشهر و1 سنة.
لكن أمريكا لا تخاف من الجزء القصير فقط،
بل لأن عائدات آجال طويلة لسنوات 10 و30 عامًا مرتفعة جدًا،
ما يدفع أسعار الرهون العقارية وقروض الشركات وسندات/فوائد الخزانة.
العملات المستقرة لا تنقذ الجزء الطويل.
يشير باحثون مثل Amit Seru إلى ذلك:
إذا كانت الأموال تنتقل فقط من صناديق أسواق النقد إلى عملات مستقرة، فهذا “نقل داخل أصول الدولار”،
وليس زيادة صافية في الادخار العالمي.
3. كلما زادت سندات الخزانة → تكبر العملات المستقرة → يصبح ائتمان الدولار أكثر وهمية
وهناك دورة استهلاك ذاتي:
تمويل عجز الخزانة الأمريكية من خلال الاستهلاك المفرط → الحاجة إلى مشترٍ جديد
دفع العملات المستقرة → حيازة العالم “لدولار رقمي”
المُصدر يشتري ديونًا قصيرة → زيادة الطلب على سندات الخزانة
لكن المعروض من سندات الخزانة نفسه نابع من فقدان السيطرة على العجز
سيسأل السوق عاجلًا أم آجلًا: هل العائدات خلف سندات الخزانة القصيرة الأجل مستدامة ماليًا أم لا؟
بمجرد ظهور الشك → يتم التشكيك في أصل الاحتياطي نفسه للعملات المستقرة
مرساة الائتمان للدولار الرقمي تبدأ بالاهتزاز
مرساة الدولار في “السيولة/التسييل”
لكن بعد التسييل ليس بالضرورة أن تصبح الأمور أكثر سلاسة،
وقد تكون أكثر هشاشة أيضًا.
4. قوى تقليل الاعتماد على الدولار أيضًا تتطور
دفع بريكس وmBridge والرينمينبي الرقمي وتسوية العملات المحلية في دول الآسيان وتسوية نفط الشرق الأوسط باليوان/تسوية متعددة العملات،
ليست مجرد شعارات.
تتمدد العملة المستقرة كامتداد للدولار،
لكن الولايات المتحدة تحوّل السلاح النقدي أيضًا (تجميد الاحتياطيات، عقوبات OFAC، حظر عناوين على السلسلة) ما يدفع الدول الأخرى إلى بناء نسخ احتياطية.
والنتيجة قد تكون:
منطقة الدولار على السلسلة في الغرب vs منطقة مدفوعات متعددة الأقطاب في الجنوب
ليس أن الدولار فقط فاز ببساطة،
بل يتحول النظام النقدي العالمي إلى “لا مركز/تعدد أقطاب + طبقة رقمية متشعبة”.
الحادي عشر: ماذا يعني ذلك للسوق: A股 والذهب وسندات الخزانة وcrypto
1. سندات الخزانة: الطلب على الجزء القصير يتم توجيهه/تغذيته، أما الجزء الطويل فما زال يعتمد على المالية العامة
توسع العملات المستقرة يَستفيد منه الطلب الهامشي على سندات الخزانة قصيرة الأجل.
لكن جوهر سندات الخزانة طويلة الأجل لا يزال:
العجز
التضخم
هل يرفع الذكاء الاصطناعي الإنتاجية فعلًا
الضغط السياسي على بنك الاحتياطي الفيدرالي
الطلب الرسمي من الخارج
لذلك لا تسيء فهمها على أنها “العملات المستقرة تحل ديون أمريكا”.
هو ما يحل:
عند انسحاب البنوك المركزية الأجنبية تدريجيًا، ستُخلق مجموعة من مشترين/مستثمرين غير مستعدين لإقامة مؤتمرات صحفية من نوع “الأفراد/المؤسسات”.
2. الذهب: بل قد يصبح أكثر قيمة
لماذا؟
لأن السوق سيفهم:
أن سندات الخزانة لم تعد هي الأصل الوحيد الخالي من المخاطر
مشتريات البنك المركزي من الذهب تجاوزت جزءًا من منطق تخصيص بعض سندات الخزانة
كلما توسّع “الدولار الرقمي” أكثر، انكشفت أكثر الأجزاء الهشة في فكرة أن “الائتمان بالدولار يعتمد على تمويل العجز المالي”.
الذهب ليس في مواجهة العملات المستقرة،
الذهب هو التحوّط ضد “عدم الثقة في سندات الخزانة الأمريكية كقاعدة للعملات المستقرة”.
3. أسهم A / الأصول الصينية: الجوهر في الدفع وحق السيادة على RWA
على المدى القصير ليس “أمريكا تدفع لاستقرار العملات، فينهار سوق الأسهم الصيني”.
لكن على المدى المتوسط والطويل توجد ثلاث طبقات من التأثير:
تواجه تسوية التجارة عبر الحدود باليوان اعتراضًا من العملات المستقرة المرتبطة بالدولار؛
إذا قامت منصّات الصين بالذهاب إلى الخارج وتسعير الأرباح بـ USDC، فإن الأرباح ستتراكم داخل نظام الدولار؛
إذا حُدِّدت معايير تحويل الأصول إلى رموز من قبل وول ستريت، فستكون سلطة تسعير منتجات RWA في المستقبل خارج حدودنا.
جواب الصين لن يكون “سننشئ أيضًا USDT”،
وما قد يحدث أكثر هو:
الرينمينبي الرقمي + آلية استقرار اليوان خارج البرّ الرئيسي
امتثال RWA تحت الحفظ لدى شركات مملوكة للدولة/وسطاء
دفع بالعملة المحلية في مبادرة الحزام والطريق
اتفاقيات التسوية على السلسلة مع الشرق الأوسط والآسيان وبريكس
تحويل “الأصول المادية + تسعير باليوان + حفظ/توْدية تحت الرقابة” إلى طريقة على السلسلة بصيغتنا في الصين
في المستقبل لن يكون الموضوع مجرد “حظر العملات المستقرة” بهذه البساطة،
بل “من يفوز بمعيار إصدار العملة، ومعيار الحفظ/التوْدية، ومعيار المقاصة والتسوية”.
4. سوق الكريبتو: USDT/USDC أدوات سلاح بالدولار، وليست يوتوبيا حرة
كثيرون في سوق العملات يعتقدون أن العملات المستقرة هي “نصر للكريبتو”.
خطأ.
كلما كانت العملات المستقرة بالدولار أقوى،
كلها توضح:
حتى العملة الرئيسية للتسوية في عالم السلسلة أصبحت بالدولار.
التحدي الحقيقي للدولار المستقر هو:
الرينمينبي الرقمي
عملة مستقرة باليورو
عملة تسوية بريكس
رموز مدعومة بالذهب
طبقة تسوية RWA غير بالدولار
USDC/USDT ليست معادية للدولار،
إنها دولارات ارتدت ثوبًا على السلسلة.
ثاني عشر: استجابة الصين — لا يكفي فقط “إزالة الاعتماد على الدولار” في التقارير الكلية
إلى هنا، يتغير السؤال:
ليس “هل سيسقط الدولار أم لا”،
بل “كيف تحافظ على السيادة النقدية لغير الدول ذات الدولار”.
بالنسبة للصين، هناك على الأقل خمس أشياء:
1. يجب أن تنتقل العملة الرقمية للبنك المركزي (الرينمينبي الرقمي) من “تجارب البيع بالتجزئة” إلى “بنية تحتية لتسويات عبر الحدود”
لا يجوز الاكتفاء بإرسال الهدايا وركوب المترو.
الولوج إلى ذلك:
التجارة الإلكترونية عبر الحدود
التجارة الخارجية عبر الحدود/خارج البرّ الرئيسي
تسعير سلع واسعة باليوان
مدفوعات مشاريع مبادرة الحزام والطريق
API للدفع باليوان يمكن لوكيل الذكاء الاصطناعي استدعاؤه
2. السماح بأصول مستقرة باليوان تحت إشراف، لكن دون تفويض العنان لإصدار العملات الخاصة
المنع الكامل سيضيع سيناريوهات الاستخدام؛
الإطلاق الكامل سيؤدي إلى تحكيم/مراجحة.
بل الأوثق هو:
البنوك/الوسطاء/الجهات التابعة للدولة للحفظ (الاحتياطي)
ترميز صناديق أسواق المال باليوان
إدخال اتفاقيات إعادة الشراء على السلسلة لسندات الخزانة
شهادات استقرار اليوان خارج البرّ الرئيسي
والربط مع تجارب هونغ كونغ وسنغافورة والشرق الأوسط
3. تحويل الأصول المادية الصينية إلى معيار RWA
حقوق أرباح الطاقة الشمسية الكهروضوئية، والادخار/تخزين الطاقة، وشبكات الكهرباء، وأصول تحول شركات التمويل البلدي، ومجمعات صناعية، وأصول بيانات، وبطاقات/شهادات خضراء، وتخصيصات الكربون…
إذا تم كل هذا عبر وول ستريت ليصبح الدولار RWA،
في المستقبل، شراء “الأصول الصينية” عالميًا سيتطلب المرور عبر USDC وسندات أسهم أمريكية ممثلة برموز.
تحتاج الصين إلى ما هو خاص بها:
معايير ترميز الأصول + شركات الحفظ/الوساطة + سلسلة تدقيق + امتثال عبر الحدود.
4. بناء اتفاقيات دفع غير بالدولار مع “الجنوب العالمي”
ليس الأمر تشكيل تحالف ضد أمريكا،
ليس الأمر كذلك؛ بل هو توفير خيارات بديلة:
العملة المحلية
سلة سلع
مساران مزدوجان: اليوان + العملة المحلية
مقاصة متعددة الأطراف
لا تجميد ولا ولايات قضائية بعيدة المدى
سيناريو BIS “دمج العملات المستقرة بالعملة المحلية” هو طريق دفاع ذاتي للأسواق الناشئة.
5. لا تراقب السياسة الكلية سعر الصرف فقط؛ راقب “الأرصدة على السلسلة”
في المستقبل يجب ألا يراقب البنك المركزي M2 والاحتياطيات فقط وسعر الصرف،
وما زال عليك النظر إلى:
التعرض لعملات مستقرة بالدولار على السلسلة لدى الأفراد
نوع العملة في تسويات التجارة الإلكترونية عبر الحدود
هل 70% في محفظة الشباب هي USDC أم RMB
ما هو الحساب الافتراضي لتسوية منصات الذكاء الاصطناعي
ستتحول السيادة النقدية من “مشكلة دفتر حسابات دولة” إلى “مشكلة المدخل النهائي/نقطة الوصول”.
ثلاث طبقات، بعد تفكيك ما سبق:
الطبقة الأولى: لم يعد بإمكان أمريكا أن تتظاهر بالحياد
كان سابقًا: “أنتم تصدرون عملات مستقرة ونحن نُشرف”.
الآن هو “نحن نساعدكم على نشر عملات مستقرة بالدولار في كل أنحاء العالم”.
الطبقة الثانية: هيكل طلب سندات الخزانة يتغير
سابقًا كان يعتمد على اليابان والصين والسعودية وصناديق التقاعد.
في المستقبل، الاعتماد سيكون على:
عمال من الفلبين
تاجر إلكتروني من نيجيريا
مستقل من دبي
مشاهير الإنترنت في أمريكا اللاتينية
خزائن شركات الذكاء الاصطناعي
اتفاقيات إدارة الأصول على السلسلة
حاملو سندات الخزانة يصبحون من “دول” إلى “عناوين”.
الطبقة الثالثة: الحروب النقدية تدخل “طبقة نظام التشغيل”
في المستقبل، لن يكون التنافس هو:
“هل الدولار أكثر أم اليوان أكثر في احتياطياتك من العملات الأجنبية؟”
بل:
ما هي المحفظة الافتراضية على هاتفك؟
ما نوع العملة المستقرة التي يستخدمها سجل التجارة الإلكترونية عبر الحدود لديك؟
أي نوع من “الدولار على السلسلة/العملة المحلية” يستخدم وكيل مشتريات الذكاء الاصطناعي لديك؟
من الذي يُحوِّل بيتك والذهب وسندات الخزانة والذمم المدينة إلى رموز؟
من الذي يدير معيار التسوية الخاص بك؟
الهدف النهائي لنظام الدولار 2.0:
أن يجعل العالم يعتقد أنه يستخدم “تقنية جديدة”،
بينما في الواقع هو يستخدم “الدولار”.
الرابع عشر: الخلاصة — هذه ليست دورة كريبتو، بل منعطفًا في تاريخ النقود
إذا اعتبرت 9.24 “خبرًا إيجابيًا في سوق العملات”، فستفقد 90%.
الإطار الصحيح هو:
الضغط على مالية الولايات المتحدة العامة ↑
انخفاض رغبة البنوك المركزية الأجنبية في شراء سندات الخزانة
سيناريوهات استخدام الدولار يجب أن تنزل إلى الهاتف والآلة
→ دمج/ضم العملات المستقرة
→ إجبار الاحتياطي على الديون قصيرة الأجل
→ دفع الحكومة لاعتمادها في الخارج
→ يتم احتلال المدفوعات الرقمية عالميًا مرة أخرى بالدولار
→ يتمحور تحويل الأصول إلى رموز حول أصول بالدولار
→ تتعرض السيادة النقدية لاقتصادات غير الدولرة لضغط
لذلك، تستحق هذه اللحظة قولًا واحدًا:
وأخيرًا، سنصل إلى هذه الخطوة.
ليس لأن القصة جديدة،
بل لأن “الشكل الرقمي” لهيمنة الدولار خرج من المنطقة الرمادية إلى واجهة الاستراتيجية الوطنية.
أهم شيء في السنوات القادمة ليس هل سيصل البيتكوين إلى 200 ألف أو 50 ألف،
بل:
هل يمكن أن يرتفع إجمالي القيمة السوقية للعملات المستقرة من 300 مليار إلى 2 تريليون؛
هل يمكن أن تتجاوز نسبة العملات المستقرة في سندات الخزانة قصيرة الأجل “أغلبية” الصناديق السيادية؛
هل ستظهر في الأسواق الناشئة حالة “يبتلع USDC ودائع العملة المحلية”؛
هل تستطيع الصين/أوروبا الحفاظ على المدخل في طبقات RWA والدفع عبر الحدود؛
هل يكون الدولار المستقر هو العملة الافتراضية لتسويات الذكاء الاصطناعي، أم ستكون هناك بوابة ذكية متعددة العملات؟
من سيفوز بطبقة التسوية على السلسلة؟
ومن يملك ذلك يمتلك حق فرض الضرائب على النصف الأول من القرن الحادي والعشرين.
الخاتمة: ما يجب أن يراه الناس العاديون، ليس فقط الفرص
بالنسبة للمستثمرين، سيتسبب هذا في:
طلب جديد لسندات الخزانة قصيرة الأجل
تقلب أسهم شركات مفهوم العملات المستقرة
إعادة تقييم RWA/التمويل بالبلوك تشين
منطق قاعدة الذهب على المدى الطويل
إعادة تقييم “حق الدفع” لأصول اليوان
فرص في الدفع عبر الحدود والحفظ والتدقيق والامتثال التكنولوجي
لكن بالنسبة للدولة فهذه مسألة:
السيادة النقدية انتقلت من خزانة البنك المركزي إلى الهواتف الذكية والعقود الذكية.
أذكى ما في نظام الدولار 2.0 هو:
الأمر لا يُجبرك.
يجعلك الأمر تشتريه من أجل الراحة، ومن أجل تجنب التضخم، ومن أجل استلام دفعة عبر الحدود،
التحرك لإيقاف الثروة في “دولار رقمي” يمكن للولايات المتحدة تنظيمه وتجميده ومراجعته وحوْله إلى سندات خزينة أمريكية قابلة للتسييل.