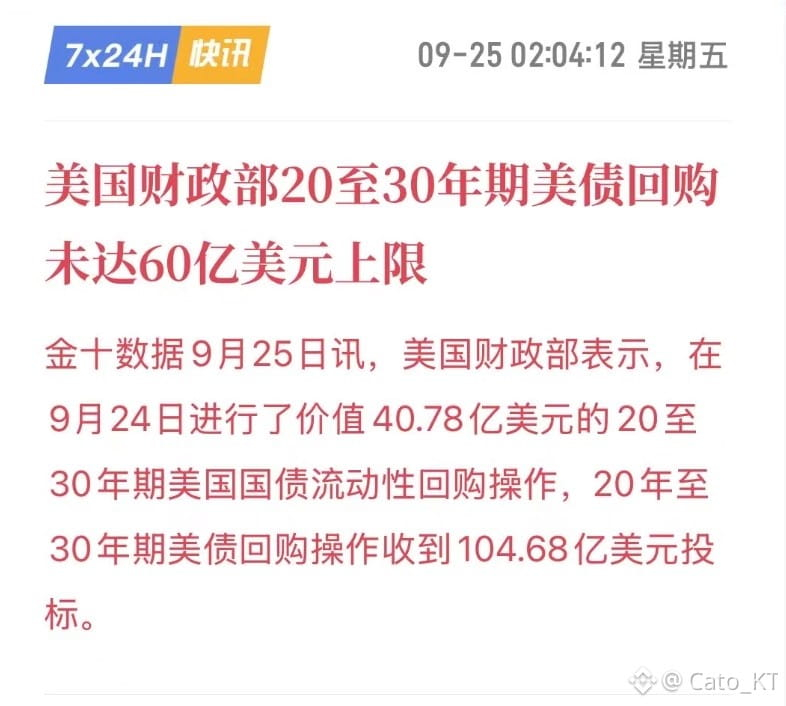
الخطاب أعلاه بخصوص تعاقد وزارة الخزانة الأمريكية على إعادة شراء، حيث إن سقف إعادة الشراء لهذه المرة لا يتجاوز 40.78 مليارًا دولارًا، لكن ما تم استلامه فعليًا هو 104.68 مليارًا دولارًا من السقف، ما يعني أنه ليس صحيحًا أن السوق لا يرغب في بيع السندات طويلة الأجل، بل إن مستويات الفائدة الحالية لا تلبي احتياجات سوق السندات من منظور “سوق البائعين”
بلغت قيمة السندات المباعة في هذه المرة 2.57 ضعف سقف إعادة الشراء الذي أعلنته وزارة الخزانة، ومن الواضح أن العرض يفوق الطلب، لكن في المقابل فإن متطلبات الفائدة أصبحت أكثر تشددًا، ما يعني أن معدلات الفائدة على الطرف الطويل لا تزال عنيدة للغاية. ومن الواضح أيضًا أن خطة “بيزنت” لإعادة الشراء لم تجرِ على نحو مثالي، إذ لم تغيّر السيولة في السندات طويلة الأجل كثيرًا، بل إنها خلقت ضغوطًا جديدة على العائدات
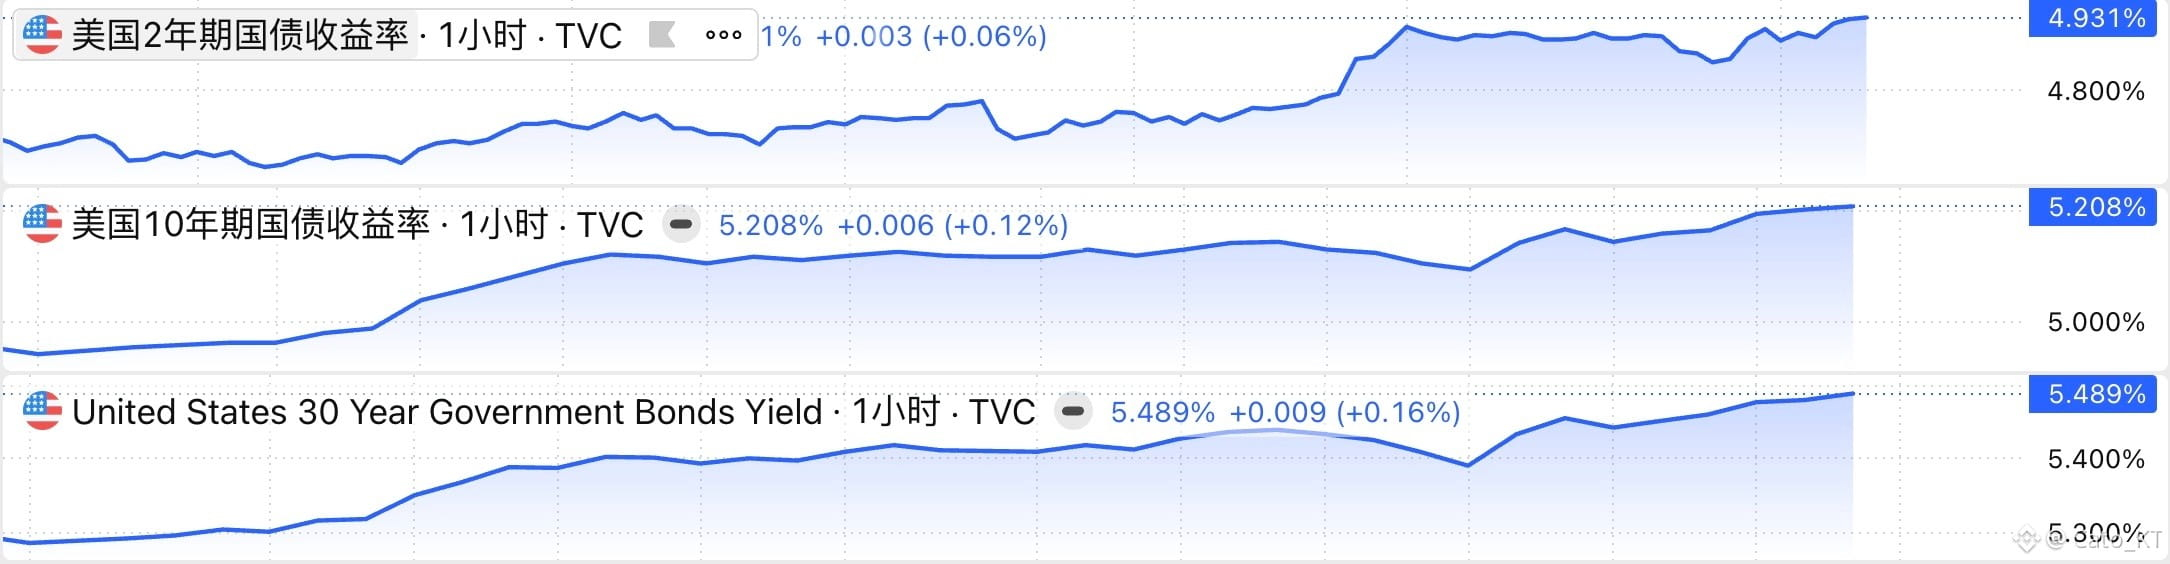
تجدر الإشارة إلى أن عائد سندات الخزانة لأجل عامين قفز إلى 4.931%، ومع تسارع قفز معدلات الفائدة على المدى القصير قد يصبح ذلك العامل الرئيسي في التخفيف من ضيق وضع السندات طويلة الأجل حاليًا. وعندما تلحق معدلات الفائدة على المدى القصير بمعدلات الفائدة على المدى الطويل، ستضعف حينها احتياجات السوق إلى عوائد الطرف الطويل، وستستطيع وزارة الخزانة الحصول في كل عملية إعادة شراء على سقف أكبر، وقد يصل حتى إلى 60 مليارًا أو أكثر
لكن توجد هنا أيضًا مخاطرة محتملة. فإذا ارتفعت معدلات الفائدة على المدى القصير بسرعة كبيرة، بل وحتى لو حدث انعكاس في نطاق العائدات (تراجعها)، فقد يؤدي ذلك إلى سيناريو “بيع طويل مقابل شراء قصير”. وإذا واصل عائد سندات الخزانة لأجل عامين والعوائد على آجال 10 و30 عامًا الارتفاع بالتزامن وبشكل غير مضبوط، فستكون تلك مرحلة عالية المخاطر بالنسبة لسندات الخزانة! #美联储10月加息概率升至69.7%