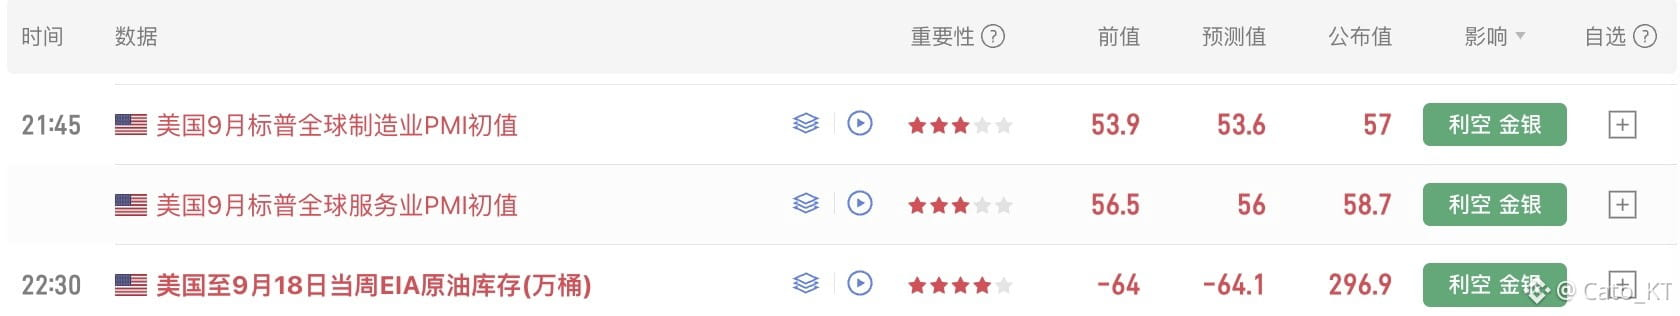
بالإضافة إلى ذلك، فإن العاملَ المُساعد الذي جعل احتمال رفع الفائدة في أكتوبر يرتفع بسرعة خلال أمس كان بيانات مؤشر مديري المشتريات (PMI) لشهر سبتمبر
أمس، تم الإعلان عن القراءة الأولية لبيانات PMI لقطاعي التصنيع والخدمات في سبتمبر. في الأصل، كان تأثير هذا البيان على السوق منخفضًا نسبيًا، لكن “عصر ووش” قد أكد مرارًا على أهمية مراقبة البيانات وتقليل التوجيهات المستقبلية، ما يجعل كل بيانات قادمة أكثر أهمية من السابق
تُظهر البيانات أن النمو عاد إلى التسارع مجددًا + قوة التوظيف عادت إلى التعزيز + قيود الطاقة ارتفعت + تضخم التكاليف عاد إلى التسارع؛ وبعبارة بسيطة، هناك تحفيز للنمو الاقتصادي يدفع الشركات إلى زيادة التوظيف، لكن في المقابل ترتفع قيود الطاقة والتكاليف
وبخاصة العاملان الأخيران: فقيود الطاقة تعني أن طاقة الإنتاج والإمدادات لدى الشركات على المدى القصير لم تعد قادرة على تلبية طلب السوق، ومع مشكلة تضخم التكاليف، ينتج عن ذلك عاملان في آنٍ واحد: نقص في المعروض من السوق + ارتفاع في التكاليف، ما سيزيد الضغط على التضخم
وبشكلٍ عام، تشير هذه البيانات إلى أن الاقتصاد الأميركي بعد أن يعود إلى التسارع مجددًا يواجه مخاطر تضخم ثانوي ناتج عن ارتفاع أسعار الطاقة المرتفع. وبالاقتران مع عامل تراجع برنت (Brent) لكن عوائد سندات الخزانة الأميركية لا تنخفض بل ترتفع، فإن ذلك يؤدي إلى زيادة احتمال رفع الفائدة في أكتوبر
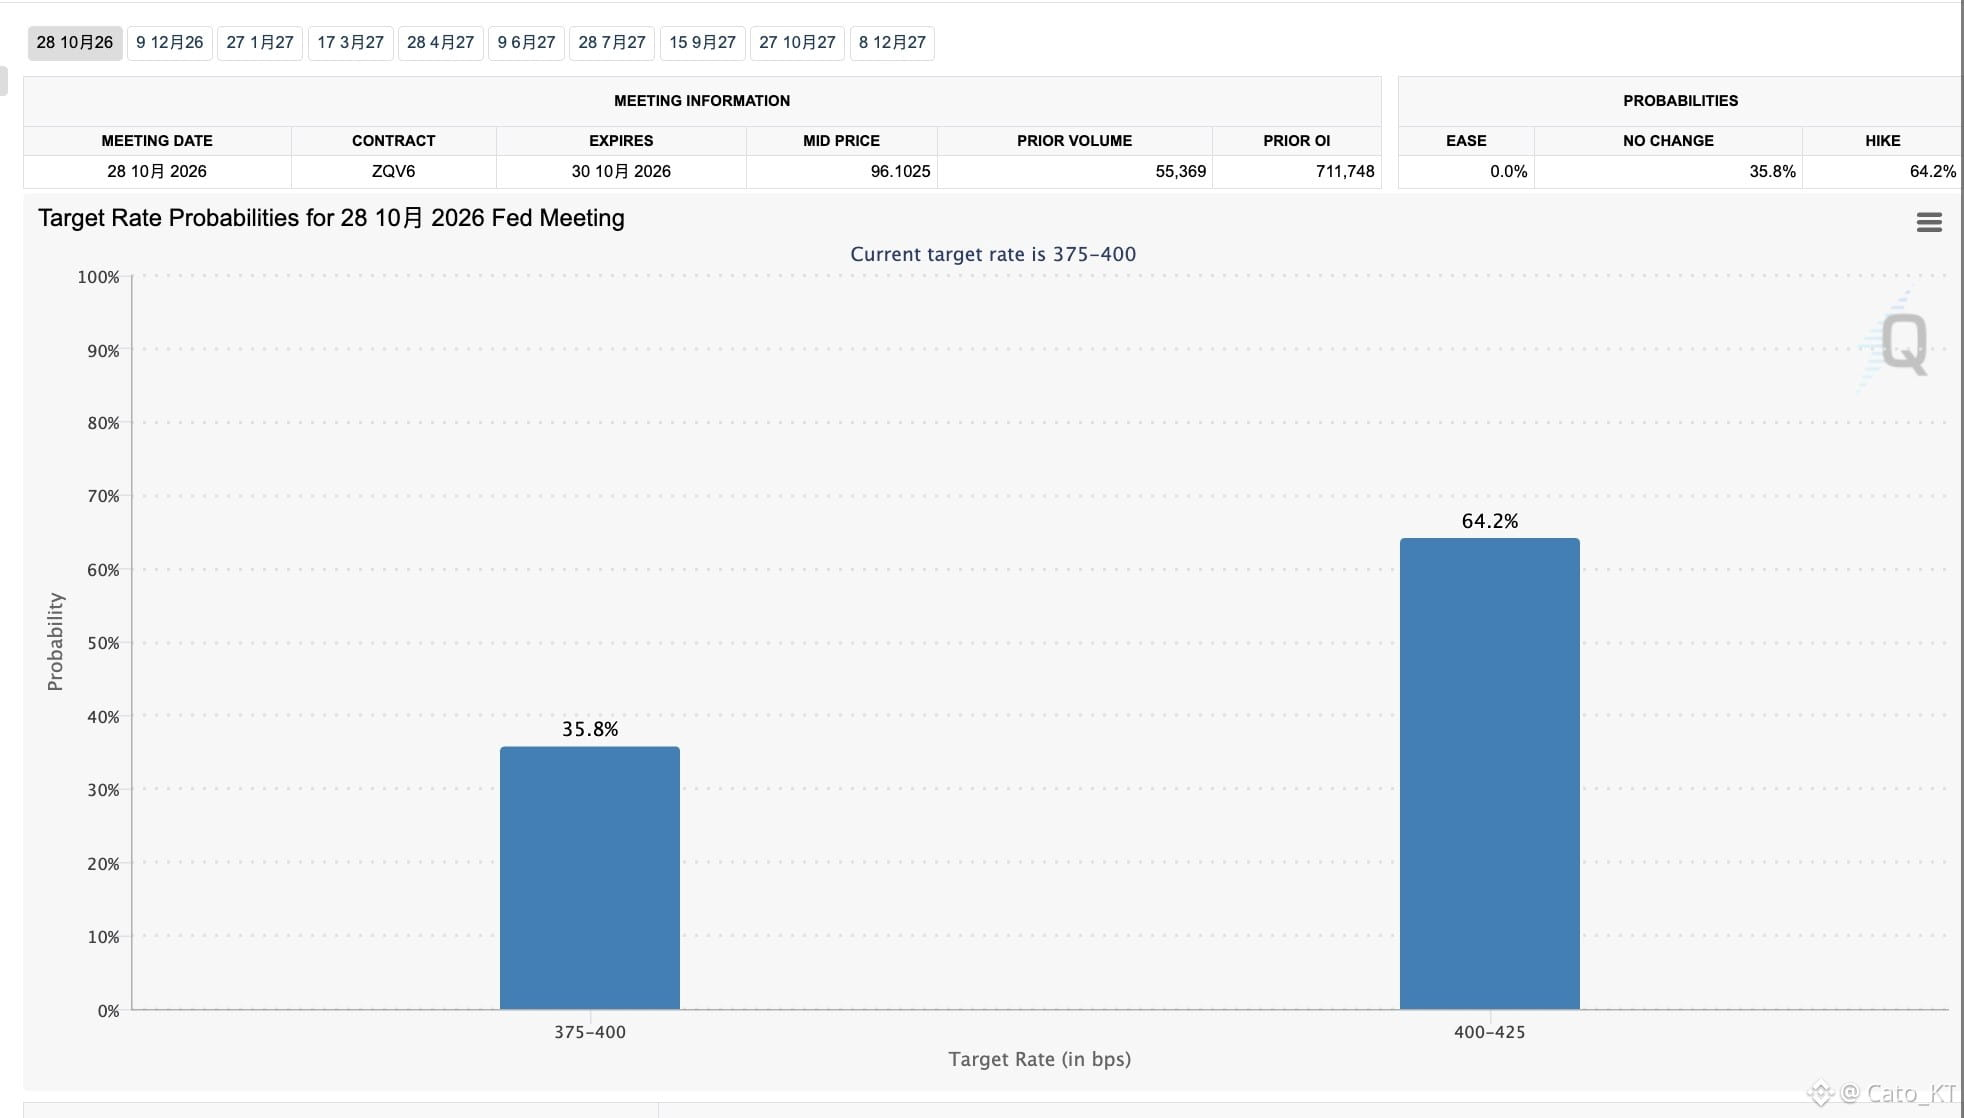
وفي الوقت نفسه، الليلة، خفّض رئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز (John Williams) توقعاته لرفع الفائدة في عام 2026، ما خفّض احتمال رفع الفائدة في أكتوبر من 75% إلى قرابة 64.4%. ومن المثير للسخرية أن ووش لطالما أكد تقليل التوجيهات للسوق، لكن خطابات مسؤولي مجلس الاحتياطي الفيدرالي هذا الأسبوع كانت كثيفة جدًا، وواصلة على نحو متتابع لإطلاق توجيهات مستقبلية لقيادة السوق؛ يبدو أن سياسات ووش لم تحظَ بقبول واسع
وبالطبع، فإن احتمال رفع الفائدة البالغ 64% لا يزال مرتفعًا. فإذا استمرت بيانات الاقتصاد في سبتمبر لاحقًا في دعم احتمال رفع الفائدة، فلن تكون التوقعات قابلة للضغط. وحتى الآن، لا يمكن اعتباره سوى فكّ قصير الأجل للقيود، بهدف تخفيف الضغط قليلًا على السوق، لكن المرحلة الخطِرة لم تُحسم بعد!#美联储10月加息概率升至69.7%