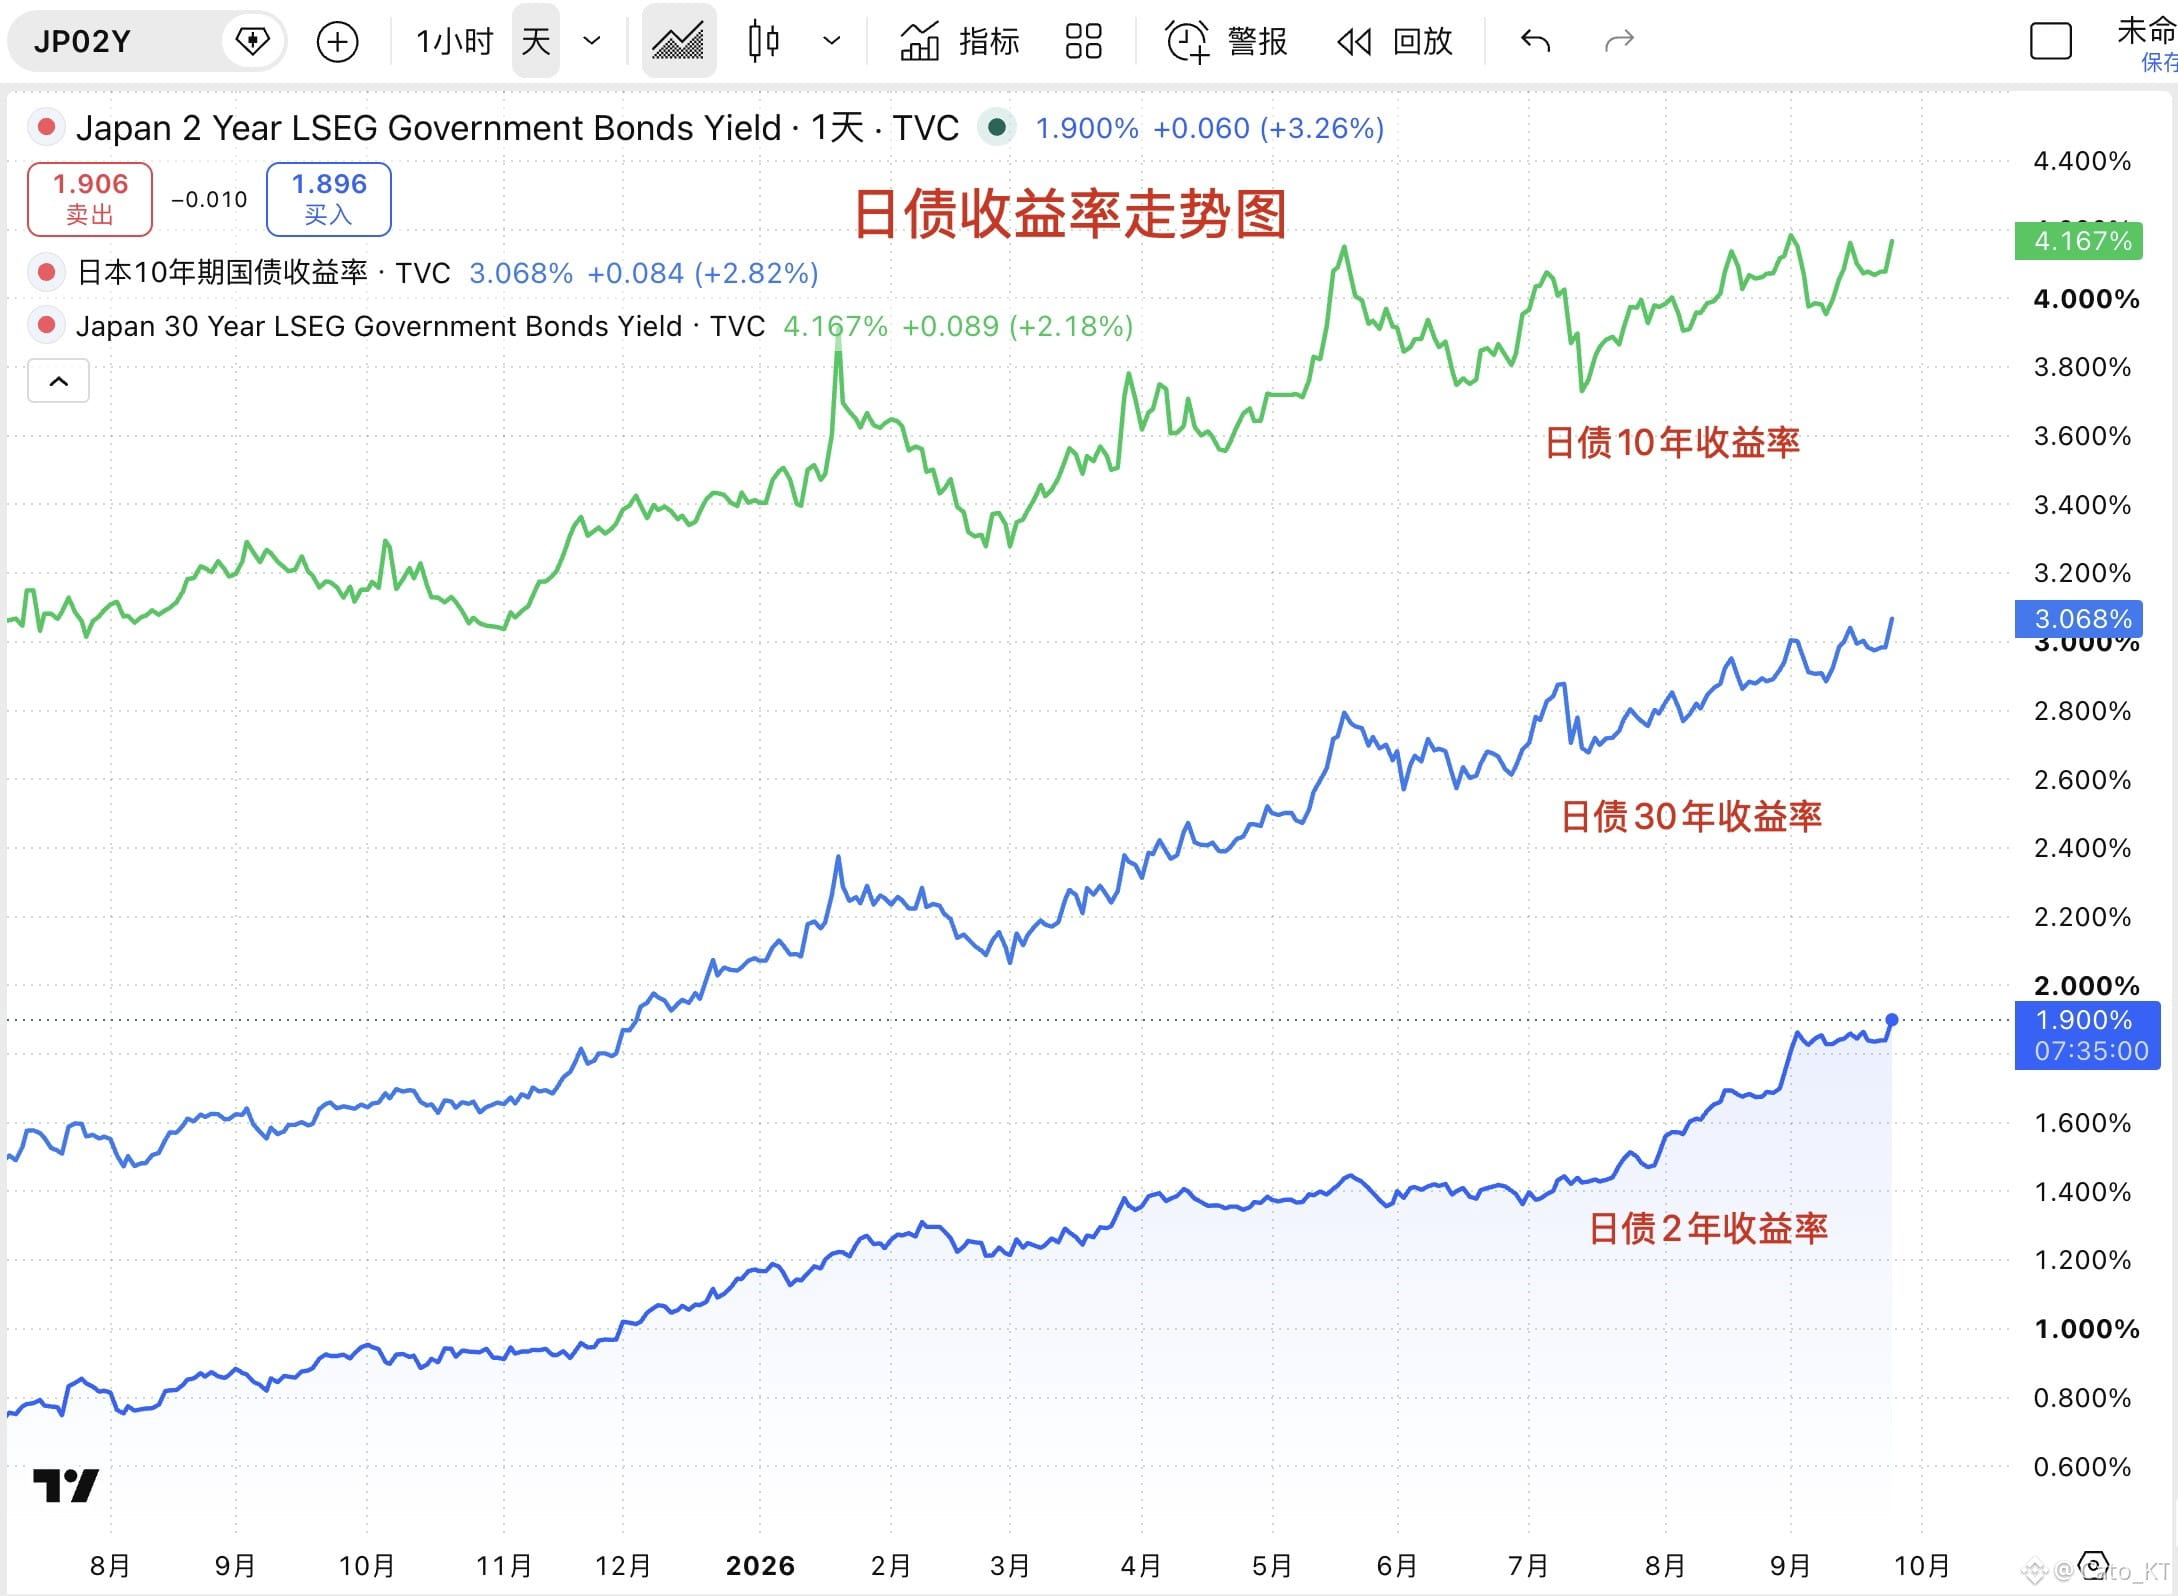
تتعرض السندات الأمريكية طويلة الأجل لعمليات بيع مكثفة، ما يجعل بقاء السندات اليابانية بعيدًا عن المنجاة شبه مستحيل. وفي هذه المرحلة، لا تتدفق السيولة عائدةً إلى الولايات المتحدة؛ بل تظهر ملامح أولية لتأثير تزامن رفع الفائدة عالميًا!
حاليًا، تواجه السندات الأمريكية بيعًا، كما ظهرت حالة مماثلة في السندات اليابانية، إضافةً إلى ضعف الين. ومن الواضح أن السوق يبيع أصول الين. وبحسب منطق السوق المعتاد، فإن أصول الين الضعيفة مقابل الدولار يجب أن تكون أصول الدولار قوية، لكن السندات الأمريكية طويلة الأجل تحديدًا تبدو ضعيفة، بينما الدولار قوي.
وهذا يعني أن سيولة أصول الين لم تعد مباشرة إلى الولايات المتحدة، بل عادت إلى النقد بالدولار. وفي المرحلة الحالية نحن في مرحلة «تفضيل المخاطرة المتمثلة في الاحتفاظ بالنقد»، وهي آلية دفاعية لدى السوق، كما أنها تمثل الأثر الأولي لتزامن رفع الفائدة عالميًا.
عندما يعتقد السوق أن دورة رفع الفائدة في طريقها للعودة، وأن معدلات الفائدة على الطرف القصير سترتفع بسرعة، وأن توقعات رفع الفائدة اللاحقة ستزيد أيضًا عائد السندات القصيرة، فإن الأموال ستنتقل من السندات طويلة الأجل إلى السندات قصيرة الأجل. والسبب أنه عندما لا يكون فرق العائد بين السندات الطويلة والقصيرة كبيرًا، تقل جاذبية أصول العائد بلا مخاطر ذات المدة (Duration)، بل تصبح الأصول قصيرة الأجل بلا مخاطر أكثر فائدة.
إلى أين ذهبت الأموال؟ تم بيع أصول الين، وعادت السيولة إلى النقد بالدولار. ويمكن للسوق شراء النقد بالدولار، أو صناديق أسواق المال (MMF)، أو أدوات تمويل قصيرة الأجل لليلة واحدة، أو سندات الخزانة (T-bill) وأصول ذات مدة فائقة القِصر. وعندما ترتفع توقعات رفع الفائدة، يتحسن عائد الأصول قصيرة الأجل، ما يجعله أكثر ملاءمة للمستثمرين، كما أن السيولة تكون الأفضل.
أكبر خطر على الأسواق ذات المخاطر نتيجة لتزامن رفع الفائدة عالميًا هو أن تُسحب السيولة من سوق السندات. لكننا حتى الآن لم ندخل مرحلة سحب السيولة بالكامل، إلا أن هناك إشارات أولية، يجب الانتباه إليها. كما أن استمرار نمط «بيع الطويل وشراء القصير» حاليًا سيزيد الضغط على سوق السندات الطويلة، وسيقيد أيضًا قدرة وزارة الخزانة الأمريكية على استخدام السياسات المتاحة.
الخطوة التالية: ركّز على مسار السندات اليابانية والين. فإذا استمر الهبوط في الين والسندات اليابانية، وحدث تراجع طفيف في الدولار، وانخفضت عوائد السندات الأمريكية طويلة وقصيرة الأجل، فهذا يعني أن أصول الدولار تمتص أصول الين؛ ما يزيد المخاطر المالية في اليابان، لكنه في الوقت نفسه يقلل مخاطر أصول الدولار.
أما إذا استمر ظهور سيناريو ترتفع فيه عوائد السندات الأمريكية واليابانية طويلة الأجل كذلك، ويتراجع الين، بينما يتقوى الدولار وحده، فذلك سيكون غير مواتٍ للأسواق ذات المخاطر؛ إذ يضغط عليها ويزيد مخاطر سوق السندات الأمريكية طويلة الأجل. وهذا يعني اتساع نطاق المخاطر، ويجب الحذر! #美国30年期国债收益率触及2004年来最高