

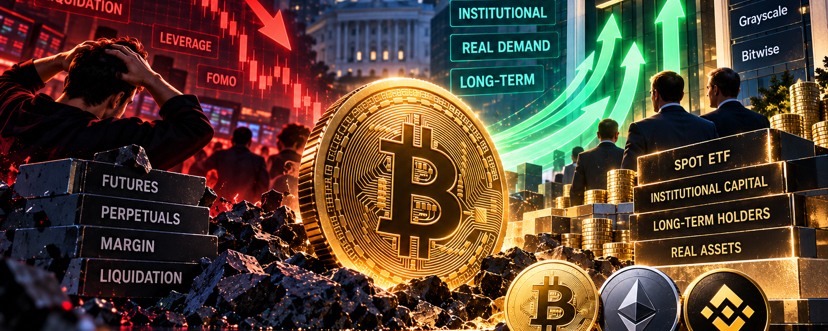
ظهر في الآونة الأخيرة في سوق العملات الرقمية ظاهرة تستحق اهتمامًا كبيرًا: فقد تراجع سعر البيتكوين من القمم، وتمت تصفية المراكز الطويلة باستخدام الرافعة المالية، لكن تدفقات الأموال إلى صندوق البيتكوين المتداول الفوري في الولايات المتحدة لم تتراجع بشكل متزامن.
للوهلة الأولى، يبدو هذا وكأنه تناقض. إذا كان السوق يضعف فعلًا، فلماذا لا تزال أموال المؤسسات في الشراء؟ وإذا كانت أموال المؤسسات تدخل باستمرار، فلماذا يستمر السعر في الانخفاض؟ إن فهم هذه المشكلة قد يكون أهم من التخمين بشأن ما إذا كانت الشمعة التالية للبيتكوين ستكون حمراء أم خضراء. لأن ما يحدث في السوق الآن، على الأرجح، ليس مجرد “ارتفاع” أو “انخفاض”، بل عملية تسعير/إعادة تسعير بين سيولة السوق الفوري، وتمويل صناديق ETF، والرافعة المالية في المشتقات.
أولًا: تصحيح في السعر، لكن أموال ETF ما زالت تدخل
اعتبارًا من 23 سبتمبر، حققت صناديق ETF الفورية لبيتكوين في الولايات المتحدة صافي تدفقات داخلية لمدة 5 جلسات تداول متتالية. في 17 سبتمبر بلغ صافي التدفق حوالي 159.5 مليون دولار؛ وفي 18 سبتمبر حوالي 433 مليون دولار؛ ثم تسارعت الأموال بشكل واضح: في 21 سبتمبر حوالي 999 مليون دولار، وفي 22 سبتمبر حوالي 714.7 مليون دولار، وفي 23 سبتمبر لا يزال يتم تسجيل صافي تدفق داخلي يقارب 347 مليون دولار. بلغ إجمالي صافي التدفق خلال خمس جلسات أكثر من 2.6 مليار دولار.
ومن الجدير بالانتباه بشكل خاص أن يوم 21 سبتمبر شهد قيام صناديق ETF الفورية لبيتكوين في الولايات المتحدة بجذب سيولة يومية اقتربت من 1 مليار دولار—وهو تدفق سيولة بارز جدًا خلال الفترة الأخيرة. يشكل كل من IBIT التابعة لـ BlackRock وFBTC التابعة لـ Fidelity وARKB التابعة لـ ARK 21Shares مصادر رئيسية للأموال.
لكن في الوقت نفسه، بعد الارتفاع السريع، ظهر تراجع واضح في سعر البيتكوين. وهكذا ظهرت حالة انفصال/تباين مهمة للغاية: السعر في حالة تصحيح، بينما أموال ETF ما زالت تتدفق إلى الداخل.
وهذا يعني أن جزءًا من الأموال على الأقل لم يختر مغادرة السوق بسبب تراجع السعر على المدى القصير. لذلك يصبح السؤال الحقيقي: من يبيع بالضبط؟ ومن يشتري؟
ثانيًا، لفهم هذه الجولة من السوق، يجب فصل «السبوت» عن «الرافعة المالية»
يرى كثير من المستثمرين عندما يهبط سعر البيتكوين أن الانطباع الأول لديهم هو: «هناك من يبيع BTC بكميات كبيرة». هذه العبارة ليست خاطئة، لكن ليست كاملة.
في الواقع، توجد في سوق التشفير الحديث أسواقان مترابطان بدرجة كبيرة لكن آليات تشغيلهما ليست متطابقة تمامًا: أحدهما سوق السبوت، والآخر سوق المشتقات. تؤثر أموال صناديق ETF وحملة العملات على المدى الطويل وبعض أموال التخصيص من المؤسسات بشكل رئيسي على الطلب الفوري؛ بينما تشكل العقود الدائمة والـ futures والخيارات نظامًا ضخمًا آخر من الرافعة المالية.
رصدت Glassnode في أبحاثها الأخيرة للسوق أنه خلال اختراق بيتكوين لنطاق التداول السابق، عاد الطلب في سوق السبوت ليقوى؛ وفي الوقت نفسه، دخلت أحجام عقود الفيوتشر (open interest) إلى مناطق مرتفعة ضمن الإحصاءات التاريخية، وبدأ funding rate في الارتفاع، كما حافظ سوق الخيارات على مستوى مرتفع أيضًا من حيث أحجام open interest.
بعبارة أخرى: الأموال الحقيقية تشتري، والأموال المضاربية أيضًا تلحق بها.
عندما يدخل هذان النوعان من الأموال معًا، غالبًا ما يكون صعود السعر سريعًا جدًا. لكن المشكلة أن أموال الرافعة المالية بطبيعتها غير مستقرة. طالما أن السعر ينخفض فجأة، فإن جزءًا من المراكز الطويلة عالية الرافعة يلامس خطوط التصفية القسرية، وستقوم البورصات تلقائيًا بإغلاق/تصفية المراكز. ثم يؤدي البيع إلى الضغط على السعر أكثر، وقد يؤدي ذلك إلى تفعيل تصفية دفعة جديدة من المراكز.
وبذلك يتشكل حلقة نمطية: هبوط السعر → تصفية/إجبار المراكز لصالح المضاربين على الارتفاع (المراكز الطويلة) → بيع قسري → استمرار هبوط السعر → تصفية المزيد من المراكز الطويلة.
وهذا هو Liquidation Cascade الذي يُشار إليه كثيرًا في السوق، أي التصفية المتسلسلة.
لذلك، أحيانًا لا يعني ظهور شمعة هابطة كبيرة أنك ترى أن جميع الأموال طويلة الأجل غيرت رأيها فجأة. قد يعني أيضًا أن السوق يقوم بإخراج الرافعة المالية المرتفعة المفرطة التي كانت متراكمة سابقًا.
ثالثًا: لماذا تستحق أموال ETF أن تكون محط تركيز خاص؟
إن أكبر معنى لصناديق ETF الفورية لبيتكوين في الولايات المتحدة ليس فقط تزويد المستثمرين التقليديين بقناة لشراء بيتكوين. الأهم من ذلك أنها تمنح السوق نافذة مراقبة أكثر شفافية لأموال مالية تقليدية.
قام مدير أبحاث K33، Vetle Lunde، بدراسة إحصائية للعلاقة بين تدفقات أموال ETF وسعر BTC. ووجدت أبحاث K33 أنه ضمن العينة الإحصائية التي تم تحليلها، توجد علاقة ارتباط واضحة إلى حد ما بين أداء بيتكوين على المدى المرحلي وتدفقات أموال ETP.
هنا يجب التأكيد على نقطة واحدة: الارتباط لا يساوي السببية. لا يمكن تفسير تدفق ETF ببساطة على أنه «BTC سيصعد فورًا».
لكن على الأقل يخبرنا هذا بأن أموال ETF أصبحت قوة تسعير هامشية لا يمكن تجاهلها في سوق بيتكوين اليوم. لذلك، عندما ينخفض السعر بينما تستمر صناديق ETF في امتصاص السيولة، فإن هذا الانفصال بحد ذاته يستحق دراسة دقيقة.
رابعًا، ليست القضية في «هل دخل مال أم لا»، بل في «ما نوع المال الذي يدخل»
اقترح كبير استراتيجيي التحليل التقني في StoneX، Michael Boutros، ملاحظة قيّمة جدًا عند تحليله ل行情 بيتكوين في الفترة الأخيرة: إن دفعات الشراء التي تدفع بيتكوين إلى الارتفاع يمكن أن تأتي من أموال ETF أو من تخصيصات الخزائن/الأموال في الشركات، ويمكن أيضًا أن تأتي من تغطية مراكز البيع (المضاربة على الهبوط). لكن استمرارية هذه الأنواع من الأموال تختلف تمامًا عن بعضها البعض.
هذا التفريق مهم جدًا.
Short Squeeze، أي ضغط/تصفية مراكز البيع، يمكن أن يصنع في وقت قصير جدًا ارتفاعًا شديدًا. عندما يُجبر عدد كبير من مراكز البيع على الإغلاق، فإنهم يحتاجون إلى شراء BTC لإتمام الإغلاق، وهذا بدوره يدفع السعر إلى الارتفاع أكثر.
لكن توجد لهذا النوع من الشراء نقطة نهاية طبيعية: بعد أن يقوم المضاربون/الطرف المقابل بإغلاق مراكز البيع (بعد تصفية المراكز القصيرة)، تنتهي هذه عملية الشراء الإجباري.
أما منطق أموال ETF فهو مختلف. فإذا كانت صناديق المعاشات أو إدارات الثروات أو الصناديق أو من يقوم بتخصيص أصول طويلة الأجل يزيدون تعرضهم لبيتكوين عبر ETF بشكل مستمر، فإن هذا الطلب من الناحية النظرية قد يستمر مدة أطول.
لذلك، حتى لو كان حجم أمر شراء بقيمة 1 مليار دولار واحدًا من حيث الرقم، فقد تختلف طبيعة المال الكامنة وراءه تمامًا. فشراء بقيمة 1 مليار دولار ناتج عن تصفية مراكز البيع (إغلاق المراكز على المكشوف/قصف المراكز) يختلف تأثيره على بنية السوق في المستقبل عن شراء بقيمة 1 مليار دولار ناتج عن تخصيص أصول طويل الأجل.
خامسًا، هل يعني هبوط السعر وتدفق ETF بالضرورة أن الموقف صعودي؟
لا، الجواب طبعًا ليس ذلك.
لا يمكن فهم صافي تدفقات ETF بشكل ميكانيكي على أنه «سيصعد غدًا بالتأكيد». أظهرت الأبحاث الأكاديمية الحالية حول صناديق بيتكوين الفورية في الولايات المتحدة أن ETF يشارك في عملية اكتشاف سعر بيتكوين، كما توجد أبحاث أخرى ترى أن تدفقات أموال ETF يمكن أن توفر متغيرات تفسيرية إضافية لأداء سوق بيتكوين على مراحل.
لكن من ناحية أخرى، فإن صندوق ETF نفسه يقوم أيضًا بعمليات صناعة سوق (Market Making) والمراجحة والتحوط. لذلك، لا يعني تدفق ETF تلقائيًا أن جميع الأموال التي تدخل الصندوق هي أموال نظرة أحادية طويلة الأجل (Bullish) حصراً.
قد توجد أيضًا فجوة زمنية معينة بين تداول حصص ETF والتداول الفعلي لأساس BTC. لذا، حتى لو كانت متطلبات ETF قوية جدًا، فهذا لا يعني بالضرورة أن السعر سيرتفع فورًا وبنفس النسبة.
لذلك ينبغي اعتبار أموال ETF كمؤشر سوقي مهم جدًا، وليس مجرد «إشارة شراء» مبسطة ومباشرة.
سادسًا: الأهم هو: بعد خروج الرافعة المالية، هل بقيت أموال السبوت؟
قد تكون هذه هي المسألة الأكثر جوهرية في السوق الحالية.
افترض أن السوق يحتوي في الوقت نفسه على أموال فورية طويلة الأجل وأموال مضاربة عالية الرافعة. بعد الارتفاع السريع، يندفع المزيد والمزيد من المتداولين للمطاردة (FOMO) وزيادة الرافعة. عندها يبدو السوق قويًا على السطح، لكنه في الواقع قد يصبح أكثر هشاشة تدريجيًا.
بمجرد بدء التصحيح، يتم أولاً تصفية مراكز الرافعة المالية العالية.
إذا حدثت التصفية واستمر تدفق ETF إلى الداخل، وظلت أوامر شراء السبوت موجودة لتستوعب الطلب، وعادت الرسوم/تكلفة التمويل (funding rate) تدريجيًا إلى وضعها الطبيعي، وانخفضت العقود غير المصفاة (open interest)، ثم تمكن السعر في النهاية من الاستقرار، فهذا يعني أن السوق قد أنجز بالفعل عملية «Deleveraging» نموذجية، أي «خفض الرافعة المالية».
باختصار: طرد الأموال غير المستقرة وترك الأموال الأكثر استقرارًا.
قد لا يكون هذا التصحيح أمرًا سيئًا بالضرورة.
الحالة الأكثر خطورة هي عندما تبدأ أموال ETF في الخروج بشكل مستمر، بينما تنفجر مراكز الرافعة المالية باستمرار. حينها قد ينخفض الطلب الفوري مع عمليات التصفية القسرية ويعززان بعضهما البعض، مما يخلق دورة رد فعل سلبية (negative feedback loop).
لذلك، الآن ما يستحق المراقبة حقًا ليس «كم نقطة تراجع BTC اليوم»، بل ما إذا كانت تدفقات أموال صناديق ETF ستواصل التدفق خلال فترة هبوط/تصحيح الأسعار. وهذه إحدى المتغيرات الرئيسية التي تساعدنا على التمييز بين «غسل/تصفية الرافعة المالية بشكل طبيعي» وبين «حدوث تغيّر في الاتجاه».
سابعًا: وول ستريت تغيّر هيكل سوق البيتكوين
لطالما لاحظ محلل صناديق الاستثمار المتداولة في بلومبرغ، إريك بالتشوناس، هذه الظاهرة المهمة مرارًا: حتى مع تعرض البيتكوين لتراجع واضح، يظل مستثمرو صناديق البيتكوين المتداولة (BTC ETF) بشكل إجمالي يُظهرون صلابة قوية في الاحتفاظ.
كما يقوم زميله، محلل صناديق ETF في بلومبرغ James Seyffart، بمتابعة طويلة لتدفقات أموال صناديق ETF الفورية لبيتكوين في الولايات المتحدة، وبنية التكاليف وسلوك المستثمرين.
تشير هذه الظواهر في جوهرها إلى تحول أكبر: أصبحت بيتكوين تدريجيًا سوقًا تشارك فيه أموال مالية تقليدية وصناديق ETF وميزانيات الشركات وحملة العملات على المدى الطويل ومتداولو المشتقات عالية الرافعة، بدلًا من أن يكون السوق في الماضي مهيمنًا عليه بشكل أساسي من متداولين مولودين داخل عالم التشفير (Crypto-native).
وهذا هو سبب أنه لم يعد يكفي اليوم تحليل بيتكوين بالنظر إلى الشموع (K线) فقط.
ثامنًا: ثلاثة مؤشرات تستحق الاهتمام الحقيقي في الفترة المقبلة
إذا أردنا الحكم فيما إذا كان هذا التصحيح يعني «انتهاء الاتجاه» أم أنه «تنظيف/تصفية الرافعة المالية»، فأعتقد أن هناك ثلاثة مؤشرات أكثر أهمية من مجرد تخمين السعر.
الأول هو تدفق أموال ETF، والأهم ألا ننظر إلى يوم واحد بعينه، بل إلى الاستمرارية. قد يأتي تدفق داخلي ضخم ليوم واحد من محفزات مرتبطة بأحداث، لكن تدفقات مستمرة لأكثر من عدة أسابيع من المرجح أن تعكس اتجاه تخصيص الأصول.
ثانيًا هي رافعة المشتقات، مع التركيز على مراقبة Open Interest وFunding Rate وLiquidation. إذا حدث تصحيح في السعر بينما لا ينخفض Open Interest بشكل واضح، وتعود funding rate إلى طبيعتها، وما زال هناك طلب على السبوت، فهذا عادة يعني أن السوق يقلل مخاطر الرافعة المالية.
ثالثًا هو استمرار استيعاب/قبول السوق الفوري بعد التصحيح. وقد تكون هذه أهم نقطة. إذا لم يكن هناك دفع من الرافعة المالية العالية فقط، ومع ذلك ما زال هناك من يرغب في الاستمرار في شراء BTC، فإن أساس الاتجاه يصبح أكثر صحة. بالعكس، إذا بدأت أموال ETF في التحول بشكل مستمر إلى تدفقات خارجية، بينما ينخفض حجم التداول الفوري وتُعاد تكديس الرافعة، فقد تزداد المخاطر بدلًا من أن تنخفض.
الخلاصة: ليست المشكلة «هل حدث هبوط أم لا»، بل من يبيع، ومن يشتري
المكان الذي يصنع فيه السوق غالبًا الوهم هو هنا: عند الصعود، تبدو جميع الأموال متشابهة؛ وعند الهبوط، يصبح من الأسهل فهم من هو المشتري الحقيقي.
يمكن للرافعة المالية قصيرة الأجل أن تدفع السعر، ويمكن لتصفية/ضغط مراكز البيع (short squeeze) أن يخلق ارتفاعًا حادًا، ويمكن لـ FOMO أن تضخم حجم التداول بسرعة. لكن ما يحدد في النهاية إلى أي مدى يمكن للموجة/الجولة أن تصل، ما زال هو الطلب الحقيقي والمستمر.
ولهذا، وأنا أعتقد أن السؤال الذي يستحق الطرح أمام السوق الحالية لم يعد «هل سيرتفع BTC غدًا أم سينخفض»، بل: عندما تُصفَّى أموال الرافعة المالية، هل ما زالت أموال السوق الفوري (السبوت) موجودة؟
وتُظهر البيانات الحالية ظاهرة مثيرة للاهتمام: السعر يمرّ بتصحيح، لكن أموال ETF لم تنسحب مؤقتًا بشكل متزامن.
لكن هذا لا يثبت أن الموجة التالية من الارتفاع ستحدث حتمًا. بل على الأقل يشير ذلك إلى أن هذا التصحيح الحالي لا يمكن اعتباره ببساطة «أن الأموال المؤسسية تغادر السوق».
خلال الأيام القليلة المقبلة، إذا استمر ETF في الحفاظ على صافي تدفقات داخلية، بينما يبرد تدريجيًا تأثير رافعة المشتقات، فسيصبح هذا الانفصال «تصحيح السعر، وتدفق الأموال إلى الداخل» أكثر جدارة بالملاحظة.
وبالعكس، إذا بدأت أموال ETF أيضًا في التحول المستمر إلى سلبية (صافي خروج)، فستحتاج منطق السوق إلى إعادة تقييم.
لذا، ما يستحق المتابعة حقًا ليس من أي شمعة واحدة على الإطلاق.
بل وراء الشموع—إلى أين تتجه الأموال فعلاً.
#BTC #ETH #BNB
