


لم ينته بعد قمة الصين والولايات المتحدة، فقد هبطت أسواق المخاطر قبل الأوان، والمشكلة ليست مقتصرة فقط على تقلبات أسعار النفط الخام! ومن الواضح أن السوق لم يتخلَّ تمامًا بعد عن شبح رفع الفائدة!
احتمال رفع الفائدة في أكتوبر يرتفع بشكل حاد إلى 75.3%، وبدأ السوق في تسعير رفع الفائدة في أكتوبر، ما أدى إلى ارتفاع احتمالات رفع الفائدة ليس فقط بسبب أسعار الطاقة، بل أيضًا بسبب مشكلة التضخم الداخلي في الولايات المتحدة
تراجعت أسعار خام برنت بوضوح هذا الأسبوع، وخصوصًا بعد اختراقها حاجز 100 دولار، إذ أدى ذلك إلى تخفيف الضغط على المدى القصير مما أثار ارتدادًا قويًا، لكن عوائد سوق السندات لم تنخفض بشكل ملحوظ، وهذا يثير سؤالًا محوريًا: في الوقت الحالي، لم يعد التضخم يعتمد على أسعار الطاقة وحدها بشكل كافٍ للحد منه
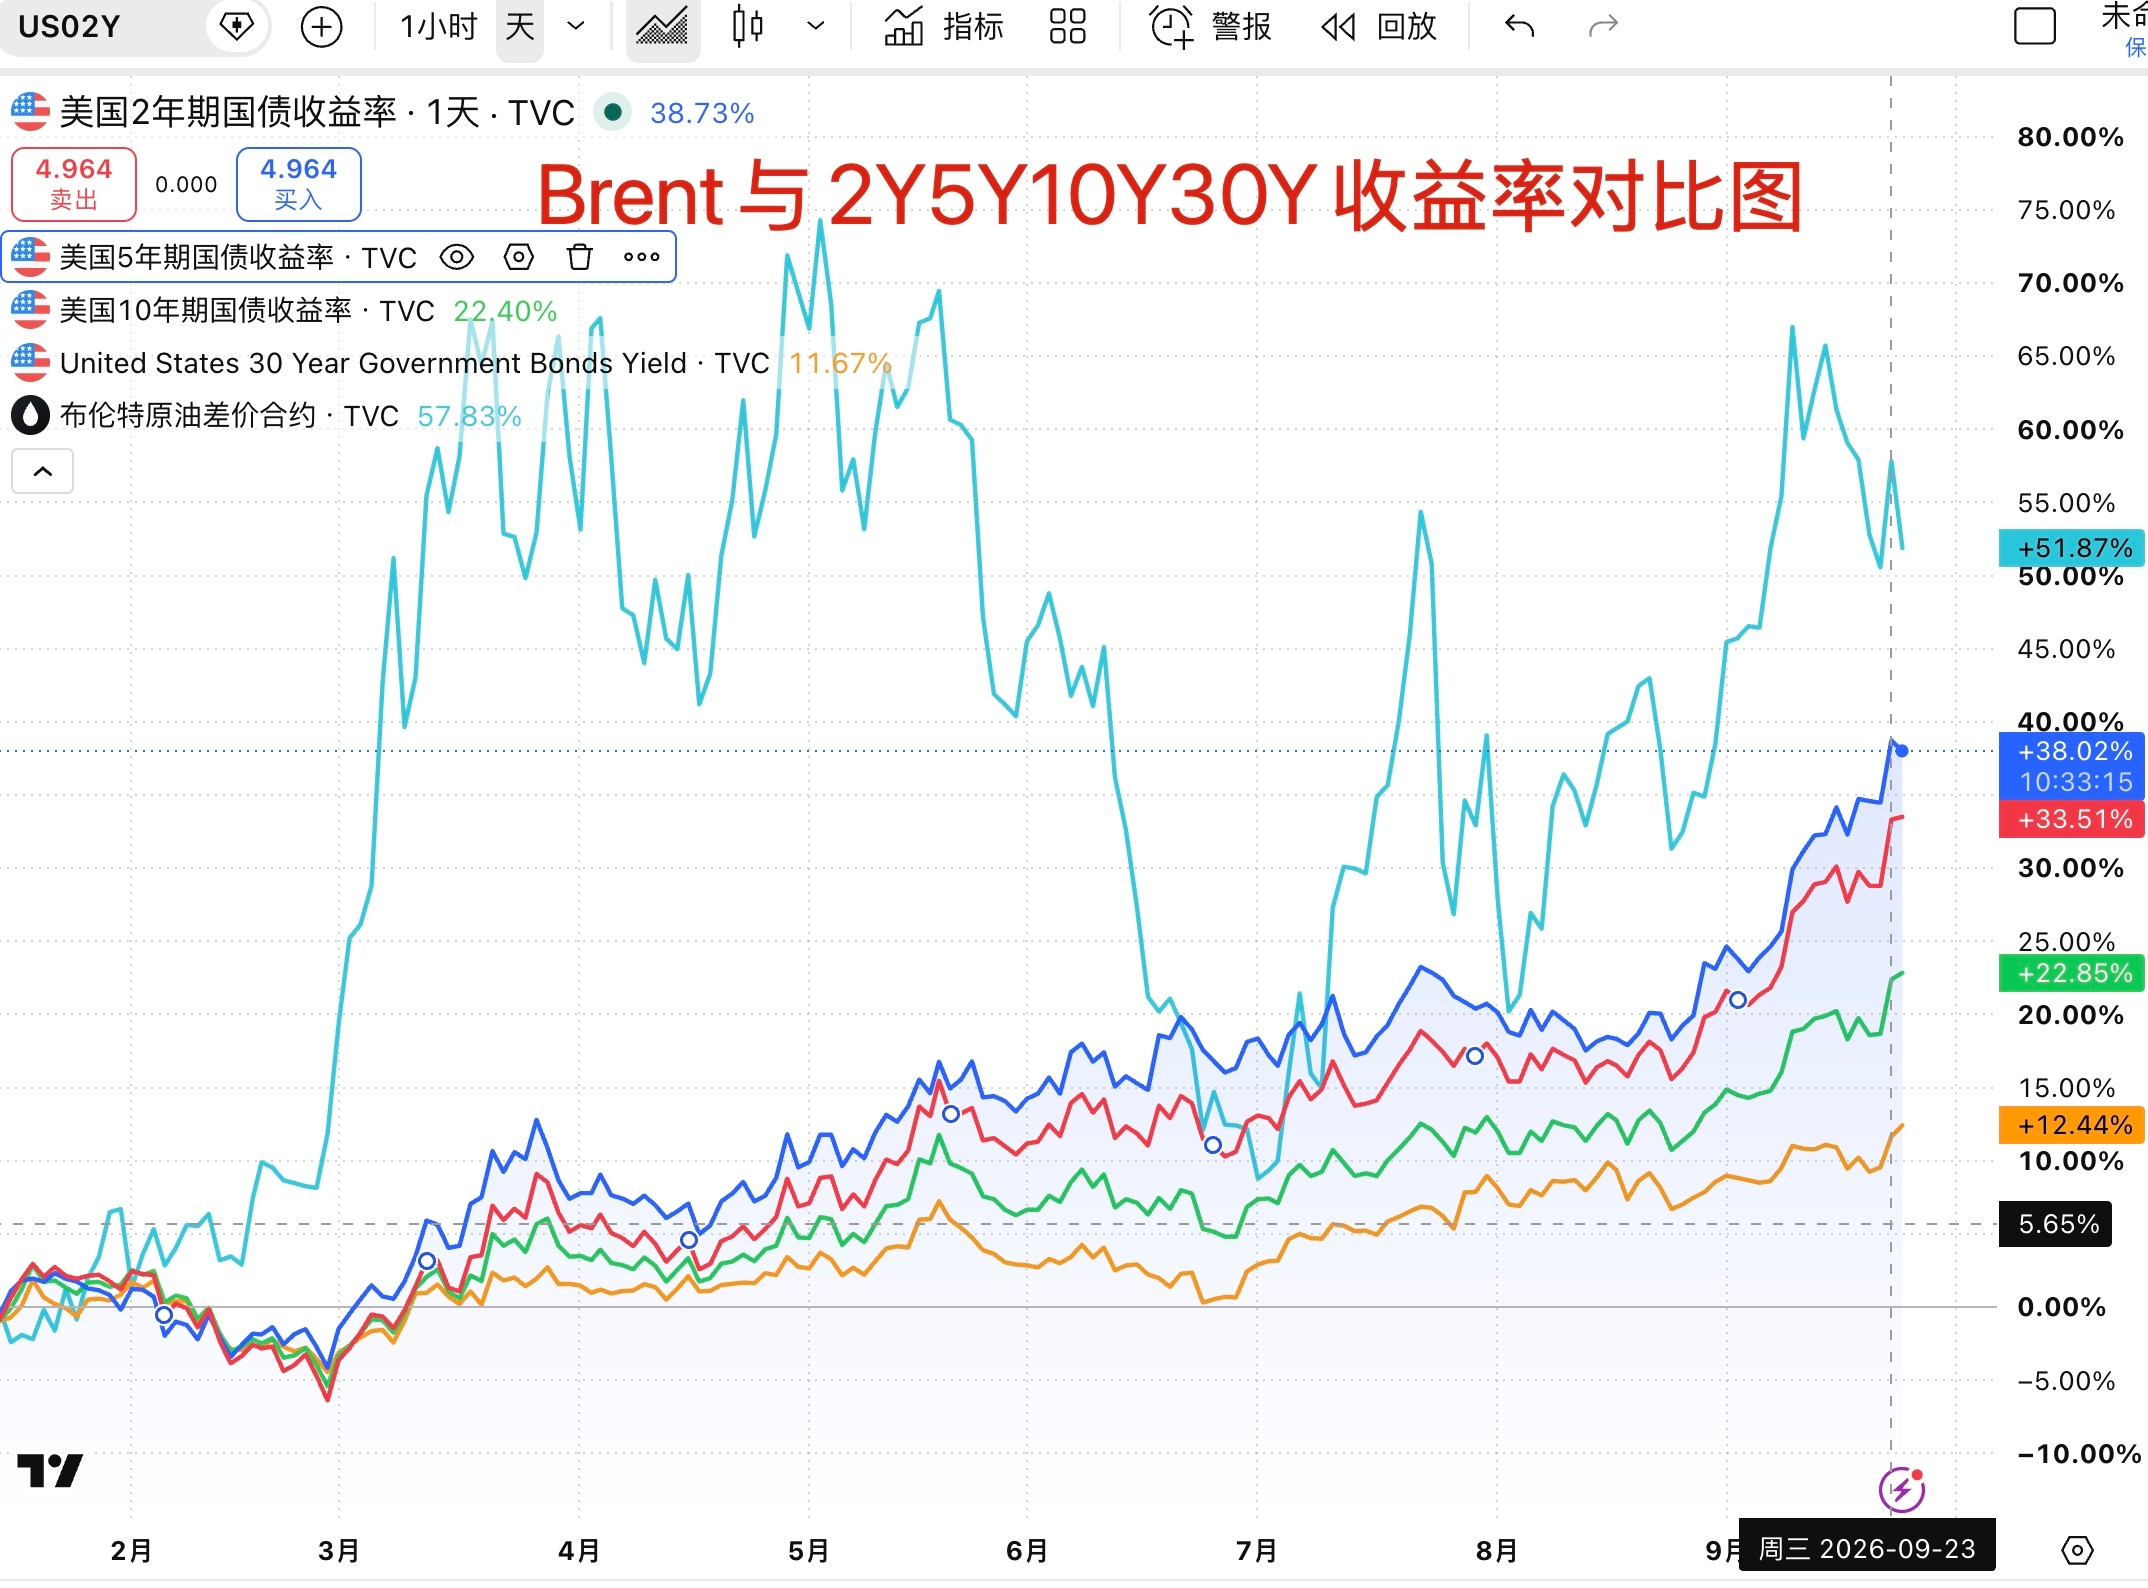
حتى الآن، فإن عوائد سندات الخزانة الأمريكية لأجل 5 و10 و30 سنوات تسجل أعلى مستوياتها منذ عام 2007. وتتعرض سندات الخزانة لبيعٍ مكثف بلا رحمة. وبالاقتران مع مؤشر Brent، وعندما يهبط النفط الخام العالمي إلى 99 دولارًا، لم تنخفض عوائد الطرف الطويل في سوق السندات، بل سجلت قمة جديدة. وهذا يعني أن مشكلة التضخم في الولايات المتحدة ليست ناجمة عن أسعار النفط وحدها.
عندما لا تتبع عوائد الطرف الطويل هبوط أسعار النفط الخام، فهذا يعني أن مخاوف السوق من التضخم لا تتعلق فقط بصدمة النفط، بل توجد أيضًا مشكلة تضخم داخلية. بدأ السوق يقلق من أنه حتى إذا عادت أسعار النفط الخام للانخفاض مستقبلًا، سيبقى التضخم لزجًا. وبالإضافة إلى ذلك، يواصل أعضاء مجلس الاحتياطي الفيدرالي إصدار إشارات متكررة بالاستمرار في رفع الفائدة. هذان العاملان أدّيا مباشرةً إلى قفز احتمال رفع الفائدة في أكتوبر إلى أكثر من 70%. وبدأ السوق يحدد تسعيرًا مبدئيًا لرفع الفائدة في أكتوبر #美国30年期国债收益率触及2004年来最高
بعد أن تم تنفيذ رفع الفائدة في سبتمبر الماضي، ارتد السوق. وكان كثير من الأصدقاء يعتقدون أن تأثير رفع الفائدة على الأصول ذات المخاطر محدود، بل وتوصلوا إلى سردية “ارتفاع بسبب رفع الفائدة”. لكن في ذلك الوقت كان احتمال رفع الفائدة في أكتوبر لا يزال 50% فقط، كما أن عوائد الطرف الطويل كانت قد هبطت على المدى القصير. أما الآن فقد ارتفع احتمال رفع الفائدة في أكتوبر إلى أكثر من 70%، وتواصل عوائد سوق السندات الارتفاع. ومع عاملين مزدوجين كهذين، فمن الواضح أن أسواق المخاطرة لا يمكنها البقاء بمعزل عن التأثيرات. وهذه أيضًا هي السبب الرئيسي الذي كنت أؤكد عليه الأسبوع الماضي أن المخاطر المحتملة لا تزال قائمة
المشكلة التي يواجهها السوق الآن هي: احتمال رفع الفائدة في أكتوبر مرتفع، واحتمال أن يواصل الاحتياطي الفيدرالي سلسلة زيادات الفائدة يزداد بشكل كبير. ثانيًا، لا يمكن كبح عوائد السندات طويلة الأجل، كما أن سياسات وزارة الخزانة فقدت مفعولها مؤقتًا. كما أن اتجاه هبوط النفط الخام لم ينفتح بالكامل بعد، وحتى وجود مخاطرة كامنة بتضخمٍ لزِج ووجود تضخم ثانوي محتمل. وبشكلٍ عام، تُظهر الصورة الإجمالية عوامل غير مواتية للسوق.
في الوقت الحالي، فإن فك ضيق السوق يتمثل في جوهره في عودة سريعة للمفاوضات بين إيران وأمريكا. وكذلك هبوط سريع لسعر النفط الخام إلى 95 وحتى دون 90 دولارًا. ومن الخارج، يساعد ذلك على تخفيف ضغوط التضخم قصيرة الأجل. ثانيًا، يتعين على وزارة الخزانة زيادة حجم عمليات إعادة الشراء (الاستبدال/إعادة الشراء)، لتكون داعمًا لسوق السندات (托盘)، وكبح قفزات عوائد السندات طويلة وقصيرة الأجل. ثم ظهور مؤشرات تهدئة في بيانات التضخم لشهر سبتمبر… فقط حينها يمكن أن تُخفَّف تمامًا حالة الضيق الحالية لدى السوق.
بالطبع، إذا نظرنا من زاوية أخرى: إذا اندلعت خلال الفترة القريبة مخاطر بشكل متكرر وبشكل حاد، وقام الاحتياطي الفيدرالي برفع الفائدة مرة أخرى في أكتوبر للحد من الأصول عالية المخاطر، فقد لا يكون ذلك أمرًا سيئًا للمستقبل. سواء بالنسبة لأسهم السوق الأمريكي، أو #Bitcoin؛ فمن الواضح أن الكثيرين لم يلحقوا بركب الصعود بعد. وإذا أمكن خلال الأشهر القليلة القادمة توفير ما يُشبه “فرصة هبوط ذهبية”، فأنا أعتقد أنها ستكون فرصة جيدة للركوب (الدخول) والاحتفاظ.
وفي الوقت نفسه، فإن ارتفاع عوائد الطرف الطويل يضغط على الذهب. لكن مع وجود مشكلة العجز المرتفع عالميًا، ومخاطر سوق السندات، فإن ذلك يزيد في الواقع من أهمية الذهب كموجود للتحوط من المخاطر في المستقبل. وإذا استمر الذهب في الفترة القريبة بالانخفاض القسري والعودة إلى نطاق 4000 تقريبًا، فأرى أنها فرصة شراء جيدة جدًا وكذلك فرصة للاحتفاظ!