لماذا صارت شركة ستاندرد تشارترد فجأة تُظهر اهتمامًا كبيرًا بـ $SKY ، أي أصلًا MakerDAO ثم أعيدت تسميته إلى SKY. صحيح أنه بعد تغيير الاسم أصبح كثيرون لا يعرفون SKY. وإذا ذُكر MakerDao فسيرفع “القدامى” من المستثمرين (المحترفين القدماء) أعينهم ويعرفون كل شيء.
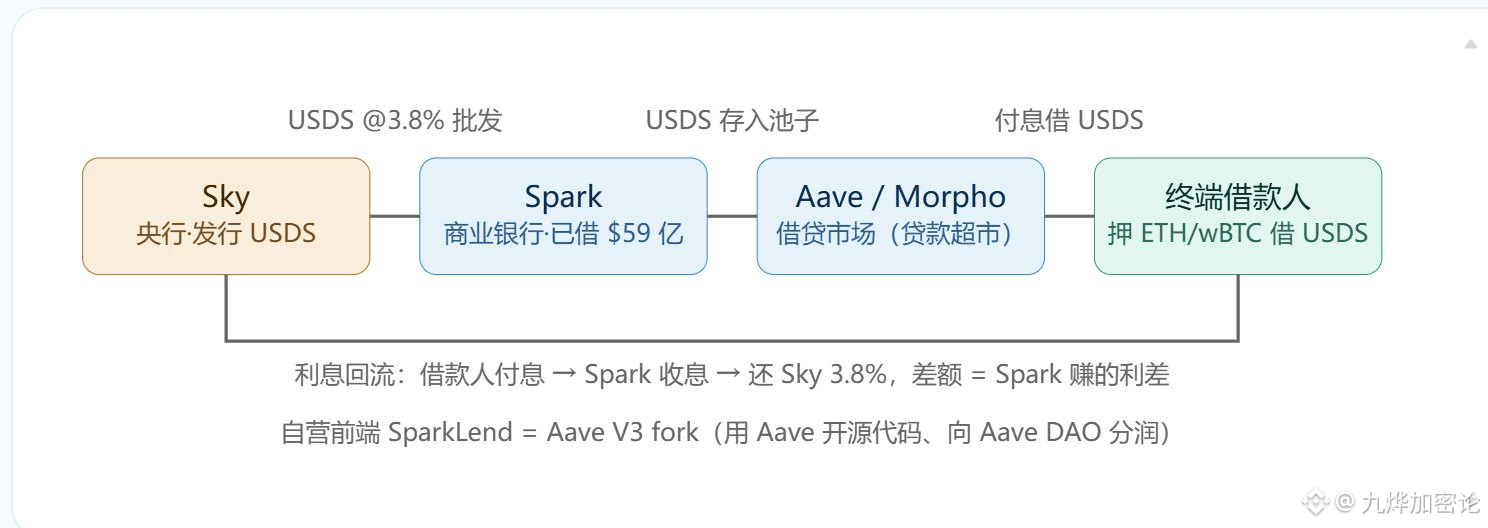
منطقه كالتالي: ستقوم SKY بدور 【البنك المركزي الفيدرالي للـ DeFi】:
1، إصدار عملة USDS + DAI بإجمالي تداول يتجاوز 12 مليار دولار+. ارتفع USDS في عام 2025 بنسبة 74% إلى حوالي ~9.2 مليار دولار، لتصبح جهة الإصدار الثالثة عالميًا من حيث العملات المستقرة (فقط بعد Tether وCircle)، وأكبر جهة إصدار للعملات المستقرة التي تحمل عائدًا.
2، وضع قواعد الحوكمة وإطارها الذي يقيّد حدود سلوك الـ Agents (أدوار البنوك التجارية).
3، إقراض/تقديم “سعر فائدة الجملة” عبر الإقراض إلى Agents بحصول SKY على ~3.8% كـسعر فائدة معياري (أي ما يعادل سعر فائدة الجملة).
ترابط السلسلة:
Sky تُسيّل السيولة → Spark ينقلها → تعمّق $AAVE $MORPHO pool → ينخفض معدل فائدة الاقتراض → يرتفع الطلب على USDS → يعود المزيد من الأموال إلى SKY عبر عمليات إعادة الشراء (buyback).
إن جوهر توصيف ستاندرد تشارترد لـ “البنك الفيدرالي” هو أن SKY عبر تعديل سعر الفائدة بالجملة 3.8% فعليًا تقوم بـ”رفع/خفض الفائدة” في سوق إقراض واقتراض الـ DeFi بأكمله—وهذه أيضًا هي مسار الانتقال الفعلي لرافعة التقييم في نموذجها: “رفع سقف اقتراض Agent من 5.9 مليارات دولار إلى 17.5 مليار دولار”.
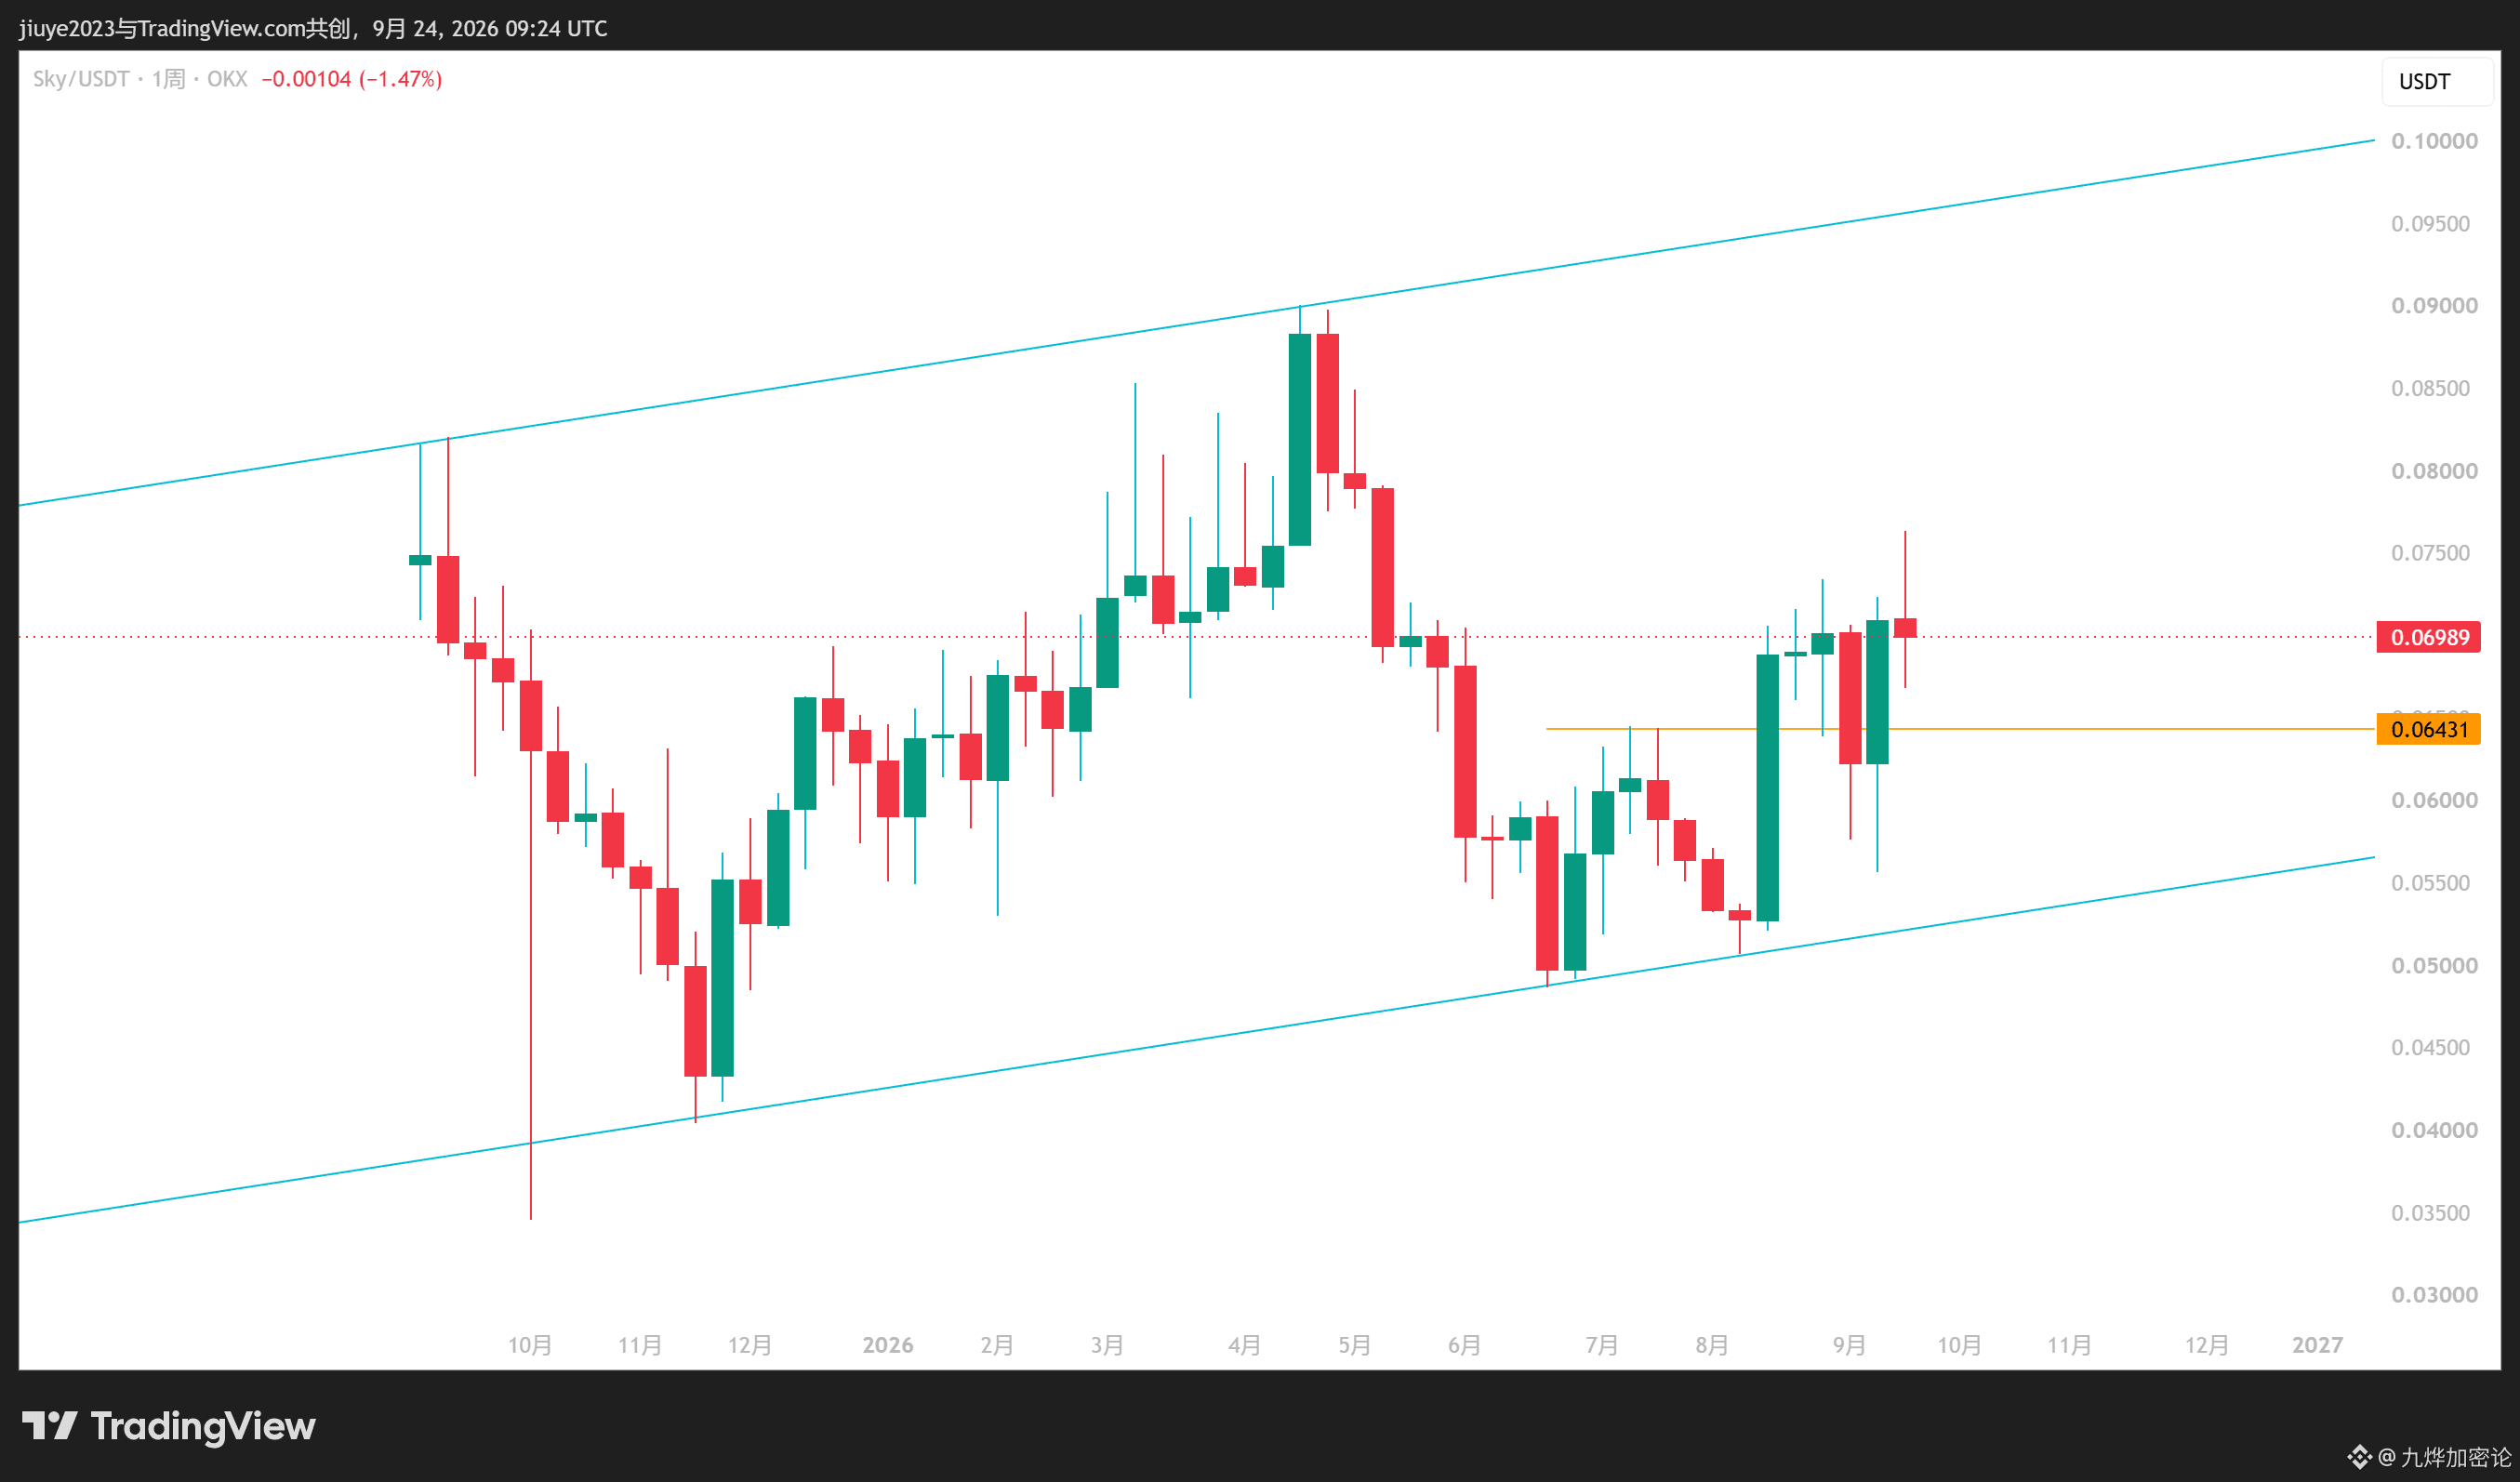
من الجانب الفني: سعر SKY أنهى بالفعل تشكيل القاع المزدوج، وتجاوز مستوى خط العنق عند 0.065 دولار. وبعد ذلك، فمن المرجح أن يتوجه لاختبار/اقتلاع الحد العلوي لنطاق الصعود (قناة الاندفاع).