


أصلي|أودايلي ديلي بلانيت(@OdailyChina)
الكاتب|Wenser(@wenser 2010)
هل ستصبح Avalanche شبكة البلوك تشين الرسمية للترميز التابعة لمجموعة ICE، الشركة الأم لبورصة نيويورك (NYSE)؟
في الأسبوع الماضي، صرّح رئيس Ava Labs، كوبر، علنًا بأن بورصة نيويورك كانت تختبر تقنية Avalanche طوال العام الماضي وتقيّم المسار العملي لربطها بأنظمة التداول القائمة؛ وفي الوقت الحالي، أقيمت بين الطرفين علاقة تعاون، لكن بورصة نيويورك لم تُؤكّد بعد بشكل نهائي ما إذا كانت ستختار Avalanche كمنصة بلوك تشين للأوراق المالية المرمّزة. أما جهة ICE، فقد ذكرت أن التعاون بين الطرفين وثيق، وأن سلسلة Avalanche تلبي عدة متطلبات، لكن الطرفين لم يعلنا حتى الآن أنهما اختارا بعضهما البعض.
في يناير من هذا العام، أعلنت بورصة نيويورك عزمها إطلاق منصة لتداول الأسهم الأمريكية وصناديق ETF المرمّزة وتسويتها على السلسلة؛ وفي أغسطس، استثمرت ICE، الشركة الأم لبورصة نيويورك، في tZERO، وجعلتها شريكًا للمنصة.
مع فتح هيئة SEC الأمريكية المجال أمام سياسة الإعفاء الابتكاري لمنصات تداول الأسهم المرمّزة، انتقلت بؤرة الجولة الجديدة من التنافس بين سلاسل الكتل العامة إلى الاتصال بمنصات تداول السيولة في الأسواق المالية التقليدية.
لماذا اختارت ICE النظر إلى Avalanche؟ القوة التقنية، والمزايا التنظيمية، والتجارب الناجحة
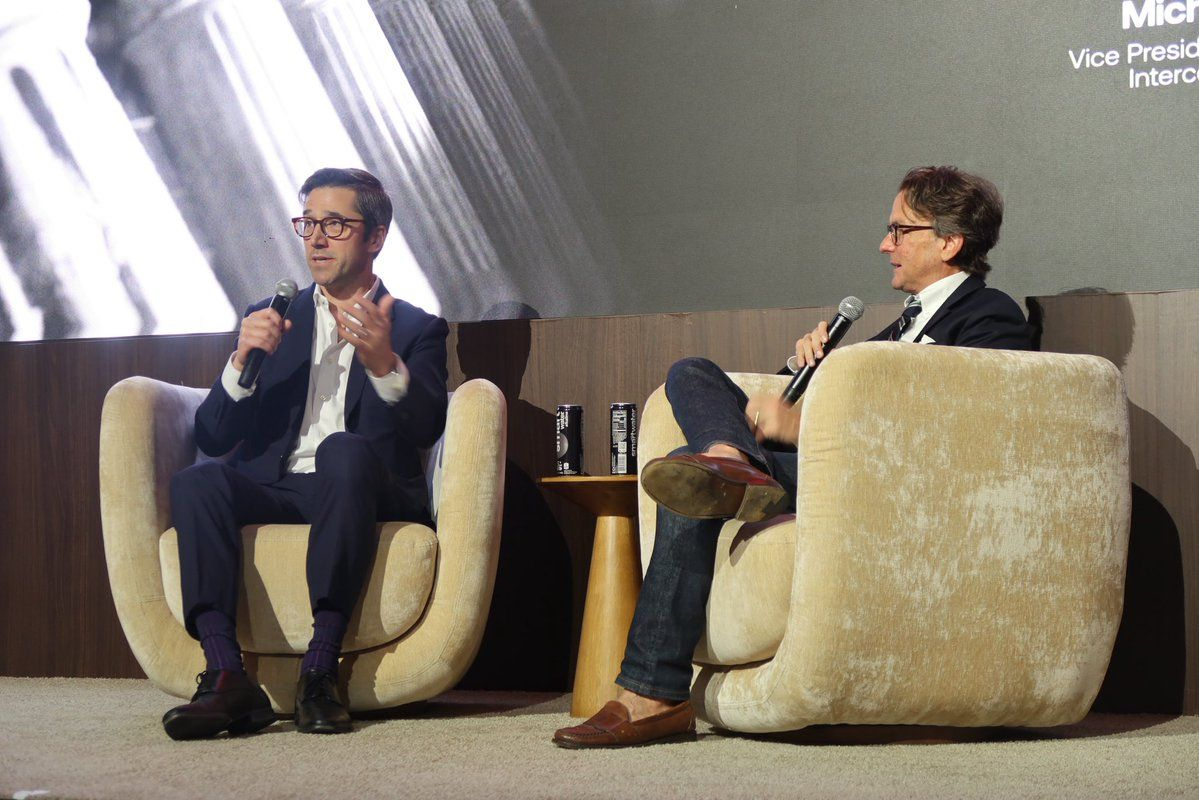
في قمة Avalanche التي عُقدت الأسبوع الماضي، قال مايكل بلاوغروند، رئيس التخطيط الاستراتيجي في ICE، إن الشركة «تواصلت عن كثب» مع فريق Avalanche خلال تقييمها لمنصات البلوك تشين، وأضاف: «تستوفي Avalanche متطلباتنا من نواحٍ كثيرة».
وبالنظر إلى المعلومات المتاحة، فإن أبرز أسباب اعتبار سلسلة Avalanche «شريكًا محتملًا» لـ ICE ثلاثة:
أولًا، القوة التقنية الكبيرة التي راكمتها سلسلة Avalanche.
بصفتها سلسلة كتل عامة عريقة، راكمت Avalanche خبرة في أداء سلاسل الكتل العامة، ودعم المحافظ المؤسسية، وقابلية التشغيل البيني، والقدرة على الاتصال بالبنية التحتية الحالية للأوراق المالية. كما أن متوسط تكلفة المعاملة فيها منخفض للغاية، إذ يتراوح عادةً بين 0.001 و0.02 دولار.
ثانيًا، المزايا التنظيمية لسلسلة Avalanche.
إلى جانب المزايا الطبيعية التي تتمتع بها الشركات الأمريكية المحلية، تتيح سلسلة Avalanche، على خلاف سائر سلاسل الكتل العامة المفتوحة، للمؤسسات إدماج قواعد الامتثال مباشرة على مستوى البروتوكول، مع الحفاظ على قابلية التشغيل البيني مع منظومة أوسع. وتشمل الوظائف ذات الصلة قوائم السماح للمستخدمين والمعاملات، والتحكم في صلاحيات المدقّقين، والتحكم في نشر العقود، والعزل والتحكم المستقل، وإطار Evergreen المؤسسي، وتحقيق التوازن بين الخصوصية والتدقيق. ببساطة، يمكن للمؤسسات تبنّيها بمرونة مع استيفاء متطلبات الامتثال التنظيمي. كما تُعد صناديق ETF المرتبطة برموز Avalanche ومنتجات التداول الفوري في البورصات، التي أطلقتها سابقًا شركات مثل VanEck وBitwise وGrayscale، أحد الشواهد على إحكام امتثالها.
ثالثًا، التجارب الناجحة على سلسلة Avalanche.
تشمل التجارب التي تعمل على سلسلة Avalanche وتفي بالمتطلبات التنظيمية المحلية: العملة المستقرة لولاية وايومنغ الأمريكية، وسجلات ملكية المركبات التابعة لإدارة المركبات الآلية في كاليفورنيا، وأول عملة مستقرة مدعومة بالوون الكوري KRW1، التي أطلقتها BDACS، وهي شركة كورية لحفظ الأصول المشفرة؛ ومنصة الأصول متعددة الرموز القائمة على Avalanche، التي أطلقتها شركة المدفوعات اليابانية العملاقة TIS؛ ونظام UAE PASS للهوية الرقمية، الذي أطلقته الإمارات العربية المتحدة اعتمادًا على Avalanche؛ وترميز أصول بقيمة 2.7 مليار دولار على السلسلة عبر منصة Progmat اليابانية لرموز الأوراق المالية؛ ومنصة الأوراق المالية المرمّزة التي أنشأتها شركة Hanwha Investment & Securities اعتمادًا على Avalanche. أما في مجال التجارب الناجحة القائمة، فقد حققت Avalanche نتائج لافتة.
مسار التحالف بين بورصات الأوراق المالية وسلاسل الكتل العامة: حاجة متبادلة، لا منافسة على الأفضلية
وفي المناسبة نفسها، قال رئيس Ava Labs، كوبر، إنه يتوقع أن تبدأ بعض منصات تداول الأوراق المالية بتوفير التداول على مدار 24 ساعة في أيام العمل خلال العام المقبل.
وقال: «هل ستكون من البورصات الرئيسية؟ هل ستكون من أكبر بورصات الأوراق المالية في العالم، مثل بورصة لندن أو بورصة نيويورك أو بورصة شيكاغو التجارية؟ لست متأكدًا من ذلك. هناك عدد كبير من منصات تداول الأوراق المالية الأصغر حجمًا التي تعمل بقوة على إثبات جاذبيتها عالميًا لاستقطاب السيولة».
من الواضح أن إدخال شبكات البلوك تشين العامة وإطلاق منصات للترميز أصبحا، إلى حد ما، موضع إجماع بين كثير من بورصات الأوراق المالية. فبناء شبكة بلوك تشين من الصفر لا يطرح تحديات تقنية ويتطلب وقتًا فحسب، بل يحرمها أيضًا من فرص النمو الإضافية التي يتيحها الاتصال بمنظومة بلوك تشين ناضجة. حتى Robinhood، منصة الوساطة الشهيرة، لم تختر بناء شبكة بلوك تشين خاصة بها من الصفر، بل أطلقت Robinhood Chain بالاستناد إلى الأساس التقني لشبكات الطبقة الثانية ضمن منظومة Ethereum، لتجمع اليوم بين أصول RWA وعملات الميم بوصفهما ركيزتين لها.
أما بالنسبة إلى كثير من شبكات البلوك تشين العامة، فلم تعد المساحة المريحة التي يوفرها السوق الأصلي للعملات المشفرة كافية لدعم طموحات أكبر ونمو طويل الأمد. ولجذب مزيد من المستخدمين وحجم التداول ومشاريع بناء المنظومة، لا بد من التحول والتعاون مع أنظمة أوسع نطاقًا. وتُعد بورصات الأوراق المالية التقليدية الخيار الأمثل لذلك.
ولا سيما بورصتا نيويورك وناسداك، وهما من كبرى بورصات الأسهم الأمريكية، إذ تمثل أحجام التداول والسيولة وقاعدة المستخدمين لديهما كنزًا هائلًا تطمح إليه شبكات البلوك تشين المشفرة. وفي المستقبل القريب، ومع اجتياز منصات ترميز الأسهم مراجعة الجهات التنظيمية، ستتمكن شبكات التسوية والتداول التي تختارها بورصات الأوراق المالية التقليدية في نهاية المطاف من تحقيق قفزة نوعية بفضل الدعم الذي توفره علاماتها التجارية. وبالمقارنة معها، لا تمثل القيمة الإجمالية المقفلة (TVL) في مختلف منظومات سوق العملات المشفرة اليوم سوى جزء ضئيل.
بالمقارنة مع سرديات طلبات صناديق ETF السابقة، وخزائن الشركات المدرجة وغيرها، قد يتوقف تحديد السردية المؤسسية التالية التي ستقود تطور قطاع العملات المشفرة على منظومة الشركاء التي تستحدثها بورصات الأوراق المالية التقليدية. وسيواكب ذلك إصلاحات تنظيمية تقودها جهات مثل هيئة الأوراق المالية والبورصات الأمريكية (SEC) ولجنة تداول السلع الآجلة (CFTC)، ما يدفع سوق العملات المشفرة إلى منحنى نمو ثانٍ، ويفتح أمام السوق فرصة حقيقية للانفجار إلى نطاق التريليونات.
قراءات موصى بها
هيئة SEC الأمريكية تفتح «صندوق باندورا»: انطلاق تداول الأسهم المرمّزة على السلسلة رسميًا
إعفاء SEC «الابتكاري» لخمس سنوات يدخل حيز التنفيذ: من سيحصل على تذكرة دخول إلى الأسهم الأمريكية المرمّزة؟