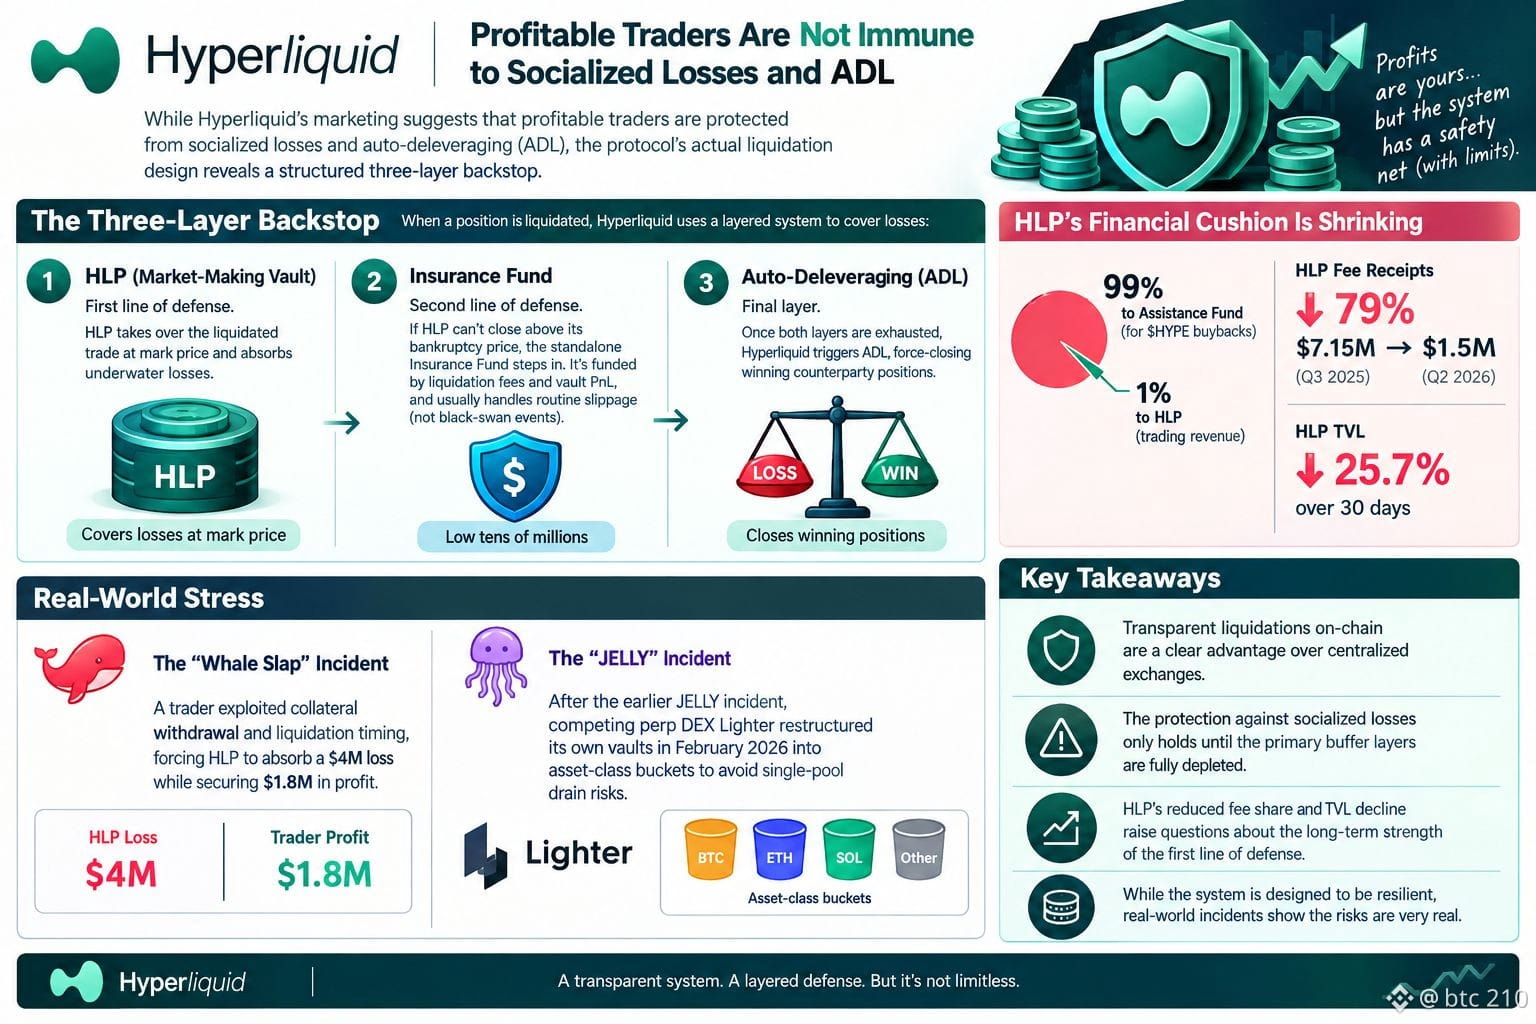
غالبًا ما تبرز تسويق Hyperliquid أن المتداولين المربحين محصّنون ضد الخسائر المُشتركة وعمليات الإلزام بالإغلاق تلقائيًا (ADL). ومع ذلك، يكشف فحص تصميم التصفية الموثّق في البروتوكول عن آلية احتياط منظمة من ثلاث طبقات.
عند تصفية مركز ما، يعمل HLP (محفظة صانع السوق لدى Hyperliquid) كخط الدفاع الأول، إذ يتولى الصفقة بسعر العلامة (mark price) ويمتص الخسائر التي تقع تحت مستوى التعادل. إذا لم يستطع HLP الإغلاق فوق سعر الإفلاس الخاص به، يتدخل صندوق التأمين المستقل المموّل من رسوم التصفية وPnL المحفظة. وباعتباره موجودًا في نطاق عشرات الملايين المنخفضة، يتعامل هذا الصندوق مع الانزلاقات الروتينية أكثر من كونه يتعامل مع أحداث “البجعة السوداء”. وعندما تنفد كلتا الطبقتين، يقوم Hyperliquid بتفعيل الإلزام بإغلاق المراكز تلقائيًا (Auto-Deleveraging)، مما يؤدي إلى إغلاق المراكز الرابحة للطرف المقابل بالقوة.
وفي الوقت نفسه، ضاق هامش الأمان المالي لدى HLP. تُظهر بيانات DefiLlama أن HLP يتلقى 1% فقط من إيرادات التداول، بينما يتم تحويل 99% إلى صندوق المساعدة (Assistance Fund) لعمليات إعادة شراء $HYPE . ونتيجة لذلك، انخفضت حصيلة رسوم HLP بنسبة 79% من 7.15 مليون دولار في الربع الثالث 2025 إلى 1.5 مليون دولار في الربع الثاني 2026، بينما انخفض TVL بنسبة 25.7% خلال 30 يومًا.
واجهت الآلية ضغوطًا حقيقية في الواقع. أثناء حادثة "Whale Slap"، استغل متداول سحب الضمانات وتوقيت التصفية، ما أجبر HLP على تحمل خسارة قدرها 4 ملايين دولار مع تأمين ربح قدره 1.8 مليون دولار. ووفقًا للحادثة السابقة "JELLY"، قامت بورصة DEX للبيربز المنافسة Lighter بإعادة هيكلة محافظها في فبراير 2026 إلى مجموعات حسب فئات الأصول لتجنب مخاطر استنزاف مجمع واحد فقط.
على الرغم من أن تصفيات Hyperliquid الشفافة على السلسلة تمنح مزايا واضحة مقارنة بالبورصات المركزية، فإن الحماية من الخسائر المُشتركة لا تبقى قائمة إلا إلى أن تنفد بالكامل طبقات الاحتياط الأساسية.$HYPE , $BTC #US10YTreasuryYieldHits19YearHigh