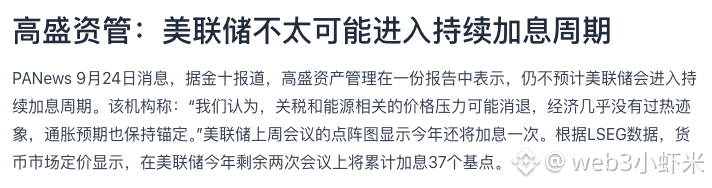
قدّمت شركة جولدمان ساكس لإدارة الأصول في تقريرٍ ما حكمًا يختلف عن تسعير السوق: فهي لا تزال لا تتوقع أن يدخل مجلس الاحتياطي الفيدرالي في دورة تشديد مستمرة لأسعار الفائدة. وهناك ثلاثة أسباب—قد يتلاشى ضغط الأسعار المرتبط بالرسوم الجمركية وبأسعار الطاقة، والاقتصاد لا يُظهر علامات تُذكر على فرط السخونة، كما تظل توقعات التضخم مُثبتة.
لكن التسعير قصير الأجل في السوق أكثر تشددًا. ووفقًا لبيانات LSEG، يرى سوق المال أن لدى مجلس الاحتياطي الفيدرالي زيادتين إضافيتين هذا العام ستبلغان مجتمعتين 37 نقطة أساس. كما تُظهر مصفوفة النقاط من الاجتماع الأسبوع الماضي أنه من المتوقع أيضًا إجراء زيادة واحدة إضافية هذا العام. وبعبارة أخرى، ينظر لدى جولدمان ساكس لإدارة الأصول إلى «طول» دورة الزيادات، بينما ينظر تسعير السوق إلى «حجم» الزيادتين القادمتين، ولا يتعارض الأمران بالضرورة بشكل كامل.
بالنسبة إلى سوق العملات الرقمية، فإن سلسلة انتقال الأثر ترتبط بتوقعات الفائدة وليس بتأثير اجتماع واحد فقط. فإذا تم تسعير الزيادة على أنها حدثٌ لمرة واحدة وليست دورة مستمرة، فإن مساحة ارتفاع المعدلات الفعلية ستكون محدودة، وسيكون الضغط على الدولار وعوائد سندات الخزانة الأمريكية أكثر قابلية للتحكم؛ وبذلك، فإن انضغاط شهية المخاطرة لن يكون قويًا. أما في المقابل، إذا أدّت بيانات التضخم اللاحقة إلى تعديل تصور السوق من «زيادة واحدة أخرى» إلى «زيادات عدة»، فستتراجع توقعات السيولة، وغالبًا ما تتحمل الأصول عالية بيتا وطأة أكبر أولًا.
في الوقت الحالي لا يمكن الحكم على من هو على صواب ومن هو على خطأ. إذ إن جولدمان ساكس لإدارة الأصول نفسها تستخدم عبارات من نوع «قد يتلاشى» و«لا تكاد» تترك هامشًا للتغيير، وهي آراء مؤسسية وليست حقائق راسخة.
الخطوة التالية ترتهن لمتغيرين: أولهما هو المسار الفعلي للرسوم الجمركية وأسعار الطاقة، وهو ما يحدد ما إذا كانت فرضية هبوط التضخم لدى جولدمان ساكس لإدارة الأصول يمكن أن تصمد؛ وثانيهما بيانات التضخم والوظائف قبل الاجتماعين المتبقيين، لمعرفة ما إذا كانت الـ37 نقطة أساس التي يراها تسعير السوق سيتم رفعها أم تعديلها إلى الأسفل.
#美联储 #التضخم
لكن التسعير قصير الأجل في السوق أكثر تشددًا. ووفقًا لبيانات LSEG، يرى سوق المال أن لدى مجلس الاحتياطي الفيدرالي زيادتين إضافيتين هذا العام ستبلغان مجتمعتين 37 نقطة أساس. كما تُظهر مصفوفة النقاط من الاجتماع الأسبوع الماضي أنه من المتوقع أيضًا إجراء زيادة واحدة إضافية هذا العام. وبعبارة أخرى، ينظر لدى جولدمان ساكس لإدارة الأصول إلى «طول» دورة الزيادات، بينما ينظر تسعير السوق إلى «حجم» الزيادتين القادمتين، ولا يتعارض الأمران بالضرورة بشكل كامل.
بالنسبة إلى سوق العملات الرقمية، فإن سلسلة انتقال الأثر ترتبط بتوقعات الفائدة وليس بتأثير اجتماع واحد فقط. فإذا تم تسعير الزيادة على أنها حدثٌ لمرة واحدة وليست دورة مستمرة، فإن مساحة ارتفاع المعدلات الفعلية ستكون محدودة، وسيكون الضغط على الدولار وعوائد سندات الخزانة الأمريكية أكثر قابلية للتحكم؛ وبذلك، فإن انضغاط شهية المخاطرة لن يكون قويًا. أما في المقابل، إذا أدّت بيانات التضخم اللاحقة إلى تعديل تصور السوق من «زيادة واحدة أخرى» إلى «زيادات عدة»، فستتراجع توقعات السيولة، وغالبًا ما تتحمل الأصول عالية بيتا وطأة أكبر أولًا.
في الوقت الحالي لا يمكن الحكم على من هو على صواب ومن هو على خطأ. إذ إن جولدمان ساكس لإدارة الأصول نفسها تستخدم عبارات من نوع «قد يتلاشى» و«لا تكاد» تترك هامشًا للتغيير، وهي آراء مؤسسية وليست حقائق راسخة.
الخطوة التالية ترتهن لمتغيرين: أولهما هو المسار الفعلي للرسوم الجمركية وأسعار الطاقة، وهو ما يحدد ما إذا كانت فرضية هبوط التضخم لدى جولدمان ساكس لإدارة الأصول يمكن أن تصمد؛ وثانيهما بيانات التضخم والوظائف قبل الاجتماعين المتبقيين، لمعرفة ما إذا كانت الـ37 نقطة أساس التي يراها تسعير السوق سيتم رفعها أم تعديلها إلى الأسفل.
#美联储 #التضخم