
الجميع يراقب سباق شريحة الذكاء الاصطناعي. أنا أراقب ما يحدث عندما يصل فاتورة الكهرباء.
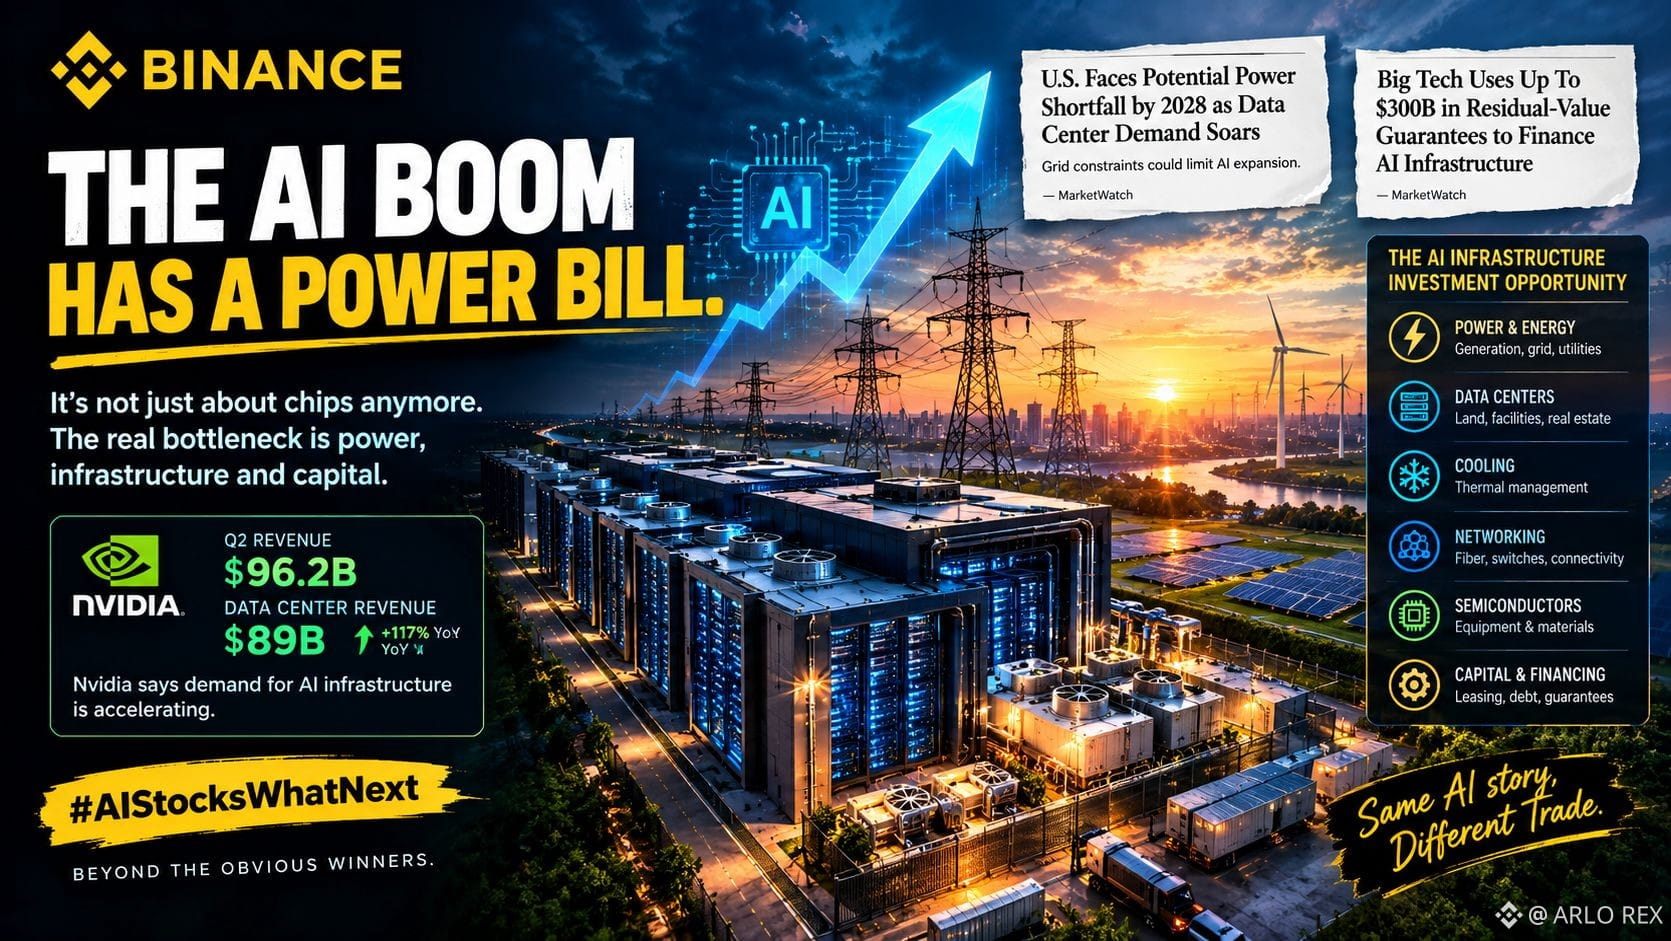
أرقام نفيديا توضح لماذا يصعب تجاهل طفرة الذكاء الاصطناعي: الربع الأخير حقق 96.2 مليار دولار من الإيرادات، بما في ذلك 89 مليار دولار من مركز البيانات، بزيادة 117% على أساس سنوي. كما تقول نفيديا إن الطلب على بنية الذكاء الاصطناعي التحتية يتسارع.
لكن الذكاء الاصطناعي يحتاج إلى أكثر من وحدات معالجة الرسوميات.
يحتاج إلى الكهرباء، ومراكز البيانات، والتبريد، والشبكات، والأراضي — وأحجام هائلة من رأس المال.
وهذا يطرح سؤال استثماري مختلف:
ماذا يحدث عندما ينمو الطلب على الذكاء الاصطناعي أسرع من البنية التحتية اللازمة لدعمه؟
تشير تقديرات حديثة إلى احتمال عجز محتمل في إمدادات الطاقة في الولايات المتحدة بحلول 2028 مع استمرار توسع طلب مراكز البيانات. وفي الوقت نفسه، تستخدم شركات التكنولوجيا الكبرى بشكل متزايد هياكل التمويل وضمانات القيمة المتبقية لدعم التزامات ضخمة بالبنية التحتية للذكاء الاصطناعي.
لهذا أنا متفائل بدورة الذكاء الاصطناعي، لكنني لا أتعامل مع كل سهم متعلق بالذكاء الاصطناعي باعتباره صفقة واحدة.
قد تكون الفرصة القادمة موجودة في طبقة واحدة تحت الشركات الرائدة في عناوين “الذكاء الاصطناعي” — مثل توليد الطاقة، ومعدات الشبكة، والتبريد، والشبكات، والبنية التحتية لمراكز البيانات، والشركات التي تزود بالعمود الفقري المادي.
إن “قوة الذكاء الاصطناعي” التي اقترحها ترامب، وادعاؤه بأن بإمكان الذكاء الاصطناعي في النهاية أن يصل إلى 25% من الناتج المحلي الإجمالي الأميركي، يضيفان طبقة أخرى: يُنظر إلى الذكاء الاصطناعي بشكل متزايد باعتباره بنية تحتية استراتيجية، وليس مجرد اتجاه تكنولوجي آخر.
رأيي بسيط: لا تتابع فقط نماذج الذكاء الاصطناعي. تابع نقاط الاختناق التي تخلقها.
أشارك صفقاتي/حيازاتي المتعلقة بالذكاء الاصطناعي عبر أداة Binance لمشاركة الصفقات.
#AIStocksWhatNext
$TAKE $SAGA $NVDAB
أرقام نفيديا توضح لماذا يصعب تجاهل طفرة الذكاء الاصطناعي: الربع الأخير حقق 96.2 مليار دولار من الإيرادات، بما في ذلك 89 مليار دولار من مركز البيانات، بزيادة 117% على أساس سنوي. كما تقول نفيديا إن الطلب على بنية الذكاء الاصطناعي التحتية يتسارع.
لكن الذكاء الاصطناعي يحتاج إلى أكثر من وحدات معالجة الرسوميات.
يحتاج إلى الكهرباء، ومراكز البيانات، والتبريد، والشبكات، والأراضي — وأحجام هائلة من رأس المال.
وهذا يطرح سؤال استثماري مختلف:
ماذا يحدث عندما ينمو الطلب على الذكاء الاصطناعي أسرع من البنية التحتية اللازمة لدعمه؟
تشير تقديرات حديثة إلى احتمال عجز محتمل في إمدادات الطاقة في الولايات المتحدة بحلول 2028 مع استمرار توسع طلب مراكز البيانات. وفي الوقت نفسه، تستخدم شركات التكنولوجيا الكبرى بشكل متزايد هياكل التمويل وضمانات القيمة المتبقية لدعم التزامات ضخمة بالبنية التحتية للذكاء الاصطناعي.
لهذا أنا متفائل بدورة الذكاء الاصطناعي، لكنني لا أتعامل مع كل سهم متعلق بالذكاء الاصطناعي باعتباره صفقة واحدة.
قد تكون الفرصة القادمة موجودة في طبقة واحدة تحت الشركات الرائدة في عناوين “الذكاء الاصطناعي” — مثل توليد الطاقة، ومعدات الشبكة، والتبريد، والشبكات، والبنية التحتية لمراكز البيانات، والشركات التي تزود بالعمود الفقري المادي.
إن “قوة الذكاء الاصطناعي” التي اقترحها ترامب، وادعاؤه بأن بإمكان الذكاء الاصطناعي في النهاية أن يصل إلى 25% من الناتج المحلي الإجمالي الأميركي، يضيفان طبقة أخرى: يُنظر إلى الذكاء الاصطناعي بشكل متزايد باعتباره بنية تحتية استراتيجية، وليس مجرد اتجاه تكنولوجي آخر.
رأيي بسيط: لا تتابع فقط نماذج الذكاء الاصطناعي. تابع نقاط الاختناق التي تخلقها.
أشارك صفقاتي/حيازاتي المتعلقة بالذكاء الاصطناعي عبر أداة Binance لمشاركة الصفقات.
#AIStocksWhatNext
$TAKE $SAGA $NVDAB