


قال حاكم مجلس الاحتياطي الفيدرالي مايكل بار إن هناك حاجة إلى زيادات إضافية في أسعار الفائدة لضمان عودة التضخم إلى هدف 2% في الوقت المناسب، مضيفًا أن تعديلات أخرى على السياسة قد تتبعها. تأتي هذه التصريحات بعد أسبوع من قيام مجلس الاحتياطي الفيدرالي بأول زيادة له منذ يوليو 2023، وتعزز الضغط الذي كان يكابد بالفعل عليه بيتكوين، والتي تتداول قرب 84,600 دولار بعد رفضها للمرة الثانية عند 87,300 دولار.
بار: التضخم لا يهبط نحو الهدف بسرعة كافية
وفقًا للتصريحات، لم يتجه التضخم بوضوح نحو هدف 2% بالطريقة وضمن الإطار الزمني المناسب، بينما لا تزال وتيرة النمو الاقتصادي قوية وسوق العمل متينة — وهو مزيج يضع الاحتياطي الفيدرالي في موقف صعب، لكنه — بحسب بار — يتجه بالفعل في الاتجاه الصحيح. ويؤيد هذا الطرح قرار 16 سبتمبر برفع نطاق الهدف إلى 3.75%–4.00% ويترك الباب مفتوحًا لمزيد من التشديد، بما يتسق مع توقع متوسط المخطط النقطي لرفع واحد إضافي في عام 2026.
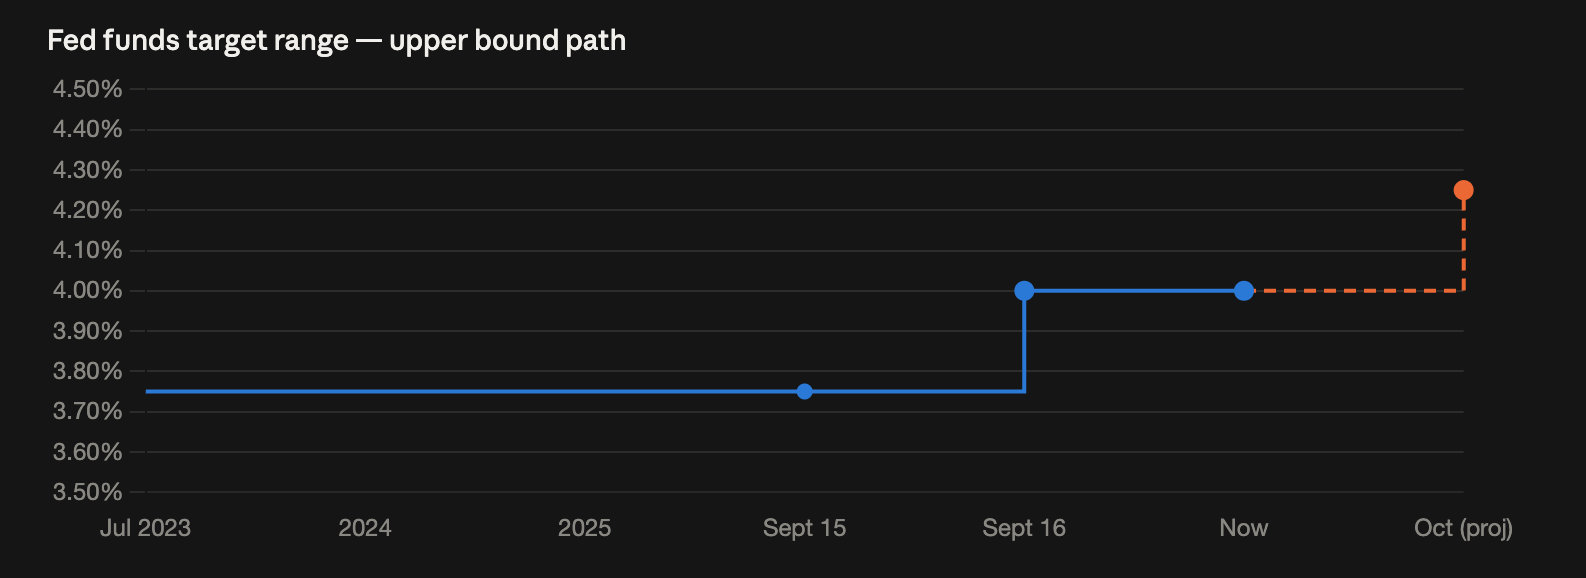
الأسواق تسعّر الآن احتمالات أفضل من أي وقت مضى لحدوث تحرك في أكتوبر
تضع أسواق العقود الآجلة احتمال رفعٍ آخر في اجتماع أكتوبر فوق 53% — تسعير السوق، لا التزام من الاحتياطي الفيدرالي. وصلت عائدات سندات الخزانة الأمريكية لأجل سنتين إلى أعلى مستوى دوري جديد هذا الأسبوع عند 4.79%، وبلغ العائد على السندات لأجل 10 سنوات ذروته عند 5.04% في 15 سبتمبر، وهي أعلى قراءة منذ يوليو 2007. عادةً ما تؤدي تعليقات الاحتياطي الفيدرالي المتشددة التي تؤكد تلك المستويات إلى إبقاء ضغوط صعود على العوائد وعلى الدولار.
ارتفاع أسعار الفائدة لفترة أطول هو الريح المعاكسة الرئيسية للاقتصاد الكلي بالنسبة للعملات المشفرة
ترفع العوائد القصيرة الأجل الصاعدة كلفة الفرصة لاحتفاظ المستثمرين بالأصول غير المُولِّدة للعوائد، وغالبًا ما تعزز الدولار — وهو ما يشكل الخلفية التي انزلق خلالها بيتكوين من 87,300 دولار إلى 84,600 دولار، عائدة إلى نطاق منطقة المعروض لدى حاملي الأمد الطويل بين 83,000 و86,000 دولار. الاختبارات المقبلة: مطالبات البطالة يوم الخميس (إجماع 201 ألف) ومبيعات المنازل الجديدة (إجماع 700 ألف)، ثم السلع المعمرة يوم الجمعة وانتهاء صلاحية خيارات ديربيت بنحو 14 مليار دولار، وبعدها تقرير الوظائف الأول من أكتوبر وتضخم CPI في 14 أكتوبر، ما سيحدد قرار الفائدة في أكتوبر.