


一场由杠杆推上去的突破,撞上了一堵看不见的成本墙
数据时点:2026 年 9 月下旬。本文为正文纯文字版,所有具体数字、分项与图表已整理为五张配套信息图,读者可图文搭配阅读。
开篇:一个数字和它的两个版本
九月中旬的一个交易日,比特币现货 ETF 出现了年内最大的一笔单日净流入。多家媒体把它写成"机构回来了"的注脚,比特币也被推到了今年初以来的最高点。
但就在同一天,另一家数据商报出的净流入数字,比主流口径少了将近四成。同一个交易日,两个权威来源,差距大到相当于一笔中型基金的体量。
قد لا يكون الأمر تزويرًا من أحد بالضرورة، بل قد يكون مجرد اختلاف في معيار الإحصاء. لكن ما أردت حقًا قوله هو أن الفجوة بين الرقمين هي بالضبط حقيقة هذه الجولة: الجميع متفقون أن "هناك من يشتري"، لكن لا أحد يستطيع توضيح "ما نوع الأموال" التي يتم بها الشراء.
راجعت بيانات السلسلة والأموال والمراكز ودورات التاريخ خلال الأسبوعين الماضيين بالكامل. النتيجة واضحة جدًا:
إن اختراق هذه الجولة حقيقي، لكن مادته ليست جيدة. ما صعد هو الرافعة المالية والإلحاح، لا الطلب المؤسسي. والسعر الآن متوقف تمامًا في منتصف تلك الحاجز من رأس المال الذي يتمركز تحته بكثافة.
فيما يلي عملية المراجعة التي قمت بها والأسس التي اعتمدت عليها، وكل ذلك موضح بالكتابة.
أولاً، ما الذي حدث؟
قبل كل شيء، لِنوضح نقطة واحدة: في يوم الاختراق، كان حجم الانفجارات في السوق بأكملها (عمليات التصفية) مساويًا تقريبًا—من حيث رتبة الحجم—لحجم التدفقات الداخلة إلى الـ ETF في نفس اليوم.
وهذا يعني أن التمويل الذي يدفع السعر يتقاسم بشكل شبه متساوٍ: الإغلاق القسري السلبي (شراء ناتج عن إجبار المراكز القصيرة/المضاربين على الهبوط) والتخصيص النشط (شراء مؤسسات للـ ETF فوري). أي سرد يجعل هذه الزيادة تعود بالكامل إلى "الطلب المؤسسي" يغفل نصف القصة الآخر.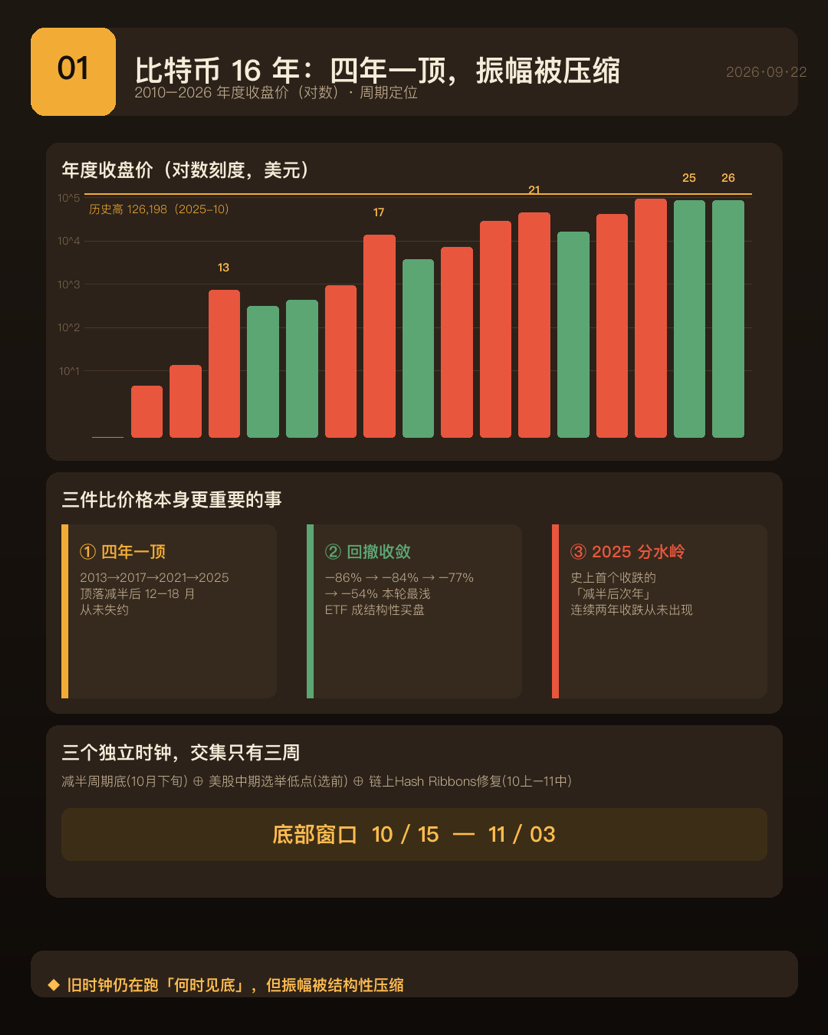
لذلك هذه ليست مقالة هبوطية. بل هي تنبيه: كل تقرير لا يتحدث إلا عن جانب واحد من القصة يستحق أن يُخفض عنه نصف المصداقية.
ثانيًا، تلك التدفقات الصافية الداخلة—من الذي يشتري فعليًا؟
وفقًا للبيانات التفصيلية، فإن التدفق الوارد في ذلك اليوم كان شديد التركّز لدى عدد قليل من مُصدري القنوات—فالقنوات الثلاث الأولى استحوذت على أكثر من 90%. وخارج البورصة، ما زالت هناك صناديق/مخازن مالية للشركات تزيد من حيازاتها.
أي أن جهة الشراء الأساسية فعلًا يتم ضبطها عبر مؤسسات وأموال مفوضة من خلال عدة قنوات كبيرة لإدارة الأصول والوساطة، وليس الأفراد الذين يطاردون الارتفاع بذعر. وهذه النقطة صحيحة.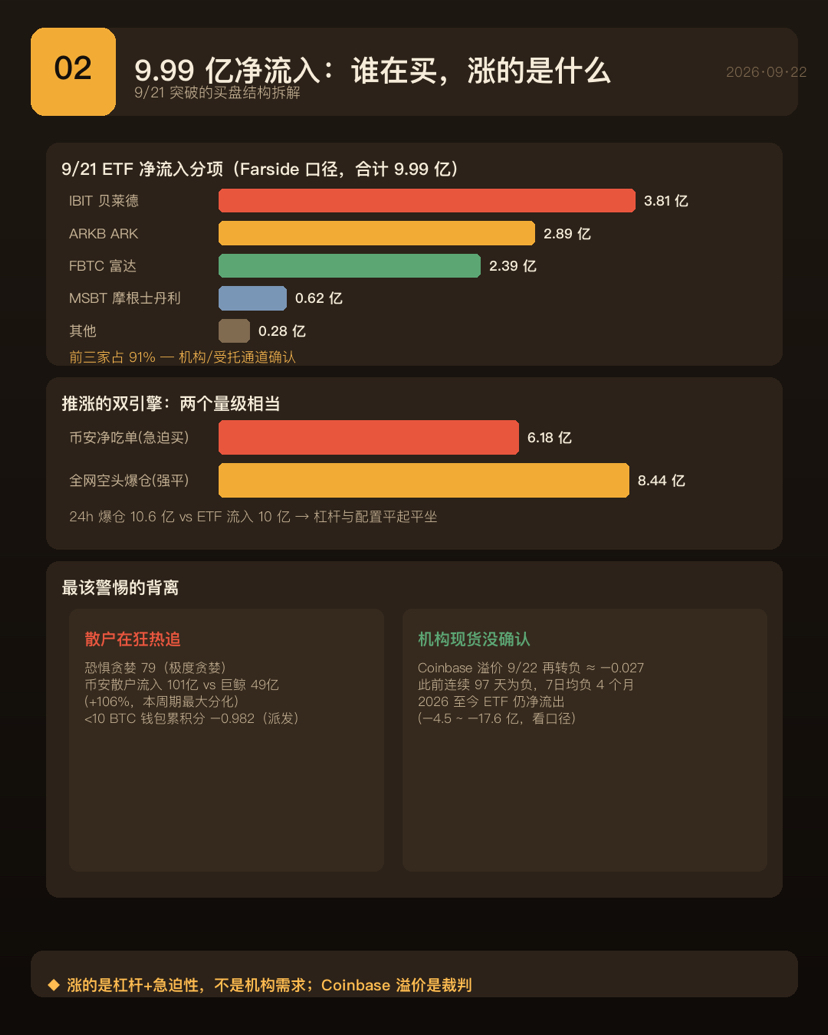
لكن هناك ثلاثة عوامل خصم لا يمكن الاستغناء عنها.
أولاً، حجم التداول لا يدعم هذا المقدار من الارتفاع. أشار بعض المحللين إلى أن إجمالي حجم تداول الـ ETF في ذلك اليوم بالنسبة لنسبة ارتفاع السعر كان معتدلًا. إذا كان هناك شراء مستمر من أموال كبيرة، لما كان حجم التداول بهذه الهدوء.
ثانيًا، منذ بداية العام، ما زالت الـ ETF إجمالاً في صافي تدفقات خارجية. التدفقات في سبتمبر كانت أقل من نصف شهر قبلها. وكانت تلك التدفقات الداخلة ليوم واحد هي اليوم الأخير ضمن التدفقات الداخلة المتتالية لثلاثة أيام، وهي "نزف توقف/سيطرة على النزيف" وليست "انعكاس اتجاه".
ثالثًا، والأهم: المؤشر الذي يمثل بشكل مباشر "حرارة" الطلب الفوري في الولايات المتحدة، انعكس مجددًا إلى السالب في اليوم الذي صعد فيه السعر إلى مستويات مرتفعة. كان هذا المؤشر سلبيًا بالفعل قرابة مئة يوم متتالية، وارتفع متوسطه لسبعة أيام ليصبح سلبيًا منذ أكثر من أربعة أشهر. بعبارة أخرى، الطلب الفوري للمؤسسات الأمريكية لم يؤكد هذا الاختراق.
ثالثًا، الأفراد متحمسون، ومعهم رافعة مالية
ظهرت مجموعة أخرى من الإشارات وفيها تناقض داخلي، لكن كلاهما صحيح: مشاعر الأفراد شديدة الجشع، وفي الوقت نفسه محافظ الأفراد ما زالت إجمالاً في صافي توزيع للخارج.
التفسير هو أن المستثمرين الأفراد ليسوا في حالة "تكديس"، بل في حالة "مطاردة الارتفاع"—يشترون أثناء الصعود ثم يحققون أرباحًا أثناء الشراء. سمة هذا السلوك هي استخدام الرافعة المالية، والرافعة المالية هي وقود التراجع.
هنا يظهر أكثر انفصال يستحق الحذر في هذه الجولة: المستثمرون الأفراد يطاردون بحماس، بينما مؤشر يمثل الطلب الفوري للمؤسسات الأمريكية يتحول مجددًا إلى السالب. تؤكد الخبرة التاريخية مرارًا أنه عندما يتعاكس اتجاه الطرفين، فإن الأول غالبًا ليس هو الجانب الرابح.
رابعًا، على السلسلة: المخزون يُجمَّع، والتدفقات تُوزَّع
هذه مجموعة الظواهر الأكثر حاجة إلى التمييز فيها ضمن النص، والأكثر سوءًا في الاستشهاد بها.
الجملة التي تُستشهد بها كثيرًا كخبر إيجابي هي: "إمداد حاملي المدى الطويل سجل مستوى قياسيًا جديدًا". يجب استعادة نصف هذه الجملة. السبب أن جزءًا معتبرًا منها هو أن أرصدة العملات المحتفظ بها في البورصات (احتياطيات البورصة) لم تتحرك لمدة طويلة، فتم تصنيفها ميكانيكيًا—وفق معيار الإحصاء—على أنها ضمن حاملي المدى الطويل. لا يعني ذلك أن أحدًا يكدس بنشاط، بل يعني أن الإحصاءات تقادم. ويعتقد بعض الباحثين أن هذا على العكس يوضح نقص الطلب قصير الأجل.
تذكر هذه القاعدة: ننظر إلى المخزون عبر التقادم، وإلى التدفقات عبر التوزيع (التصفية/التوزيع للخارج). كان "تسجيل أعلى مستوى للمعروض" مجرد رقم على الورق، بينما الاتجاه الفعلي لصافي تدفق الخارج من حاملي المدى الطويل هو النقود الحقيقية التي تخرج. ارتفع نصيب إنهاء/تصفية حاملي المدى الطويل (توقفهم وخروجهم) منذ أدنى مستويات بداية العام وحتى أعلى مستويات في السنوات الأخيرة؛ والاتجاه انعكس بالفعل.
خامسًا، تلك الجدار غير المرئي
بالنسبة لـ"رأس المال تحت الماء"، يجب أن أصحح نفسي أولاً: كنت قد سمّيته في البداية "أكبر مصدر محتمل لضغط بيع في طريق الارتداد"، وكان هذا مبالغة. أستعيده.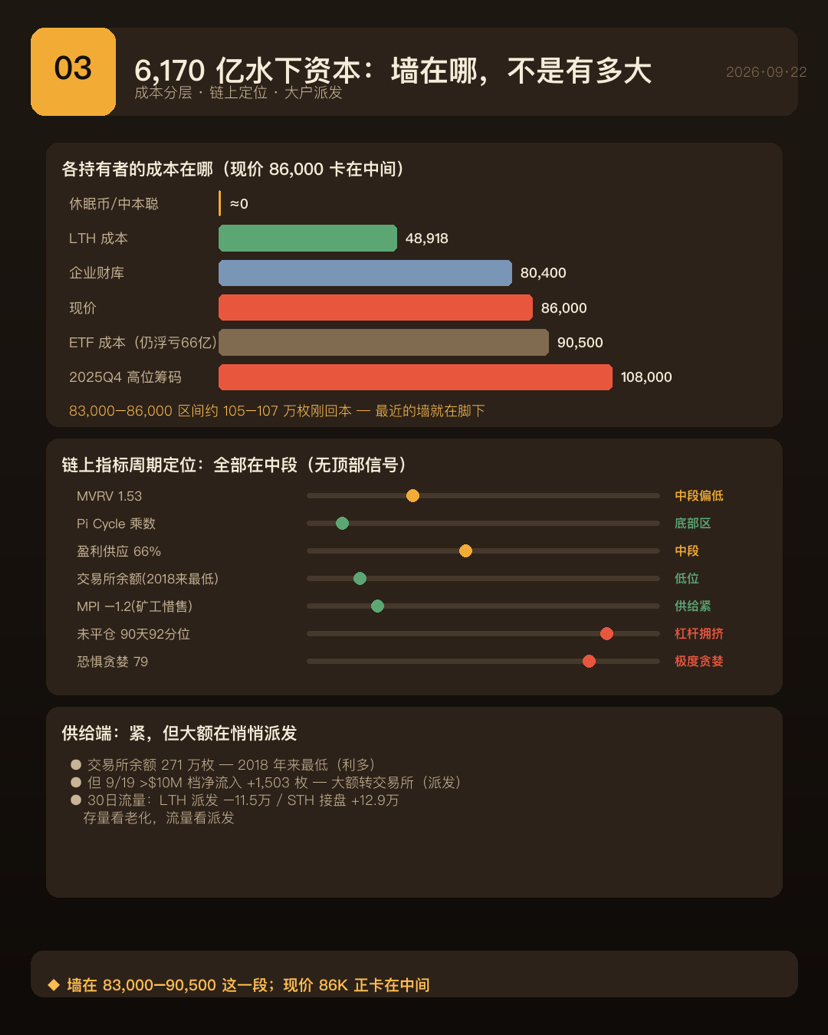
بعبارة أدق: ذلك ليس "صافي خسارة عائمة"، بل هو الحجم الإجمالي للحصص التي ما زالت في حالة خسارة، محسوبًا وفق تكاليف شراء كل شريحة. ولا يتعارض ذلك مع "أن معظم العملات في ربح"—فجزء كبير من الربح يعود إلى عملات خامدة منذ سنوات وتكلفتها منخفضة جدًا، وهي لن تُباع أبدًا. الخسارة الحقيقية هي للحصص الضخمة التي تم شراؤها قرب قمة الجولة السابقة للبيتكوين. ومن بين رؤوس الأموال تحت الماء، لا يبيع فعليًا سوى جزء منها فقط؛ العملات النائمة وعناوين المنشئين الأوائل والكوائن المفقودة لا تشكل ضغط بيع.
بالانطلاق على هذه الخيط، فإن متوسط تكلفة تلك الحصص تحت مستوى السعر قد طابق تمامًا المشترين قبل قمة الجولة السابقة للبيتكوين. ما يخبرك به ليس "كم حجم ضغط البيع"، بل "أين يقع الجدار".
أما موقع السعر الآن، فهو بالضبط محشور في منتصف تلك المنطقة التي تتركز فيها التكاليف بكثافة: مجموعة تحت مستوى التعادل تستقر كأحدث جدار؛ وفوقها مجموعة أخرى من الحيازات، ممثلة إلى حد كبير بقنوات ETF الكبيرة، وما زالت إجمالاً في حالة خسارة. وعندما يعود السعر إلى خط تكلفتها القريب، يظهر الاسترداد وتحقيق الأرباح.
لذلك فإن الخلاصة بعد التصحيح هي: تلك الحصة الضخمة من رأس المال تحت الماء تصف "حجم الأقفال (التعثر في الربح/الخسارة)"، لكن ما سيتم سحقه فعليًا هو فقط الجزء النشط منه. غير أن هذا الجزء تحديدًا يقع ضمن منطقة كثيفة التكلفة، وهو ما يجعل السعر الحالي محشورًا في الوسط.
سادسًا، المعدّنون: أكثر خط غير معتاد في هذه الجولة
إن كان هناك شيء غير موجود تاريخيًا في هذه الجولة، فهو على جانب المعدّنين.
شهدت القدرة الحاسوبية عبر الشبكة هبوطًا عميقًا لم تشهده منذ سنوات، وتراجعت قدرة شركات التعدين المدرجة أسرع من تراجعها على مستوى الشبكة بأكملها. على المدى القصير، هذا في الواقع يُعد خبرًا إيجابيًا من جهة العرض: فالمعدّنون يفضلون الاحتفاظ، والـ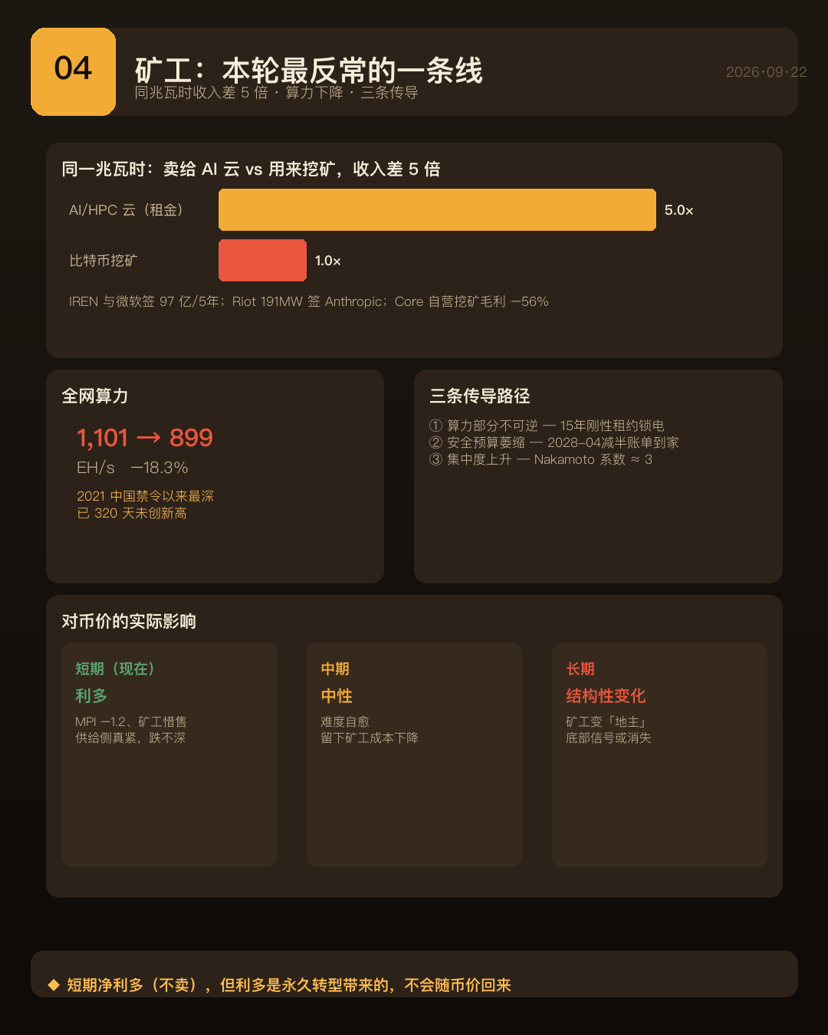
لكن السبب بنيوي: كهرباء لنفس الوحدة تُؤجر لمراكز حوسبة ذكاء اصطناعي وتستخدم للتعدين، وقد تصل فجوة الإيرادات إلى عدة مرات. حجم عقود تحويل القدرة الموقعة هائل؛ غير أن الطاقة التي تحقق أرباحًا فعليًا لا تزال حتى الآن مجرد جزء صغير على الورق. وقد خفضت عدة شركات تعدين كبرى مخزونها بشكل كبير، بل وخططت حتى للانسحاب شبه الكامل من التعدين.
وهذا يؤدي إلى ثلاث قنوات انتقال. أولاً: تحولت القدرة الحاسوبية من "قابلة للانعكاس دوريًا" إلى "جزء منها غير قابل للانعكاس"—في السابق كان بالإمكان إيقاف التشغيل، ثم يرتفع سعر العملة، ثم تعود لتشغيل مرة أخرى. أما هذه الجولة فقد تم قفل الكهرباء عبر عقود إيجار طويلة الأجل بحدود صارمة، وغالبًا لن تعود السعة أبدًا. ثانيًا: يتقلص ميزانية الأمان، وعندما يأتي "النصف القادم" سيحل وقت "استحقاق الفاتورة" الحقيقي. ثالثًا: يرتفع التركّز؛ وبعد خروج شركات التعدين المدرجة ستنتقل الحصة إلى مشغّلين أقل شفافية من حيث التشغيل.
لتقييم الأثر الحقيقي على سعر العملة يجب النظر إليه على ثلاث طبقات: إيجابي على المدى القصير، محايد في المتوسط، وعلى المدى الطويل فهو أكثر التغيرات التي يتم التقليل من شأنها—فالمعدنون ينتقلون من "الرهان على صعود سعر العملة" إلى "كونهم ملاكًا للكهرباء". في الأسواق الهابطة المقبلة، قد لا يظهر بعد الآن إشارات القاع المعتادة مثل "استسلام المعدنين وتحطيم السعر"، لكن أيضًا سيختفي بالتوازي "تسمير المعدنين والاحتفاظ لدعم القاع".
وهناك خبر جيد غير بديهي آخر: إيجارات الذكاء الاصطناعي أنقذت شركات التعدين هذه. إحدى نقاط تفجير الانهيار النظامي في الجولة السابقة كانت انهيار ميزانية المعدّنين وميزانيات منصات الإقراض. الآن لدى شركات التعدين دخل إيجار ثابت، وبالتالي تنخفض احتمالات الانفجار النظامي.
سابعًا، الإحداثيات التاريخية: قمة كل أربع سنوات، لكن هذه المرة يوجد موضعان مختلفان
إذا مددت نظرَك لسعر السنة عبر الزمن، توجد حقيقة شديدة الانتظام: تظهر قمة كل أربع سنوات تقريبًا، ولم تخلف أي مرة. كما تقع القمم الأربع جميعها بعد النصف بـ 12 إلى 18 شهرًا.
لكن التراجع كان منكمشًا بشكل نظامي؛ وهذه الجولة هي أضعف جولة هبوطية في التاريخ. ويرتبط ذلك مباشرة بكون الـ ETF شراءًا بنيويًا.
الأمر الذي يستحق الانتباه حقًا: الجولة السابقة كانت أول مرة في تاريخ البيتكوين تشهد يومًا يغلق بالسالب بعد "النصف"، بينما حتى الآن هذا العام ما زال يغلق على انخفاض طفيف. لم يحدث في تاريخ البيتكوين أن سجل سنتين متتاليتين إغلاقًا سالبًا.
الدليل الصلب على أن "هذه الجولة مختلفة" ليس قليلًا: أقل تراجع، لا انفجارات نظامية (لا انهيارات واسعة)، هبوط كبير في التقلبات، وانتقال سلطة التسعير من المعدّنين إلى تدفقات ETF. لكن الدورة لم تنتهِ—ما يزال القِمّة يهبط بدقة إلى 17 شهرًا ونصف بعد النصف، والساعة القديمة ما زالت تعمل في بند "متى سنرى القاع".
بعبارة أدق: "الاختلاف" يعني أن السعة (التذبذب) تم ضغطها، وليس أن الساعة تم إلغاؤها. زمنًا ما زالت الساعة القديمة تعمل، لكن السعة تم ضغطها بنيويًا. لا ينبغي أن نتصور الهبوط بقدرة الخيال التي تُقاس بأعمق تراجع تاريخي في انتظار الأسفل، ولا ينبغي أيضًا توقع صعود بعشرات المرات كما في سنوات بدايات ذلك الزمن. الطرفان كليهما أصبحا أكثر خفوتًا.
ثامنًا، حيازات المؤسسات: كل بضعة عملات بيتكوين هناك واحدة تقريبًا في يد المؤسسات
总体上، فإن البيتكوين التي تحتفظ بها المؤسسات مجتمعة باتت تمثل نسبة كبيرة للغاية من إجمالي المعروض. ومن بينهما، تعتبر صناديق الـ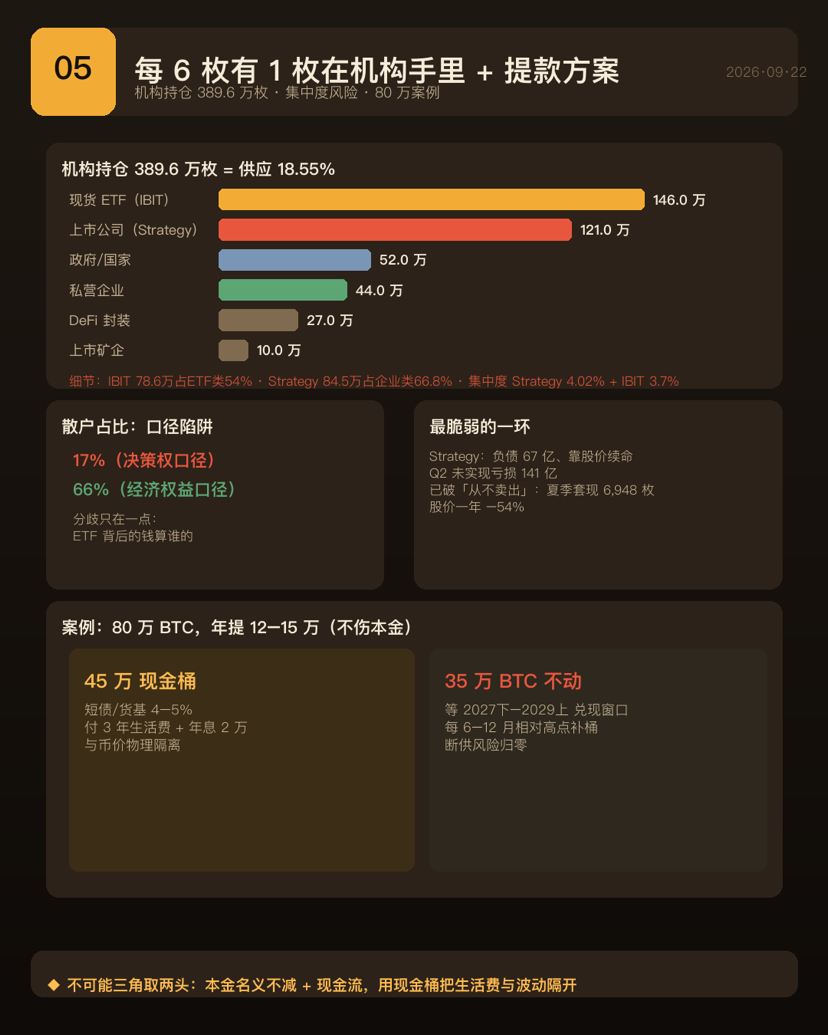
بالنسبة إلى نسبة الأفراد بالضبط، فهذا هو أكبر فخ في النطاق الإجمالي ضمن كل شيء. يمكن العثور على رقميْن وكلاهما مترابط: أحد المعايير يُصنف الـ ETF وصناديق الخزائن المالية للشركات ضمن المؤسسات، فتكون حصة الأفراد منخفضة؛ ومعيار آخر يرى أن المستفيد النهائي من حصص الـ ETF ما زال الأفراد، فتكون النسبة مرتفعة. نقطة الخلاف الوحيدة: لمن تُحسب الأموال خلف الـ ETF؟
رأيي هو: من زاوية الحقوق الاقتصادية، فإن الـ ETF تُعامل كأنها تخص الأفراد؛ ومن زاوية سلطة القرار، فهي تخص المؤسسات—لأن من يشتري ويبيع هم مديرو الصناديق، ولا يختار المستثمرون الأفراد توقيتًا لأنفسهم عند الاسترداد. لفهم "من الذي يدفع هذه الزيادة"، فإن معيار سلطة القرار أكثر تفسيرًا.
حقائق بنيوية تستحق المراقبة الأكثر هي ثلاث: تقلص الحصص العائمة بشكل نظامي؛ استمرار مشتريات الشركات بأكثر من حجم الإصدار الجديد، وهذا يشكل دعامة بنيوية للسعر لا مجرد حالة معنوية؛ لكن خطر التركّز مرتفع جدًا، خصوصًا تلك الشركة المالية/حافظة التعدين المدرجة التي تمتلك أكبر حصة، وهي بدورها شركة مثقلة بالديون وتعتمد على تمويل عبر سعر السهم—وهي الحلقة الأكثر هشاشة في الوقت الراهن.
تاسعًا، جدول الأحداث السيئة: ليست ثلاث حوادث، بل سلسلة ترابطية
行业里那些著名的崩盘,里程碑和坏事件要分开看。里程碑方面,减半、首次破千、现货 ETF 获批、首破十万、战略储备建立,都是分水岭;坏事件方面,从早年交易所破产、被盗,到近年最大的传销案、算法稳定币崩盘、对冲基金清算、借贷平台缺口、头部交易所破产、到近期史上最大的单次冷钱包盗窃。
لكن الرؤية الحاسمة هي: تلك الجولة الأكثر فظاعة من الانفجارات المتسلسلة لم تكن ثلاث حوادث مستقلة، بل كانت سلسلة مترابطة امتدت قرابة نصف سنة: انهيار مشروع جرّ على إثره صندوق تحوط، ثم جرّ صندوق التحوط منصّة إقراض، وفي النهاية تم تفجير بورصة كبيرة في القمة. لفهم المخاطر النظامية في التشفير، يجب النظر إلى السلسلة لا إلى نقطة واحدة.
عاشرًا، أوائل نوفمبر: تآزر ثلاث ساعات
لنصحح فرضية أولاً: كانت تلك الانتخابات انتخابات على المدى المتوسط وليست انتخابات رئاسية. أُعيد اختيار جزء من مقاعد مجلسي الكونغرس، ولا ينطبق قالب الانفجار السعري بعد فوز الرئيس قبل سنوات.
هناك ثلاثة نماذج لا ترتبط ببعضها، وتقاطعها يقع في تلك الثلاثة أسابيع من منتصف أكتوبر إلى أوائل نوفمبر: نافذة القاع المستنتجة من دورة النصف (Halving)، والقاع المُقدَّم بعد انتخابٍ متوسط المدى في سوق الأسهم الأمريكية وفقًا لأنماط، وكذلك نطاق إصلاح السعر الذي تسبق فيه إشارات الإصلاح على السلسلة. والآن، نحن نقف داخل نافذة القاع التاريخي.
لكن منطق "بمجرد زوال اللايقين سوف يرتفع" له شروط إبطال دقيقة. يوجد تأثير من هذا النوع في أسواق الأسهم الأمريكية، وهو قوي بالفعل، وآلية الدفع هي "زوال اللايقين" لا من فاز من الأحزاب. لكن متى فشل هذا التأثير؟ في مرات عديدة كان ذلك في سنوات تشديد بنك الاحتياطي الفيدرالي. أما هذا العام فنحن في دورة رفع الفائدة. لذا فإن النمط الذي تريد الرهان عليه قد فشل تاريخيًا بالضبط في البيئة الاقتصادية الكلية نفسها التي نراها الآن.
وهناك بعض عوامل خصم تقنية أيضًا: نتائج الانتخابات تم تسعيرها بدرجة كبيرة مسبقًا في السوق، لذا قد يكون الارتفاع الذي حدث مجرد تمهيد لهذه السيناريوهات؛ وعندما نصل إلى أرض الواقع تكون كمية المعلومات شبه معدومة. ما تم إزالته هو سؤال "من يسيطر على الكونغرس"، لكن اتجاه السياسات نفسها قد يصبح أسوأ. الانتخابات على المدى المتوسط لا تحل أي مشكلة على مستوى الاقتصاد الكلي؛ فرفع الفائدة وسعر النفط والتضخم هي أبرز التناقضات في هذه الجولة.
على مستوى التشريع، فإن مشروع قانون التنظيم الأساسي للعملات المشفرة في هذه الجولة تم تأجيله عمليًا دون أن يكتمل. رد السوق على فشل التشريع هو بالأعلى—فمخاطر التشريع كانت مسعّرة مسبقًا، والسوق لم تعد تهتم بواشنطن. وفي المقابل، أصبحت مسودة قانون العملات المستقرة الأخرى قانونًا وتم قفل وقت بدء النفاذ، والانتخابات لن تغير ذلك.
الحادي عشر، يجب أن أسحب عبارة واحدة: تأثير أكتوبر فخ
كنت قد صنفت "موسمية أكتوبر" كخبر إيجابي، لكن هذا القول غير دقيق فسحبتُه. ووفقًا لتقسيم السنوات الهابطة حسب الأرباع، فإن الربع الرابع في كل مرة في السنوات الهابطة تاريخيًا أنهى بإغلاقات سالبة، كما أن القيعان النهائية تَشكّلت في الفترة من الربع الرابع إلى بداية السنة التالية، وكانت كلها أدنى من أدنى نقطة منتصف السنة. بعبارة أخرى، تاريخيًا قد لا يكون أدنى منتصف العام هو القاع النهائي. من يصرّ على أن أكتوبر سيُرى فيه القاع ليس مجرد من يتكلم عشوائيًا بلا أساس، بل لديه مبررات نموذجية.
الثاني عشر، احتمالات السيناريوهات وقائمة المراقبة
ضمن محفزات الشهر القادم تقريبًا، أكبر نقطة كبح هي نافذة رفع الفائدة، بينما الانتخابات والمتغيرات الجيوسياسية أكثر ضجيجًا.
قسّمت سيناريوهات ما تبقى حتى نهاية السنة إلى أربع فئات: الاحتمال الأكبر هو الرجوع للخلف مع تذبذب وامتصاص؛ والثاني احتمالًا كسر ثم هبوط متواصل؛ والثالث مباشرة قوة صاعدة؛ والأقل احتمالا هو المخاطر النظامية. وبخصوص شكل "القاع"، لن يكون على شكل أعمق تراجع تاريخي مع الضربة الأخيرة، بل من المرجح أن يتم طحن القاع ضمن نطاق—والسبب أنه لا توجد فضيحة/انفجار كبير، ولا يحدث توزيع انهياري للمخزون، والتراجع فقط نصف ما حدث في الجولتين السابقتين.
أراقب ثلاثة أشياء فقط: هل تستمر "الحرارة" الخاصة بالطلب الفوري الأمريكي في التحول إلى الإيجابية، وهذا هو حكم "هل يشتري المؤسسون حقًا أم يشتريون زيفًا"؛ وهل يتم استهلاك تلك الحصص التي عادت للتعادل للتو أم أنها تعيد الضغط على السعر إلى الأسفل؛ وهل يمكن للقدرة الحاسوبية أن تعود إلى عتبة تؤكد نهاية "استسلام المعدّنين".
شروط أن يتعرض تحليلي للدحض واضحة أيضًا: إذا تمكن السعر من الثبات فوق مفاتيح الأرقام الصحيحة الحرجة واستمرت الـ ETF في صافي تدفقات داخلة لعدة أيام تداول متتالية، أعترف أنها انعكاس اتجاه لا مجرد ارتداد. وإذا تم كسر متوسطات طويلة الأجل المهمة فعليًا إلى الأسفل، فسيفشل هذا الاختراق وتعود القصة إلى السيناريو التاريخي.
الخلاصة: ماذا الذي يرتفع؟ وأين يتم وضع الكابح؟
لخّص منطق ما سبق في جملة واحدة: يوم الاختراق كان ناتجًا عن محركين متزامنين—"شراء بدافع الإلحاح" و"إغلاق قسري سلبي"—وكلاهما لا يمتلك استمرارية ذاتية. أما ما فعله وهجّه في السعر، فهو أنه أوقع السعر بالضبط في منتصف ذلك الجدار الذي تتركز تحته أكثر حصص رأس المال تحت الماء. من جهة المعدّنين، الوضع الآن صافي إيجابي من ناحية الأرباح، لكن هذا الإيجابي ناتج عن "تحول دائم" ولن يعود مع ارتفاع/انخفاض سعر العملة.
هذه ليست مقالة هبوطية. فمؤشرات متعددة على السلسلة تقع كلها في المراحل المبكرة إلى منتصف الدورة، وما زالت بعيدة عن منطقة القمم التاريخية، ولا توجد إشارة قمة.
هذا تنبيه: نحن الآن في لحظة ارتفاع حاد خلال وقت قصير، بمستوى جشع شديد في المشاعر، وبوضعية محشورة تمامًا قرب خط تكلفة ETF. إنها أسوأ منطقة من حيث العائد مقابل المخاطرة لمطاردة الارتفاع، والأكثر قابلية لاتخاذ قرارات خاطئة.
وأكبر خطر برأيي ليس "الهبوط".
أنك ترى الهبوط أخف مما تتوقع، لكنك بقيت خارج السوق تنتظر سعرًا بتراجع تاريخي أعمق—السيناريو القديم جعلّك تنتظر سعرًا لن يأتي. في هذه الجولة، التراجع أقل من نصف الجولةين السابقتين، بلا انفجارات كبيرة (وبلا 'فضائح/فضائح انهيار')، و الـ ETF يمثل شراءًا بنيويًا لم يكن موجودًا في السنوات الأولى.
أكثر خطأ يمكن ارتكابه في هذه الجولة هو استخدام خريطة قديمة للبحث عن عالم جديد.
تنبيه إخلاء المسؤولية: هذه المقالة عبارة عن تجميع وتفسير ذاتي مبني على بيانات منشورة، والآراء تمثل حكمًا شخصيًا وليست مخرجات نموذج. لا تشكل نصيحة استثمارية. التذبذب في الأصول المشفرة مرتفع جدًا؛ والأداء التاريخي لا يضمن عوائد مستقبلية. يرجى تقييم المخاطر بشكل مستقل وفقًا لقدرتك على تحمل المخاطر، واستشارة مؤسسة احترافية مرخّصة عند الحاجة.