


تم التجميع بواسطة | WuBlockchain
الرابط الأصلي:
https://x.com/agintender/status/2088240935276876180?s=20
إخلاء المسؤولية: تتم إعادة نشر هذه المقالة كمحتوى مُعاد نشره. يمكن للقراء اتباع الرابط الأصلي للحصول على مزيد من المعلومات. إذا كانت لدى المؤلف أي مخاوف بخصوص شكل إعادة النشر، فيرجى التواصل معنا وسنجري التعديلات وفقًا لطلبات المؤلف. إن إعادة النشر هذه لأغراض إعلامية فقط. ولا تشكل نصيحة استثمارية، ولا تمثل آراء أو موقف WuBlockchain.
قال لو شون ذات مرة: “لا تحاول أن تكون أفضل. فقط كن مختلفًا.” فإذا كان الهدف النهائي هو كسب القوة التسعيرية على الأصل الأساسي، فلا حاجة لمواجهة ناسداك وجهًا لوجه في أقوى مناطقها. بدلًا من ذلك، انقل ساحة المعركة إلى ما نجيده: العقود الدائمة، والتداول على مدار 24/7، والرافعة المالية، والمخزون على السلسلة، وصناع السوق اللامركزيين، سواء كانوا من القاعدة أو من المؤسسات.
استخدم العقود الدائمة للاستيلاء على أرضية القوة في اكتشاف السعر، واستخدم bStocks لامتصاص المخزون وتصحيح التسعير الخاطئ — بما يحقق في النهاية قوة تسعيرية.
عندما تأسس مجلس شيكاغو لتداول السلع (CBOT) في عام 1848، لم يكن قد أصبح بعد سوق العقود الآجلة الضخم الذي سيغدو عليه لاحقًا. كانت شيكاغو آنذاك في طور التحول إلى مركز لتوزيع الحبوب في أنحاء الغرب الأوسط الأمريكي، وكانت السكك الحديدية والقنوات تجلب إليها شحنة بعد أخرى وعربة بعد أخرى من القمح والذرة.
كانت المشكلة أن القمح لم يكن سهمًا. وحتى عندما كان يُسمى كله قمحًا، لم تكن المحاصيل من مزارع مختلفة ومن سنوات حصاد مختلفة المنتج نفسه بالضرورة. فإذا كان المشترون لا يعرفون حتى على وجه الدقة ما يشترونه، كان من الصعب على السوق أن يثبت سعرًا موحدًا. وكان من أوائل ما قامت به CBOT تحويل هذا الاضطراب إلى معايير قابلة للتداول. وبعد حصولها على التفويض من ولاية إلينوي في عام 1859، تمكنت CBOT من وضع درجات للحبوب وتعيين مفتشين لتقييم الجودة. وبحلول عام 1865، أصبحت متطلبات الهامش وقواعد التسليم أيضًا مؤسسية.
قد يبدو هذا أقرب إلى إدارة المخازن منه إلى الابتكار المالي، لكن ذلك المخزن غيّر هيكل السوق.
بمجرد دخول الحبوب إلى الصوامع الكبيرة، لم يعد المشترون بحاجة إلى السؤال عن المزرعة التي جاء منها كيس معين من القمح. بدأ السوق يتداول وفق درجات موحدة، مثل درجة معيارية محددة من القمح. وفي مراجعته التاريخية لتلك الفترة، أشار الاحتياطي الفيدرالي إلى أن التصنيف والتخزين المعياري مكّنا المشترين من معرفة ما يشترونه، وخففا تكاليف المعاملات، وخلقا الظروف اللازمة لسوق سائل.
عندها فقط وصلت العقود الآجلة.
كان بإمكان المزارعين بيع حصادهم المستقبلي مقدمًا، ويمكن لتجار الحبوب شراء الإمدادات المستقبلية، ويمكن للمضاربين المراهنة على الأسعار المستقبلية دون الحاجة إلى نقل آلاف البوشل من القمح إلى منازلهم. وتطورت CBOT تدريجيًا من العقود الآجلة المبكرة وعقود “to-arrive” إلى عقود آجلة موحدة. وبحلول النصف الثاني من القرن التاسع عشر، بدأت عقود الحبوب الآجلة في شيكاغو تؤدي وظائف اكتشاف السعر، وإدارة المخاطر، وعرض السعر الشفاف.
هناك نقطة يسهل إغفالها هنا.
في النهاية، نمت العقود الآجلة بأسرع وتيرة واجتذبت أكبر أحجام تداول، لكن ما منعها من أن تتحول إلى شكل من المقامرة المنفصلة عن السلع المادية كان مخزن الحبوب الذي يقف خلفها.
الخلفية
خلال عطلة نهاية أسبوع واحدة في أغسطس 2026، ولّدت العقود الدائمة على NVDA وTSLA وSNDK وSKHY حجم تداول إجماليًا يقارب 461 مليون دولار على Binance. وفي يوم الأحد، تداولت العقود الدائمة الأربعة جميعها فوق إغلاقاتها السابقة في السوق النقدي. ومع ذلك، عندما افتتح السوق النقدي الأمريكي يوم الاثنين، افتتحت الأسهم الأربعة جميعها على انخفاض. وحدها SNDK سجّلت نحو 338 مليون دولار من حجم العقود الدائمة في تلك العطلة. وكان إغلاقها النقدي يوم الجمعة عند 1,212.21 دولارًا، وتداولت عند 1,223.98 دولارًا يوم الأحد، ثم هبط افتتاحها النقدي يوم الاثنين إلى 1,203.41 دولارًا.
وقد أعطى عقد SNDK نفسه إجابة مختلفة خلال عطلة نهاية الأسبوع الطويلة ليوم الاستقلال في الولايات المتحدة قبل شهر. فقد أغلق السوق النقدي عند 1,745 دولارًا، لكن SNDK تداول على Binance حتى 1,841.88 دولارًا يوم الأحد قبل أن يفتح في السوق النقدي يوم الاثنين عند 1,828.68 دولارًا. وعندما أعيد فتح السوق النقدي، سجل السهم فجوة بنحو 4.8%. وكان سعر Binance في عطلة نهاية الأسبوع قد توقع معظم الحركة، وإن كان قد تجاوز سعر الافتتاح النهائي.
المنتج نفسه توقع فجوة كبيرة يوم الاثنين في مناسبة، ثم أخطأ الاتجاه في مناسبة أخرى بعد أن ولّد مئات الملايين من الدولارات في الحجم. وهذا يدفع السؤال المحيط بتداول الأسهم على مدار 24/7 إلى ما هو أبعد من ساعات التداول الممتدة، ويدخله في بنية السوق: حجم التداول ليس قوة تسعيرية.
إذا كانت Binance تريد فقط أن تتيح للمستخدمين تداول الأسهم يوم السبت، فإن تمديد ساعات التداول سيكون كافيًا. لكن عندما ننظر إلى Direct Stock وTradFi Perps وbStocks معًا، يظهر هيكل مختلف. بعد إغلاق السوق النقدية، تستوعب العقود الدائمة التداول الاتجاهي والرافعة المالية والنشاط عالي التردد. وتوفر bStocks مخزونًا من الأسهم يمكن الاحتفاظ به، ونقله، وإقراضه كضمان، والتحوط ضده. وتجلب البروتوكولات على السلسلة رأس المال من خارج المنصات المركزية. وعندما يعاد فتح سوق الأسهم التقليدي، يصبح السؤال هو ما إذا كانت الأسعار التي تشكّلت في هذا السوق العامل على مدار 24/7 ستُقبل من قبل سوق الأسهم الأمريكي.
لا يدور هذا المقال حول ما إذا كانت bStocks مجرد شكل آخر من الأسهم الرمزية. بل يتناول سؤالًا مختلفًا: إذا أرادت Binance تأسيس أول سعر بعد إغلاق أسواق الأسهم التقليدية، فلماذا ينبغي للعقود الدائمة أن تشغّل المحرك، ولماذا ينبغي لـ bStocks أن تصبح طبقات المخزون والتصحيح؟
الأول. Binance لا تتنافس على يومي تداول إضافيين، بل على السعر بعد إغلاق سوق الأسهم
يمتلك سوق الأسهم فجوة زمنية. بعد إغلاق نيويورك عند الرابعة مساءً يوم الجمعة، تواصل الشركات إصدار الأخبار، وتستمر السياسات الاقتصادية الكلية في التغير، وتواصل سلاسل الإمداد تطورها، ولا تنتظر الحروب والسياسة حتى يعاد فتح ناسداك. يستمر رأس المال في إعادة تسعير هذه الأسهم، لكن تلك الرؤى لا تستطيع بعد دخول دفاتر الأوامر الرسمية لسوق الأسهم النقدي الأمريكي.
لذلك فالمشكلة ليست نقص المعلومات. بل في المكان الذي يمكن للمشاركين في السوق التعبير فيه عن تلك المعلومات عبر المراكز بمجرد ظهورها. وإذا كان السوق قادرًا على استيعاب مخاطر الأسهم بينما تكون NYSE وNasdaq وKRX وHKEX مغلقة، فلدية فرصة لإجراء اكتشاف السعر قبل إعادة فتح سوق النقد الأساسي.
تفترض المنتجات الثلاثة لدى Binance بطبيعتها ثلاثة أدوار متميزة. فـ Direct Stock يتعامل مع الأوراق المالية الفعلية، وأعمال الشركات، والاتصال بالأسواق التقليدية. وتحوّل bStocks الأسهم إلى أصول يمكن الاحتفاظ بها، وتحويلها، وجسرها عبر السلاسل، واستخدامها كضمان. بينما توفر TradFi Perps التعرض الطويل والقصير، والرافعة المالية، والتداول المستمر.
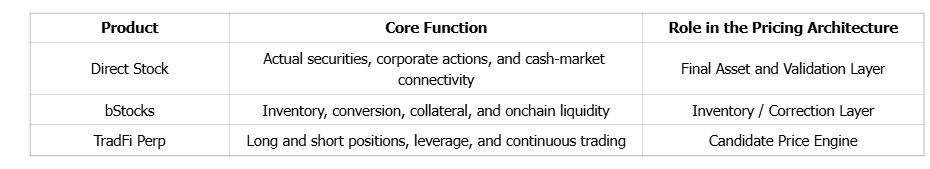
إذا كان الهدف أن تصبح مصدرًا رئيسيًا لاكتشاف السعر، فإن العقود الدائمة، لا bStocks، هي الأدوات الأنسب لقيادة الهجوم. والسبب بسيط: الخطوة الأولى في اكتشاف السعر هي السماح لوجهات النظر السوقية بالدخول إلى السوق، والتعبير عن تلك الرؤى عبر المشتقات أقل تكلفة من فعل ذلك عبر الأصول الفورية.
الثاني. لماذا تُعد العقود الدائمة أكثر ملاءمة لاكتشاف السعر؟
خذ NVDA مثالًا. خلال فترة عينة من 17 يوليو إلى 22 يوليو، سجّل NVDAB Spot حجم تداول اسميًا يقارب 4.21 مليون دولار، بينما ولّد NVDAUSDT Perp نحو 418 مليون دولار خلال الفترة نفسها، أي بفارق يقارب 99 ضعفًا. وبالنظر إلى عطلة نهاية الأسبوع فقط، كان حجم العقود الدائمة نحو 37 ضعف bStocks في 18 يوليو، ونحو 68 ضعفًا في 19 يوليو.
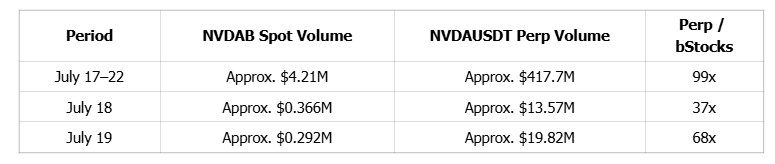
هذه المقارنة بين منتجين داخل Binance، وليست بين عقود Binance الدائمة وأسهم NVDA المتداولة على Nasdaq. ولا يزال حجم التداول في سوق الأسهم النقدي الأمريكي أعلى من حجم عقود Binance الدائمة على الأسهم. وهدف هذه المقارنة هو تحديد أين من المرجح أن تتدفق الأوامر الاتجاهية الجديدة بعد إغلاق السوق النقدي.
بمجرد شراء الأصول الفورية، يمكن الاحتفاظ بها لعدة أشهر. أما مراكز العقود الدائمة، فبالعكس، تُفتح وتُغلق وتُعكس وتُعدّل باستمرار وفق الرافعة المالية. كما ينفذ المتداولون صفقات الأساس ويتقاضون مدفوعات التمويل، بينما يعيد صناع السوق موازنة تحوطاتهم باستمرار. لذلك يمكن للدولار نفسه من رأس المال أن يولد جولات متعددة من الدوران الإجمالي في سوق العقود الدائمة. ويكون الفرق أكبر حتى في البيع على المكشوف. فإذا ظهرت أخبار سلبية عن NVDA يوم السبت، فإن المتداول الذي لا يملك مخزون NVDAB يجب أن يرتب أولًا عملية اقتراض قبل أن يتمكن من بيع الأصل الفوري على المكشوف. أما مع العقود الدائمة، فكل ما يحتاجه المتداول هو البيع للتعبير عن وجهة نظر اتجاهية.
يمكن إذًا كتابة مسار السعر الأول بعد الإغلاق على النحو التالي: المعلومات → العقد الدائم → السعر المرشح. ويتمثل دور العقود الدائمة في إنتاج سعر مرشح، لا ضمان صحة هذا السعر المرشح. وهذا التمييز هو بالضبط ما يمنح bStocks غرضها.
الثالث. منهجية البحث: مقارنة 25 دورة من إغلاق السوق إلى إعادة فتحه
لملاحظة كيفية تشكّل هذا السعر الأول، جمعنا ونظمنا بيانات التداول الخاصة بـ NVDAUSDT وTSLAUSDT وSNDKUSDT وSPCXUSDT وSKHYUSDT. وكانت هناك 25 ملاحظة يمكن فيها مطابقة افتتاح السوق النقدي الأمريكي التالي بالكامل: ست لكل من NVDA وTSLA وSNDK وSPCX، وواحدة لـ SKHY.
يبدأ كل رصد من إغلاق السوق النقدي السابق ويمر عبر عطلة نهاية الأسبوع الخالصة وسعر الأحد ومرحلة ما قبل افتتاح الاثنين ومزاد الافتتاح قبل الوصول إلى افتتاح السوق النقدي التالي. ويُستخدم سعر الأحد عند 19:59 بتوقيت ET لملاحظة السوق قبل بدء تداول ما قبل الافتتاح العادي للأسهم الأمريكية. ويستأنف التداول قبل الافتتاح بعد 04:00 بتوقيت ET يوم الاثنين، وتبدأ معلومات مزاد الافتتاح بالدخول إلى السوق بعد 09:25 بتوقيت ET، ويعمل الافتتاح الرسمي للسوق النقدي بوصفه نقطة التحقق النهائية.
تعالج مجموعة البيانات أربع أسئلة:
1. يقيس تحليل السعر مدى بُعد أسعار عطلة نهاية الأسبوع عن افتتاح السوق النقدي التالي.
2. يقيس تحليل السيولة حجم الأوامر الفعلية التي يمكن للأسعار المعروضة استيعابها.
3. يقيس تحليل الحجم مقدار القيمة التي تنتقل بين الأيدي في السوق.
4. يفحص تحليل تواتر التداول ما إذا كان هذا الحجم يعكس آراء مستثمرين مستقلين أم سوقًا عالي الدوران تقوده الخوارزميات وصناعة السوق والتداول عالي التردد.
مجرد أن يعرض السوق سعرًا لا يعني أن هذا السعر قابل للتنفيذ. وحجم التداول لا يعني أن الصفقات تعكس حكمًا مستقلًا. والسيولة لا تعني بالضرورة أن السوق يمتلك قوة اكتشاف السعر.
الرابع. تحليل السعر: يتقلص الخطأ من 181.9 نقطة أساس إلى 11.3 نقطة أساس
هنا، تشير “الخطأ” إلى المسافة المطلقة بين سعر العقد الدائم لـ Binance عند نقطة زمنية معينة وبين افتتاح السوق النقدي التالي، معبرًا عنها بشكل موحد بنقاط الأساس (bp).
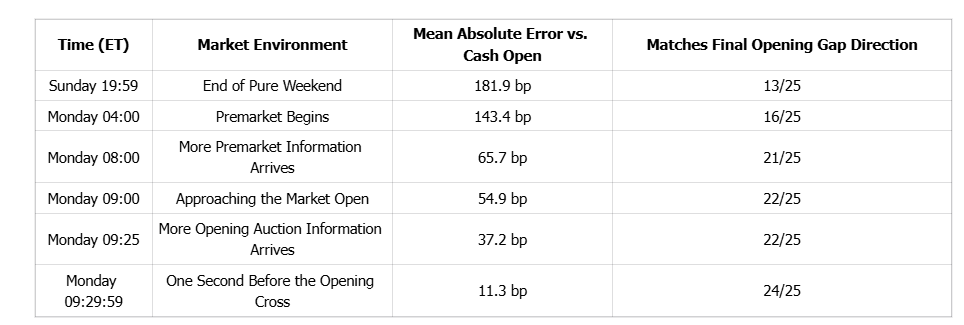
كانت نتيجة الأحد 13 من 25، أي 52%. ومن أصل 25 ملاحظة، طابقت 13 الاتجاه النهائي و12 لم تطابقه. وهذا لا يختلف بشكل ذي معنى عن تخمين عشوائي 50/50 للاتجاه، لذا فإن البيانات لا تثبت أن Binance توفر اكتشافًا مستمرًا لسعر عطلة نهاية الأسبوع.
كما لا يمكن تفسير الخطأ البالغ 11.3 نقطة أساس عند 09:29:59 ببساطة على أنه دليل على قدرة Binance على “التنبؤ بافتتاح الاثنين”. فبحلول ذلك الوقت، كان السوق الأمريكي قبل الافتتاح قد تداول بالفعل لعدة ساعات، كما أن معلومات مزاد الافتتاح كانت قد دخلت السوق أيضًا. وإذا كان سعر العقد الدائم لا يزال ينحرف بشكل ملحوظ عن أسعار الأسهم قبل الافتتاح، فإن هذه الفجوة نفسها ستخلق فرصة تداول.
إن تقارب السعر من 181.9 نقطة أساس إلى 11.3 نقطة أساس يبيّن بالتالي أن عقود Binance الدائمة تقترب تدريجيًا من افتتاح السوق النقدي التالي مع عودة الأسواق التقليدية للعمل. لكنه لا يثبت أن Binance تقود السوق النقدي. والإجابة عن هذا السؤال تتطلب تحليلًا للسبق والتأخر يقارن بين عقود Binance الدائمة وbStocks وآخر سعر، وسعري العرض والطلب في ما قبل افتتاح السوق الأمريكية في اللحظة نفسها.
إذا تحرك السوق قبل الافتتاح من 100 إلى 105 أولًا ثم وصل العقد الدائم إلى 105 بعد ذلك، فإن العقد الدائم هو الذي يتبع. أما إذا وصل العقد الدائم إلى 105 أولًا ثم تقارب السوق قبل الافتتاح نحوه لاحقًا، فحينها فقط يوفر التحرك دليلًا على اكتشاف السعر والريادة السعرية.
خامسًا. لا يتحرك الفارق قبل الافتتاح على خط مستقيم: كانت SNDK على بُعد نقطتين أساس فقط عند 09:25، لكنها انحرفت مجددًا بعد خمس دقائق
خلال عطلة نهاية الأسبوع الطويلة ليوم الاستقلال لعام 2026 من 3 يوليو إلى 5 يوليو، سلكت عقود NVDA وTSLA وSNDK الدائمة مسارات مختلفة من الأحد حتى اللحظة الأخيرة قبل مزاد الافتتاح.
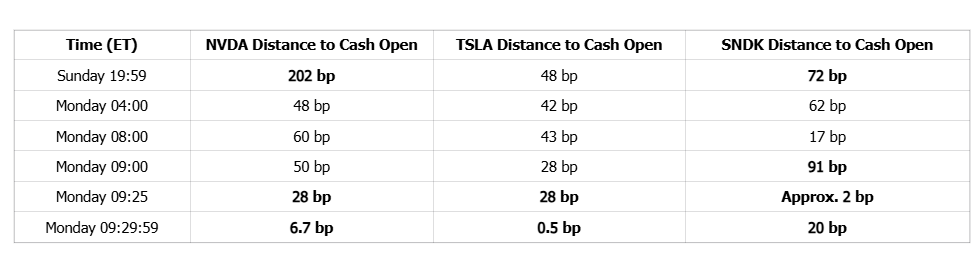
من هذا المنظور، اتبعت NVDA مسارًا أقرب إلى عملية تصحيح الخطأ. فقد تداولت عند 198.35 دولار يوم الأحد، بينما كان افتتاح السوق النقدي النهائي عند 194.42 دولار، بفارق يقارب 202 نقطة أساس. ثم عاد السعر إلى 194.97 دولار بحلول 09:25 ووصل إلى 194.55 دولار عند 09:29:59، ما قلّص الخطأ إلى 6.7 نقطة أساس.
كانت TSLA صحيحة الاتجاه منذ الأحد. فكان إغلاقها النقدي عند 393.45 دولارًا، وسعر الأحد عند 399.40 دولارًا، وكان افتتاحها النقدي عند 397.50 دولارًا. أي أن السوق سعّر الاتجاه الصعودي مسبقًا، لكن حركة الأحد تجاوزت فجوة الافتتاح النهائية.
يُظهر مسار SNDK القضية بوضوح أكبر. عند 09:25، تم تداول العقد الدائم عند 1,828.97 دولارًا، بينما كان افتتاح السوق النقدي النهائي عند 1,828.68 دولارًا، أي بفارق أقل من نقطتي أساس. لكن بحلول 09:29:59، هبط العقد الدائم إلى 1,825 دولارًا، ما وسّع الخطأ إلى نحو 20 نقطة أساس.
يوضح هذا أن أسعار ما قبل الافتتاح لا تتحرك على خط مستقيم نحو سعر الافتتاح النهائي. فالتداول قبل الافتتاح، وNOII، ومخزونات صناع السوق، والأوامر الموضوعة خلال الدقائق الأخيرة يمكن أن تغيّر السعر كلها. ويتطلب تحديد السوق الذي يمتلك قوة التسعير فحص مسار السبق والتأخر كاملًا، لا مقارنة لقطتين فقط من الأحد والاثنين عند 09:29:59.
السادس. العقود الدائمة ليست بالضرورة أقرب إلى الافتتاح التالي من bStocks
وتستخدم عينة منخفضة التواتر أخرى أسعار نهاية اليوم بتوقيت UTC لكل من NVDAB وTSLAB وMUB وCOINB لمقارنة كيفية انتقالها إلى افتتاح السوق النقدي الأمريكي التالي. وتُدرج بيانات العقود الدائمة للأدوات التي تتوفر لها.
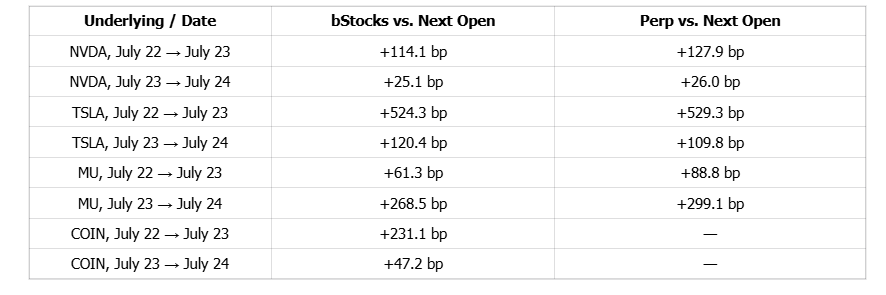
كان متوسط خطأ التسليم الوسطي عبر الملاحظات الثماني لـ bStocks نحو 117.2 نقطة أساس، مقارنة بنحو 118.9 نقطة أساس عبر الملاحظات الست المماثلة للعقود الدائمة.
توفر NVDA من 23 يوليو إلى 24 يوليو مثالًا مفيدًا. تم تداول NVDAB عند 207.97 دولار، وتم تداول العقد الدائم عند 207.99 دولار، وكان افتتاح السوق النقدي التالي عند 207.45 دولار. وكان كلاهما أعلى من سعر الافتتاح بنحو 25–26 نقطة أساس. لم تكن قيمة bStocks هنا في أنها أنتجت سعرًا أقرب إلى سوق الأسهم الأساسية من العقد الدائم. بل في أنها حافظت على سعر السهم المتكوّن بينما كان السوق النقدي مغلقًا، بوصفه شكلًا من المخزون الشبيه بالسعر الفوري يمكن الاحتفاظ به ونقله وتحويله وتمويله.
العقود الدائمة تحرك السعر. وbStocks تحول السعر إلى أصل.
السابع. تفصيل سهمًا بسهم: NVDA كتسوية للخطأ، وTSLA كتجاوز، وSNDK كاختبار ضغط، وSPCX كتجربة منتج
عبر عينة NVDA، كان متوسط الخطأ المطلق لسعر الأحد نحو 113 نقطة أساس مقارنة بفتح السوق النقدي التالي، مع تطابق الاتجاه في 3 من 6 ملاحظات. أما بالنسبة إلى TSLA، فكان متوسط الخطأ المطلق يوم الأحد نحو 81 نقطة أساس، مع تطابق الاتجاه في 4 من 6 ملاحظات. وسجلت SPCX خطأً مطلقًا يقارب 149 نقطة أساس وطابقت الاتجاه في 3 من 6 ملاحظات، بينما وصلت SNDK إلى نحو 351 نقطة أساس وطابقت الاتجاه في 3 من 6 ملاحظات. وبحلول 09:29:59، هبطت أخطاؤها المطلقة المتوسطة الوصفية إلى نحو 11.8 نقطة أساس و8.6 نقطة أساس و9.4 نقطة أساس و16.0 نقطة أساس، على الترتيب.
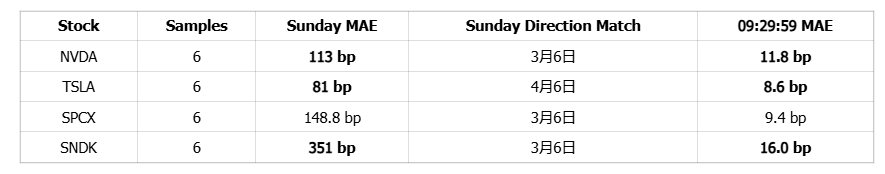
تُعد NVDA أصلح لمراقبة كيفية تصحيح أخطاء التسعير. ففي ملاحظة يوم الاستقلال، كان سعر الأحد 198.35 دولارًا، بينما كان افتتاح السوق النقدي 194.42 دولارًا، أي انحرافًا قدره 202 نقطة أساس. ثم أخذ السعر يتقارب تدريجيًا نحو مستوى 194 دولارًا.
تُعد TSLA مثالًا مفيدًا على التجاوز. فإغلاقها النقدي كان عند 393.45 دولارًا، وسعر الأحد عند 399.40 دولارًا، وافتتاحها النقدي عند 397.50 دولارًا. كان الاتجاه صحيحًا، لكن المقدار كان كبيرًا جدًا.
تُظهر SNDK النظامين معًا داخل السهم نفسه. فخلال عطلة نهاية الأسبوع الطويلة ليوم الاستقلال، سعّرت مسبقًا معظم فجوة الافتتاح البالغة +4.8%. لكن في عطلة نهاية أسبوع أخرى من أغسطس، كان إغلاق الجمعة عند 1,212.21 دولارًا، وكان سعر الأحد عند 1,223.98 دولارًا، بينما هبط افتتاح الاثنين النقدي إلى 1,203.41 دولارًا. هذه المرة، كان الاتجاه خاطئًا.
تشغل SPCX موقعًا مختلفًا. فكان متوسط الخطأ المطلق يوم الأحد لديها نحو 148.8 نقطة أساس، مع تطابق الاتجاه في 3 من أصل 6 ملاحظات. ومع ذلك، انتقلت من عقد دائم قبل الطرح العام الأولي إلى سهم متداول علنًا، ثم عقد دائم تقليدي، ثم SPCXB. وداخل Binance، خضع نفس الخطر الأساسي لترحيل منتج، حيث جاء سعر المشتق أولًا وتبعه السهم النقدي لاحقًا. وهذا يجعل SPCX أصلح لملاحظة كيفية اتصال نظام تسعير يعمل على مدار 24/7 بسوق نقدي يظهر لاحقًا.
لذلك لا ينبغي تصنيف الأسعار المتكوّنة بينما يكون السوق النقدي مغلقًا ببساطة على أنها “صحيحة” أو “خاطئة”. بل يمكن تقسيمها أكثر إلى اكتشاف الاتجاه، واكتشاف المقدار، والاعتماد على التصحيح. وستناقش هذه الفئات لاحقًا.
الثامن. SPCX: تجربة تسعير من العقد الدائم إلى الأسهم من Pre-IPO Perp إلى السهم العام
تختلف SPCX بنيويًا عن NVDA وTSLA وSNDK. فعندما أطلقت Binance Futures منتجها الدائم قبل الطرح العام الأولي في مايو 2026، كان SPCXUSDT أول عقد، مما سمح للمتداولين باتخاذ مراكز على التقييم السوقي المستقبلي لـ SpaceX. وبعد طرح SpaceX للاكتتاب العام، تم تحويل SPCXUSDT إلى عقد TradFi دائم قياسي، بينما أُضيف أيضًا Direct Stock الخاص بـ SPCX وSPCXB. وبعبارة أخرى، كان للسهم أولًا سعر مشتق، ثم سوق نقدي عام يمكن التحقق من هذا السعر مقابله، وأخيرًا bStocks يمكن الاحتفاظ بها وتحريكها على السلسلة.
وقد خلق هذا وضعًا تجريبيًا نادرًا. فبالنسبة إلى NVDA وTSLA، أضافت Binance طبقة مخاطر تعمل على مدار 24/7 خارج سوق ناضج أصلًا. أما SPCX، فعلى العكس، فقد خضعت لهجرة من Pre-IPO Perp → Public Stock → TradFi Perp → bStocks. ولم يكتسب سعر المشتق المتداول باستمرار نقطة افتتاح نقدي ثابتة يوم الاثنين يمكن التحقق منه مقابلها مرارًا إلا بعد ظهور السهم النقدي.
فيما يلي بيانات SPCXUSDT لست عطلات نهاية أسبوع مكتملة:
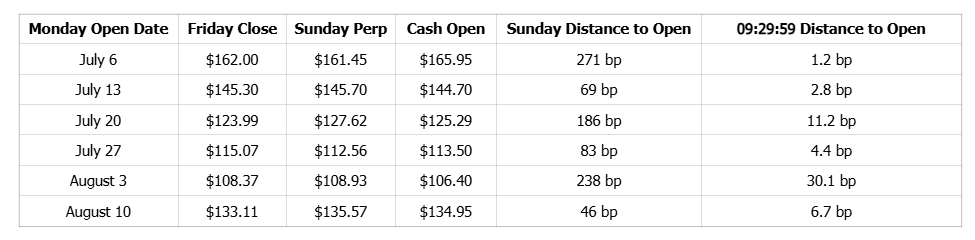
عبر الملاحظات الست، طابق سعر الأحد الاتجاه النهائي في 3 من 6 حالات. وكان متوسط خطئه المطلق مقارنةً بفتح السوق النقدي التالي نحو 148.8 نقطة أساس، مع وسيط يقارب 134.4 نقطة أساس. وبحلول الاثنين عند 04:00 بتوقيت ET، انخفض متوسط الخطأ إلى 114.1 نقطة أساس. ثم انخفض أكثر إلى 102.0 نقطة أساس عند 08:00، و53.8 نقطة أساس عند 09:00، و29.3 نقطة أساس عند 09:25، و9.4 نقطة أساس عند 09:29:59. وبعد الساعة 08:00، طابقت جميع الملاحظات الست اتجاه فجوة الافتتاح النهائية. لكن بحلول ذلك الوقت، كان التداول قبل الافتتاح قد عاد بالفعل. لذا يثبت المنحنى انتقال السعر وتقاربه، لا أن Binance أكملت اكتشاف السعر بمفردها.
كما تقدم SPCX رؤية مركزة لظاهرة التجاوز. ففي عطلات نهاية الأسبوع الثلاث التي كان فيها سعر الأحد صحيح الاتجاه وتجاوزت فجوة الافتتاح 50 نقطة أساس، كانت حركة الأحد تعادل نحو 2.79 مرة من الفجوة النهائية في 20 يوليو، و1.60 مرة في 27 يوليو، و1.34 مرة في 10 أغسطس. ويشير هذا إلى أن التجاوز قد لا يكون له كثير علاقة بمدى حداثة إطلاق المنتج. فحتى بعد الإدراج، يمكن للسوق أن يبالغ في الحركة.
توضح مسار 10 أغسطس القضية بشكل أوضح. كان إغلاق الجمعة عند 133.11 دولارًا، وكان سعر الأحد قد وصل بالفعل إلى 135.57 دولارًا، وكان افتتاح السوق النقدي يوم الاثنين عند 134.95 دولارًا. وكان سعر الأحد أعلى من الافتتاح النهائي بنحو 46 نقطة أساس فقط. لكن في الساعة 08:00 يوم الاثنين، قفز SPCXUSDT لفترة وجيزة إلى 138.80 دولارًا، ما وسّع المسافة عن افتتاح السوق النقدي النهائي إلى نحو 285 نقطة أساس. وبحلول 09:29:59، عاد إلى 134.86 دولارًا، تاركًا فجوة لا تتجاوز نحو 6.7 نقطة أساس. يمكن للسعر أن يتقارب، ثم يبتعد مجددًا بعد عودة التداول قبل الافتتاح، ثم يتقارب مرة أخرى.
كما أن SPCX لا يتداول مثل سوق فوري هادئ. فعبر ست عطلات نهاية أسبوع، ولّد SPCXUSDT حجمًا إجماليًا يقارب 1.546 مليار دولار، أي نحو 10 مرات من رقم NVDA المماثل. وبلغ إجمالي تنفيذاته الأساسية نحو 3.58 مليون تنفيذ، بمعدل 3.45 تنفيذ في الثانية. ويقع حجمه بين SNDK وNVDA، مما يجعله يبدو أشبه بمحرك مخاطر برمجي يعمل دائمًا. وبالنسبة إلى bStocks، فإن الدلالة مباشرة: كلما زاد دوران العقد الدائم، زادت حاجة صناع السوق إلى استخدام ذراع مخزون مثل SPCXB أو SPCX لامتصاص الدلتا كلما حمل تدفق أوامر العملاء اختلالًا اتجاهيًا صافيًا.
لذلك فـ SPCX ليست دليلًا على أن Binance قد ضمنت بالفعل قوة التسعير في عطلة نهاية الأسبوع. والأفضل فهمها باعتبارها نسخة مصغرة من حزمة المنتج الكاملة: العقد الدائم يولد سعرًا مرشحًا، وSPCXB تحفظ ذلك السعر كأصل، ويخلق السهم منفذًا إلى السوق النقدي، بينما يحدد توفر الاقتراض والمراجحة عبر الأسواق ما إذا كان يمكن مهاجمة التسعير الخاطئ من الجانبين. وهي تُظهر كيف قد تحتاج بنية Binance التحتية إلى أن تبدو إذا كانت تنوي المنافسة على قوة التسعير بينما تكون الأسواق التقليدية مغلقة.
التاسع. تحليل حجم عطلة نهاية الأسبوع
عبر عطلات نهاية الأسبوع الست في العينة، ولّدت NVDAUSDT حجم تداول تراكميًا يقارب 154 مليون دولار، وTSLAUSDT نحو 107 ملايين دولار، وSPCXUSDT نحو 1.546 مليار دولار، وSNDKUSDT نحو 2.922 مليار دولار.
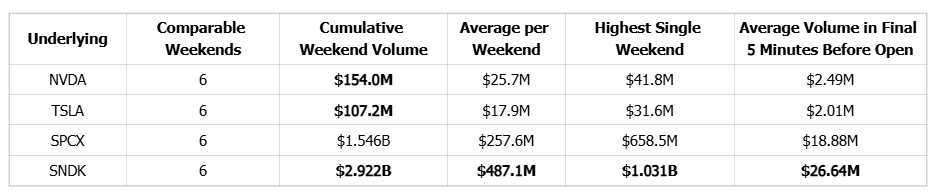
يوضح الجدول تسلسلًا هرميًا واضحًا في حجم التداول. عبر ست عطلات نهاية أسبوع، سجّلت SNDK حجم تداول بلغ 2.922 مليار دولار، وSPCX 1.546 مليار دولار، وNVDA 154 مليون دولار، وTSLA 107 ملايين دولار. وكان حجم SPCX أعلى بنحو 10 مرات من NVDA و14 مرة من TSLA، لكنه لم يتجاوز إلا بنحو النصف حجم SNDK. ولا ترتبط هذه الترتيبة خطيًا بالقيمة السوقية للشركة أو بالاعتراف التقليدي بها في سوق الأسهم. لذلك لا يمكن تفسير الحجم الإجمالي مباشرة على أنه طلب عضوي من المستثمرين.
هناك أيضًا نقطة بيانات أخرى تستحق الذكر. ففي الدقائق الخمس الأخيرة قبل الافتتاح، ما زالت SNDK تولد في المتوسط نحو 26.64 مليون دولار من الحجم عبر الملاحظات الست، مقارنة بنحو 18.88 مليون دولار لـ SPCX، و2.49 مليون دولار لـ NVDA، و2.01 مليون دولار لـ TSLA. ومع اقتراب مزاد الافتتاح، لم يتوقف سوق العقود الدائمة ببساطة في انتظار النتيجة. بل واصل إعادة التسعير.
إن الأسئلة المركزية وراء الحجم هي: من أنشأ هذه الصفقات، وكم مرة حدثت، وما حجم كل صفقة؟
العاشر. تحليل وتيرة التداول: SNDK عند 7.3 تنفيذ في الثانية وSPCX عند 3.45
بمجرد تفكيك حجم SNDK البالغ 2.922 مليار دولار وحجم SPCX البالغ 1.546 مليار دولار إلى صفقات فردية، يتغير شكل السوق.
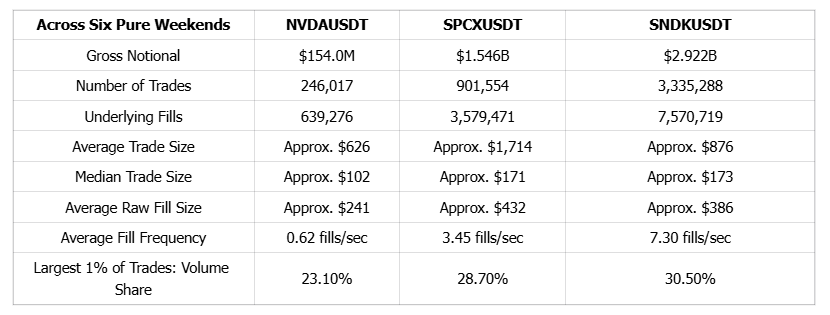
عبر العطلات الست، سجّلت SNDK نحو 7.57 مليون تنفيذ، بمعدل يقارب 7.3 تنفيذ في الثانية. وسجّلت SPCX نحو 3.58 مليون تنفيذ، بمعدل 3.45 تنفيذ في الثانية، بينما سجّلت NVDA نحو 640 ألف تنفيذ، بمعدل 0.62 تنفيذ في الثانية. ويتمثل الفرق الأساسي بين الأسهم الثلاثة في وتيرة التداول.
ومن المثير للاهتمام أن الفرق في حجم الصفقة أصغر بكثير من الفرق في وتيرة التداول. فقد كان متوسط التنفيذ الخام لـ SNDK نحو 386 دولارًا، مقارنة بنحو 432 دولارًا لـ SPCX و241 دولارًا لـ NVDA. وكان حجم التداول الوسيط لـ SPCX نحو 171 دولارًا، وهو قريب أيضًا من 173 دولارًا لـ SNDK. ولم يكن الدوران الكبير في SNDK وSPCX ناتجًا عن عدد قليل من الصفقات الضخمة بشكل استثنائي، بل عن تدفق معاملات أكثر كثافة بكثير.
لأننا لا نملك وصولًا إلى معلومات على مستوى الحساب، فإننا لا نعرف كم عدد المشاركين المستقلين أو المؤسسات أو صانعي السوق الذين أنشأوا هذه التنفيذات. لكن بناءً على حجم التداول وتواتره، يميل هذا المقال إلى الاعتقاد بأن مليارات الدولارات من الحجم لا تمثل مقدارًا مكافئًا من القناعة الاستثمارية المستقلة. وبعبارة أخرى، لا ينبغي تفسير الحجم ببساطة على أنه رهانات اتجاهية من المؤسسات.
نعتقد أن كلاً من SNDK وSPCX تطورا إلى أسواق مشتقات أسهم عالية السرعة، مع عمل SNDK بسرعة أعلى حتى.
تحليل SNDK: https://substack.com/@agintender/note/c-311284509?utm_source=notes-share-action&r=8gs9xi
يوفر التوزيع اليومي لحجم SPCX على مدار 24 ساعة طبقة أخرى من المعلومات. فبين 00:00 و06:00 بتوقيت ET، ظل السوق يولد نحو 20.8% من القيمة الاسمية الإجمالية لعطلة نهاية الأسبوع و20.9% من التنفيذات الخام، بمتوسط نحو 2.9 تنفيذ في الثانية خلال هذه الساعات الليلية. وعبر العطلات الست، كان اختلال القيمة الاسمية بين الشراء والبيع نحو -1.16%، مما يشير إلى سوق متوازن ثنائي الاتجاه على نحو واسع. وهذا النمط يشبه أكثر سوقًا يعمل على مدار الساعة ويُنتج بشكل مشترك بواسطة صناعة السوق، والتداول الخوارزمي، والمراجحة عبر الأسواق.
الحادي عشر. كما يشير حجم الصفقة إلى أن العقود الدائمة وbStocks قد تخدمان نوعين مختلفين من تدفق الأوامر
بلغ متوسط التنفيذ الخام لعقد SNDK الدائم نحو 386 دولارًا، مقارنة بنحو 432 دولارًا لـ SPCX و241 دولارًا لـ NVDA. وكانت أحجام aggTrade المتوسطة لـ SPCX وSNDK نحو 171 و173 دولارًا على التوالي. وذكر تقرير لـ Binance Research أن نحو 93% من معاملات bStocks كانت صفقات جزئية، مع حجم صفقة متوسط لا يتجاوز 18.81 دولارًا، بينما جاء نحو 80% من تداول الأسهم الرمزية من مستخدمين في الأسواق الناشئة. (https://www.binance.com/en/research/analysis/opportunity-only-tokenized-stocks-unlock)
من المهم الإشارة إلى أن هذا المقال وBinance Research يستخدمان تعريفات مختلفة للبيانات. لذلك لا يمكننا ببساطة قسمة 386 دولارًا على 18.81 دولارًا والاستنتاج بأن متوسط مركز مستخدم العقود الدائمة يساوي 20 ضعف متوسط مركز مستخدم bStocks. لكن عند النظر إليهما معًا، تشير المجموعتان إلى تقسيم للعمل بين المنتجين. فـ bStocks أصلح للمعاملات الفورية الصغيرة، والمخزون طويل الأجل، والمستخدمين الأفراد عبر المناطق الزمنية، والمشاركين على السلسلة. أما العقود الدائمة فتميل أكثر إلى تركيز الرافعة المالية، وتداول الأساس، وصناعة السوق، والتداول عالي التردد، ورأس المال سريع الدوران.
أحد السوقين يخلق مخزونًا من الأسهم يمكن الاحتفاظ به، بينما يتيح الآخر انتقال نفس الخطر بسرعة عالية. ولا يمكن أن يظهر شبكة تسعير أوسع إلا عندما يربط صانعو السوق والمراجحون بين الاثنين. وفي الوقت الحالي، لا يزال هذان المنتجان غير مدمجين بالكامل، مما يترك مجالًا لمزيد من التطوير.
الثاني عشر. كلما زاد حجم العقود الدائمة، أصبحت الوظيفة المخزنية لـ bStocks أكثر أهمية
إذا كان حجم التداول في العقود الدائمة يمكن أن يكون أكبر بعشرات المرات من حجم تداول bStocks، فلماذا لا تزال Binance بحاجة إلى bStocks؟ تكمن الإجابة في دفاتر صانعي السوق.
تتطابق مراكز العملاء ومراكز صانعي السوق في العقود الدائمة مع بعضها البعض. فعندما يكون العملاء صافي شراء، يكون صناع السوق صافي بيع للعقود الدائمة، وعليهم شراء bStocks أو الأسهم ذات الدلتا الموجبة. وعندما يكون العملاء صافي بيع، يكون صناع السوق صافي شراء للعقود الدائمة، وعليهم بيع مخزونهم من bStocks أو اقتراض bStocks وبيعها.
تعالج العقود الدائمة سرعة التداول. وتحدد bStocks أين يستقر الخطر في الميزانية العمومية. وإذا استمر صافي تدفق أوامر العملاء في اتجاه واحد، فإن صناع السوق يتراكم لديهم الدلتا. ولا يمكن لهذا الخطر أن يدور داخل سوق العقد الدائم إلى الأبد. فلا بد أن يمتصه في النهاية ذراع للمخزون.
لذلك فإن ارتفاع حجم العقود الدائمة ليس دليلًا على فشل bStocks. بل على العكس، هو أحد الأسباب التي تجعل bStocks ضرورية. فكلما زاد دوران المشتقات، زاد الطلب على المخزون والتمويل والاقتراض بالأوراق المالية. وقد لا يلاحظ المستخدمون الأفراد هذه الوظيفة بالكاد، لكنها أساسية لصناع السوق.
الثالث عشر. ليست bStocks مرساة سعر فورية: إن الدعم بنسبة 1:1 أقرب إلى قيد نهائي
في هذه المرحلة، قد يكون من المغري وصف bStocks بأنها مرساة السوق الفوري للعقود الدائمة ومقارنة العلاقة بينها وبين USDT والدولار الأمريكي. غير أن الآلية تختلف باختلاف ظروف السوق، وليس هذا ما يحدث خلال عطلات نهاية أسبوع سوق الأسهم.
إن تحويل NVDAB إلى سهم NVDA يوم السبت لا يعني أن Nasdaq لديها سوق نقدي نشط في اللحظة نفسها يمكن فيها إكمال الضلع الآخر من المراجحة. ما يحصل عليه المتداول هو مخزون يمكنه في النهاية أن يعيد الاتصال بالأسهم الحقيقية، وليس صفقة مراجحة نقدية قابلة للتنفيذ فورًا.
لذلك فإن الدعم بنسبة 1:1 يعمل أقرب إلى قيد نهائي. فالسوق يعرف أن bStocks يمكنها في النهاية أن تعود للاتصال بالأسهم الحقيقية وأن السوق النقدي سيُعاد فتحه. وقد تنحرف الأسعار بينما السوق النقدي مغلق، لكن بمجرد أن يتجاوز الانحراف تكاليف التمويل وتكاليف المخزون ومخاطر الأحداث واحتكاكات التنفيذ، يكتسب المتداولون حافزًا للانتظار حتى تعود الأسواق التقليدية للعمل ثم إغلاق الفارق.
لا يتمثل دور bStocks في إخبار العقود الدائمة بما يجب أن يكون عليه “السعر الصحيح”. بل في إقران السعر المرشح الذي تولده العقود الدائمة بمخزون يمكن الاحتفاظ به والتحوط منه ومراجعته بالمراجحة.
ولهذا السبب، من الأدق وصف bStocks بأنها طبقة المخزون وطبقة التصحيح.
الرابع عشر. بمجرد انتقال bStocks إلى السلسلة، تصبح الأولوية هي تشغيل المخزون
إذا كانت NVDAB لا تستطيع البقاء إلا في حساب Binance Spot، فهي مجرد طبقة من مخزون السوق الفوري داخل منصة مركزية. وبمجرد أن تنتقل bStocks إلى السلسلة، يمكنها دخول أنظمة DEX والإقراض والضمان والهامش، مما يغير هيكل السوق.
أطلقت PancakeSwap مجمعات bStocks بما في ذلك TSLAB وNVDAB وMUB وSNDKB. وتدعم Lista بعض bStocks المختارة كضمان لاقتراض العملات المستقرة، بينما تسمح Aster لـ bStocks المؤهلة بالدخول إلى وضع الأصول المتعددة.
يتيح Youcanshortit.com للمستخدمين إقراض bStocks من أجل البيع على المكشوف برافعة مالية. بينما يتيح Pundi X Basket للمستخدمين تخصيص محافظهم وصناديق المؤشرات الخاصة بهم بحرية، والتي يمكن لمستثمرين أفراد آخرين نسخها لاحقًا.
هذه المنتجات لا تحل المشكلة نفسها، لكنها تشير في الاتجاه نفسه: تمكين NVDAB وSNDKB وSPCXB من أن تُتداول وتُرهَن وتُموّل وتُستخدم في صناعة السوق وتُغطى بالتحوط، بدلًا من بقائها خاملة في المحافظ.
من المهم التمييز بين توسيع الاستخدام وإضافة السيولة. فعندما يُقفل رمز NVDAB في بروتوكول إقراض كضمان، تزداد فائدته، لكنه لا يضيف بالضرورة عروض شراء أو بيع جديدة إلى السوق. ولا يبدأ في زيادة المخزون القابل للاستخدام في السوق إلا عندما يتمكن صناع السوق أو المراجحون أو البائعون على المكشوف من اقتراضه ونشره على CEX أو DEX، أو استخدامه للتحوط من تعرض العقود الدائمة.
لذلك فالدورة المثالية على السلسلة ليست ببساطة Binance → المحفظة → DEX، بل bStocks → DEX / الإقراض / تجمع الائتمان → صانع السوق → تحوط بالعقد الدائم → CEX → تحويل الأسهم. ولا يبدأ المخزون في الدوران إلا عندما يمكن إعادة استخدام نفس bStocks عبر حسابات مختلفة.
بالنسبة إلى bStocks، لا يعد TVL المقياس الأهم. والسؤال الأكثر معنى هو كم مرة يمكن استخدام وحدة واحدة من مخزون الأسهم. فإذا كان مليون دولار من NVDAB مقفلًا ببساطة في بروتوكول، فإنه يظل مليون دولار من الأصول الساكنة. ولا يبدأ بالعمل كبنية تحتية للسوق إلا عندما يمكن لصانعي السوق اقتراض جزء من ذلك المخزون لإصدار أسعار، والتحوط بالعقود الدائمة، ثم إعادة الأصول إلى تجمع المخزون بعد اكتمال الصفقات.
وقد أفاد بحث Binance نفسه أيضًا بأن 2806 مستخدمين شاركوا في تداول شبيه بالمراجحة عبر bStocks والعقود الدائمة والأسهم، بما يقارب 216 مليون دولار. كما أن نحو 58.5% من مستخدمي bStocks استخدموا أيضًا العقود الدائمة و/أو الأسهم. ويشير هذا إلى أن المتداولين الكميين على مستوى القاعدة موجودون دائمًا، والخطوة التالية ينبغي أن تكون تفعيلهم كمستخدمين أوائل لـ bStocks.
بمجرد انتقال bStocks إلى السلسلة، يتمثل أحد المسارات الممكنة في استخدام NVDAB كضمان لاقتراض العملات المستقرة، ثم تحويلها مرة أخرى إلى CEX لتداول عقود NVDAUSDT الدائمة. ومسار آخر هو إيداع NVDAB في مجمع سيولة على DEX واستخدام عقود NVDAUSDT الدائمة للتحوط من دلتا الأسهم لمركز مزود السيولة.
وبهذه الطريقة، تربط bStocks بين عقود CEX الدائمة، والسوق الفوري المركزي، والأسهم الحقيقية، وDEXs، وبروتوكولات الإقراض، والعملات المستقرة ضمن شبكة مخاطر واحدة.
وهذا أيضًا ما يميز bStocks عن “الرموز المميزة للأسهم” العادية.
الخامس عشر. ما ينقص هذا النظام ليس المزيد من الرموز، بل الاقتراض
إن استخدام NVDAB كضمان لاقتراض USDT هو تمويل. أما اقتراض NVDAB ثم بيعها فهو اقتراض للأسهم. كلاهما ينطوي على الاقتراض، لكن لكل منهما دور مختلف في اكتشاف السعر.
إذا كان العقد الدائم مرتفع السعر وكانت bStocks رخيصة، فيمكن للمراجحين الدخول في شراء bStocks + بيع العقد الدائم. وهذه الصفقة سهلة التنفيذ نسبيًا. فشراء الأصل الفوري الأرخص وبيع المشتق الأغلى يضيق علاوة العقد الدائم.
إذا كانت bStocks باهظة الثمن وكانت العقود الدائمة رخيصة، فيجب عكس الصفقة: بيع bStocks على المكشوف + شراء العقد الدائم. المشكلة أن هذه الصفقة لا يمكن تنفيذها دون مخزون قابل للاقتراض. عندما يتداول أصل بخصم، يستطيع أي شخص يملك نقدًا شراءه. أما عندما يكون مبالغًا في تقييمه، فلا يمتلك الجميع مخزونًا متاحًا للبيع.
لذلك لا ينبغي قياس نضج bStocks فقط بعدد الإدراجات. فعمق الاقتراض، ومعدلات الاقتراض، والمخزون المتاح، واستقرار الاقتراض خلال عطلات نهاية الأسبوع المرتبطة بالأحداث هي ما يحدد ما إذا كان السوق قادرًا على تصحيح التسعير الخاطئ في كلا الاتجاهين.
من دون اقتراض، تبقى bStocks مجرد طبقة أصول ولا تستطيع تحقيق مزاياها المقصودة على المنصة.
بمجرد أن يصبح الاقتراض متاحًا، تبدأ bStocks في التشبه بسوق لمخزون الأوراق المالية.
يدفع طلب صناعة السوق إلى الاقتراض → يؤدي طلب الاقتراض إلى رفع المعدلات → تجذب المعدلات الأعلى مزيدًا من الودائع → يزداد حجم bStocks والطلب عليها → تتكرر الدورة.
السادس عشر. تعميق سيولة bStocks على CEX لا يزال يعتمد على تكامل منظومة الاقتراض
وبالعودة إلى Binance CEX، يصبح عنق الزجاجة في سيولة bStocks أكثر وضوحًا. فعندما يبيع العملاء كميات كبيرة من NVDAB، يمكن لصانعي السوق شراء NVDAB والتحوط ببيع NVDAUSDT على المكشوف. ومن جانب العرض، فإن المورد الأساسي المستهلك هو النقد. أما عندما يشتري العملاء كميات كبيرة من NVDAB، فيتعين على صانعي السوق أن يبيعوا لهم السهم باستمرار. وما إن ينفد مخزونهم، فإن صانعي السوق الذين لا يملكون وصولًا إلى الاقتراض لا يستطيعون سوى تقليص حجم العرض، أو رفع أسعارهم، أو الانسحاب من السوق.
لذلك فإن دفتر أوامر bStocks الفوري يحمل قيدًا ماديًا في المخزون. فمن دون الاقتراض، لا يستطيع صناع السوق التسعير إلا مقابل الكمية التي يحتفظون بها أصلًا. ومع الاقتراض، يتحول المخزون من حد صارم إلى مورد مُسعّر. ويمكن لصناع السوق اقتراض NVDAB وبيعه للعملاء بينما يذهبون إلى شراء العقد الدائم أو يغطون التحوط بالأسهم. ومع ازدياد الطلب على اقتراض الأسهم، يرتفع معدل الاقتراض، مما يخلق حافزًا لحامليها لإيداع مزيد من bStocks في تجمع المخزون.
كما يحل الاقتراض أيضًا مشكلة الأساس العكسي التي نوقشت سابقًا. فعندما يكون العقد الدائم مرتفع السعر وbStocks رخيصة، يمكن لأي شخص يملك رأس مال كافٍ تنفيذ شراء bStocks + بيع العقد الدائم. وعندما تكون bStocks مرتفعة السعر والعقد الدائم رخيصًا، فإن الصفقة المطلوبة هي بيع bStocks + شراء العقد الدائم. وإذا لم يكن هناك مخزون متاح للاقتراض، فلا يمكن لقناة المراجحة هذه أن تعمل.
إن الاقتراض، بطبيعة الحال، لا يعمل بمعزل عن غيره. كما أن سيولة CEX العميقة تتطلب أيضًا تحويل الأسهم ↔ bStocks لإعادة تعبئة المخزون، وهامش المحفظة لتقليل رأس المال المطلوب لتحوطات bStocks-Perp، وبرنامج صانع السوق لتحويل ذلك المخزون إلى عروض شراء وبيع. يمكن لخصومات صانع السوق أن تشجع صانعي السوق والبروتوكولات مثل Pundi X Basket على تشغيل روبوتات التداول، لكن الاقتراض هو ما يحدد ما إذا كانت تلك الروبوتات تمتلك مخزونًا يمكنها المتاجرة به.
باختصار:
العقود الدائمة تولد الأوامر. وتوفر bStocks مخزون الأسهم. والاقتراض يضع ذلك المخزون في التداول.
إذا نجح تطوير الاقتراض، يمكن لـ bStocks أن تتجاوز خطوة أخرى كونها “رموزًا مميزة قابلة للتداول” وتصبح مخزونًا للأوراق المالية يمكنه دعم صناعة السوق، والتمويل، والمراجحة ثنائية الاتجاه.
مقارنة بوول ستريت، فإن أعظم سلاح في عالم الكريبتو هو اللامركزية. ويمكن للاقتراض أن يحشد صناع سوق لامركزيين مؤسسيين وقاعديين للمشاركة في سباق اكتشاف السعر خلال عطلة نهاية الأسبوع.
السابع عشر. ليست النهاية bStocks ضد العقود الدائمة، بل أربع أسواق تعمل معًا
إذا نضجت منظومة الاقتراض والتحويل والعمق على السلسلة كلها، فقد يتداول التعرض نفسه لـ NVIDIA في الوقت ذاته عند أربعة أسعار مختلفة.
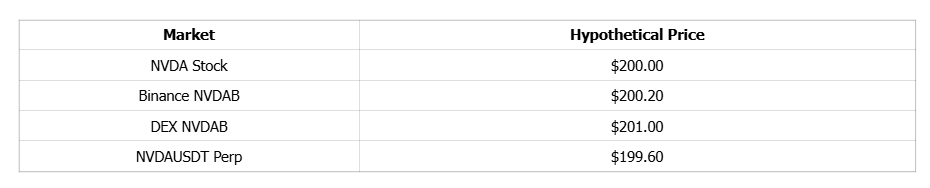
عند تلك النقطة، لن يكون أول همّ للمتداول عبر المنصات هو ربحية NVIDIA العام القادم، بل أي سوق غالٍ وأي سوق رخيص.
إذا كان NVDAB على DEX يتداول عند 201 دولار بينما يتداول العقد الدائم عند 199.60 دولار، فيمكن للمتداول بيع الجانب الأغلى وشراء الجانب الأرخص. وإذا لم يكن لدى المتداول مخزون bStocks، فيمكنه اقتراضه. وإذا لم يكن لديه نقد، فيمكنه تقديم أصول أخرى كضمان. وإذا لم يرغب في التعرض للاتجاه العام لـ NVIDIA، فيمكنه تحييد الدلتا بالجانب الآخر. وبمجرد إعادة فتح السوق النقدي، يمكن للمتداول إعادة موازنة المخزون وفق الأساس بين السهم وbStocks والعقود الدائمة.
عند هذه النقطة، لم تعد bStocks منتج تداول مستقلًا. بل تصبح صيغة للأصل تتيح انتقال المخاطر عبر: الأسهم ⇄ السوق الفوري المركزي (CEX) ⇄ السوق اللامركزي الفوري (DEX) ⇄ العقد الدائم ⇄ الائتمان.
لن تعود الأسعار تُفرض من قبل منصة واحدة، ولن تنتج ميكانيكيًا عن السيولة. بل ستنشأ عندما ينشر المراجحون عبر الأسواق المختلفة ميزانياتهم العمومية مرارًا لتضييق الفروق.
الثامن عشر. ينبغي ألا تركز التقييمات المستقبلية لنضج bStocks فقط على الحجم والسيولة وعدد الإدراجات
إن قياس bStocks فقط عبر الأصول المدارة، وحجم التداول خلال 24 ساعة، وعدد الرموز المدرجة سيقلل بشكل كامل من شأن دورها في بنية السوق. وسيكون ذلك أشبه بأخذ شيء صُمم لتجاوز هيكل السوق القائم ثم استخدامه فقط لقضاء الأعمال.
الحجم والسيولة ليسا إلا جزءًا من الصورة. كما يمكن تضخيم الحجم الإجمالي عبر الدوران الخوارزمي والتداول عالي التردد.
إذا أرادت Binance أن تجعل bStocks طبقة المخزون لسوق أسهم يعمل في عطلات نهاية الأسبوع، فقد تكون عمق الاقتراض والعمق القابل للتنفيذ في السوق الفوري، وقدرة التحويل، واستقرار أساس العقد الدائم- bStocks أهم من إدراج مئات الرموز الإضافية أو إضافة عمق لأي سوق فوري منفرد.
إن أفضل سعر طلب وعرض بقيمة مليون دولار لا يختلف جوهريًا عن أفضل سعر طلب وعرض بقيمة 10 ملايين دولار. فإذا كان العمق وحده هو الهدف، فلماذا لا نتداول على ناسداك؟ الأهم من العمق هو تحديد أي سعر هو “الصحيح”.
لماذا؟ لأن السيولة عند سعر “غير صحيح” هي في النهاية وقود للمراجحة.
ينظم هذا المقال القدرات ذات الصلة ومقاييسها المقابلة على النحو التالي:
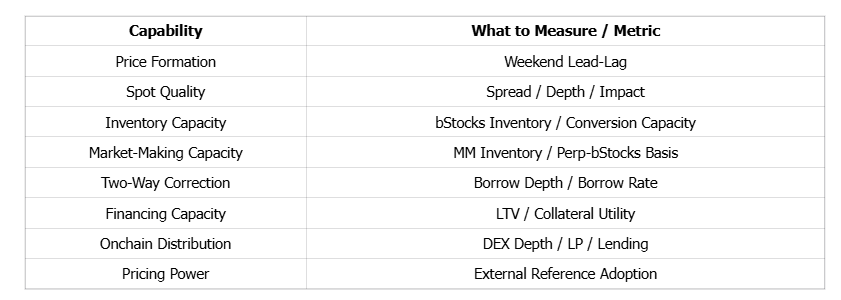
الخلاصة: العقود الدائمة تتنافس على القوة التسعيرية؛ وbStocks تحدد ما إذا كان يمكن لهذا السعر أن يصبح سعر السوق
عندما نأخذ السعر والحجم وتواتر التداول ودفتر الأوامر وبيانات السهم الأساسي معًا، تتضح bStocks باعتبارها شيئًا أكثر أهمية بكثير من مجرد “أسهم رمزية”.
ستصبح العقود الدائمة الحبيب الجديد لسوق المشتقات. فإلى جانب عوامل مثل الحجم والتنظيم والضرائب والعمليات، ستفهم وول ستريت في النهاية ما يعنيه OI > Shares. فـ OI هو مال، ومال لا يخفف السيطرة، ولا يتطلب إفصاحًا خارجيًا، ولا يواجه القيود الضريبية نفسها.
إذا أرادت Binance المنافسة على القوة التسعيرية بعد إغلاق أسواق الأسهم التقليدية، فستتقدم العقود الدائمة المشهد. ففي عينة NVDA واحدة، كان حجم العقود الدائمة أكبر من bStocks بمقدار 99 مرة. وولّدت SNDK 2.922 مليار دولار عبر ست عطلات نهاية أسبوع خالصة، وولّدت SPCX 1.546 مليار دولار، بينما ولّدت SKHYNIX أكثر من 2.4 مليار دولار عبر ست نوافذ أسبوعية بتوقيت UTC. وتُظهر هذه الأرقام أن جزءًا من تداول مخاطر الأسهم ينتقل إلى أسواق المشتقات العاملة على مدار 24/7 عندما تكون بورصات الأسهم التقليدية مغلقة.
وتُظهر المجموعة نفسها أيضًا أن الحجم واكتشاف السعر ليسا مترادفين. فقد تمكنت SNDK من توليد مئات الملايين من الدولارات في عطلة نهاية أسبوع واحدة ومع ذلك أخطأت الاتجاه. كما أن أربع أسهم يمكن أن تولد حجمًا إجماليًا قدره 461 مليون دولار وتكون جميعها في الاتجاه الخاطئ. وبعد إضافة SPCX، طابق اتجاه الأحد الاتجاه النهائي عند الافتتاح في 13 حالة فقط من أصل 25 ملاحظة من إغلاق السوق الأمريكية إلى إعادة فتحه، أي 52%. وقد تحولت 2.922 مليار دولار لـ SNDK إلى نحو 7.3 تنفيذات في الثانية، بينما تحولت 1.546 مليار دولار لـ SPCX إلى نحو 3.45 تنفيذًا في الثانية. ولا يمكن تفسير هذه الأرقام المرتفعة الدوران مباشرة على أنها مقدار مكافئ من القناعة الاستثمارية المستقلة.
تحل العقود الدائمة مشكلة إبقاء الأسعار حيّة بينما تكون الأسواق التقليدية مغلقة. لكن لكي تكتسب تلك الأسعار المصداقية، يجب أن يجيب السوق أيضًا عن سؤال آخر: من يصححها عندما تكون خاطئة؟
bStocks هي الجواب. فهي تستطيع أن تكون ذراع المخزون لصناع السوق الذين يغطون تحوطاتهم بالعقود الدائمة، وذراع السوق الفوري لمتداولي الأساس، وحيازة أساسية للمستثمرين طويل الأجل، وضمانًا لبروتوكولات الإقراض، وأصلًا أسهميًا لمزودي السيولة في DEX، وأداة لإدارة المخزون عبر الجلسات من خلال تحويل الأسهم. وإذا تطور الاقتراض بالكامل، يمكن أن تصبح bStocks أيضًا مخزونًا للأوراق المالية متاحًا للبائعين على المكشوف، ما يتيح للمراجحين مهاجمة الجانب المبالغ في تقييمه من السوق.
لذلك ينبغي فهم العلاقة بين العقود الدائمة وbStocks على النحو التالي:
تنتج العقود الدائمة المسودة الأولى للسعر. وتحول bStocks تلك المسودة الأولى إلى أصل يمكن الاحتفاظ به وتمويله ونقله ومراجعته من قبل السوق.
في يوم ما، إذا صدرت أخبار مهمة عن NVIDIA يوم السبت، فقد تتحرك NVDAUSDT أولًا، تليها إعادة تسعير NVDAB. وقد يتسع أساس Perp-bStocks، وتتغير معدلات الاقتراض، وتبدأ مراكز LP في DEX بإعادة الموازنة، وقد يعدل صناع السوق مخزونهم، ويضغط المراجحون على الفارق. ثم يعاد فتح السوق الأمريكية قبل الافتتاح، تليها مزاد الافتتاح عند 09:30. وعندها لن يكون السؤال الجدير بالطرح ما إذا كانت Binance قد خمنت حركة عطلة نهاية الأسبوع بشكل صحيح، بل:
سعر من يتقارب نحو سعر من؟
إذا استمرت Binance في ملاحقة السوق التقليدي بعد فتح ما قبل الافتتاح، فهي بورصة أسهم تعمل على مدار 24/7. أما إذا بدأت، بعد إعادة فتح السوق النقدي، في التقارب نحو سعر جرى تداوله مرارًا خلال الساعات العشرات السابقة عبر العقود الدائمة وbStocks وDEXs وبروتوكولات الإقراض وأسواق المخزون، وإذا بدأت مكاتب OTC الخارجية وأنظمة المخاطر ومنصات بيانات السوق أيضًا في الإشارة إلى ذلك السعر، فحينها تكون Binance قد كسبت أكثر من مجرد بضع ساعات تداول إضافية. لقد كسبت:
القوة التسعيرية في سوق الأسهم.
هذا هو الأساس للوصول إلى ثلاثة مليارات مستخدم.
خاتمة
لمزيد من المعلومات حول استراتيجيات صناعة السوق والمراجحة لـ bStocks على Binance، يرجى زيارة Substack الخاص بي. (https://agintender.substack.com/p/bstocks-b-nasdaq-perp?r=8gs9xi&utm_campaign=post&utm_medium=web) سأشارك هناك خبرتي العملية في التداول، إلى جانب أوجه القصور الحالية، والضعف البنيوي، وفرص التداول في bStocks.
وأخيرًا، يكرّس هذا المقال إلى كبار السن الذين رافقوني خلال طفولتي.
الموت نفسه ليس من الصعب مواجهته. الصعب هو معرفة كيف ينبغي لمن يبقون أن يواصلوا الحياة.
قد تزهر أزهار مايو على دربك. وداعًا، وارقد بسلام.
تابعونا
تويتر: https://twitter.com/WuBlockchain
تيليغرام: https://t.me/wublockchainenglish