
قامت Zest بالفعل بتشغيل أعمال الإقراض والاقتراض، والآن تريد تحويل BTC إلى ضمان يمكن استخدامه فعليًا. إذا نجحت هذه الخطوة، فقد يتغير فهم السوق لـ ZEST.
لنلقِ نظرة أولًا على ما أنجزته بالفعل
كثير من المشاريع تحب الحديث عن “تمويل البيتكوين”، لكنها في النهاية تبقى عند مستوى المفاهيم.
Zest ليست كذلك. لقد تحققت أولًا من احتياجات الاقتراض والإقراض على Stacks، وفي أغسطس 2026 تجاوزت قيمة الودائع في ذروتها 100 مليون دولار، بينما بلغ حجم القروض نحو 10 ملايين دولار، وتجاوزت سيولة العملات المستقرة 9 ملايين دولار، كما أنجزت أكثر من 1500 عملية تسوية وحافظت على معدلات ديون معدومة عند الصفر.
أعتقد أن هذا أهم من سرد قصة كبرى.
لأن أصعب ما في بروتوكول الإقراض ليس إطلاقه فحسب، بل أن يستمر في العمل بشكل طبيعي أثناء تقلبات السوق. عندما يكون هناك من يودع ومن يقترض، وما زال البروتوكول يولّد دخلًا من الفوائد—عندها فقط يتضح أن المنتج يُستخدم فعلًا من قبل الناس.
ما تريد Zest فعله بعد ذلك مباشر وواضح
يقوم المستخدمون بإيداع BTC في خزائنهم الذاتية الحراسة على Bitcoin L1، ثم يقترضون العملات المستقرة على سلسلة EVM. لا يحتاج BTC إلى تغليف، ولا يلزم مغادرة شبكة البيتكوين عبر جسر عبر السلاسل.
بالنسبة لحاملي الأصول، يعني ذلك عدم الحاجة إلى بيع BTC للحصول على السيولة.
ومن وجهة نظري، لا يُعد الإقراض سوى البداية. بمجرد أن يصبح BTC ضمانًا فعليًا، يمكن توسيع ذلك ليشمل المزيد من التطبيقات المالية.
وهذا ما يميز Zest عن قصص L2 العادية. ليست مجرد محاولة لبناء سلسلة جديدة أخرى، بل هي محاولة للدخول إلى طبقة رأس المال في البيتكوين.
قد تشهد الأصول صغيرة القيمة إعادة تسعير
في الماضي، كان السوق على الأرجح أكثر اعتزازًا بتصنيف ZEST كرمز لتطبيق Stacks صغير القيمة السوقية.
لكن إذا نُفّذت منتجات الشبكة الرئيسية بسلاسة وبدأ الاقتراض مقابل BTC ينمو، فقد ينظر السوق إليه بطريقة مختلفة.
لقد أثبتت Stacks سابقًا أن بنية تحتية للبيتكوين تملك مساحة تقييم كبيرة. في أبريل 2024، بلغت القيمة السوقية المتداولة لـ Stacks مرةً حوالي 4.83 مليار دولار، فيما بلغ FDV حوالي 6.05 مليار دولار.
هذا لا يعني أن ZEST ستنسخ هذا التقييم حرفيًا، بل يعني أن قطاع المسار بذاته لا يفتقر إلى مساحة تخيّل.
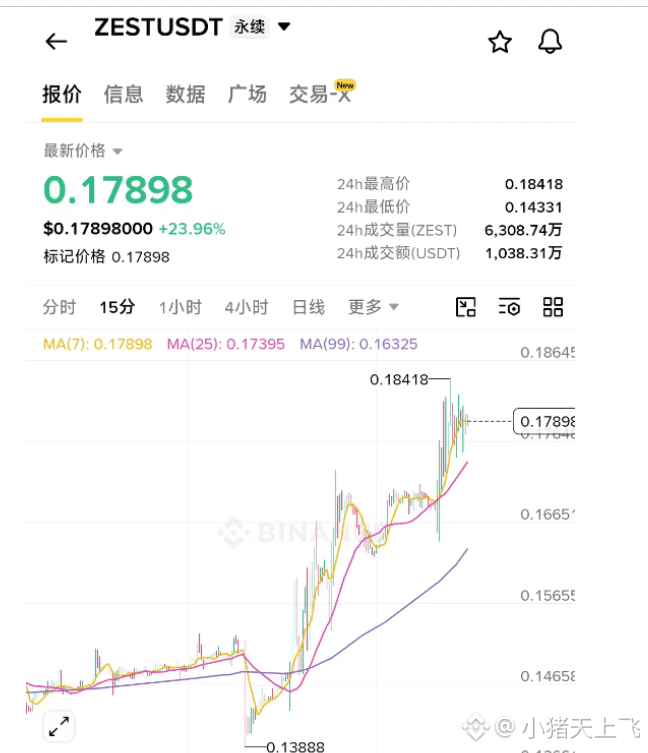
بعد إطلاق ZEST على Alpha في 19 مايو 2026، بلغ سعر إغلاق اليوم الأول حوالي 0.1446 دولار، ثم ارتفع في 9 يونيو إلى حوالي 0.3497 دولار. تركيز ZEST ليس على “الشمعة” التالية، بل على ما إذا كانت أعمال الإقراض التي تم التحقق منها يمكن نقلها إلى طبقة رأس المال في البيتكوين. إذا استمر نمو المنتج والإيرادات، فهناك فرصة أن يتحول من رمز صغير القيمة السوقية إلى أصل مالي للبيتكوين يُعاد تسعيره من جديد في السوق.
لنلقِ نظرة أولًا على ما أنجزته بالفعل
كثير من المشاريع تحب الحديث عن “تمويل البيتكوين”، لكنها في النهاية تبقى عند مستوى المفاهيم.
Zest ليست كذلك. لقد تحققت أولًا من احتياجات الاقتراض والإقراض على Stacks، وفي أغسطس 2026 تجاوزت قيمة الودائع في ذروتها 100 مليون دولار، بينما بلغ حجم القروض نحو 10 ملايين دولار، وتجاوزت سيولة العملات المستقرة 9 ملايين دولار، كما أنجزت أكثر من 1500 عملية تسوية وحافظت على معدلات ديون معدومة عند الصفر.
أعتقد أن هذا أهم من سرد قصة كبرى.
لأن أصعب ما في بروتوكول الإقراض ليس إطلاقه فحسب، بل أن يستمر في العمل بشكل طبيعي أثناء تقلبات السوق. عندما يكون هناك من يودع ومن يقترض، وما زال البروتوكول يولّد دخلًا من الفوائد—عندها فقط يتضح أن المنتج يُستخدم فعلًا من قبل الناس.
ما تريد Zest فعله بعد ذلك مباشر وواضح
يقوم المستخدمون بإيداع BTC في خزائنهم الذاتية الحراسة على Bitcoin L1، ثم يقترضون العملات المستقرة على سلسلة EVM. لا يحتاج BTC إلى تغليف، ولا يلزم مغادرة شبكة البيتكوين عبر جسر عبر السلاسل.
بالنسبة لحاملي الأصول، يعني ذلك عدم الحاجة إلى بيع BTC للحصول على السيولة.
ومن وجهة نظري، لا يُعد الإقراض سوى البداية. بمجرد أن يصبح BTC ضمانًا فعليًا، يمكن توسيع ذلك ليشمل المزيد من التطبيقات المالية.
وهذا ما يميز Zest عن قصص L2 العادية. ليست مجرد محاولة لبناء سلسلة جديدة أخرى، بل هي محاولة للدخول إلى طبقة رأس المال في البيتكوين.
قد تشهد الأصول صغيرة القيمة إعادة تسعير
في الماضي، كان السوق على الأرجح أكثر اعتزازًا بتصنيف ZEST كرمز لتطبيق Stacks صغير القيمة السوقية.
لكن إذا نُفّذت منتجات الشبكة الرئيسية بسلاسة وبدأ الاقتراض مقابل BTC ينمو، فقد ينظر السوق إليه بطريقة مختلفة.
لقد أثبتت Stacks سابقًا أن بنية تحتية للبيتكوين تملك مساحة تقييم كبيرة. في أبريل 2024، بلغت القيمة السوقية المتداولة لـ Stacks مرةً حوالي 4.83 مليار دولار، فيما بلغ FDV حوالي 6.05 مليار دولار.
هذا لا يعني أن ZEST ستنسخ هذا التقييم حرفيًا، بل يعني أن قطاع المسار بذاته لا يفتقر إلى مساحة تخيّل.
بعد إطلاق ZEST على Alpha في 19 مايو 2026، بلغ سعر إغلاق اليوم الأول حوالي 0.1446 دولار، ثم ارتفع في 9 يونيو إلى حوالي 0.3497 دولار. تركيز ZEST ليس على “الشمعة” التالية، بل على ما إذا كانت أعمال الإقراض التي تم التحقق منها يمكن نقلها إلى طبقة رأس المال في البيتكوين. إذا استمر نمو المنتج والإيرادات، فهناك فرصة أن يتحول من رمز صغير القيمة السوقية إلى أصل مالي للبيتكوين يُعاد تسعيره من جديد في السوق.