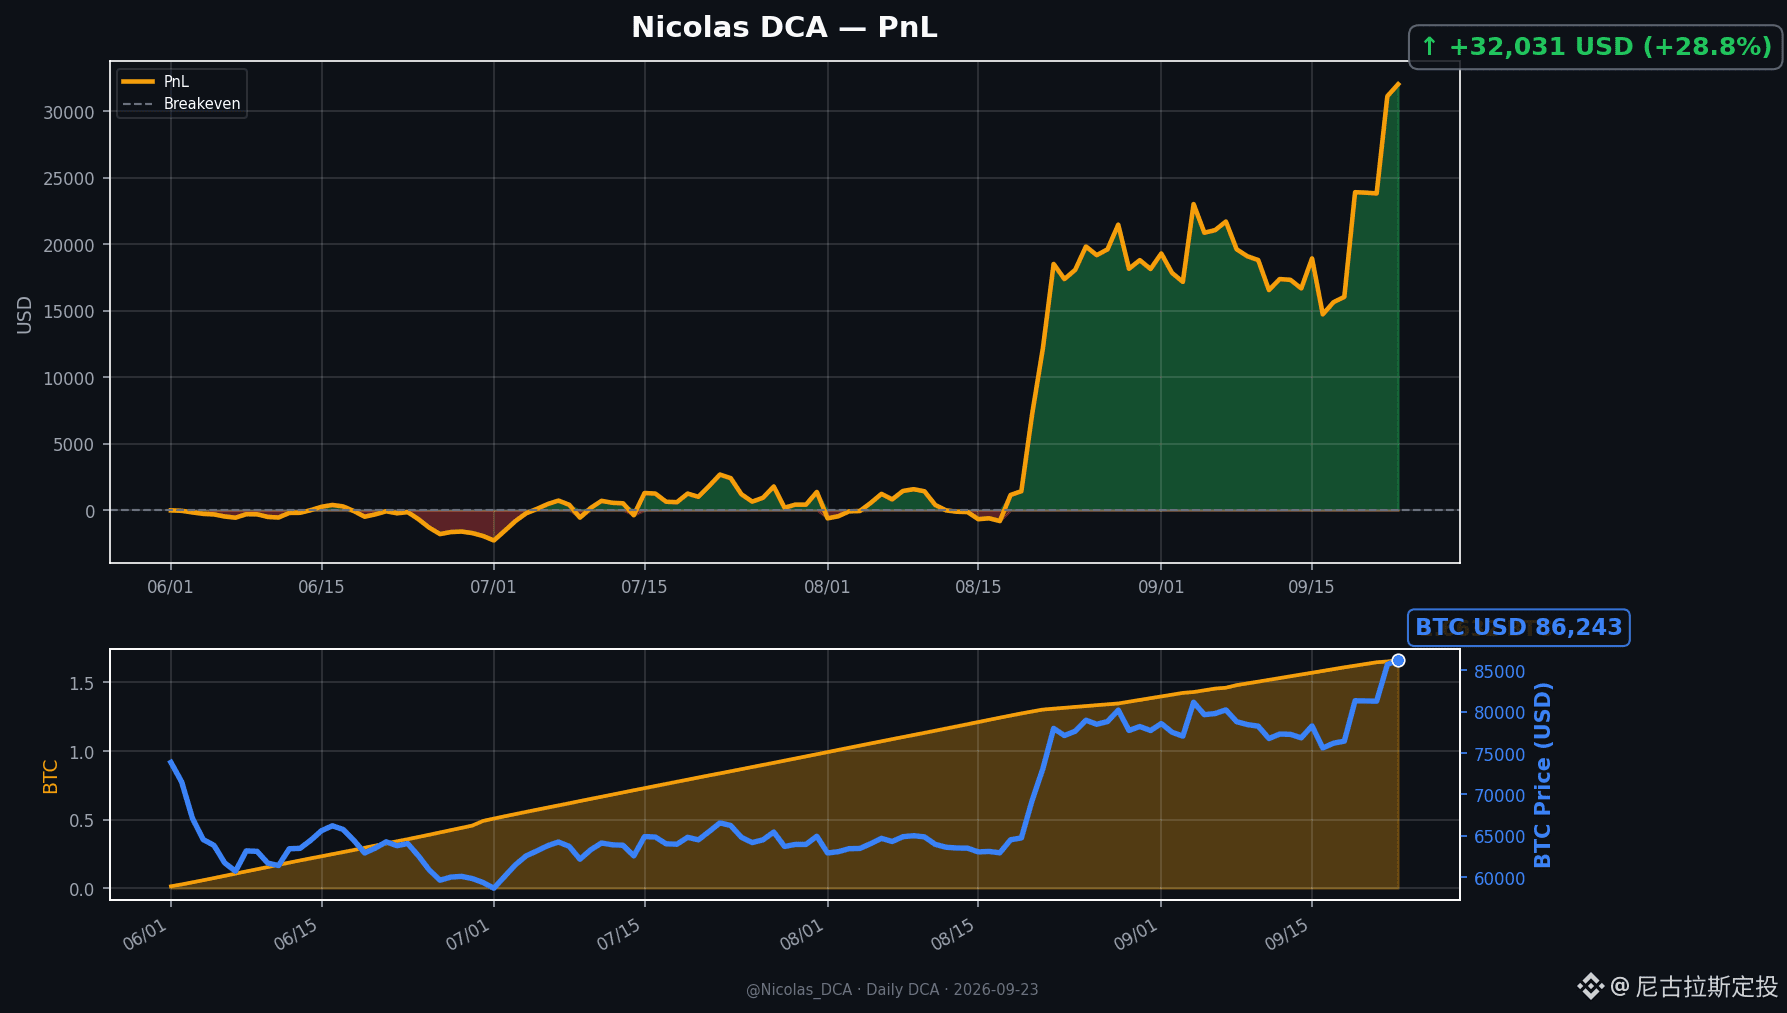
استراتيجيون لدى بلومبرغ يقولون إن قاع 60 ألفًا مزيف. لم أُصب بالذعر بعد أن اطلعت—فتحتُ سجل الاستثمار الدوري (DCA): يوم الأربعاء الماضي، خُصِّص المبلغ كالمعتاد 200 دولار، واشترتُ قرب 88 ألفًا. وحتى إنني ترددت ثانية واحدة فقط.
كان ترددي محددًا جدًا: خلال تلك الأيام، انتشرت على نحو متزامن عبارة «تأكيد السوق الصاعدة» وعبارة «خطر جني الأرباح عند 90 ألفًا». إذا رجعت وفكرت، متى وُجدت هاتان الجملتان في الوقت نفسه من قبل؟
أكثر ما في الاستثمار الدوري منافيًا للإنسانية هو أنه عند لحظة التنفيذ لا بد أن تتخلى عن الحكم. ما زال رأسمالي يتراكم، ولم أبلغ بعد مرحلة يمكنني فيها أن أراهن بكل شيء دفعة واحدة، لذلك لم يبقَ سوى متغير واحد يمكنني التحكم فيه: هل أشتري هذا الأسبوع أم لا. بمجرد تثبيت هذا المتغير، تصبح الضوضاء المتبقية مجرد ضوضاء فعلًا.
كان ترددي محددًا جدًا: خلال تلك الأيام، انتشرت على نحو متزامن عبارة «تأكيد السوق الصاعدة» وعبارة «خطر جني الأرباح عند 90 ألفًا». إذا رجعت وفكرت، متى وُجدت هاتان الجملتان في الوقت نفسه من قبل؟
أكثر ما في الاستثمار الدوري منافيًا للإنسانية هو أنه عند لحظة التنفيذ لا بد أن تتخلى عن الحكم. ما زال رأسمالي يتراكم، ولم أبلغ بعد مرحلة يمكنني فيها أن أراهن بكل شيء دفعة واحدة، لذلك لم يبقَ سوى متغير واحد يمكنني التحكم فيه: هل أشتري هذا الأسبوع أم لا. بمجرد تثبيت هذا المتغير، تصبح الضوضاء المتبقية مجرد ضوضاء فعلًا.