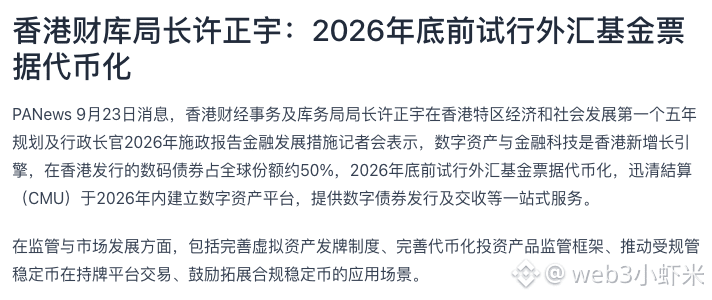
قدم مدير مكتب الشؤون المالية والخزانة في هونغ كونغ، تشو تشنغ-يو، في مؤتمر صحفي ذي صلة بخطاب السياسة مجموعة من الجداول الزمنية: سيتم إطلاق تجربة ترميز سندات صندوق الصرف قبل نهاية عام 2026، وسيقوم نظام المقاصة والتسوية (CMU) بإقامة منصة لأصول رقمية خلال عام 2026 لتوفير خدمة شاملة لإصدار السندات الرقمية وتسويتها. وأشار كذلك إلى أن السندات الرقمية الصادرة في هونغ كونغ تمثل نحو 50% من حصتها في العالم، وحدّد الأصول الرقمية وتقنية التمويل بوصفهما محرك النمو الجديد لهونغ كونغ.
وتستحق هذه التصريحات الاهتمام ليس بسبب مصطلح «الترميز» ذاته، بل بسبب موضوعه. فـ«سندات صندوق الصرف» هي أدوات أسواق نقدية مقومة بالدولار الهونغ كونغي، ويقف خلفها الميزانية العمومية لبنك هونغ كونغ. وعندما تُجعل هذه الأدوات رمزية، فإن ذلك يحوّل الترميز من مجرد تجارب ذاتية من جانب المُصدِرين لسندات، إلى مستوى مسؤوليات رسمية وبنية تحتية للتسوية. كما أن سلسلة انتقال الأثر واضحة نسبيًا: ترميز السندات الرسمية على السلسلة، وبناء CMU للمنصة، ثم تعديل قنوات الإصدار والتسوية أولاً، وبعد ذلك تحديد أي منتجات امتثال يمكنها العمل عبر هذه القناة في المستقبل.
وعلى جانب التنظيم، تم تحديد متطلبات داعمة أيضًا: تحسين نظام ترخيص الأصول الافتراضية، وتحسين إطار الإشراف على منتجات الاستثمار المُرمّزة، ودفع العملات المستقرة الخاضعة للرقابة للتداول على منصات مرخصة، وتشجيع توسيع سيناريوهات استخدام العملات المستقرة الملتزمة. وبالنظر إلى هذه النقاط الأربع معًا، فإن المنطق هو: أولا توجد قنوات مرخصة وأدوات خاضعة للرقابة، ثم يتم الحديث عن سيناريوهات التطبيق، وليس العكس. وبالنسبة لسوق العملات المشفرة، فهذا يشبه متغيرًا بطيئًا على مستوى النظام؛ ولا يشكل في الأجل القصير محفزًا مباشرًا للسعر. ولا يزال يتوقف الأثر الفعلي على شكل التنفيذ على الأرض وعلى نطاق المؤسسات المشاركة.
وفي الخطوة التالية يمكن التركيز على متغيرين: أولهما ما إذا كانت منصة الأصول الرقمية لدى CMU ستُطلق في الموعد المحدد خلال 2026، وبأي طريقة سيتم ربطها بأنظمة التسوية القائمة؛ وثانيهما نطاق تجربة ترميز سندات صندوق الصرف وقائمة الجهات المشاركة، لأن ذلك يحدد ما إذا كان الأمر مجرد عرض تقني أم سيؤدي حقًا إلى تكوين سيولة.
#استقرار-العملات
وتستحق هذه التصريحات الاهتمام ليس بسبب مصطلح «الترميز» ذاته، بل بسبب موضوعه. فـ«سندات صندوق الصرف» هي أدوات أسواق نقدية مقومة بالدولار الهونغ كونغي، ويقف خلفها الميزانية العمومية لبنك هونغ كونغ. وعندما تُجعل هذه الأدوات رمزية، فإن ذلك يحوّل الترميز من مجرد تجارب ذاتية من جانب المُصدِرين لسندات، إلى مستوى مسؤوليات رسمية وبنية تحتية للتسوية. كما أن سلسلة انتقال الأثر واضحة نسبيًا: ترميز السندات الرسمية على السلسلة، وبناء CMU للمنصة، ثم تعديل قنوات الإصدار والتسوية أولاً، وبعد ذلك تحديد أي منتجات امتثال يمكنها العمل عبر هذه القناة في المستقبل.
وعلى جانب التنظيم، تم تحديد متطلبات داعمة أيضًا: تحسين نظام ترخيص الأصول الافتراضية، وتحسين إطار الإشراف على منتجات الاستثمار المُرمّزة، ودفع العملات المستقرة الخاضعة للرقابة للتداول على منصات مرخصة، وتشجيع توسيع سيناريوهات استخدام العملات المستقرة الملتزمة. وبالنظر إلى هذه النقاط الأربع معًا، فإن المنطق هو: أولا توجد قنوات مرخصة وأدوات خاضعة للرقابة، ثم يتم الحديث عن سيناريوهات التطبيق، وليس العكس. وبالنسبة لسوق العملات المشفرة، فهذا يشبه متغيرًا بطيئًا على مستوى النظام؛ ولا يشكل في الأجل القصير محفزًا مباشرًا للسعر. ولا يزال يتوقف الأثر الفعلي على شكل التنفيذ على الأرض وعلى نطاق المؤسسات المشاركة.
وفي الخطوة التالية يمكن التركيز على متغيرين: أولهما ما إذا كانت منصة الأصول الرقمية لدى CMU ستُطلق في الموعد المحدد خلال 2026، وبأي طريقة سيتم ربطها بأنظمة التسوية القائمة؛ وثانيهما نطاق تجربة ترميز سندات صندوق الصرف وقائمة الجهات المشاركة، لأن ذلك يحدد ما إذا كان الأمر مجرد عرض تقني أم سيؤدي حقًا إلى تكوين سيولة.
#استقرار-العملات