


0xjacobzhao IOSF 21 سبتمبر 2026 20:14 اليابان
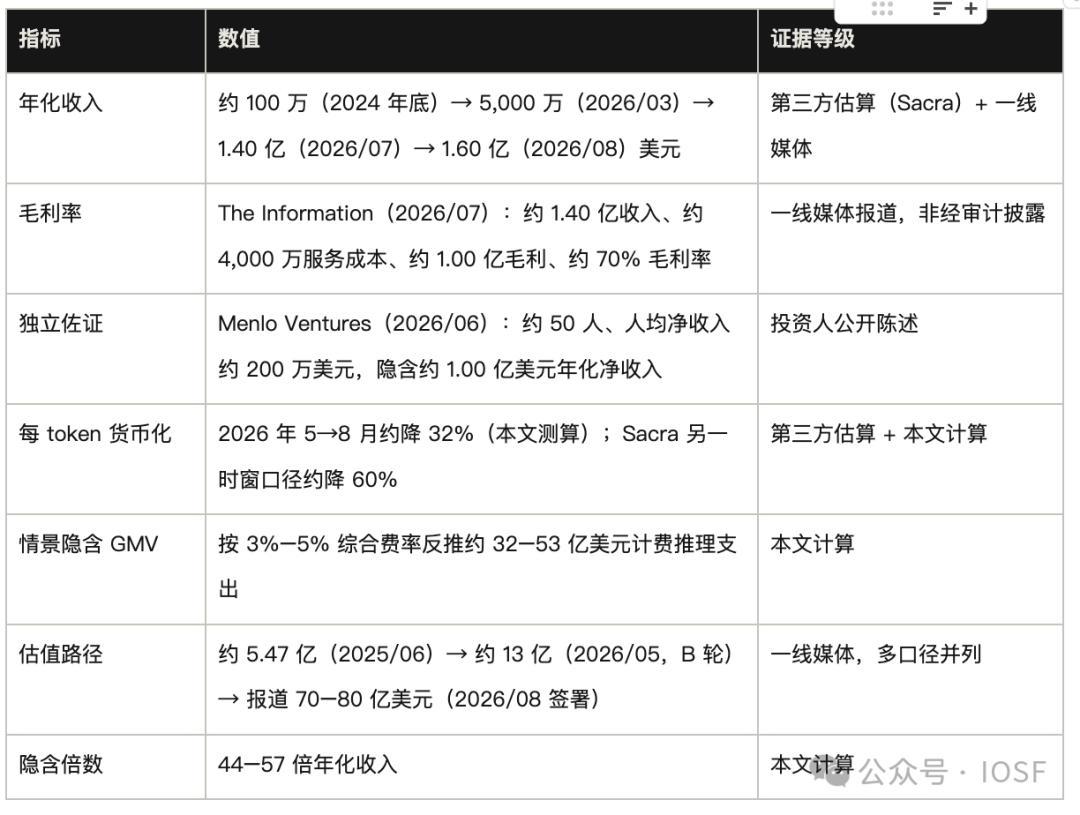
في 19 أغسطس 2026، أعلنت Stripe أنها توصلت إلى اتفاق للاستحواذ على OpenRouter. وتُعد هذه أكبر صفقة استحواذ منذ تأسيسها. لم تكشف الطرفان عن المقابل النهائي؛ وذكرت التقارير الإعلامية نطاقًا يتراوح بين 7 مليارات و8 مليارات دولار وأكثر، بينما يشير (نيويورك تايمز) إلى نحو 7.5 مليارات دولار. وبالمقارنة مع جولة تمويل B قبل 83 يومًا بتقييم يقارب 1.3 مليار دولار، فإن ذلك يعني إعادة تسعير تقارب 6 أضعاف خلال أقل من ثلاثة أشهر.
ليس ما يفعله OpenRouter بالأمر المعقّد: فهو يجمع أكثر من 500 نموذج وأكثر من 80 مزوّد حوسبة، بعد ذلك يقرّبهم إلى واجهة متوافقة مع OpenAI. وقد نجح في التحقق من حقيقة واحدة—يمكن تجميع متطلبات الاستدلال، ويمكن أن يكون ذلك على نطاق واسع جدًا. لكن في الوقت نفسه كشف تناقضًا بنيويًا: إن توحيد البروتوكولات يجعل العملاء قادرين على الهروب بمجرد تغيير سطر واحد في base URL. لذلك، فإن حقيقة هذه الصفقة تكمن في السؤال التالي: هل يستطيع تحويل تدفقات الطلبات القابلة للنقل إلى ذكاء نماذج غير قابل للنقل؟
النقطة الأساسية / KEY TAKEAWAYS
▪القيمة والحصن ينحدران من نفس الاتجاه: زيادة قابلية استبدال النماذج تضخم قيمة اختيار نماذج متعددة وجدولة ديناميكية، وهذا هو الأساس لوجود OpenRouter؛ لكن قابلية التشغيل البيني للبوابة تتعزز في الوقت نفسه، ما يخفض تكلفة تبديل المطورين إلى أدنى مستوى—التوافق مع OpenAI يسمح لأي حل بديل بالاتصال الفوري. نفس القوة تكون رياحاً خلفية وطاردة في آن واحد.
▪من جانب العرض يوجد سوق حقيقي، لكنه ليس حاجزاً حصرياً: نفس النموذج على OpenRouter يتم تشغيله عبر أكثر من عشر موردين للاستدلال يتنافسون في نفس الوقت بالمزايدة على الأسعار؛ وتختلف الأسعار والسعة وإمكانية التوفر بشكل واضح، والتحسين في قابلية الاستخدام الناتج عن التكرار لدى عدة موردين قابل للقياس. لكن نفس مجموعة الموردين قد تتصل أيضاً ببوابات منافسة مثل Vercel—الانتشار عبر عدة منصات (multi-homing) هو الوضع الطبيعي. لذلك، سيولة الحوسبة ليست سوى فائدة سوقية مثبتة وليست خندقاً حصرياً غير قابل للنقل.
▪تحت ضغط «عدم فرض أي زيادة سعرية» (Zero markup)، يصعب على نموذج العمولة أن يدعم تقييمات مرتفعة: مزودو السحابة ولاعبو المنصات يحوّلون التوجيه الأساسي إلى منافسة على بنية تحتية مجانية، فيُضغط معدل التحويل إلى النقد لكل Token باستمرار، والاقتطاع كقناة صِرف لا يكفي لدعم P/S بما يفوق 40 مرة.
▪رهان Stripe هو القفز من «الأنابيب» إلى «نقاط التحكم»: الاستحواذ يهدف إلى توحيد «مسار النماذج + بيانات القياس/القياس عن بُعد + هوية/ميزانية/تسوية الـAgent». ما إذا كان يمكنه التطور من وسيط قابل للاستبدال إلى نقطة تحكّم تداول للـAgent لا يمكن فصلها هو مفتاح نجاح هذا الجولة من الرهان المتبادل.
01 /
ما هو OpenRouter: المشكلة والعميل والمنتج
▍1.1 لا يحل سوى «أن API يتصل بأكثر من نموذج»
لا يحل OpenRouter مشكلة «ملاءمة API مع عدة نماذج» فحسب، بل يدير بشكل ديناميكي ومستمر إدارةً مستمرة لِـ AI Builder في سوق الاستدلال شديد التفتت: اختيار النماذج، وجدولة الموردين، وإمكانية الاستخدام، والكمون، والتكاليف، واستراتيجيات البيانات. ومع تجاوز عدد النماذج المئة تكراراً وتبدّل الأداء المتقدم بشكل متكرر، ومع استمرار انكماش سعر الـToken، أصبحت عملية ربط التطبيق بقوة بنموذج واحد مخاطرة كبيرة—وهذا لا يعني فقط تكلفة غير مثلى وخطر تعطل نقطة واحدة، بل يعني أيضاً فقدان القدرة على الترحيل السريع عند إصدار نموذج جديد.
▍1.2 العميل الحقيقي هو AI builder، وليس مستخدم AI العادي
يُظهر «OpenRouter» بشكل واضح بياناته الشهرية: معالجة «400 تريليون+ Token»، و«10 ملايين+ مستخدم عالمي»، و«80+ مزود»، و«500+ نموذج»، و«250 ألف+ تطبيق» تغطي «4.2 ملايين+ مستخدم نهائي». هذا يكشف هيكله الحقيقي B2B2C: يتموضع OpenRouter بين المطورين ومستخدميهم النهائيين عبر المنبع، وليس في مواجهة المستهلكين العاديين مباشرةً.
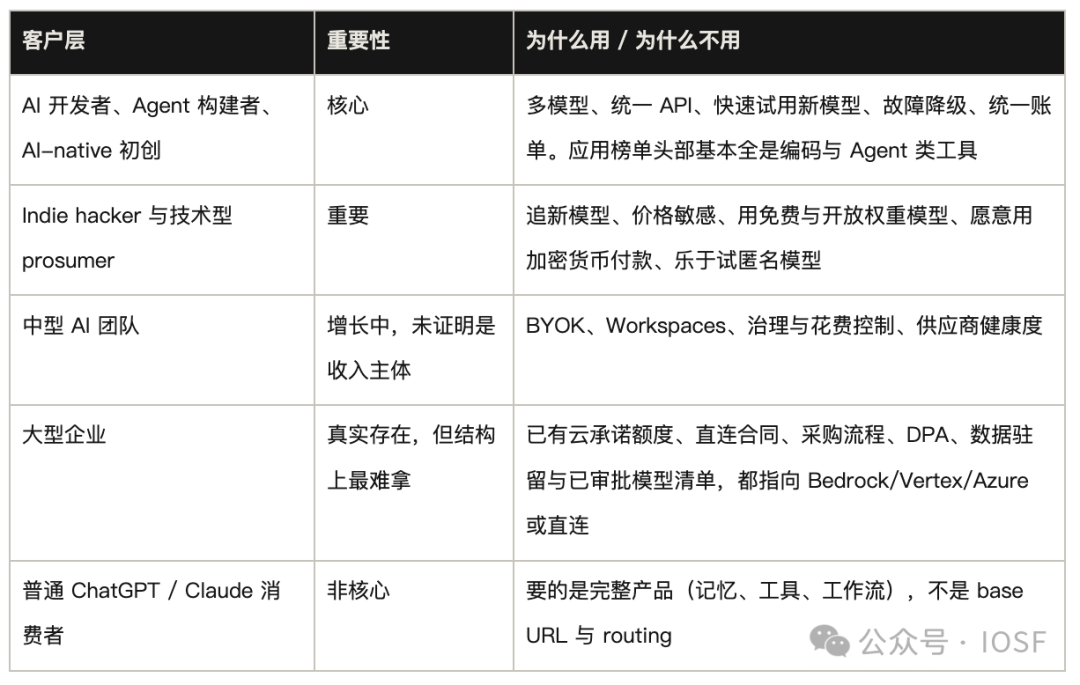
«المزيد من الناس يستخدمون الذكاء الاصطناعي» تكاد تكون نتيجة حتمية، لكن هذه الزيادة في المرور لا يلزم أن تمر عبر OpenRouter بالكامل. في نمط «اختيار المستخدم للمنتج»، يختار المستخدم استخدام ChatGPT أو Claude بنفسه، ويحدث التوجيه داخل دماغ الإنسان، وما يتم شراؤه هو تطبيق كامل من طرف إلى طرف، لذلك تكون قيمة OpenRouter محدودة. فقط عندما يتحول السوق إلى نمط «اختيار النماذج عبر البرامج»، أي عندما يقوم Agent بمطابقة النموذج والمورّد والطبقة السعرية والكمون الأفضل تلقائياً في كل مرة ينفذ فيها مهمة، عندها يمكن تعظيم قيمة OpenRouter.
▍1.3 كومة المنتج: تبدأ من البوابة، والقيمة في الطبقتين العلويتين
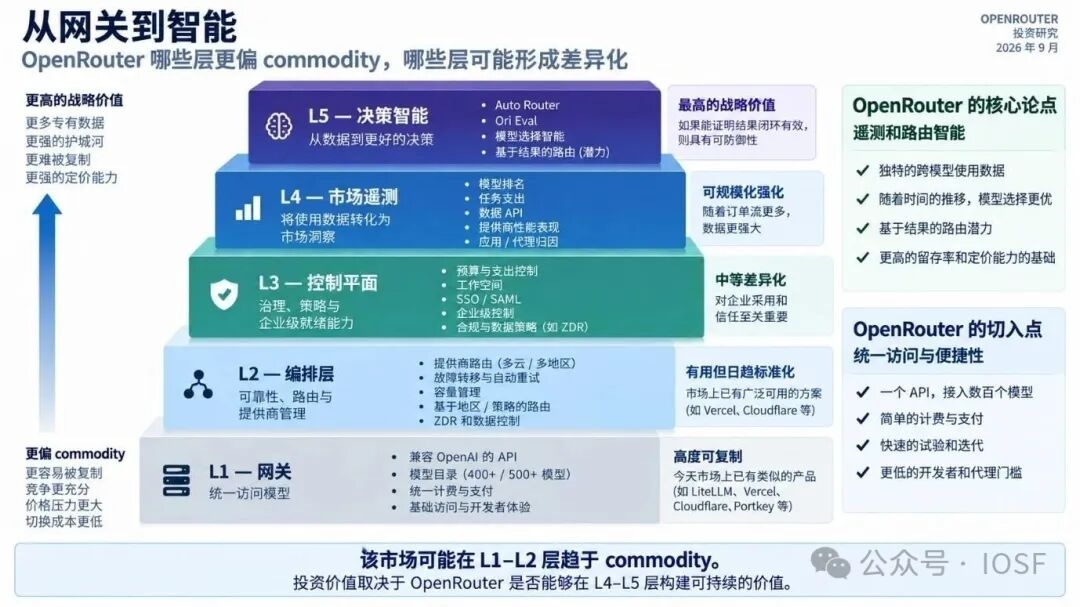
الشكل 1 طبقة المنتج OpenRouter L1–L5。
يدخل OpenRouter السوق من خلال بوابة، لكن علاوة تقييمه وأطروحة استثماره تقوم بالكامل على البيانات وطبقة اتخاذ القرار. تم تسليع طبقات L1 بوابة الدخول (Gateway) وL2 التنسيق والجدولة (Orchestration) وL3 لوحة التحكم (Control Plane) بدرجة عالية حتى صارت مجرد أوراق أساسية على طاولة المسار. إن ساحة السوق الحقيقي لبناء التمايز وحق التسعير تكمن في L4 تليمتري السوق (Market Telemetry) وL5 ذكاء اتخاذ القرار (Decision Intelligence).
▪L1 بوابة الوصول (Gateway): توفر API موحداً متوافقاً مع OpenAI، وفوترة موحدة وتجربة سريعة لئات النماذج. صعوبة النسخ منخفضة جداً، ويمكن للمنافسين (مثل LiteLLM وVercel وPortkey) الاستبدال فوراً.
▪L2 التنسيق والجدولة (Orchestration): مسؤول عن تقليل الأعطال عبر عدة سحابات/مناطق، وإعادة المحاولة التلقائية، وإدارة السعة، وتوجيه قدرات حوسبة ديناميكي. رغم فائدته العملية، فإنه بات تدريجياً وظيفة معيارية في الوسائط مفتوحة المصدر وموردي السحابة.
▪L3 لوحة التحكم (Control Plane): تشمل ضوابط الامتثال على مستوى المؤسسات مثل التحكم في الميزانية وإدارة مساحة العمل وSSO/SAML وZDR (الاحتفاظ بالبيانات دون تخزينها). تعد وظائف اختلافًا بدرجة معتدلة، وهي بمثابة جواز عبور لدخول الشركات المتوسطة والكبيرة.
▪L4 تليمتري السوق (Market Telemetry): يحول كمّاً هائلاً من الاستخدام إلى معلومات تجارية، تشمل الترتيبات الخاصة بالصناعة، إنفاقاً على مستوى المهام، أداء موردي الحوسبة، ونسب App/Agent. تزداد قيمته مع نمو حجم تدفق الطلبات، وهو حجر الأساس لتأثير حجم OpenRouter.
▪L5 ذكاء اتخاذ القرار (Decision Intelligence): قيمة استراتيجية عالية جداً وهو نقطة الاختراق الحاسمة للخندق. يهدف إلى تحويل بيانات التليمتري إلى اختيار نموذج أفضل وتوجيه مدرك للنتائج (Outcome-aware routing)، ويدفع مباشرة حدود البحث والتطوير والتسويق.
02 /
إلى أي مدى يبلغ سقف حجم السوق؟
▍2.1 خمس فئات من نقاط التحكم لخدمة استدلال الذكاء الاصطناعي
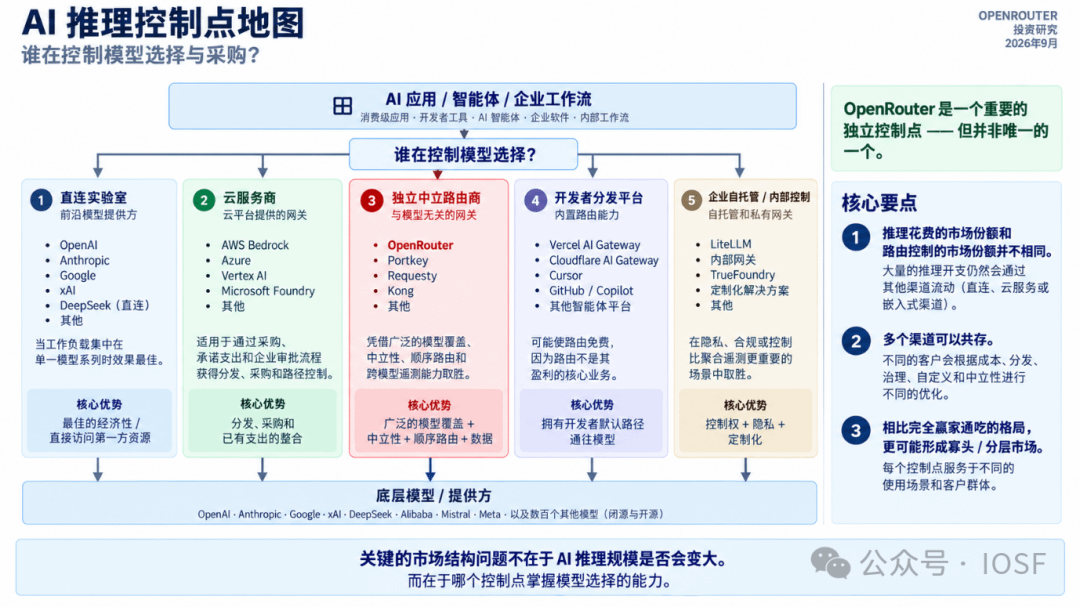
الشكل 2 خريطة نقاط التحكم في استدلال الذكاء الاصطناعي.
في تطبيقات الذكاء الاصطناعي وبين النماذج الأساسية، تظهر خمس نقاط تحكم لاختيار النموذج بشكل واضح في هيكل مختلف: الاتصال المباشر من الشركة المصنّعة يعتمد على اقتصاديات متطرفة لعائلة نموذج واحدة وامتياز وصول أصيل يثبّت حمولة مخصصة؛ أما مزودو السحابة فائقة الحجم فيسيطرون عبر الالتزامات القائمة لحصص السحابة وقنوات التمويل والموافقات الامتثالية لدى المؤسسات؛ ويعتمد التوجيه المستقل المحايد (مثل OpenRouter) على اتساع النماذج والحياد وتجميع تدفق الطلبات مع بيانات التليمتري عبر النماذج؛ وتمنح منصات توزيع المطورين مسار التوجيه كهديّة بوظيفة مجانية عبر السيطرة على مدخلات سير العمل الافتراضية؛ بينما تهيمن البوابات الخاصة/المبنية داخلياً على سيناريوهات تتطلب خصوصية بيانات وتخصيصاً عميقاً جداً.
▍2.2 حجم السوق: لا يمكن أن يتدفق حجم استدلال الذكاء الاصطناعي بالكامل إلى مسارات مستقلة
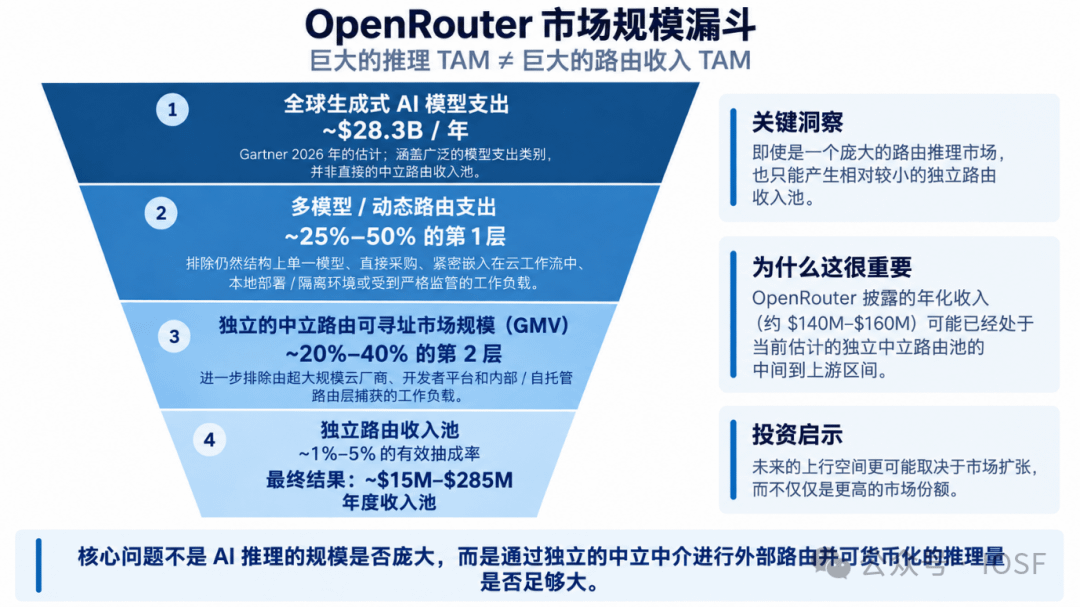
الشكل 3 قمع حجم السوق (من الأسفل إلى الأعلى، وفق نطاق Gartner لعام 2026).
لا يعني الحجم الهائل لاستدلال الذكاء الاصطناعي وجود وعاء كبير من إيرادات المسارات المستقلة. وبحسب تقديرات Gartner، فإن إنفاق نماذج الذكاء الاصطناعي التوليدي عالميًا في 2026 يبلغ نحو 28.3 مليار دولار؛ وبعد خصم الاتصال المباشر بكل نموذج على حدة، وسير العمل لدى مزودي السحابة، وخيارات الاستضافة الداخلية للشركات طبقةً تلو طبقة، فإن السوق الحقيقي القابل للتدخل من بوابة محايدة مستقلة لا يتجاوز 1.4–5.7 مليار دولار؛ ثم، ومع احتساب عوامل مثل BYOK وخصومات مجانية ومنافسة بلا هامش إضافي (معدل رسوم فعّال فعلي 1%–5%)، ينكمش وعاء إيرادات المسارات المستقلة إلى 0.15–2.8 مليون دولار فقط (الوسيط نحو 0.6–1.5 مليون دولار). أما الإيراد السنوي لـOpenRouter وفق تقدير طرف ثالث حاليًا (1.40–1.60 مليار دولار)، فقد دخل بالفعل في الجزء الأوسط-العلوي من نطاق هذا التقدير. وإذا كانت الفرضيات أعلاه صحيحة إلى حدٍ ما، فستعتمد الزيادة المستقبلية بشكل متزايد على توسّع وعاء الإيراد نفسه، لا على تحسين الحصة فقط.
03 /
لماذا يفوز OpenRouter
إذا كانت تقنية البوابة سهلة النسخ، فلماذا هي التي أصبحت رائدة للفئة؟ الإجابة لا تكمن فقط في المنتج، بل في التسلسل (الترتيب).
▍3.1 تم التحقق من عجلة السيولة المتدفقة، والعجلة الذكية في طور التشكّل
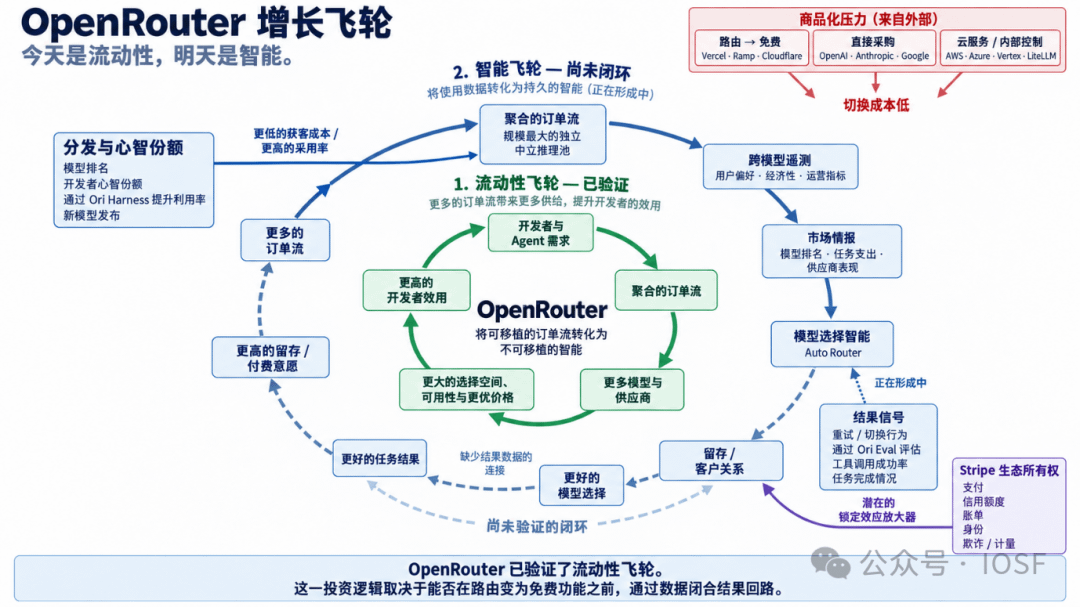
الشكل 4 عجلتان: تم إثبات الحلقة الخضراء، ولم يتم إثبات الجزء المتقطع الأزرق حتى الآن.
سلسلة عجلة السيولة المتدفقة (Liquidity Flywheel) هي: تدفق الطلبات المُولَّد بدافع احتياجات المطورين وAgents يتم تجميعه، ثم يجذب المزيد من نماذج وقدرات موردي الحوسبة ليدخلوا، ما يؤدي إلى خيارات أغنى ومزايا تسعير، ويعزز فائدة المطورين عملياً، ويشكّل حلقة عكسية إيجابية. تعرض الفوترة والقياس واستهلاك الحوسبة لدى OpenRouter قوة انفجار فائقة: ارتفع حجم معالجة الرموز الأسبوعي من 5 تريليون في نوفمبر 2025 إلى 55 تريليون+ في أغسطس 2026 (بمتوسط يومي يتجاوز 10 تريليون)، وبزيادة تفوق 10 مرات خلال تسعة أشهر.
سلسلة العجلة الذكية (Intelligence Flywheel) هي: تجميع تدفق الطلبات لتكوين تليمتري عبر النماذج وذكاء السوق، وبالتالي إرجاع التغذية إلى ذكاء اختيار النموذج (Auto Router). ومع ذلك، فإن سلسلة التغذية الراجعة التي تربط «اختيار نموذج أفضل» إلى «نتائج تنفيذ مهمة أفضل (Better Task Outcomes)» ما زالت تفتقر إلى الحلقة الحاسمة حتى الآن، ولم يتم إثبات فعاليتها بالكامل بعد.
▍3.2 خفض التكاليف الذهنية لاكتساب العملاء، لكن دون رفع تكاليف التحويل
عنوان صفحة المقارنة للمنتجات المنافسة لبوابات الطرف الثالث غالباً ما يكون «بديل لـOpenRouter»، وليس العكس. هذه إشارة لغوية افتراضية لسوق الفئة. لكن ما يقلّله هو تكلفة اكتساب العملاء، لا معدل فقدهم. التوافق مع OpenAI يعني أن خطوات الترحيل هي مجرد تغيير base URL وkey. اللغة الافتراضية للفئة تجعل OpenRouter أكثر قابلية للفوز بالمشاريع الجديدة، لكنها بالكاد تمنع المشاريع القديمة من المغادرة.
▍3.3 OpenRouter هو في الوقت نفسه مكان نشر النماذج ومكان اكتشافها
يمكن للمختبرات الناشئة أن تنشر نسخاً مجانية أو مجهولة الهوية في بركة ضخمة من حركة المطورين الحقيقيين وAgents، وتجمع ملاحظات الاستخدام وتكسب وضوحاً في قوائم الترتيب، ثم تكشف الهوية بعد تشكل الطلب. Xiaomi Hunter Alpha وZ.ai Ox Alpha حققا هذا النوع من البدء البارد. بالنسبة لموردي النماذج الذين لا يملكون بعد توزيعاً على نطاق واسع للمطورين، فإن OpenRouter يعد قناة اكتشاف وبدء بارد عالمية ذات قيمة خاصة. هذا يعزز ميزة التوزيع، وليس حاجز عرض حصرياً.
04 /
اقتصاد المنتج ونموذج الأعمال
لماذا يدفع العملاء بالفعل؟ توضح الجهة الرسمية بشكل صريح أنها لا تزيد سعر الاستدلال ولا تنقل أسعار الموردين مباشرة؛ 5.5% هي الرسوم الخاصة بالمنصة عند شراء credits، والحدود المجانية في BYOK تُحسب على أساس المبلغ لا عدد الطلبات. المشكلة الحقيقية هي: في أي شروط تصبح هذه التكلفة غير مجدية؟
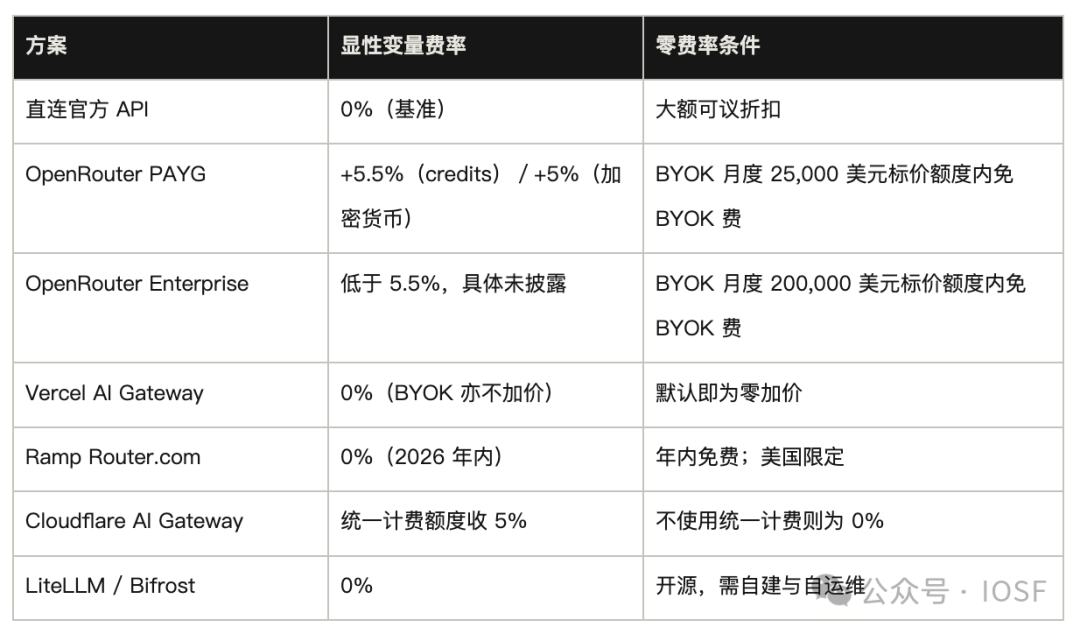
في سوق منصات الترانزيت المنتشرة بكثرة التي تقدم سعراً رسمياً أقل بـ30%، لا يزال هناك عملاء يدفعون مقابل ذلك بنسبة 5.5% كعلاوة. تفسير عالي المصداقية هو ثقة الطرف المقابل: ما تم استلامه فعلاً هو هذا النموذج، وهذا الطول للسياق، وهذا إعداد الاستدلال، وهذا المورد—لن يتم خفضه صامتًا أو تغيير النموذج. الثقة تخلق تمايزاً ذا معنى بين الوسطاء الرماديين والذيل الطويل؛ وبالنسبة لعمليات شراء الشركات الكبرى، فهي عملياً شرط للدخول.
05 /
تفكيك الخندق: تدفق الطلبات، سيولة الحوسبة، والعجلة الذكية
▍5.1 تدفق الطلب من جانب الطلب: حجم كبير بشكل واضح، لكن دون حواجز تحويل
حتى إذا أمكن نسخ كود الـAPI والـRouting بالكامل، فإن تدفق الطلبات ومشتقاته ما زالت تشكّل الأصول غير السلعية الفريدة لـOpenRouter. فهو يثبّت أربع قوى جوهرية: مكانة تفاوضية قوية تجاه الموردين، حق توزيع الإقلاع البارد للنماذج الجديدة، القدرة على تفريق التدفق الموجه، والتحكم في علاقة العميل عبر المسار بالكامل (الصلاحيات والهوية، الميزانيات المحاسبية، تحليل الاستخدام، واكتشاف استراتيجيات التدهور والانتقال).
ومع ذلك، تفتقر هذه الأصول إلى قابلية الدفاع: خفض توافق واجهة OpenAI تكلفة التحويل جداً، ومع ضغوط متعدد الانتماء (multi-homing) الناجمة عن Vercel/Cloudflare (توزيع ضمن النظام البيئي القائم)، وشركات السحابة الكبرى (حزم مشتريات الشركات)، وRamp (هدايا مجانية)، وLiteLLM (بناء العملاء الكبار).
▍5.2 خدمة استدلال جانب العرض: سوق تداول خفيف الأصول ناضج، لكنه ليس حصرياً
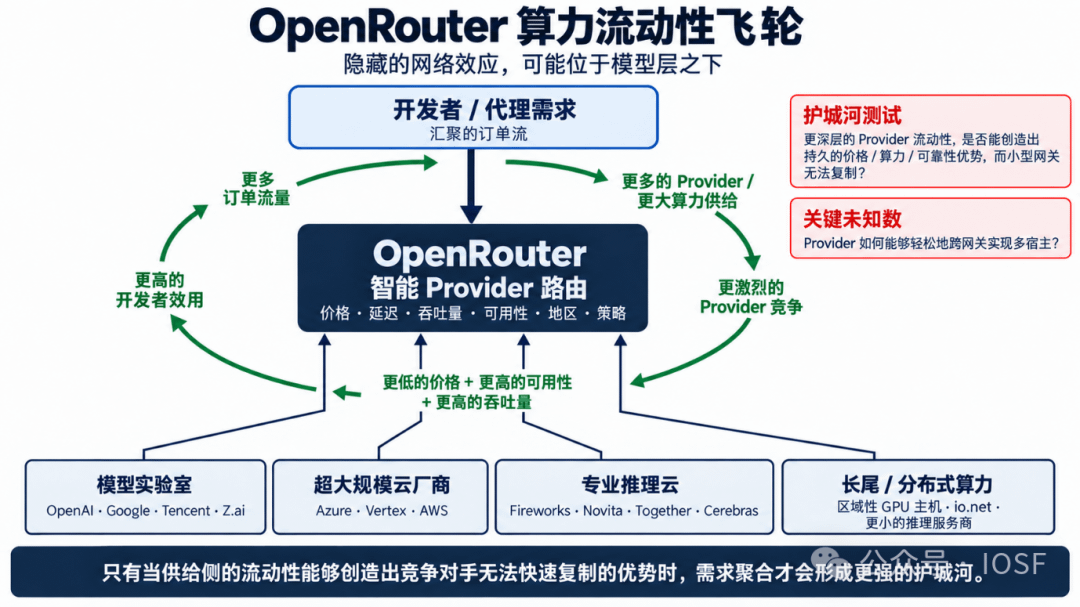
الشكل 5 عجلة سيولة الحوسبة: قد تكون آثار الشبكة الخفية تحت طبقة النموذج.
أكثر ما قد يُقلَّل من قيمته لدى OpenRouter هو طبقة سيولة الحوسبة والمورّدين تحت طبقة النموذج. نفس النموذج غالبًا ما يتم تشغيله بواسطة عدة نقاط استدلال في وقت واحد، وتقوم المنصة بمقارنة السعر والكمون والسعة وإمكانية التوفر وسياسات المناطق والبيانات باستمرار، ثم توزّع الطلبات ديناميكياً. بالنسبة لـOpenRouter اليوم، تكون «ذكاء الموردين» أكثر نضجاً من «ذكاء اختيار النموذج»: فهو يعمل بالفعل داخل حركة الإنتاج الحقيقية.
كلما زاد حجم تدفق الطلبات، زادت القدرة على جذب المزيد من الشركات المصنّعة ومزودي السحابة ومقدمي استدلال متخصصين وحوسبة موزعة؛ كلما زاد العرض، اشتدت المنافسة على الأسعار والأداء، وزادت جاذبية المنصة لطرف الطلب. لكن لهذه العجلة قيدٌ حاسم: يمكن للموردين الارتباط بعدة منصات بتكلفة منخفضة، والدخول في OpenRouter أو Vercel أو غيرهما. لذلك تبدو سيولة الحوسبة حالياً أقرب إلى أصل رائد يصعب تراكمه، لا إلى حاجز حصري غير قابل للنقل.
▍5.3 أصل البيانات: الريادة في الحجم، لكن حلقة الإغلاق ما زالت في وضع خيار
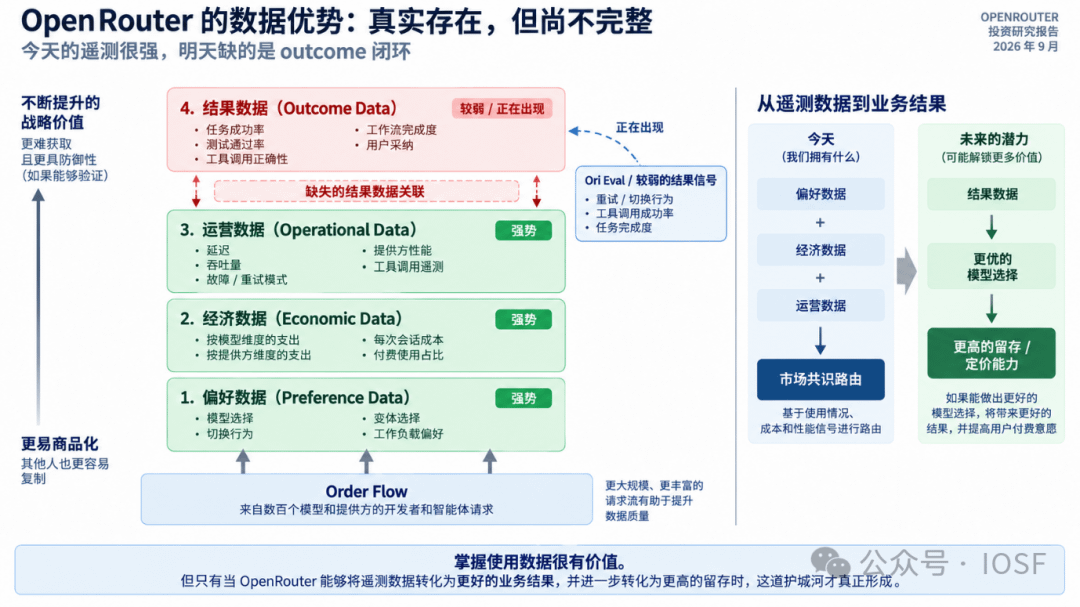
الشكل 6 حلقة نتائج البيانات المفقودة مع أربع فئات من البيانات.
رسّخ OpenRouter تفضيلاتٍ قوية وفريدة، وبيانات أداء اقتصادية وتشغيلية فائقة عبر أبعاد نماذج متعددة ومورّدين متعددين وتطبيقات متعددة ومناطق جغرافية متعددة—وهذا منظور حصري لا يمكن بلوغه لا من قبل مختبرات الشركة المصنّعة (ترى فقط تدفقها الخاص)، ولا من بوابات الاستضافة الذاتية (بدون تجميع بيانات)، ولا من مزودي السحابة (محدودون بنطاق النظام البيئي السحابي الخاص بهم). ومع ذلك، ما تزال هذه الأصول البيانية تواجه قيدين داخليين من الناحية التقنية والتجارية:
▪ذاتية/داخلية: خيارات المُوجِّه (router) نفسه تغيّر توزيع تدفق الطلبات، وبالتالي فإن «بيانات الأداء» هي نتيجة سلوك خوارزمي بحد ذاتها.
▪انحياز التغطية: التدفقات الخاصة وبعض التدفقات الحساسة للامتثال لا تدخل في التجميع العلني، وغالباً هؤلاء العملاء أكثر استعداداً للدفع.
▪انحياز العينة: تختلف تركيبة النماذج لدى Vercel وOpenRouter كثيراً، ما يعني أن أي بوابة واحدة لا يمكن أن تمثل مباشرةً كامل سوق الذكاء الاصطناعي.
على مستوى حلقة اتخاذ القرار ومعدل التبني، لا تزال العجلة الذكية المدفوعة بالنتائج في وضع خيار آجل. من ناحية، لم تتحقق أتمتة سلسلة العمل: حاليًا يعتمد Auto Router فقط على إشارات إنفاق السوق المجهولة خلال آخر 7 أيام؛ ورغم أن بيانات سلوك مثل إعادة المحاولة أو الإيقاف يمكن ملاحظتها مباشرة، إلا أن الحلقة الكاملة لـ «طلب إنتاج → تقييم النتائج → الضبط التلقائي لأوزان المسار» لم تُغلق بعد. من ناحية أخرى، لم يُثبت معدل التبني. لذلك، ينبغي تقييم ذكاء اختيار النموذج في هذه المرحلة بشكل عقلاني على أنه خيار آجل طويل المدى في طور التشكّل.
▍5.4 سلسلة الاعتماد: الحد الأعلى للخندق البياني يتحدد بتدفق الطلبات
التليمتري، والترتيبات، وAuto Router كلها—من حيث الآلية—نواتج عن تدفق الطلبات.
المنافسون الذين يسرقون تدفق الطلبات في النهاية سيجمعون بيانات من نفس النوع؛ ولكن طالما لم يُثبت أن ذكاء التوجيه يُحسّن النتائج، فإن البيانات نفسها لا تنتج احتفاظاً مستقلاً عن تدفق الطلبات. لذا فإن الحد الأعلى للخندق في طبقة المسارات يتحدد بالحلقة الأضعف، وهذه الحلقة هي تكلفة التحويل. وهذا يعيد تعريف اتجاه استراتيجية التحويل: من حيث المبدأ، يمكن إعادة بناء خوارزمية التوجيه—فقط احصل على نفس حجم تدفق الطلبات. غير قابل للنقل حقاً هو البيانات التاريخية غير الممكن ردّها، وخريطة هويات الدفع غير القابلة للإعادة.
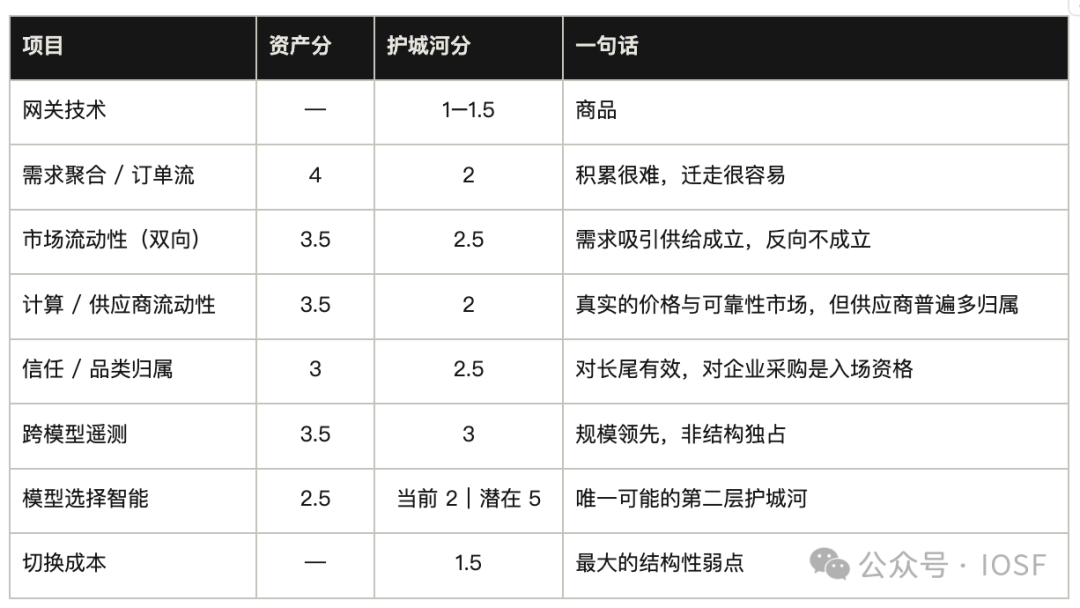
▍5.5 بطاقة النقاط للحصن
يُسجَّل فصل قيمة الأصول وقابليتها للدفاع. انخفاض تكلفة التحويل هو آلية تمنع تجمّد الأصل، ولا يحدث له خصم مكرر في صفوف أخرى.
06 /
المنافسة وضغط التسليع
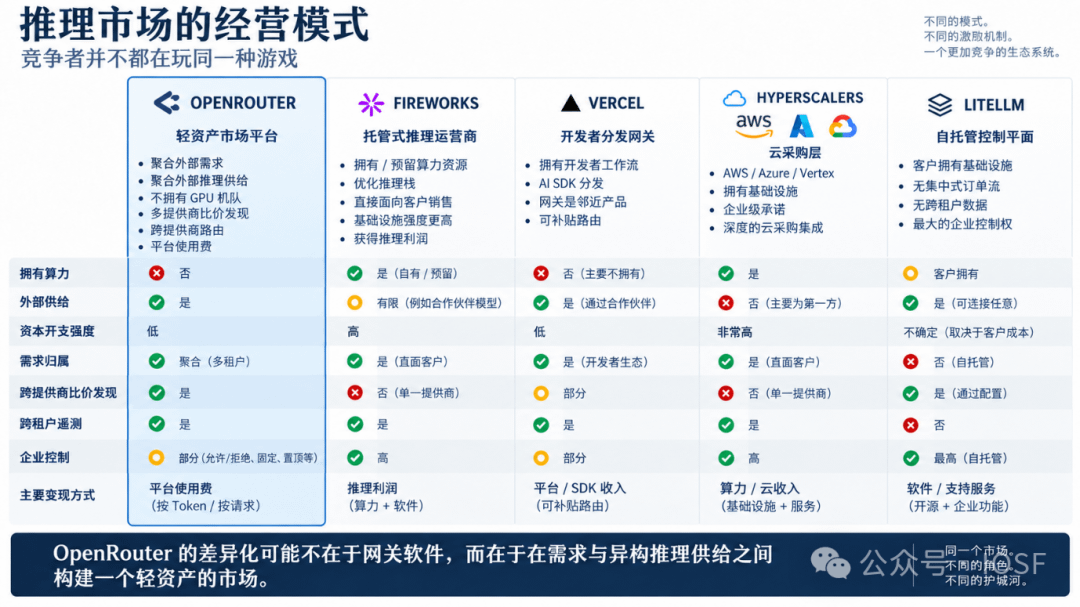
الشكل 7 خمسة أنماط تشغيل لسوق الاستدلال: المنافسون لا يلعبون نفس اللعبة.
مقارنة المنافسين باعتبارهم بوابات من نفس الفئة قد يكون مضللاً. فهم يختلفون في بنيتهم: احتفاظهم بالحوسبة ذاتياً (self-held)، وسلاسل التوريد الخارجية، وشدة الإنفاق الرأسمالي (CapEx)، ونسب انتماء الطلب، واكتشاف الأسعار عبر الموردين، والتليمتري عبر المستأجرين، والتحكم على مستوى الشركات، وطرق تحقيق الإيرادات—لذلك تختلف الحوافز، وكذلك يختلف الخندق. الميزة البنيوية الأكثر وضوحاً لدى OpenRouter هي أنه يجمع الطلب الخارجي وتوريد استدلال غير متجانس بطريقة خفيفة الأصول، ويحوّل التوجيه عبر الموردين بحد ذاته إلى المنتج الأساسي: لا يملك وحدات GPU، يجمع الطلب الخارجي وتوريد الاستدلال الخارجي، ويحقق الإيرادات عبر رسوم المنصة.
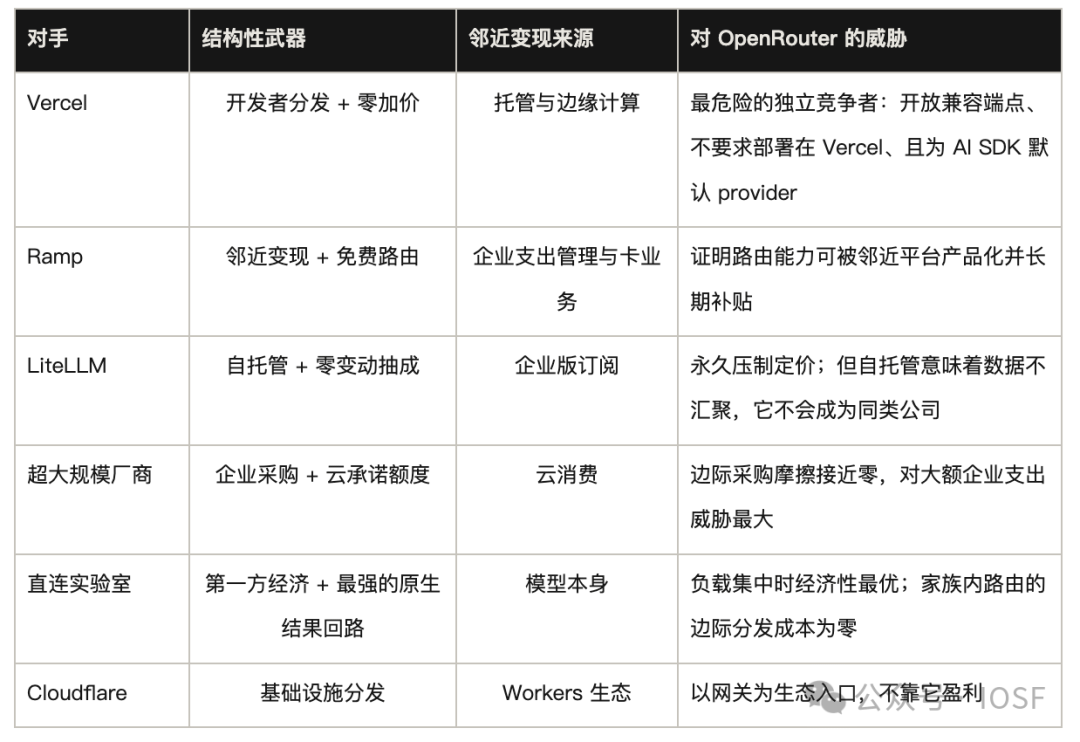
أخطر خصم ليس بوابة أفضل أخرى، بل شركة لا تحتاج أن تربح عبر التوجيه.
07 /
الاقتصاديات والتقييم
هل تحولت الزيادة اللامتناهية في الاستخدام إلى اقتصاديات مالية جذابة؟
الإيراد = GMV مدفوع × معدل الرسوم المركب؛ وGMV المدفوع = كمية Tokens المدفوعة × السعر الفعّال لكل Token.
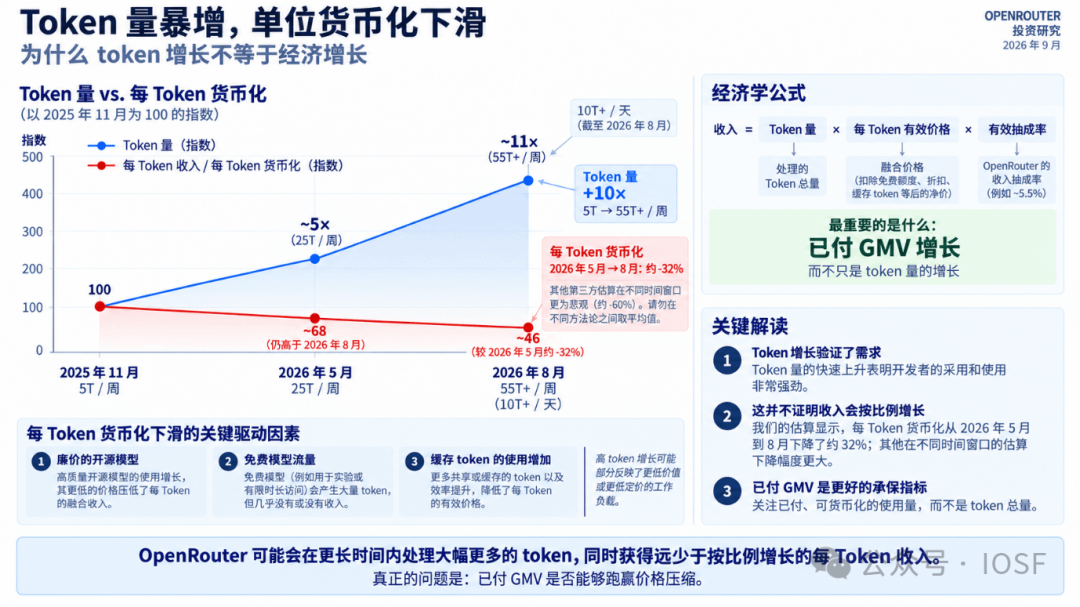
الشكل 8 حجم يتفجر، وتحويل الوحدة النقدي ينخفض.
من بين العوامل الثلاثة التي تدفع نمو الإيرادات، هناك عامل واحد فقط يتجه للأعلى في اتجاه أحادي: حجم معالجة Token؛ بينما يواجه سعر Token والرسوم ضغوط هبوط مستمرة:
▪انفجار في الحجم (العامل الوحيد المتجه صعودًا): ارتفع حجم معالجة رموز الأسبوع من 5 تريليون في نوفمبر 2025 إلى 55 تريليون+ في أغسطس 2026، بزيادة لأكثر من 10 أضعاف خلال تسعة أشهر.
▪انحدار حاد في معدل التحويل إلى نقد (عاملان باتجاه هبوطي): دخل ناتج عن كل تريليون Token انخفض من 64.4 ألف دولار في مايو 2026 إلى 44.0 ألف دولار في أغسطس، مع هبوط يقارب 32% في نفس الفترة.
▍7.1 أدلة مالية
08 /
لماذا اشترت Stripe هذا؟
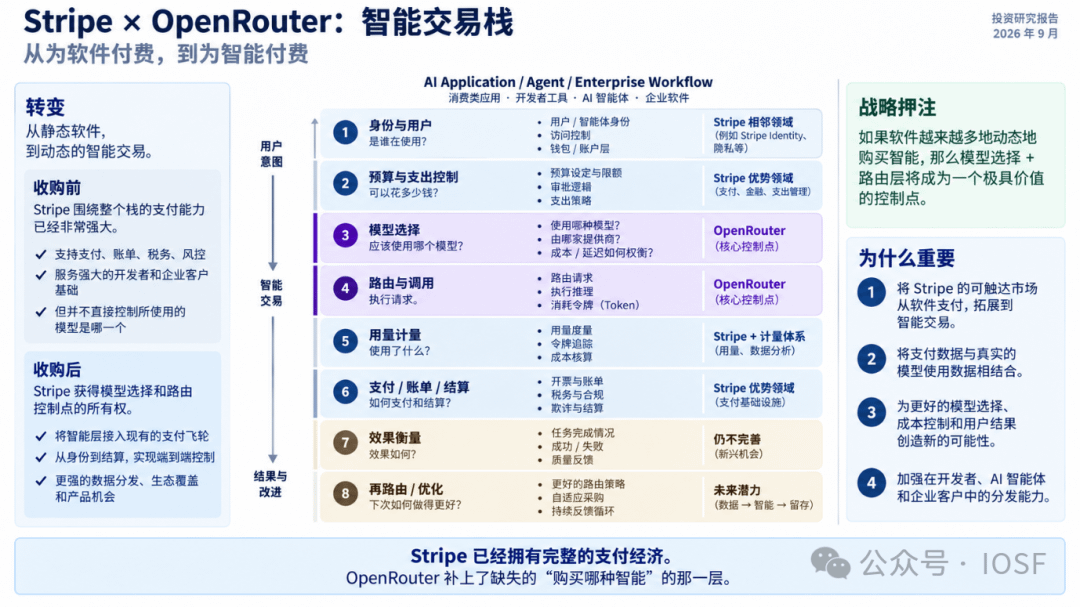
الشكل 9 ثمانية عناصر في طبقة التداول الذكي.
إطار رسالة مستثمري Stripe بتاريخ 19 أغسطس 2026 هو: رأس المال والذكاء يتحولان إلى تدفقات رقمية داعمة لكل مؤسسة على حد سواء؛ في السابق كان على كل مطور إدارة خط دخلِه، وهذا ما خلق Stripe؛ وفي المستقبل سيحتاج كل مطور أيضاً إلى إدارة خط ذكائه.
▍8.1 اقتصاد فوري: ليس «استيعاباً داخلياً للدفع»
منذ يناير 2026، اتفقت الجهتان بالفعل على تعاون عميق: يستخدم OpenRouter Invoicing وTax وRadar من Stripe، وقد تم دمج تحصيل رسوم الـToken بالفعل. الزيادة الحقيقية الناتجة عن الاستحواذ هي التكامل العميق بين الملكية والمنتج والبيانات، والسيطرة الأشد اكتمالاً على سلسلة: «من يشتري أي نوع من الذكاء، وكيف تتم عملية القياس والتسوية».
▍8.2 نقاط التحكم الاستراتيجية
قيمة OpenRouter لStripe ليست في «البوابة» نفسها، بل في أنه قد يصبح طبقة تنسيق للشراء الذكي: لدى Stripe بالفعل هوية وميزانية وقياس ومدفوعات وتسوية، ويضيف OpenRouter اختيارًا للنماذج وتنفيذًا لها. وعند اجتماع الاثنين، تتاح الفرصة لتغطية سلسلة المعاملات الكاملة لـAgent من الميزانية إلى الشراء الذكي وصولًا إلى التسوية.
▍8.3 خيار آجل طويل الأمد
ومساحة التخيل طويلة الأمد تأتي أيضاً من هنا: هوية الـAgent → الميزانية → اختيار النموذج والمورّد → استهلاك الذكاء → القياس → التسوية → قياس النتائج → ثم التحسين. الخطوتان الأخيرتان ما تزالان مفقودتين اليوم. إذا لم يتمكن OpenRouter من إرجاع النتائج فعلاً إلى قرارات التوجيه المستقبلية، فإنه سيظل مجرد طبقة وسيطة أذكى؛ أما إذا تحققت الحلقة، فقد يتحول تدريجياً إلى نقطة تحكم سيدفع Stripe علاوة كبيرة مقابلها.
بالعكس، هذه أيضاً أكبر مخاطرة في هذه الصفقة: إذا كان أهم نقطة تحكم في اقتصاد الـAgent في النهاية هي الميزانية والتسوية، بينما اختيار النموذج مجرد وظيفة يمكن تقديمها مجاناً، فستكون القيمة الاستراتيجية لـOpenRouter لStripe أقل من التصور الحالي.
09 /
منطق التحليل الأساسي المُختصر
منطق الصعود (Bull Case) يركز على انفجار الطلب وعلى الخندق المحتمل في الطبقة الثانية:
▪تم التحقق من الطلب والسيولة بشكل كافٍ: ارتفع حجم معالجة Token الأسبوعي من 5 تريليون إلى 55 تريليون+، ومن بداية العام حتى الآن نحو نمو مركب أسبوعي يقارب 9%؛
▪التنقل عبر نماذج متعددة بشكل Agentic يجلب رياحاً خلفية بنيوية؛ استهلاك Token فيه من 5 إلى 30 مرة من الدردشة القياسية، ويرفع بشكل كبير القيمة الاقتصادية لقرارات التوجيه؛
▪من جانب العرض، أصبح OpenRouter الخيار الأول للبدء البارد العالمي لمختبرات تفتقر إلى قنوات توزيع خاصة بها؛
▪ولا يمكن—من حيث الآلية—نسخ بيانات التليمتري عبر النماذج التي تراكمت لديها بواسطة أي مشارك آخر؛
▪في الوقت نفسه، فإن توجيه إدراك النتيجة يشكل طبقة ثانية محتملة للخندق ويملك أدوات مناسبة؛
▪ماليّاً، هامش ربحه الإجمالي مرتفع بنحو 70%، ومع ثقة قوية من الطرف المقابل، يدعم استمرار رغبة العملاء في الدفع حتى ضمن العملاء ذوي الطرف الطويل (long tail).
أما منطق النظر للهبوط (Bear Case) فيشير مباشرةً إلى هشاشة نموذج الأعمال تحت ضغط تسليع السوق (Commodity):
▪وظائف التوجيه تسرّع في أن تتحول إلى بنية تحتية مجانية (Vercel بدون زيادة، Ramp مجاني خلال السنة، LiteLLM بدون اقتطاع للاستضافة الذاتية)؛
▪تكلفة تبديل العملاء منخفضة جداً: الانتقال التقني يُقاس بالساعات، وتعدد الانتماء (multi-homing) يصبح الحالة الافتراضية؛
▪بعد تركز الحمل لدى العملاء الكبار وزيادة حجم المشتريات، تصبح دوافع «الانسحاب المتدرج» (Graduate Out) التي تتجاوز نمط الاقتطاع النسبي أقوى بشكل ملحوظ؛
▪قدرة التحويل إلى نقد لكل Token يتم تخفيفها باستمرار، كما أن هناك علاقة آلية بين ذلك ونمو الـToken؛
▪والأهم من ذلك: حلقة النتائج لم يتم إثباتها بعد؛ ولا تتوفر أدلة عامة على معدل التبني والتحسن السببي الذي يحققه Auto Router؛
10 /
الاستنتاج: OpenRouter يجمع القيمة، لكنه لا يثبتها إلى الأبد
ما يعرضه OpenRouter اليوم هو ريادة لا خندقاً: لقد نجح في إثبات قيمة تجميع الطلبات وسيولة الحوسبة، لكنه لم يثبت بعد تثبيت العملاء. كما جمع تليمتري فريد عبر النماذج، لكنه يفتقد أهم بيانات النتائج (Outcome Data). أصلُه الأقوى وأكبر ضعفه من نفس المصدر—تدفق الطلبات يمكن تحويله، والموردون غالباً لهم انتماءات متعددة، ويمكن لـVercel وRamp وغيرها في أي وقت إسقاط التوجيه كوظيفة مجانية لتوجيه ضربة بُعد-منخفضة.
ليس هدف Stripe المدفوع 7.5 مليارات دولار مجرد توفير بوابة دخول لحركة API، بل هي خيار آجل طويل المدى: الرهان على أن OpenRouter يمكنه الانتقال من «تجميع التدفق» إلى «توليد المعلومات»، وفي النهاية الارتقاء كنقطة الاختيار الأكثر جوهرية والتحكّم في القياس والتسوية داخل اقتصاد الـAgent.
في استثمارات البنية التحتية للذكاء الاصطناعي، لا يمكن بعد تراكم ندرة تدفق ما يصبح غير قابل للإعادة للخصوم عبر نسخ الكود. عندما يعامل المنافسون وظيفة التوجيه كأداة مجانية مرفقة، هل سيتمكن OpenRouter من جعل العملاء لا يزالون غير راغبين في تغيير تلك السطر من base URL حتى إذا كانت تسعيرة التوجيه لدى المنافسين تساوي صفراً؟ الإجابة عن هذا السؤال تحدد ما إذا كانت قيمة 7.5 مليار دولار علاوة أم سعراً رخيصاً.
إخلاء مسؤولية: خلال عملية كتابة هذا المقال، تم استخدام أدوات ذكاء اصطناعي مثل Claude Opus 5 وChatGPT-5.6 وGemini 3.6 Flash للمساعدة. بذل الكاتب قصارى جهده لمراجعة المحتوى والتحقق من أن المعلومات صحيحة ودقيقة، إلا أنه لا يزال من الممكن وجود أخطاء أو إغفالات غير مقصودة. يُرجى تفهم ذلك. يُنبّه بشكل خاص إلى أن محتوى هذا المقال يُستخدم فقط لدمج المعلومات وللتواصل الأكاديمي/البحثي، ولا يشكّل أي نصيحة استثمارية، ولا ينبغي اعتباره توصية بالشراء أو البيع لأي شيء.