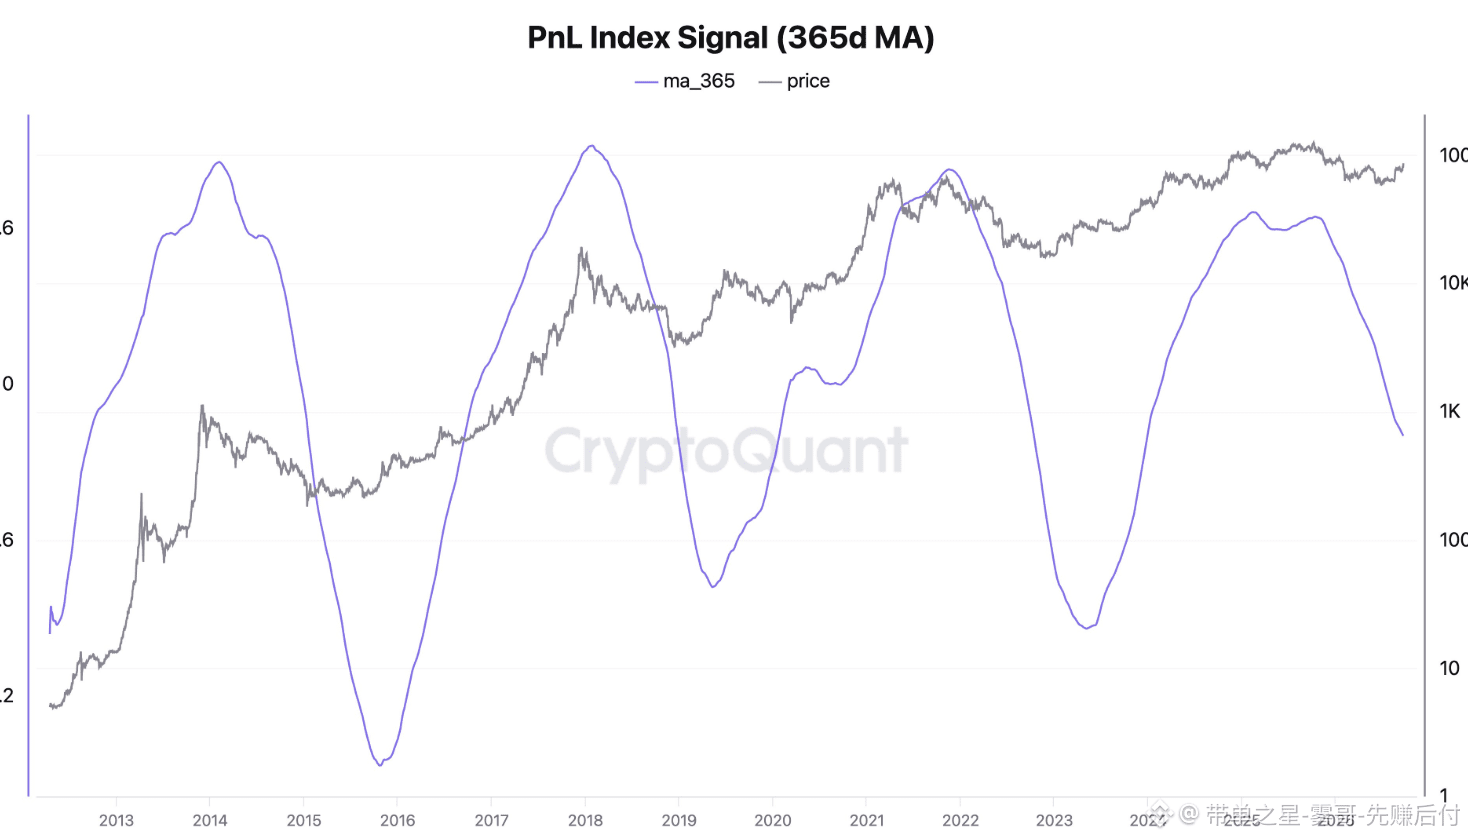
#BTC أقدّر أن دورة صعود البيتكوين الحالية ستحمل مكاسب بنحو 3-5 أضعاف، وليس كما حدث في السابق حين ظهرت موجة صعود شبه قطع مكافئ تتجاوز 10 أضعاف، ثم الدخول إلى سوق هابطة أكثر اعتدالاً. في المراحل المبكرة عندما كان حجم البيتكوين أصغر وكانت السيولة إلى حد كبير بقيادة الأفراد، دفعت الأموال الساخنة إلى تضخيم الصعود والهبوط بعنف، وصولاً إلى هبوط حاد بنسبة 80%. أما اليوم فقد توسّع حجم السوق بشكل كبير، وزادت الحيازات المؤسسية باستمرار، ما يحدّ من هذين الطرفين. والعوامل التي تقلّص مساحة الصعود تُخفّف كذلك مساحة الهبوط. ويعكس ذلك مؤشر الأرباح والخسائر لتتبّع قدرة الحائزين على تحقيق الأرباح (PnL Index): انخفاض شدة التطرف عند قمم الدورات وقيعانها، وظهور ذلك عند مستويات ربح أعلى. في هذه الدورة لم ينخفض #MVRV أبداً دون 1. حتى عند القاع، كان سعر البيتكوين أعلى من متوسط تكلفة الحيازة على السلسلة لدى الحائزين. قد يتكبد بعض المستثمرين خسائر، لكن بشكل عام لم يخسر الحائزون. وفي الوقت نفسه: → يشير ارتفاع القيمة السوقية المحققة إلى تدفّق أموال جديدة إلى الداخل. → توقّف كبار المستثمرين عن البيع. → أنشأ كبار متداولي العقود الآجلة مراكز شراء كبيرة بالقرب من القاع. وحتى متوسطه المتحرك لخط 365 يوماً في مؤشر الأرباح والخسائر (وغالباً ما يتأخر عند نقاط التحول) بدأ حالياً يتكوّن على شكل انعطافة مهمة. كل هذه الأمور لا تعني أن البيتكوين قد بلغ السقف. بل تعني أن معادلة المقايضة تغيّرت. وترك الزيادة شبه المكافئة بعامل 10 يعني أيضاً التخلي عن هبوط بنسبة 80%، وهذا هو سبب جذب رأس المال الصبور طويل الأجل بدلاً من الأموال المضارِبة. هذا الطريق وعِر وليس سلساً، لكن الوجهة النهائية ربما تكون أقرب—أكثر من أي فترة مضاربة سابقة—إلى تصور ساتوشي ناكاموتو: أصلٌ مستقر بدرجة كافية ليُستخدم فعلاً كعملة. رؤية ساتوشي وعدة أجيال من حاملي البيتكوين—التي طُرحت سابقاً باعتبارها «نبؤة تتحقق بذاتها»—ربما أصبحت الآن واقعاً. وبمجرد أن يصبح البيتكوين ناضجاً بدرجة كافية ليكون عملة حقيقية، قد يعيد هذا الرأس المال الأصلي للإنترنت تشكيل العالم بطرق يصعب عليك تخيّلها. #BTC走势分析


نشر
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.