ارتفاع قيمة الرنمينبي من وراء الكواليس: لا يقتصر الأمر على الصادرات، بل يتوقف أيضًا على ما إذا كان الناس العاديون يجرؤون على الإنفاق
أيها الإخوة، عند الحديث عن سعر صرف الرنمينبي مقابل الدولار، تكون أول ردود كثير من الناس: إن الصادرات قوية، والأرباح بالدولار كثيرة، إذن يجب أن يرتفع الرنمينبي.
لكن هذه المنطق صحيح جزئيًا فقط.
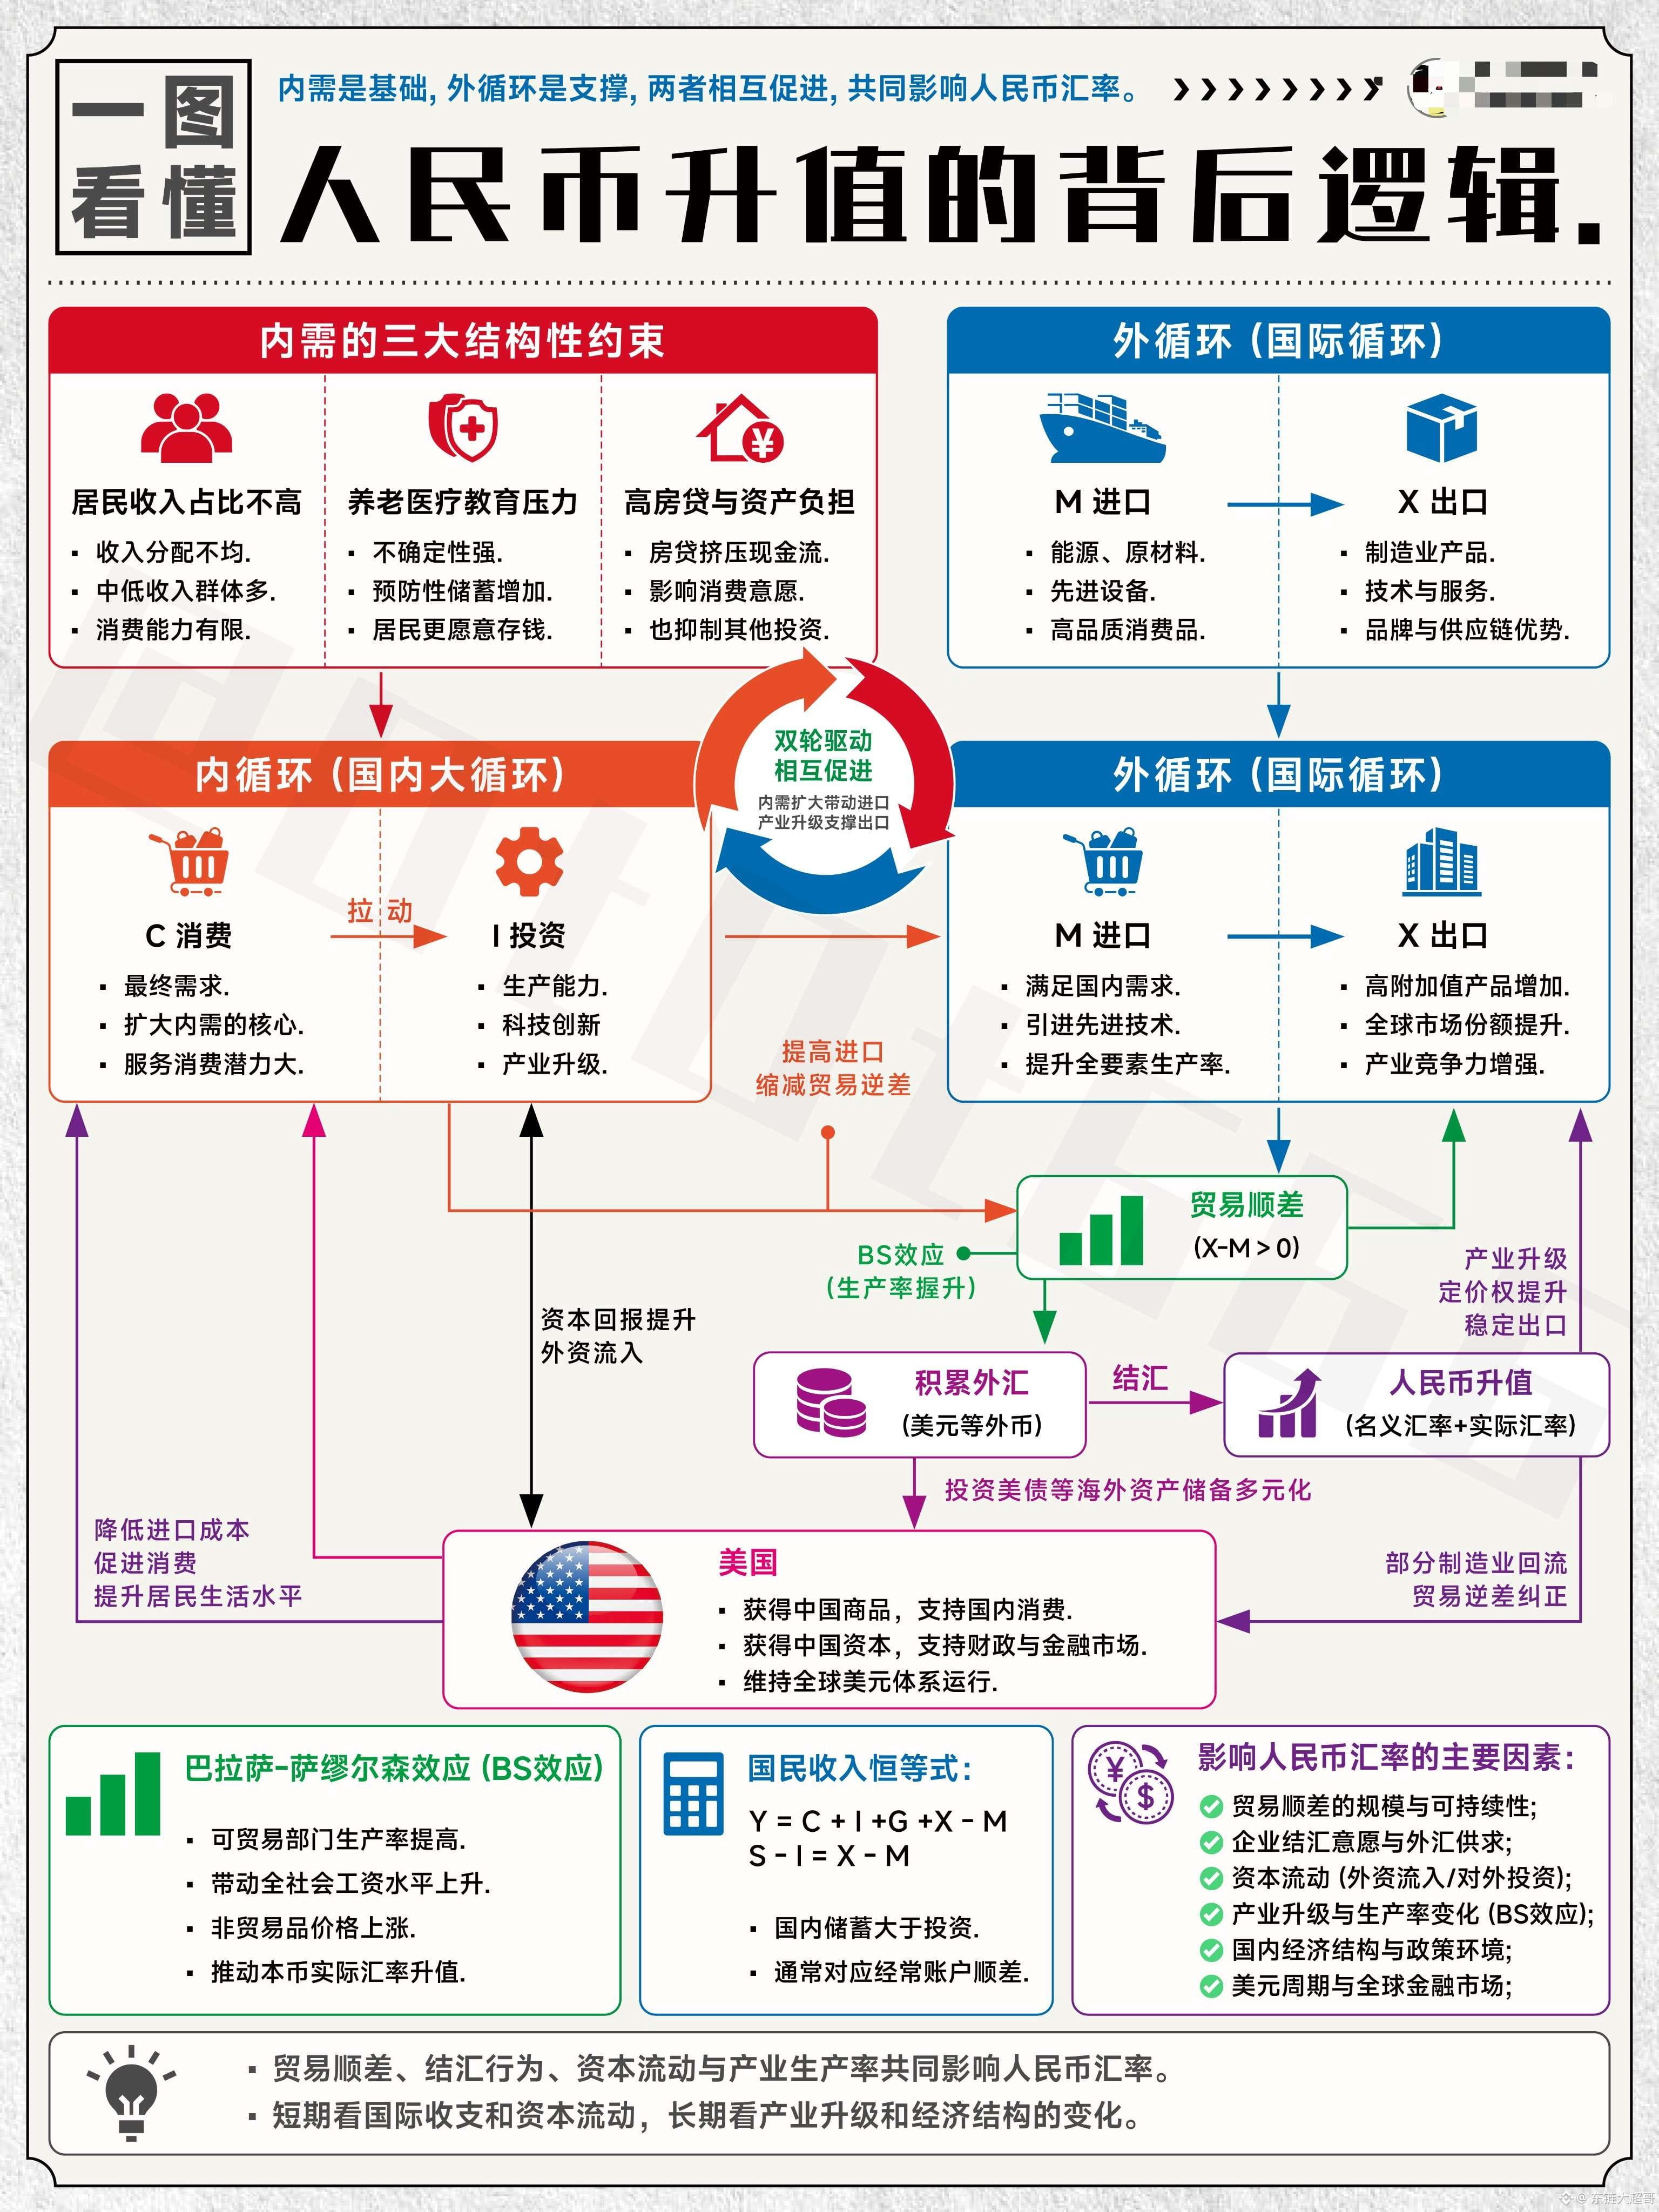
عندما تتلقى الشركات دولارات، يمكنها تحويلها إلى رنمينبي (تسوية/تحويل)، أو الاحتفاظ بها لدفع ثمن الواردات، أو سداد ديون بالدولار، أو توظيفها في استثمارات بالخارج. لذا فإن فائض التجارة لا يعني تلقائيًا وجود طلبٍ على الرنمينبي بحجم مماثل، ولا يعني أيضًا أن سعر الصرف سيصعد في اتجاه واحد حتمًا.
لفهم الرنمينبي، علينا أيضًا النظر إلى كيفية تدفق الأموال داخل الصين.
إذا كانت توقعات دخل الأسرة غير مستقرة، فعليها أن تتحمل كذلك أقساط الرهن العقاري ومتطلبات التقاعد والرعاية الطبية والتعليم. وحتى لو كانت لديها مدخرات، فقد لا تكون على استعداد للإنفاق.
عندما لا يجرؤ الناس على الصرف، يصبح على الشركات أن تكون أكثر حذرًا في توسيع الإنتاج وتوظيف الموظفين والاستثمار. وما إذا كان الطلب المحلي سيتحسن لا يعتمد فقط على ما إذا كانت السلع رخيصة أم لا، بل أيضًا على ما إذا كان الدخل سيزداد وهل ستتوفر ضمانات أكبر لمصاريف المستقبل.
فهل يؤدي تحسن الطلب المحلي إلى دفع الرنمينبي للارتفاع؟
ليس بالضرورة ولا يمكننا المساواة مباشرة بين الأمرين. زيادة الاستهلاك والاستثمار قد تدفع إلى زيادة الواردات، وبالتالي تزيد الحاجة إلى شراء العملات الأجنبية؛ لكن إذا تحسن في الوقت نفسه ربح الشركات وعوائد الاستثمار، فقد يجذب ذلك أيضًا تدفقات رأس المال إلى الداخل. في النهاية، مسار سعر الصرف يعتمد على التأثير المشترك لهذه القوى.
وعلى المدى الطويل يوجد عامل آخر: إنتاجية الصناعة.
إذا تمكنت الشركات من إنتاج سلع أكثر تنافسية ورفع القيمة المضافة، فقد يؤدي ذلك إلى زيادة الدخل والأجور. لكن الحديث هنا عن أن الإنتاجية تدفع “الارتفاع في سعر الصرف الحقيقي” لا يعني أن سعر صرف الرنمينبي مقابل الدولار سيواصل الارتفاع بشكل متواصل بالضرورة، ولا ينبغي الخلط بين الاثنين.
عندما يقوى الرنمينبي، ومع بقاء الظروف الأخرى كما هي، قد تنخفض تكلفة السفر للخارج والدراسة في الخارج وشراء السلع المستوردة بالرنمينبي. لكن في المقابل قد يتعرض من يمتلكون أصولًا مقومة بالدولار لتعويضٍ جزئي لعائدهم عند تحويلها إلى رنمينبي نتيجة لتغيرات سعر الصرف.
لنأخذ مثالًا بسيطًا: إذا ارتفعت الأسهم الأمريكية بنسبة 10%، وفي الوقت نفسه انخفضت قيمة الدولار مقابل الرنمينبي بنسبة 5%، فإن عائد الرنمينبي المحسوب بعد التحويل سيكون تقريبًا 4.5%، وليس 10%، كما أننا لم نحسب الرسوم والضرائب.
لذلك، عند تخصيص استثمارات في أصول بالخارج، يجب أن ننظر إلى نوع الأصل نفسه، وكذلك إلى العملة التي قد نحتاج إلى استخدامها لاحقًا للإنفاق.
إن وجود دعم طويل الأجل للرنمينبي يتوقف على الإنتاجية والدخل وتدفقات رأس المال والبيئة السياسية. وحده أن تكون الصادرات جيدة
#人人需要比特币
أيها الإخوة، عند الحديث عن سعر صرف الرنمينبي مقابل الدولار، تكون أول ردود كثير من الناس: إن الصادرات قوية، والأرباح بالدولار كثيرة، إذن يجب أن يرتفع الرنمينبي.
لكن هذه المنطق صحيح جزئيًا فقط.
عندما تتلقى الشركات دولارات، يمكنها تحويلها إلى رنمينبي (تسوية/تحويل)، أو الاحتفاظ بها لدفع ثمن الواردات، أو سداد ديون بالدولار، أو توظيفها في استثمارات بالخارج. لذا فإن فائض التجارة لا يعني تلقائيًا وجود طلبٍ على الرنمينبي بحجم مماثل، ولا يعني أيضًا أن سعر الصرف سيصعد في اتجاه واحد حتمًا.
لفهم الرنمينبي، علينا أيضًا النظر إلى كيفية تدفق الأموال داخل الصين.
إذا كانت توقعات دخل الأسرة غير مستقرة، فعليها أن تتحمل كذلك أقساط الرهن العقاري ومتطلبات التقاعد والرعاية الطبية والتعليم. وحتى لو كانت لديها مدخرات، فقد لا تكون على استعداد للإنفاق.
عندما لا يجرؤ الناس على الصرف، يصبح على الشركات أن تكون أكثر حذرًا في توسيع الإنتاج وتوظيف الموظفين والاستثمار. وما إذا كان الطلب المحلي سيتحسن لا يعتمد فقط على ما إذا كانت السلع رخيصة أم لا، بل أيضًا على ما إذا كان الدخل سيزداد وهل ستتوفر ضمانات أكبر لمصاريف المستقبل.
فهل يؤدي تحسن الطلب المحلي إلى دفع الرنمينبي للارتفاع؟
ليس بالضرورة ولا يمكننا المساواة مباشرة بين الأمرين. زيادة الاستهلاك والاستثمار قد تدفع إلى زيادة الواردات، وبالتالي تزيد الحاجة إلى شراء العملات الأجنبية؛ لكن إذا تحسن في الوقت نفسه ربح الشركات وعوائد الاستثمار، فقد يجذب ذلك أيضًا تدفقات رأس المال إلى الداخل. في النهاية، مسار سعر الصرف يعتمد على التأثير المشترك لهذه القوى.
وعلى المدى الطويل يوجد عامل آخر: إنتاجية الصناعة.
إذا تمكنت الشركات من إنتاج سلع أكثر تنافسية ورفع القيمة المضافة، فقد يؤدي ذلك إلى زيادة الدخل والأجور. لكن الحديث هنا عن أن الإنتاجية تدفع “الارتفاع في سعر الصرف الحقيقي” لا يعني أن سعر صرف الرنمينبي مقابل الدولار سيواصل الارتفاع بشكل متواصل بالضرورة، ولا ينبغي الخلط بين الاثنين.
عندما يقوى الرنمينبي، ومع بقاء الظروف الأخرى كما هي، قد تنخفض تكلفة السفر للخارج والدراسة في الخارج وشراء السلع المستوردة بالرنمينبي. لكن في المقابل قد يتعرض من يمتلكون أصولًا مقومة بالدولار لتعويضٍ جزئي لعائدهم عند تحويلها إلى رنمينبي نتيجة لتغيرات سعر الصرف.
لنأخذ مثالًا بسيطًا: إذا ارتفعت الأسهم الأمريكية بنسبة 10%، وفي الوقت نفسه انخفضت قيمة الدولار مقابل الرنمينبي بنسبة 5%، فإن عائد الرنمينبي المحسوب بعد التحويل سيكون تقريبًا 4.5%، وليس 10%، كما أننا لم نحسب الرسوم والضرائب.
لذلك، عند تخصيص استثمارات في أصول بالخارج، يجب أن ننظر إلى نوع الأصل نفسه، وكذلك إلى العملة التي قد نحتاج إلى استخدامها لاحقًا للإنفاق.
إن وجود دعم طويل الأجل للرنمينبي يتوقف على الإنتاجية والدخل وتدفقات رأس المال والبيئة السياسية. وحده أن تكون الصادرات جيدة
#人人需要比特币