
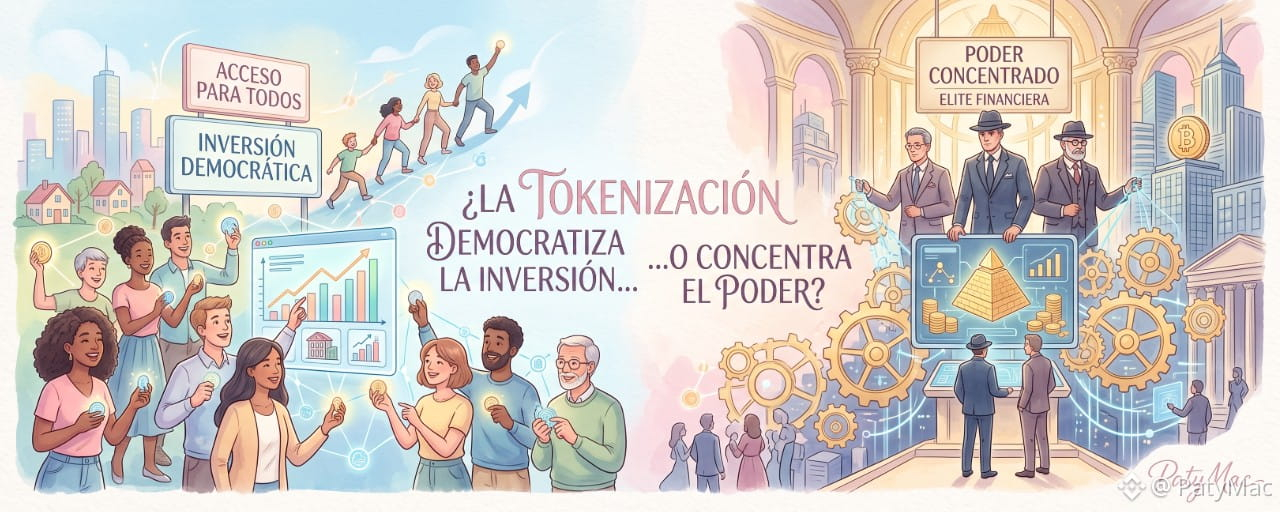
بعد شرح ما هي التجزئة (tokenización)، تبرز أسئلة أكثر إزعاجاً: من الذي يتحكم بكل ما يوجد خلف ذلك الرمز (token)؟
منذ فترة نشرت محتوى يشرح كيف يمكن للتجزئة (tokenización) أن تحول بعض الأصول الحقيقية أو الحقوق الاقتصادية إلى تمثيلات رقمية.
وكان رد المجتمع مثيراً للاهتمام: أسئلة وتعليقات وحفظ للمحتوى ومحادثات استمرت حتى بعد فترة طويلة من النشر.
لكن كلما تحدثنا أكثر عن التجزئة (tokenización)، تظهر أكثر فأكثر أسئلة أعتبرها أكثر أهمية حتى:
إذا كان بإمكان المزيد من الأشخاص الآن الوصول إلى استثمار… فهل يعني ذلك أن لديهم أيضًا المزيد من القوة؟
لأن شيءًا واحدًا هو تعميم الوصول.
وهناك فرق آخر مختلف جدًا هو ديمقراطية/إعطاء ملكية المعرفة والمعلومات وقدرة القرار.
يبدأ هنا نقاش أعمق بكثير.
🧩 أولًا: ما الذي يتغير عندما نُرَمِّز أصلًا؟
لنتخيل عقارًا مُقيّمًا بمبلغ 1,000,000 دولار أمريكي.
في النموذج التقليدي، قد يتطلب الوصول اقتصاديًا إلى هذا الأصل مبلغًا كبيرًا من رأس المال.
الآن لنتخيل أن البنية القانونية تسمح بتمثيل حقوق محددة مرتبطة بهذا المشروع عبر 100,000 رمز.
قد ينقسم الاستثمار إلى وحدات أصغر بكثير.
شخص كان يحتاج سابقًا إلى تجميع مبلغ كبير من المال قد يتمكن، اعتمادًا على البنية والقواعد المطبقة، من الوصول إلى جزء اقتصادي من المشروع.
هذه واحدة من الوعود الكبرى للترميز:
تجزئة الأصول وتقليل بعض الحواجز أمام الدخول.
يحدد البنك الدولي تحديدًا التجزئة كأحد الفوائد المحتملة للترميز، لأنها قد تقلل الدفعة الأولية اللازمة للمشاركة في استثمارات معينة.
لكن علينا أن نتوقف قليلًا هنا.
لأن تظهر تفرقة أساسية:
شراء جزء لا يعني بالضرورة التحكم في الأصل.
⚖️ الترميز لا يعني تلقائيًا نقل الملكية
من المحتمل أن هذه واحدة من أهم نقاط النقاش كله.
عندما يسمع شخص ما:
“تمت ترميز هذا العقار.”
يمكن أن يتخيل المرء فورًا:
“إذن إذا اشتريت رمزًا، فأنا أملك جزءًا من العقار.”
ليس بالضرورة.
يعتمد ذلك على ما الذي يمثله الرمز قانونيًا.
قد يمثل، وفق البنية:
حصة/مشاركة;
حق اقتصادي;
أداة دين;
حق تعاقدي;
حصة في شركة تمتلك الأصل;
أو حقوق محددة مرتبطة مباشرة بالأصل.
لذلك قبل أن تسأل:
“كم تبلغ قيمة الرمز؟”
يجب أن نسأل:
“ما الحق الذي يمثله هذا؟”
قد يكون الفرق هائلًا.
🏢 مثال بسيط جدًا
لنفترض أن شركة ما تملك مبنى.
لدينا:
مبنى
↓
الشركة المالكة
↓
إصدار الرموز
↓
مستثمرون
شخص يشتري 100 رمز.
هل هو تلقائيًا مالك على الشيوع في السجل للمبنى؟
ليس بالضرورة.
قد يكون الطرف يكتسب حقوقًا محددة تجاه الشركة أو تجاه المركبة/الكيان المستخدم لهيكلة الاستثمار.
لذلك توجد سؤالان مختلفان:
من يمتلك الأصل؟
و
من يملك الرمز؟
قد يكونون أشخاصًا أو جهات مختلفة.
وهنا يظهر أحد أكبر التحديات القانونية للترميز:
الربط الصحيح بين الحق الرقمي والحق الموجود خارج البلوكشين.
🌎 وهنا تظهر الوعد الكبير: عَمْمَة/ديمقراطية التمويل
قد يتيح الترميز شيئًا كان صعبًا سابقًا:
تجزئة استثمار كبير اقتصاديًا إلى وحدات أصغر.
قد يفتح ذلك الباب إلى:
مستثمرون صغار;
مشاركون جدد;
مشاريع تجارية;
بعض الشركات الصغيرة والمتوسطة المحددة;
أصول كانت في السابق قليلة السيولة;
نماذج تمويل جديدة.
البنك الدولي يحدد أيضًا الفوائد المحتملة للترميز في تمويل الشركات الصغيرة والمتوسطة، بما في ذلك استخدام أصول معينة كضمان وتقليل بعض حالات عدم تماثل المعلومات.
وقد يكون هذا مثيرًا للاهتمام بشكل خاص للأسواق الناشئة.
لكن هناك مسألة:
خفض حاجز الدخول الاقتصادي لا يزيل كل الحواجز الأخرى.
🧠 لأن الاستثمار قد يكون متاحًا… ومع ذلك يبقى صعب الفهم
لنفترض أنه غدًا يمكنني الاستثمار بـ 50 دولارًا أمريكيًا في أصل مُرمّز.
هذا أكثر قابلية للوصول بكثير مما يتطلب 50,000 دولار أمريكي.
لكن:
هل أعرف بالضبط ماذا اشتريت؟
هل أعرف المُصدِر؟
هل يمكنني التحقق من الأصل؟
هل أعرف ما هي حقوقي؟
هل يمكنني البيع متى ما أردت؟
هل يوجد سوق ثانوي؟
من يحفظ؟
من يدير؟
من يجيب إذا حدث خطأ ما؟
قد ينخفض سعر الدخول.
لكن التعقيد القانوني والمالي قد يبقى.
وهذا مهم جدًا.
🔥 وهنا تأتي الأسئلة غير المريحة
لنفترض أننا نملك:
100,000 مستثمر
وكل واحد يمتلك كمية صغيرة من الرموز.
للوهلة الأولى، يبدو الأمر كأنه نظام موزع للغاية.
لكن خلف تلك الـ 100,000 مستثمر قد توجد:
منصة
مُصدِر
حارس
مشغل
مطور
بنية تحتية تقنية
يتركّز لديهم جزء كبير من القوة التشغيلية.
إذن يمكن أن يكون لدينا:
ملكية مجزأة
لكن
قوة مُركّزة.
وهذا لا يعني تلقائيًا وجود مخالفة.
إنها ببساطة مسألة بنية سوق وحوكمة تستحق أن تُحلَّل.
⛓️ البلوكشين ليست مرادفًا بالضرورة للا مركزية
هذه واحدة من أكثر حالات الالتباس شيوعًا.
استخدام بلوكشين أو DLT في عملية ما لا يعني أن النظام كاملًا لامركزي.
يمكن أن يكون لدينا بلوكشين عامة، وفي الوقت نفسه:
مُصدِر واحد؛
منصة واحدة؛
حارس واحد؛
سوق ثانوي محدود;
عقد ذكي مُدار من قبل مجموعة صغيرة؛
أو بنية تحتية يتحكم بها شركة.
تقنية السجل وبنية العمل الاقتصادية أشياء مختلفة.
وقد أشار صندوق النقد الدولي تحديدًا إلى أن الترميز قد يقلل بعض التكاليف والوسطاء، لكن بنية السوق قد تنتهي أكثر تركيزًا بفعل التأثيرات الخارجية لتأثير الشبكة.
🔗 قوة تأثير الشبكة
لنتخيل منصة تبدأ بترميز الأصول.
في البداية يكون لديك:
1,000 مستخدم.
بعد ذلك:
10,000.
بعد ذلك:
100,000.
مع زيادة عدد المشاركين، يمكن أن تصبح المنصة أكثر جاذبية لأن هناك بالفعل:
مزيد من المستثمرين;
مزيد من الأصول;
مزيد من العمليات;
مزيد من السيولة;
مزيد من المعلومات.
وهذا قد يُنشئ دائرة:
مزيد من المستخدمين
↓
مزيد من السيولة
↓
مزيد من الأصول
↓
مزيد من المستخدمين
↓
مزيد من السيولة
تظهر المشكلة عندما تصبح البنية التحتية مُهيمنة إلى درجة أن دخول المنافسين الآخرين يصبح صعبًا.
يحلل صندوق النقد الدولي هذه الظاهرة تحديدًا: قد تعمل تأثيرات الشبكة على زيادة قيمة البنية التحتية المستخدمة على نطاق واسع، وإذا وُجد مزود مُهيمن فقد تزيد أيضًا من قوته في السوق.
🏦 هل سيختفي الوسطاء؟
هذه وعود أخرى تظهر كثيرًا:
“بفضل البلوكشين لن نحتاج بعد الآن إلى وسطاء.”
قد تكون الحقيقة أكثر تعقيدًا.
قد يقلل الترميز بعض التكاليف أو وظائف الوساطة.
لكن هذا لا يعني بالضرورة أن جميع الوسطاء سيتلاشى.
في الواقع، يشير صندوق النقد الدولي إلى أنه من المرجح أن يقلل الترميز تكلفة بعض العمليات التي يقوم بها الوسطاء أكثر مما يقضي عليها بالكامل. كم سيصل هذا التوفير في النهاية إلى المستثمر سيعتمد، من بين أمور أخرى، على مستوى المنافسة.
ويظهر فاعلون/جهات جدد:
منصات;
حراس;
مقدمو التكنولوجيا;
مُصدِرون;
مشغّلون;
مقدمو البنية التحتية;
خدمات الامتثال;
مطورو العقود الذكية.
ربما لا تكون الإجابة الصحيحة هي:
“هل البلوكشين يزيل الوسطاء؟”
ليس فقط:
“ما الوسطاء الذين يختفون وأيهم يكتسبون قوة جديدة؟”
🇵🇾 وماذا يحدث في باراغواي؟
هنا لم يعد الموضوع نظريًا فقط.
لدى باراغواي بالفعل إطار جديد لسوق الأوراق المالية والمنتجات بموجب القانون رقم 7572/2025.
تهدف القاعدة إلى حماية المستثمرين وتعزيز سوق عادل ومنصف وسليم وفعّال وشفاف.
وهناك نقطة مثيرة للاهتمام تحديدًا لموضوعنا.
تنص المادة 73 على أن الأوراق المالية هي تلك التي تمثل، من بين أمور أخرى، حقوق الدائنين أو الملكية أو المشاركة أو الاستحقاقات النقدية القابلة للتداول أو التحويل.
وإضافةً إلى ذلك، يتضمن صراحةً تلك الأمور:
“مُصدرة أو مسجلة أو مُحوّلة أو مخزنة عبر تقنيات سجلات موزعة أو ما شابه ذلك.”
هذا مهم لأنه يُظهر أن المشرّع في باراغواي يأخذ قانونيًا بعين الاعتبار أدوات مرتبطة بتقنيات DLT ضمن مفهوم الأوراق المالية، عندما تجتمع مع الخصائص المنصوص عليها في القانون.
لكن انتبه:
هذا لا يعني أن كل رمز موجود هو بالضرورة ورقة مالية، ولا أن كل ترميز يخضع تلقائيًا لنفس النظام.
تعتمد الصفة القانونية على الطبيعة المحددة للأداة والعملية.
🏛️ باراغواي في مرحلة من التطور التنظيمي
في نوفمبر 2025، أوضح البنك المركزي في باراغواي أنه بعد القانون الجديد لسوق الأوراق المالية والمنتجات، سيتم خلال عام 2026 المضي قدمًا في لوائح مرتبطة بالابتكار، بما في ذلك التمويل الجماعي والترميز وDLT. كما أشار إلى أن أحد التحديات سيكون تحديد نطاق تنظيمي بشكل صحيح عند وجود جمع أموال من الجمهور، مع توقعات عائد ووجود عدم تماثل في المعلومات.
هذا مهم بشكل خاص.
لأن شيئًا واحدًا هو:
إنشاء رمز تقني.
وهناك أخرى هي:
استخدام هذه الأداة لجمع موارد من الجمهور مع توقعات عائد.
قد تُفعل الحالة الثانية مسائل تنظيمية أكثر أهمية.
🏠 لنتخيل الآن ملكية مُرمّزة في باراغواي
لنفترض أن شركة ما لديها عقار.
ينظمه قانونيًا.
ينشئ إصدارًا للرموز.
تُعرض على المستثمرين.
شخص يشتري.
وتستلم رموزها في محفظة.
لا ينبغي أن ينتهي السؤال عند هذا الحد.
يجب أن نواصل طرح الأسئلة:
من هو مالك العقار؟
ما المستند الذي يربط الرمز بالعقار؟
ما الحقوق التي يحصل عليها المستثمر؟
من يدير العوائد؟
كيف يتم توزيعها؟
هل يمكنه بيع رموزه؟
أين؟
من يتحكم في السوق الثانوي؟
ماذا يحدث إذا دخلت الشركة في إفلاس/إعسار؟
ماذا يحدث إذا كان للعقار رهن عقاري؟
ماذا يحدث إذا وُجد حجز/أمر منع؟
ما الاختصاص القضائي الواجب التطبيق؟
ما السلطة التي تشرف على العملية؟
هنا يتوقف الترميز عن كونه مجرد مسألة تقنية.
تصبح:
القانون + التمويل + التكنولوجيا.
⚠️ قد يكون الرمز داخل البلوكشين. أما الأصل فيبقى في العالم الحقيقي.
هذه النقطة تستحق اهتمامًا خاصًا.
لنتخيل:
المحفظة X
↓
يملك
الرمز رقم 4587
وفي الوقت نفسه:
شركة س/ ص
↓
يظهر كمستحق للمبنى.
لدينا واقعان:
الواقع الرقمي
المحفظة X → الرمز
الواقع القانوني
شركة س/ ص → عقار
السؤال الأساسي هو:
ما العلاقة القانونية الموجودة بين الاثنين؟
لأن بلوكشين يمكن أن تُظهر تحركات أو سجلات محددة داخل بنيتها التحتية نفسها.
لكن هذا لا يستبدل تلقائيًا جميع السجلات القانونية الخارجية.
🔐 وماذا لو فشل العقد الذكي؟
جانب آخر لا يمكن تجاهله.
تُدخل عملية ترميز الأصول برامج إلى عمليات قد تكون لها عواقب اقتصادية.
والبرنامج/السوفتوير يمكن أن يحتوي على:
أخطاء;
نقاط ضعف;
أعطال برمجية;
مشاكل تكامل;
اعتماديات خارجية.
يُحذر صندوق النقد الدولي من أن البرامج المستخدمة في الهياكل المُرمّزة قد تُدخل مخاطر ناتجة عن كود معيب وسلاسل عقود مشروطة.
إذن تظهر مسألة قانونية مهمة جدًا:
إذا تسبب خطأ تقني في خسارة اقتصادية، من يجيب/يتحمل المسؤولية؟
هل المُصدِر؟
المطور؟
هل المنصة؟
هل الحارس؟
هل مزود التكنولوجيا؟
لا يمكن إعطاء الإجابة بمجرد النظر إلى البلوكشين.
يجب تحليل:
عقود + القانون الواجب التطبيق + البنية المؤسسية + التنظيم + الظروف المحددة.
💧 والترميز لا يضمن السيولة
خطأ آخر شائع هو الاعتقاد:
“إذا كان مُرمّزًا، يمكنني بيعه بسهولة.”
ليس بالضرورة.
قد يسهل الترميز بعض آليات التحويل.
لكن للبيع ستحتاج إلى:
مشتري.
يمكن أن يكون لديك:
100,000 رمز
وبشكل عملي لا يوجد سوق.
السيولة تعتمد على وجود مشاركين وبنية تحتية وقواعد وثقة وظروف السوق.
كما أشار BIS إلى أن اختيار بنية المعمارية التكنولوجية يطرح توازنًا: الشبكة المشتركة قد تقلل التجزئة، بينما قد تزيد تعدد الشبكات القابلة للتشغيل البيني المنافسة في البنية التحتية لكنها قد تجزئ السيولة والأصول أيضًا. ولهذا يعتبر المعايير المشتركة وقابلية التشغيل البيني أمورًا مهمة.
👥 إذن من يملك فعليًا القوة؟
يمكننا تحليل نظام مُرمّز على ستة مستويات:
1. مالك الأصل
من يملك قانونيًا العقار أو الشركة أو الأصل؟
2. المُصدِر
من ينشئ ويعرض الرموز؟
3. البنية التحتية
من يتحكم في التكنولوجيا التي تُصدر أو تُتداول عبرها؟
4. الحارس
من يحتفظ بالأصول أو المفاتيح أو العناصر اللازمة لتنفيذ البنية؟
5. السوق
أين يمكن شراء وبيع الرموز؟
6. المستثمر
ما الحقوق التي يملكها فعليًا؟
هذا السؤال الأخير غالبًا ما ينال اهتمامًا أقل مما يستحق.
💰 كم يكلف الدخول… وكم تكلف الخروج؟
غالبًا ما تُقاس الديمقراطية بالرقم الأول:
“الآن يمكنك الدخول بـ 50 دولارًا.”
لكن يجب أن نلقي نظرة أيضًا على الأمر الثاني:
“هل يمكنني الخروج؟”
لأن الاستثمار قد يكون له دخول شديد الإتاحة وخروج شديد التعقيد.
لذلك وقبل الاستثمار، يجب تحليل:
سعر;
عمولات;
سيولة;
قيود على التحويل;
سوق ثانوي;
حقوق;
مخاطر;
اختصاص قضائي;
حفظ.
استثمار يمكن الوصول إليه لا يعني بالضرورة أنه استثمار سائل.
🌱 هل يمكن للترميز أن يفيد الشركات الصغيرة والمتوسطة؟
نعم، على نحو محتمل.
قد تمتلك شركة صغيرة أصولًا قيّمة لكنها تواجه صعوبات في الحصول على التمويل.
قد يتيح الترميز هيكلة حقوق معينة على أصول أو مشاريع بطريقة مجزأة وقابلة—على نحو محتمل—لوصول عدد أكبر من المستثمرين.
يعتبر البنك الدولي أن الترميز قد يفتح إمكانيات للتمويل للشركات الصغيرة والمتوسطة ويسهل بعض استخدامات الأصول كضمان.
لكن مرة أخرى:
التقنية لا تستبدل البنية القانونية.
إذا كان الأصل:
مرهون;
محجوز;
خاضعًا لقيود;
مُقيّم بشكل سيئ;
أو منفصل قانونيًا عن الرمز،
تستمر المشكلة.
⚖️ لا يلغي الترميز الحق
وهذه ربما هي الجزء الذي يهمني أكثر كـ محامية.
لأن الكثير من الحديث عن الترميز يكون كما لو أن البلوكشين تسمح ببناء عالم منفصل بالكامل عن القواعد التقليدية.
لا يعمل الأمر بهذه الطريقة.
عندما يمثل الرمز أصلًا من العالم الحقيقي أو يرتبط به، تظل مسائل مثل هذه مهمة:
قانون مدني;
قانون الشركات/الشركة؛
القانون التعاقدي;
قانون السجل/الحقوق العينية;
القانون الضريبي;
قانون الميراث;
القانون الإجرائي;
منع غسل الأموال;
حماية المستثمر;
تنظيم سوق الأوراق المالية.
قد تغيّر التقنية طريقة تسجيل التمثيل الرقمي أو تحويله.
ومع ذلك ما زال علينا أن نحدد:
ما الحق الموجود؟
لمن تعود الملكية؟
كيف تُمارَس؟
ومقابل من يمكن الاحتجاج به؟
🌎 التحدي بالنسبة لأمريكا اللاتينية
بالنسبة لبلدان مثل باراغواي وغيرها من الاقتصادات في أمريكا اللاتينية، قد يمثل الترميز فرصة مثيرة للاهتمام.
لكن النقاش لا ينبغي أن يقتصر على:
“هل يمكننا ترميزها؟”
يجب أن يكون السؤال:
“هل يمكننا الترميز بطريقة آمنة قانونيًا؟”
هذا يتطلب التفكير في:
التثقيف المالي;
التثقيف الرقمي;
حماية المستثمر;
الشفافية;
قابلية التشغيل البيني;
الحفظ;
منع الاحتيال;
تحديد الأصل;
إمكانية التتبع;
السيولة;
آليات التظلم/الاستئناف;
التنظيم.
لأن إذا تقدمت التكنولوجيا أسرع من فهم المستثمر، يمكن أن نحصل على سوق متقدم تقنيًا لكن يصعب فهمه لمن يضع أمواله.
🔥 المفارقة الكبرى
وهنا نصل إلى قلب هذا المقال.
قد يجعل الترميز شخصًا كان مستحيلًا عليه المشاركة اقتصاديًا في مشروع معين قادرًا على الوصول إلى جزء.
قد يؤدي ذلك إلى توسيع الوصول.
لكن في الوقت نفسه، فإن البنية التحتية اللازمة لإنشاء تلك الرموز وإدارتها وحفظها والتداول بها قد تنتهي مركزة لدى عدد قليل من الجهات.
إذن يمكن أن يكون لدينا:
مزيد من الأشخاص مع وصول
لكن
ليس بالضرورة أن يكون هناك عدد أكبر من الأشخاص ذوي القوة.
وهذا الفرق أساسي.
🧠 الوصول ≠ القوة
يمكننا تلخيص كل النقاش في أربع جمل:
تجزئة أصل ≠ تجزئة القوة.
خفض سعر الدخول ≠ إزالة المخاطر.
البلوكتشين ≠ لا مركزية تلقائية.
الرمز ≠ بالضرورة ملكية مباشرة للأصل الأساسي.
هذه الفروقات الأربعة يجب أن ترافق أي شخص يهتم بالترميز.
🏛️ هل نغيّر الوسطاء؟
على مدى عقود، تم تنظيم جزء كبير من النظام المالي حول:
بنوك
بورصات
صناديق
حراس
وسطاء
قد يغير الترميز بعض وظائف تلك الأنظمة.
لكن قد يولد أيضًا مراكز قوة جديدة:
منصات
مُصدِرون
مقدمي التكنولوجيا
حراس رقميون
مشغلون
بنيات DLT التحتية
أسواق مُرمّزة
لذلك، من أكثر الأسئلة إثارة للاهتمام في السنوات المقبلة ستكون:
هل يلغي الترميز الوساطة… أم يغيّر من يَتوسّط؟
🇵🇾 ما الذي ينبغي أن يسأله مستثمر باراغواي؟
قبل شراء أي رمز يُفترض أنه يمثل عقارًا أو شركة أو مشروعًا أو أصلًا، سأحتفظ بهذه القائمة:
1️⃣ ما الذي أشتريه بالضبط؟
2️⃣ ما الحق الذي يمثله الرمز؟
3️⃣ من يملك الأصل الأساسي؟
4️⃣ ما المستند الذي يربط قانونيًا الرمز بهذا الأصل؟
5️⃣ من أصدر الرموز؟
6️⃣ من يدير المنصة؟
7️⃣ من يحفظ؟
8️⃣ هل يوجد سوق ثانوي حقيقي؟
9️⃣ هل يمكنني البيع متى ما أردت؟
🔟 ماذا يحدث إذا أفلس المُصدِر؟
1️⃣1️⃣ ماذا يحدث إذا كان للأصل دين أو رهن عقاري أو حجز؟
1️⃣2️⃣ ما التشريع الذي ينطبق؟
1️⃣3️⃣ أين يمكنني تقديم شكوى/طلب؟
1️⃣4️⃣ ما السلطة التي تشرف على العملية؟
1️⃣5️⃣ ما هي جميع الرسوم/العمولات؟
وسؤال أخير يجب أن يكون بحروف كبيرة:
مَن يتحكم في البنية التحتية؟
🔥 إذن… هل ي демокrط الترميز أم يركز؟
أكثر إجابة صراحة هي:
يمكنه فعل الأمرين.
قد يُعمّم الوصول:
✔ الوصول؛
✔ التجزئة؛
✔ فرص استثمارية محددة;
✔ بعض عمليات التحويل;
✔ بشكل محتمل آليات تمويل معينة.
لكن يمكن أيضًا أن يركز:
⚠️ البنية التحتية;
⚠️ بيانات;
⚠️ الحفظ؛
⚠️ السيولة;
⚠️ إصدار;
⚠️ تقنية;
⚠️ قدرة اتخاذ القرار.
البنك الدولي يشير أيضًا إلى هذه الازدواجية: يمكن للترميز تقليل الاحتكاكات والتكاليف وبعض احتياجات الوساطة، لكنه قد يخلق أيضًا أشكالًا جديدة من تركيز البنية التحتية وقوة السوق.
ويشير BIS أيضًا إلى أن القرارات التي تُتخذ الآن بشأن معمارية أسواق هذه الأسواق قد تؤثر على ما إذا كانت فوائد الترميز ستتوزع على نطاق واسع أو تُترك رهينة ببنى مجزأة أو مُهيمنة.
💭 ربما السؤال صيغ بشكل خاطئ
ربما لا ينبغي أن نسأل فقط:
“هل يُعمّم/يديمقراطية الترميز الاستثمار؟”
يجب أن نسأل:
من يمكنه الدخول؟
من يمكنه الخروج؟
من يقرر؟
من يتحكم؟
من لديه المعلومات؟
من يحفظ؟
من يجيب؟
لأن الديمقراطية المالية الحقيقية لا تتمثل فقط في تمكين المزيد من الأشخاص من شراء.
كما يعني أن هؤلاء الأشخاص يجب أن يعرفوا ما الذي يشترونه وما هي حقوقهم.
🌐 مستقبل الترميز لن يكون تقنيًا فقط
النقاش القادم لن يكون مجرد:
“هل تعمل البلوكشين؟”
التقنية تتيح بالفعل التجربة مع هذه النماذج.
سيصبح النقاش أكثر تعقيدًا:
ما القواعد التي نحتاجها لكي تسمح البنية التحتية الرقمية بتوسيع الوصول دون خلق احتكارات جديدة أو فجوات جديدة في المعلومات أو مخاطر جديدة لمن يستثمر؟
وفي بلدان مثل باراغواي، حيث يقوم إطار سوق الأوراق المالية بإدخال أدوات مبنية على DLT بشكل صريح، وحيث أعلن BCP عن تقدم تنظيمي بشأن الترميز، لم يعد هذا النقاش مجرد خيال مستقبلي.
🔥 وهذه هي خلاصة رأيي
الثورة الحقيقية للترميز ليست مجرد تحويل عقار أو شركة أو أصل إلى آلاف الرموز.
هذا مجرد الجزء التقني.
التحول الحقيقي سيكون تحديد ما هي الحقوق التي يملكها هؤلاء الآلاف من الأشخاص الذين يمكنهم الآن المشاركة.
لأن بإمكاننا أن نملك:
100,000 مستثمر
100,000 محافظ
100,000 رمز
ومع ذلك…
عدد قليل جدًا من الجهات التي تتخذ القرارات الأساسية.
لذلك:
قد يقوم الترميز بتجزئة الاستثمار دون أن يقوم بالضرورة بتجزئة القوة.
وهنا يوجد أحد أهم الأسئلة القانونية والاقتصادية والتقنية في هذه المرحلة الجديدة.
💬 أترك لك سؤالًا
إذا كان بإمكانك غدًا الاستثمار بـ 100 دولار أمريكي في جزء مُرمّز من مبنى بقيمة 10 ملايين دولار أمريكي…
هل ستشعر أنك بالفعل تملك جزءًا من المبنى؟
أم أنك تعتقد أنه أولًا يجب أن تعرف بالضبط أي حق يمثله هذا الرمز؟
لأن في النهاية…
الرمز يمكن أن يكون رقمياً.
لكن الحق الذي يمثله ما زال يحتاج إلى أساس في العالم الحقيقي.
وهنا يبدأ التقاء البلوكشين والتمويل والقانون في الحديث بلغة واحدة.



#Tokenizacion #Blockchain #ActivosDigitales #CryptoLaw #FinanzasDigitales