
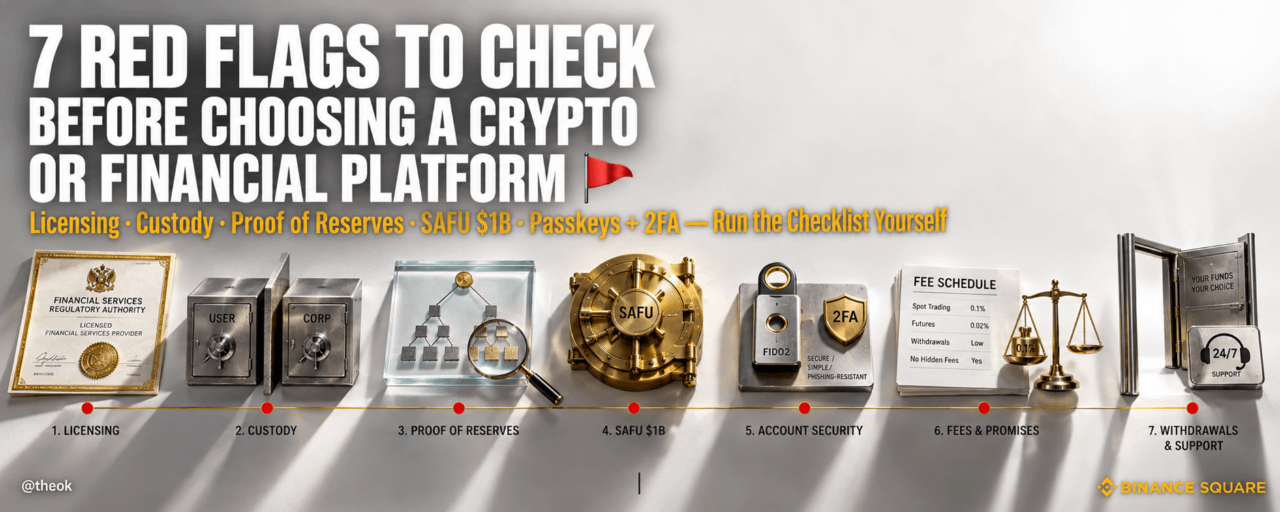
قبل اختيار منصة للعملات الرقمية أو منصة مالية، تحقّق من وضعها التنظيمي، وحماياتها الأمنية، وترتيبات الحفظ، وهيكل الرسوم، وسياسات السحب. من أبرز العلامات الحمراء: الترخيص غير الواضح، وادعاءات العائد المضمون، والرسوم المخفية، وضعف ضوابط الحساب، وقلة الشفافية، وقيود عمليات السحب، وصعوبة الوصول إلى خدمة العملاء.
🚩 لماذا تهم هذه العلامات الحمراء أكثر من أي وقت مضى
لقد نضجت صناعة العملات الرقمية. في عام 2026، أصبح لدى المستخدمين خيارات حقيقية: بينانس، وCoinbase، وKraken، وعشرات المنصات الأصغر. لكن مع تعدد الخيارات تأتي المخاطر: فليس كل منصة مبنية بنفس الطريقة، والفرق بين منصة آمنة وشفافة وممولة جيدًا، وأخرى مُدارة بشكل سيّئ، هو الفرق بين أن تكون أموالك في أمان وأن تكون أموالك قد اختفت.
المشكلة أن معظم المستخدمين — خصوصًا المستخدمين الجدد في الأسواق الناشئة — لا يعرفون ماذا يجب التحقق منه قبل إيداع الأموال. ينظرون إلى الواجهة، وقائمة الرموز، وربما مكافأة الإحالة. لا ينظرون إلى الأشياء التي تحدد فعلًا ما إذا كانت أموالهم آمنة.
يعالج هذا المقال الأمر. هذه 7 إشارات تحذير يجب التحقق منها قبل أن تثق بأي منصة عملات رقمية أو منصة مالية بأموالك — وكيف تعالج بينانس كل واحدة منها.
🚩 إشارة تحذير 1: ترخيص غير واضح أو حالة تنظيمية غير محددة
إشارة التحذير: تعمل منصة ما دون ترخيص تنظيمـي واضح في الولايات القضائية التي تخدمها. لا توجد معلومات حول الكيان القانوني الذي تتعاقد معه فعليًا، أو ما إذا كان هذا الكيان مخولًا في بلدك. صفحة «من نحن» غامضة. وتشير شروط الخدمة إلى شركة وهمية ضمن ولاية قضائية غير واضحة.
لماذا هذا مهم: بدون إشراف تنظيمي، لا توجد مساءلة. إذا أساءت المنصة إدارة الأموال، أو جمدت الحسابات دون وجه حق، أو انهارت تمامًا، فلن يكون لدى المستخدمين جهة تنظيمية يلجؤون إليها. لا يعني وجود ترخيص عدم وجود تعويضات.
ما الذي يجب التحقق منه:
أي كيان قانوني يخدم حسابك فعليًا؟ (غالبًا ما يكون مذكورًا في شروط الخدمة)
هل هذا الكيان مرخّص أو مسجل لدى جهة تنظيم مالية؟
هل يمكن التحقق من التراخيص على الموقع الرسمي للجهة التنظيمية؟
هل تذكر المنصة بوضوح الدول التي تخدمها وبموجب أي أطر؟
كيف تعالج بينانس ذلك:
تعمل بينانس عبر شبكة من كيانات خاضعة للتنظيم في ولايات قضائية رئيسية بما في ذلك كيانات مرخّصة وفق MiCA في الاتحاد الأوروبي، وترخيص من مصرف البحرين المركزي، وتفويضات في أسواق أخرى منظّمة. يخضع كل كيان لرقابة الجهة التنظيمية المحلية المختصة.
في أفريقيا: تتاح بينانس للمستخدمين في العديد من الدول الأفريقية، وتستمر الأطر التنظيمية المحلية للعملات الرقمية في التطور بسرعة في جميع أنحاء القارة. تختلف الإتاحة وحالة الترخيص حسب البلد وتنشر بينانس معلومات خاصة بكل بلد على binance.com، ويجب على المستخدمين دائمًا التأكد من أي كيان يخدم منطقتهم قبل الإيداع.
الخلاصة: إذا لم تستطع المنصة أن تخبرك بوضوح من ينظمها ومن الكيان الذي يخدمك، فلا تودع أموالًا. المنصة المنظمة تذكر تراخيصها علنًا. أما المنصة غير الواضحة فتخفي ذلك.
🚩 إشارة تحذير 2: عدم وجود شفافية حول أصول العملاء
إشارة التحذير: لا تشرح المنصة كيف يتم حفظ أصول العملاء، أو ما إذا كانت مفصولة عن الأموال التشغيلية الخاصة بها. قد تكون إيداعات المستخدمين موجودة في نفس تجمع الأموال الذي تستخدمه المنصة للنفقات والاستثمارات والتداول.
لماذا هذا مهم: إذا تم خلط أموال العملاء بأموال الشركة، فقد تتحول إفلاس المنصة إلى إفلاسك أنت. لم تعد أموالك ملكًا لك قانونيًا بل تصبح دائنًا غير مضمون وتقف في طابور الدائنين. وهذا بالضبط ما حدث في انهيار FTX: تم خلط أموال المستخدمين برأس مال التداول، وعندما انهار المخطط اختفت الأموال.
ما الذي يجب التحقق منه:
هل تذكر المنصة صراحةً أن أصول العملاء محفوظة بشكل منفصل عن الأموال التشغيلية؟- هل تم وصف حفظ العملاء بتفاصيل واضحة ومُوثقة — أم أنه مدفون في عبارات غامضة؟
هل تقوم المنصة بإقراض أصول المستخدمين أو الاستثمار فيها أو إعادة رهنها دون موافقة صريحة؟
كيف تعالج بينانس ذلك:
تحفظ بينانس أصول العملاء على أساس 1:1 فكل رصيد مستخدم مدعوم بمقدار مكافئ من الأصل الفعلي، محفوظ في حفظ منفصل عن أموال الشركة الخاصة ببينانس. لا يتم إقراض أصول العملاء أو استثمارها أو استخدامها لعمليات المنصة الخاصة دون موافقة المستخدم.
وهذا يعني أنه حتى في أسوأ سيناريو، لا يتم خلط أرصدة المستخدمين مع أموال بينانس. أموالك منفصلة، ومُسجلة، ويمكن التحقق منها وهذا يقود مباشرة إلى إشارة التحذير التالية.
الخلاصة: إذا لم تستطع المنصة شرح، بلغة بسيطة، كيف يتم حفظ أصولك وحمايتها، فإن هذا الصمت هو إشارة التحذير. الشفافية حول الحفظ ليست خيارًا بل هي أساس الثقة.
🚩 إشارة تحذير 3: لا يوجد إثبات احتياطيات أو معلومات أصول يمكن التحقق منها
إشارة التحذير: تزعم منصة ما أنها «ملاءة» لكنها لا توفر طريقة للمستخدمين للتحقق بشكل مستقل. بيان صحفي ليس دليلًا. لقطة شاشة ليست دليلًا. إذا كان الدليل الوحيد على الملاءة هو كلام المنصة نفسه، فأنت تثق بادعاء تسويقي بأموالك.
لماذا هذا مهم: فشل كل بورصة كبيرة في تاريخ العملات الرقمية تقريبًا (Mt. Gox، FTX، Celsius) تضمن منصات كانت تدّعي الملاءة بينما كانت غير قادرة على السداد. تتطلب الشفافية الحقيقية إثباتًا تشفيريًا، وليس مجرد طمأنة.
كيف تعالج بينانس ذلك إثباتات الاحتياطيات لدى بينانس:
تنشر بينانس إثباتات الاحتياطيات (PoR) باستخدام تشفير شجرة ميركل. يتم إدراج رصيد كل مستخدم كـ«ورقة» داخل شجرة ميركل، وتقوم بينانس بنشر قيمة التجزئة الجذرية إلى جانب ممتلكاتها في محفظتها على السلسلة. وهذا يعني أن إجمالي التزامات العملاء يمكن التحقق منها رياضيًا — ويمكن لأي مستخدم التأكد من إدراج رصيده الخاص ضمن ذلك.
كيفية التحقق من أن رصيدك مدرج:
سجّل الدخول إلى حساب بينانس وانتقل إلى صفحة «إثباتات الاحتياطيات» (Account → Audit → Proof of Reserves)
اختر تاريخ اللقطة (snapshot) تنشر بينانس إثباتات الاحتياطيات على فترات منتظمة
أنشئ سجلك تحسب بينانس تجزئة تشفيرية فريدة (leaf) لرصيد حسابك عند تلك اللقطة
تحقق استخدم أداة التحقق المدمجة لدى بينانس (أو مُتحقق ميركل تابع لجهة خارجية) للتأكد أن تجزئتك مدرجة ضمن جذر ميركل المنشور5. تم — إذا كانت ورقتك (leaf) داخل الشجرة، فتم احتساب رصيدك ضمن الاحتياطيات. إما أن الحسابات صحيحة رياضيًا أو لا — وقد تحققت بنفسك.
الخلاصة: يجعل إثبات الاحتياطيات «ثق بنا» تتحول إلى «تحقق بنفسك». إذا لم توفر منصة ذلك أو قدمت فقط بيانات غير مدققة فهذه إشارة تحذير لا ينبغي تجاهلها.
🚩 إشارة تحذير 4: عدم وجود صندوق طوارئ
إشارة التحذير: لا توجد لدى المنصة أموال طوارئ مخصصة لحماية المستخدمين في حال حدوث اختراق أو هجوم أو حدث كارثي. إذا حدث خطأ، تكون الخطة «سنحلها» ويتحمل المستخدمون الخسارة.
لماذا هذا مهم: حتى أفضل ممارسات الأمان لا يمكنها تقليل المخاطر إلى الصفر. المنصة التي لا توفر «وسادة» مالية تطلب من المستخدمين تحمل 100% من مخاطر الذيل.
كيف تعالج بينانس ذلك عبر SAFU:
تحافظ بينانس على «SAFU» (صندوق الأصول الآمن للمستخدمين) وهو صندوق تأمين طوارئ مخصص، بقيمة تزيد حاليًا عن 1 مليار دولار أمريكي، محفوظ في محافظ باردة منفصلة ويُستخدم حصريًا لحماية المستخدمين في الحالات القصوى.
الخلاصة: صندوق الطوارئ ليس دعاية بل التزام في الميزانية العمومية. اسأل أي منصة: «كم تحتفظ لحماية المستخدمين إذا حدث خطأ ما؟» إذا لم يكن هناك جواب واضح، فهذا هو جوابك.
🚩 إشارة تحذير 5: ضوابط أمان حساب ضعيفة
إشارة التحذير: تقدم المنصة تسجيل دخول أساسي باسم مستخدم وكلمة مرور فقط. لا توجد خيارات 2FA، ولا حماية من التصيّد، ولا ضوابط للسحب. نموذج الأمان هو «اختر كلمة مرور قوية واملأ الأمل».
لماذا هذا مهم: الطريقة الأكثر شيوعًا التي يفقد بها المستخدمون أموالهم ليست اختراق المنصة بل استيلاء على الحساب عبر التصيّد، وتبديل شرائح SIM، و«تكديس» بيانات الاعتماد، والهندسة الاجتماعية. تجعل ضوابط الحساب القوية هذه الهجمات غير فعّالة.
كيف تعالج بينانس ذلك — أربعة أدوات مهمة:
مفاتيح المرور (FIDO2/WebAuthn): أقوى طريقة مصادقة متاحة. مفاتيح تشفيرية مخزنة على جهازك لا تتأثر بالتصيّد ولا بتبديل شرائح SIM ولا بسرقة بيانات الاعتماد. لا تغادر عملية المصادقة جهازك أبدًا.
مصادقة عاملين (2FA): تدعم بينانس 2FA مبنيًا على تطبيقات الموثّق، وهو أقوى بكثير من أكواد الرسائل النصية (SMS). تتطلب بعض الإجراءات الحساسة (عمليات السحب، وإنشاء مفاتيح API) ذلك.
أكواد مكافحة التصيّد: تحدد رمزًا شخصيًا يظهر في كل بريد إلكتروني شرعي من بينانس. إذا لم يتضمن البريد رمزك، فهذا ليس من بينانس وستصبح محاولات التصيّد واضحة فورًا.
قائمة السماح للسحب: يمكنك قفل عمليات السحب على عناوين المحافظ المسموح بها مسبقًا فقط. حتى إذا تمكن مهاجم من الوصول إلى حسابك، فلن يستطيع إرسال الأموال إلا إلى محافظك التي أدرجتها في القائمة البيضاء.
الخلاصة: في عام 2026، الحد الأدنى لأي منصة جادة هو مفاتيح المرور (passkeys)، وميزة 2FA، وأكواد مكافحة التصيّد، وضوابط السحب. إذا لم توفر المنصة الأربعة جميعًا، فحسابك على بُعد رسالة تصيّد إلكتروني واحدة فقط حتى يتم نهبه.
🚩 إشارة تحذير 6: ادعاءات عائد مضمون ورسوم مخفية
إشارة التحذير: تعد المنصة بعوائد مضمونة («20% APY، بلا مخاطرة!») أو تخفي تكاليفها الحقيقية خلف فروقات غير شفافة، ورسوم مفاجئة، وتسعير غير واضح.
لماذا هذا مهم: العوائد المضمونة لا وجود لها في التمويل فكل عائد يحمل مخاطرة، والمنصات التي تعد بعكس ذلك تكون إما تضللك أو تموّل إيداعات قديمة بأخرى جديدة (نمط بونزي). الرسوم المخفية هي النسخة الأكثر هدوءًا من المشكلة نفسها: تشعر أنك تدفع سعرًا واحدًا، لكن التكلفة الحقيقية مخفية في فروقات الأسعار والشروط.
ما الذي يجب التحقق منه:
هل تعد المنصة بعوائد تبدو «جيدة جدًا لدرجة أنها حقيقية»؟
هل جدول الرسوم منشور، كامل، وسهل العثور عليه؟
هل تم الإفصاح مسبقًا عن فروقات التحويل، ورسوم السحب، ورسوم عدم النشاط؟
كيف تعالج بينانس ذلك:
تنشر بينانس جدول رسومها الكامل علنًا — تداول السبوت من 0.1% (أقل مع خصومات BNB)، وتداول P2P مجاني، وتحويل USDC/USD دون فرق في السعر يتم امتصاصه بواسطة بينانس. والأهم: لا تعد بينانس بعوائد مضمونة. تتضمن المنتجات إفصاحات عن المخاطر، ويتوقع من المستخدمين فهم ما يشترونه قبل الشراء.
الخلاصة: المنصة التي تعدك بأنك لن تخسر هي منصة قررت بالفعل ما ستخبرك به. الشفافية حول الرسوم — والصدق بشأن المخاطر — أمور غير قابلة للتفاوض.
🚩 إشارة تحذير 7: قيود على السحب ودعم عملاء غير قابل للوصول
إشارة التحذير: تجعل المنصة من الصعب إخراج أموالك — «صيانة» سحب مفاجئة، تأخيرات غير متوقعة، وشروط جديدة تظهر عند محاولة صرف الأموال. وعندما تتواصل مع الدعم لا يرد أحد.
لماذا هذا مهم: إن القدرة على السحب هي الاختبار النهائي لصحة أي منصة. القيود التي تظهر بالضبط عندما يحاول المستخدمون المغادرة هي العلامة التحذيرية الكلاسيكية لمنصة في ورطة. والدعم الذي يختفي عندما تحتاج إليه بشدة يحوّل موقفًا سيئًا إلى أمر مستحيل.
ما الذي يجب التحقق منه:
هل سياسات السحب واضحة، ومُنشرَة، ومتسقة؟
هل توجد قيود لا تظهر إلا عند محاولة السحب؟
هل يمكن الوصول إلى دعم العملاء 24/7 — وهل يعالج المشكلات فعليًا؟
كيف تعالج بينانس ذلك:
تحافظ بينانس على سياسات سحب واضحة ومنشورة مع رسوم شبكة شفافة ومعايير معالجة. وتُدار ميزات الأمان مثل قائمة السماح للسحب وقفل السحب من قبل المستخدم — فهي موجودة لحمايتك، لا لحبسك. كما توفر بينانس دعم عملاء 24/7 بلغات متعددة، لأن المشكلات لا تلتزم بساعات العمل.
الخلاصة: جرّب عملية الخروج قبل أن تحتاج إليها. سحبٌ تجريبي صغير في وقت مبكر يخبرك أكثر عن المنصة من أي صفحة تسويق على الإطلاق.
✅ قائمة التحقق من 7 نقاط قيّم أي منصة في 5 دقائق
الترخيص هل تم تحديد الكيان القانوني والجهة التنظيمية بوضوح؟ إذا لم يكن — إشارة تحذير.
شفافية الحفظ هل يتم فصل أصول العملاء عن الأموال التشغيلية؟ إذا كان الأمر غير واضح → إشارة تحذير.
إثباتات الاحتياطيات هل يمكنك التحقق بشكل تشفيري من رصيدك أنت؟ إذا لم يكن — إشارة تحذير.
صندوق الطوارئ هل يوجد صندوق مخصص يحمي المستخدمين؟ إذا لم يكن — إشارة تحذير.
أمان الحساب مفاتيح المرور، و2FA، وأكواد مكافحة التصيّد، و«قائمة السماح» لعمليات السحب؟ إذا كانت مفقودة → إشارة تحذير.
الرسوم والوعود رسوم منشورة، بدون عوائد مضمونة؟ إذا كانت غير واضحة → إشارة تحذير.
السحوبات والدعم سياسات خروج واضحة، ودعم يمكن الوصول إليه؟ إذا كان مقيدًا → إشارة تحذير.
إذا فشلت منصة حتى في اختبار واحد، اسأل لماذا. وإذا فشلت في اختبارين أو أكثر، لا تودع أموالًا.
🌍 لماذا يهم هذا الأمر بشكل خاص في أفريقيا
بالنسبة للمستخدمين في أفريقيا، حيث تكون حماية المستهلكين التنظيمية غالبًا أضعف ويكون اللجوء بعد تعطل المنصة محدودًا فإن هذه الاختبارات السبعة ليست اختيارية. لا يمكنك دائمًا الاعتماد على الجهة التنظيمية المحلية لاسترداد أموالك إذا انهارت منصة. الحماية الوحيدة التي تنجح هي اختيار منصة بنت بنيتها بنفسها: كيانات منظّمة، وحفظ منفصل، وإثباتات احتياطيات يمكن التحقق منها، وصندوق طوارئ بمليار دولار، وضوابط حساب تمنحك زمام السيطرة.
نجحت بينانس في جميع الاختبارات السبعة. هذا ليس إعلانًا دعائيًا؛ بل قائمة تحقق يمكنك تشغيلها بنفسك، الآن.
الأسئلة الشائعة ذات الصلة
هل بينانس خاضعة للتنظيم في أفريقيا؟
تتوفر بينانس للمستخدمين عبر العديد من الدول الأفريقية، وتعمل عالميًا عبر كيانات منظّمة ومرخّصة بما في ذلك كيانات مرخّصة وفق MiCA في الاتحاد الأوروبي وترخيص من مصرف البحرين المركزي، من بين جهات أخرى. وفي أفريقيا تحديدًا، تختلف لوائح العملات الرقمية بشكل واسع حسب البلد، وتعتمد حالة بينانس المحلية على إطار كل دولة، والذي يواصل التطور. الخطوة الصحيحة هي التحقق من binance.com لمعرفة الإتاحة الخاصة بكل بلد والكيان الذي يخدم منطقتك. وهذه أيضًا ممارسة جيدة لأي منصة: تحقق دائمًا من الكيان القانوني والتفويض الخاص به قبل إيداع الأموال.
كيف أعرف ما إذا كانت بينانس آمنة؟
احكم عليها باستخدام نفس الاختبارات السبعة التي يصفها هذا المقال: تعمل بينانس عبر كيانات منظّمة، وتمتلك أصول العملاء 1:1 في حفظٍ منفصل، وتنشر إثباتات تشفيرية للاحتياطيات يمكن للمستخدمين التحقق منها بشكل فردي، وتحافظ على SAFU — وهو صندوق طوارئ تبلغ قيمته حاليًا أكثر من 1 مليار دولار أمريكي — وتوفر مفاتيح مرور و2FA وأكواد مكافحة التصيّد وقائمة السماح للسحب على مستوى الحساب. الأمان ليس وعدًا؛ بل مجموعة من الممارسات التي يمكن التحقق منها. تم تصميم نهج بينانس بحيث يستطيع المستخدمون التحقق من كل عنصر بأنفسهم بدلًا من تصديق المنصة.
كيف تحمي بينانس أصول العملاء؟
تمتلك بينانس أصول العملاء على أساس 1:1، مفصولة عن الأموال التشغيلية للشركة فالأرصدة لدى المستخدمين مدعومة بكمية مكافئة من الأصول الفعلية، ولا يتم إقراضها أو استثمارها أو استخدامها لعمليات بينانس الخاصة دون موافقة. ويتم التحقق من ذلك عبر منشورات منتظمة لإثباتات الاحتياطيات باستخدام تشفير شجرة ميركل، حيث يمكن لكل مستخدم التأكد من إدراج رصيده الخاص. وإلى جانب إطار الحفظ، توفر SAFU — صندوق طوارئ مخصص يزيد عن 1 مليار دولار أمريكي — محفوظًا في محافظ باردة منفصلة دعمًا ماليًا احتياطيًا للمستخدمين في الأحداث القصوى.
ما هو إثبات الاحتياطيات لدى بينانس؟
تعد «إثباتات الاحتياطيات» لدى بينانس (PoR) نظامًا تشفيريًا يتيح للمستخدمين التحقق بشكل مستقل من أن أرصدتهم مدرجة ضمن إجمالي احتياطيات بينانس. تقوم بينانس ببناء شجرة ميركل من جميع أرصدة المستخدمين، وتنشر قيمة التجزئة الجذرية (root hash)، وتسمح لكل مستخدم بتوليد تجزئة ورقته (leaf) الخاصة به من حسابه (عبر Account → Audit → Proof of Reserves) والتأكد أنها جزء من الشجرة المنشورة. وهذا يعني أن التزامات العملاء لدى المنصة يمكن التحقق منها رياضيًا — وليست مجرد مزعومة في بيان. فهذا يحوّل الملاءة من مسألة ثقة إلى مسألة رياضيات.
📌 المصادر: الصفحة الرسمية لإثباتات الاحتياطيات لدى بينانس؛ توثيق SAFU لدى بينانس؛ الصفحة الرسمية لميزات أمان بينانس؛ جدول رسوم بينانس؛ معلومات تنظيمية بينانس.
⚠️ محتوى تعليمي فقط. توفر منتجات وخدمات بينانس يعتمد على نطاق المنطقة الجغرافية للمستخدم وأهليته. توفر هذه القائمة الإرشادية إرشادًا عامًا ولا يضمن أمان أي منصة. قم دائمًا بإجراء بحثك الخاص. لا يُعد ذلك نصيحة مالية.