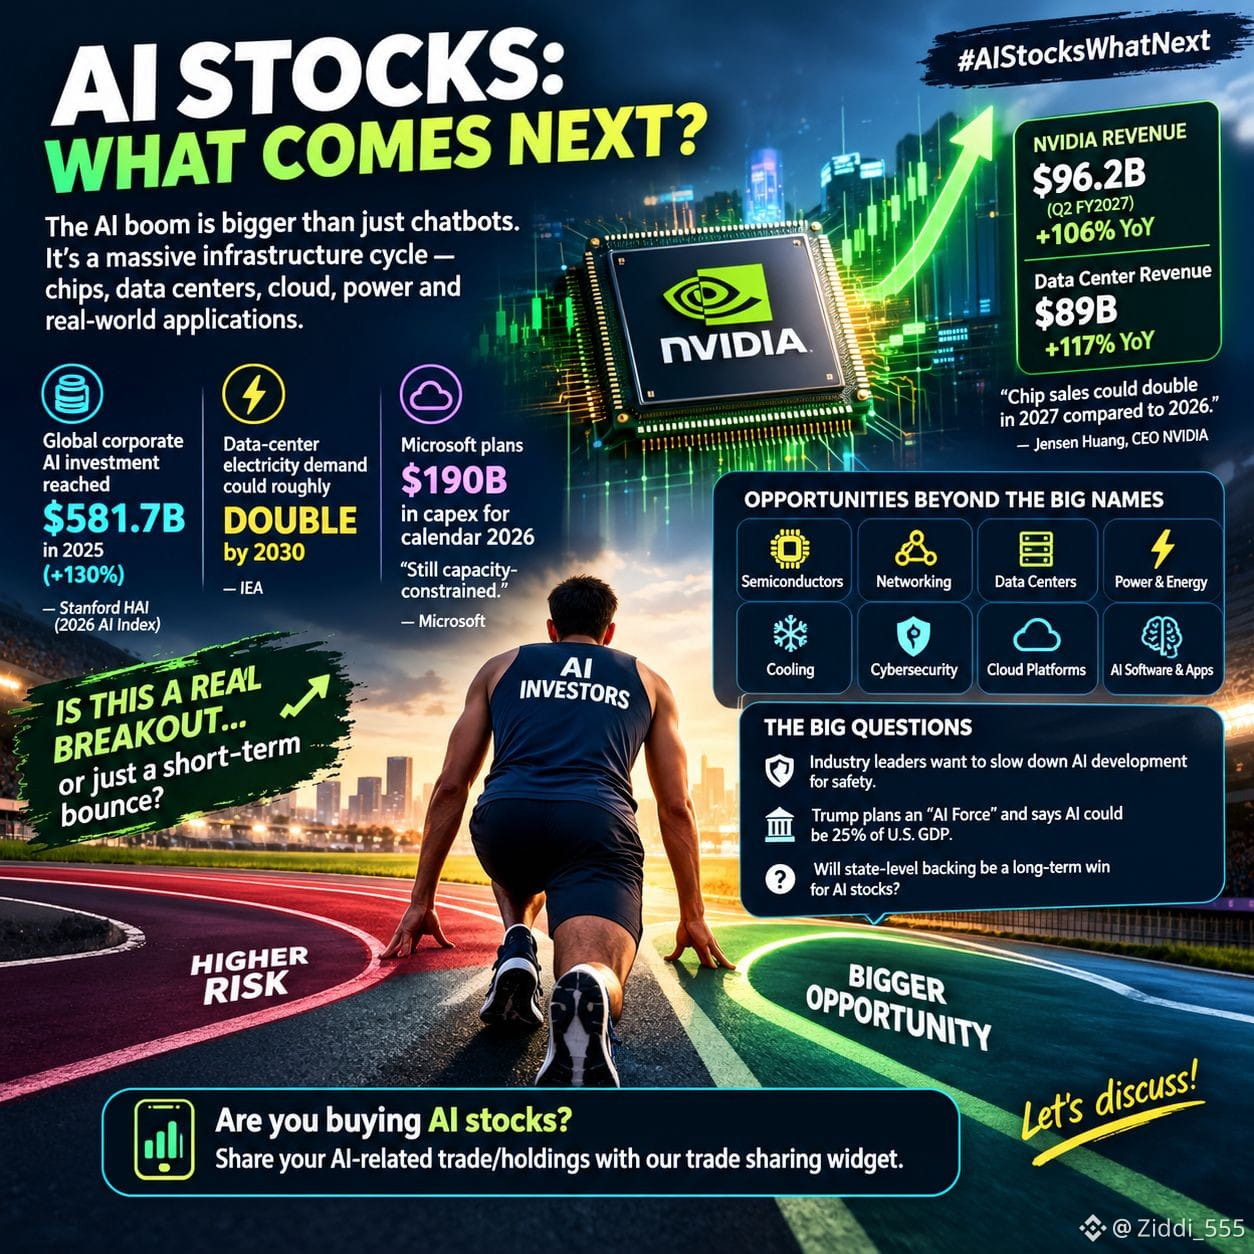
لم يعد رواج الذكاء الاصطناعي مجرد قصة عن روبوتات الدردشة. بل بات يتحول إلى دورة بنية تحتية هائلة تشمل الشرائح، ومراكز البيانات، والشبكات، والحوسبة السحابية، والكهرباء، وتطبيقات الذكاء الاصطناعي.
تُظهر نتائج إنفيديا الأحدث مدى قوة الطلب. فقد بلغ إجمالي إيراداتها في الربع الثاني المالي 2027 نحو 96.2 مليار دولار، بزيادة قدرها 106% على أساس سنوي، بينما بلغت إيرادات مراكز البيانات 89 مليار دولار، بزيادة قدرها 117%. كما قال الرئيس التنفيذي جنسن هوانغ إن إنفيديا قد تتمكن من مضاعفة مبيعات الشرائح في 2027 مقارنة بعام 2026.
لكن توجد وجهة نظر أخرى في القصة: تكلفة الذكاء الاصطناعي هائلة.
يقول «مؤشر الذكاء الاصطناعي» الصادر عن ستانفورد لعام 2026 إن استثمارات الشركات العالمية في مجال الذكاء الاصطناعي وصلت إلى 581.7 مليار دولار في 2025، بزيادة 130%. وفي الوقت نفسه، تتوقع وكالة الطاقة الدولية أن استهلاك الكهرباء عالميًا في مراكز البيانات سيبلغ نحو ضعف مستواه بحلول 2030، مع كون الذكاء الاصطناعي محركًا رئيسيًا.
تتوقع مايكروسوفت وحدها نفقات رأسمالية بنحو 190 مليار دولار في التقويم 2026، وتقول إنها ما تزال تعاني من قيود على السعة.
وهذا يطرح سؤال استثماري مهمًا:
هل يعد صعود أسهم الذكاء الاصطناعي بداية دورة تكنولوجية أكبر بكثير، أم أن التوقعات تتقدم على الواقع الاقتصادي بالفعل؟
هناك أيضًا فرص خارج أكبر أسماء الذكاء الاصطناعي. يراقب المستثمرون بشكل متزايد موردي أشباه الموصلات، وشركات الشبكات، والبنية التحتية لمراكز البيانات، وتوليد الطاقة، والتبريد، والأمن السيبراني، ومنصات السحابة، وشركات البرمجيات التي يمكنها بالفعل تحويل الذكاء الاصطناعي إلى إيرادات.
وفي الوقت نفسه، يختلف قادة الذكاء الاصطناعي حول مدى سرعة استمرار التطوير. فقد دعا الرئيس التنفيذي لشركة أنثروبيك، داريو أمو د إي، إلى تعزيز تدابير السلامة وبوتيرة أبطأ، بينما عارض قادة آخرون في الصناعة حدوث تباطؤ واسع النطاق.
كما تزداد تركيز السياسة الأمريكية على الذكاء الاصطناعي. فقد أعلن الرئيس ترامب مؤخرًا خططًا لإنشاء «قوة للذكاء الاصطناعي» و«قيّم/مسؤول للذكاء الاصطناعي»، مع الحُجّة بأن الذكاء الاصطناعي قد يصبح مساهمًا رئيسيًا في اقتصاد الولايات المتحدة. ولا يزال هيكل المبادرة المقترحة وتمويلها غير واضحين.
#AIStocksWhatNext
#BNBMarketCapPassesBNYMellon
تُظهر نتائج إنفيديا الأحدث مدى قوة الطلب. فقد بلغ إجمالي إيراداتها في الربع الثاني المالي 2027 نحو 96.2 مليار دولار، بزيادة قدرها 106% على أساس سنوي، بينما بلغت إيرادات مراكز البيانات 89 مليار دولار، بزيادة قدرها 117%. كما قال الرئيس التنفيذي جنسن هوانغ إن إنفيديا قد تتمكن من مضاعفة مبيعات الشرائح في 2027 مقارنة بعام 2026.
لكن توجد وجهة نظر أخرى في القصة: تكلفة الذكاء الاصطناعي هائلة.
يقول «مؤشر الذكاء الاصطناعي» الصادر عن ستانفورد لعام 2026 إن استثمارات الشركات العالمية في مجال الذكاء الاصطناعي وصلت إلى 581.7 مليار دولار في 2025، بزيادة 130%. وفي الوقت نفسه، تتوقع وكالة الطاقة الدولية أن استهلاك الكهرباء عالميًا في مراكز البيانات سيبلغ نحو ضعف مستواه بحلول 2030، مع كون الذكاء الاصطناعي محركًا رئيسيًا.
تتوقع مايكروسوفت وحدها نفقات رأسمالية بنحو 190 مليار دولار في التقويم 2026، وتقول إنها ما تزال تعاني من قيود على السعة.
وهذا يطرح سؤال استثماري مهمًا:
هل يعد صعود أسهم الذكاء الاصطناعي بداية دورة تكنولوجية أكبر بكثير، أم أن التوقعات تتقدم على الواقع الاقتصادي بالفعل؟
هناك أيضًا فرص خارج أكبر أسماء الذكاء الاصطناعي. يراقب المستثمرون بشكل متزايد موردي أشباه الموصلات، وشركات الشبكات، والبنية التحتية لمراكز البيانات، وتوليد الطاقة، والتبريد، والأمن السيبراني، ومنصات السحابة، وشركات البرمجيات التي يمكنها بالفعل تحويل الذكاء الاصطناعي إلى إيرادات.
وفي الوقت نفسه، يختلف قادة الذكاء الاصطناعي حول مدى سرعة استمرار التطوير. فقد دعا الرئيس التنفيذي لشركة أنثروبيك، داريو أمو د إي، إلى تعزيز تدابير السلامة وبوتيرة أبطأ، بينما عارض قادة آخرون في الصناعة حدوث تباطؤ واسع النطاق.
كما تزداد تركيز السياسة الأمريكية على الذكاء الاصطناعي. فقد أعلن الرئيس ترامب مؤخرًا خططًا لإنشاء «قوة للذكاء الاصطناعي» و«قيّم/مسؤول للذكاء الاصطناعي»، مع الحُجّة بأن الذكاء الاصطناعي قد يصبح مساهمًا رئيسيًا في اقتصاد الولايات المتحدة. ولا يزال هيكل المبادرة المقترحة وتمويلها غير واضحين.
#AIStocksWhatNext
#BNBMarketCapPassesBNYMellon