أسهم الذكاء الاصطناعي ترتفع ولكن أين الفرصة التالية؟
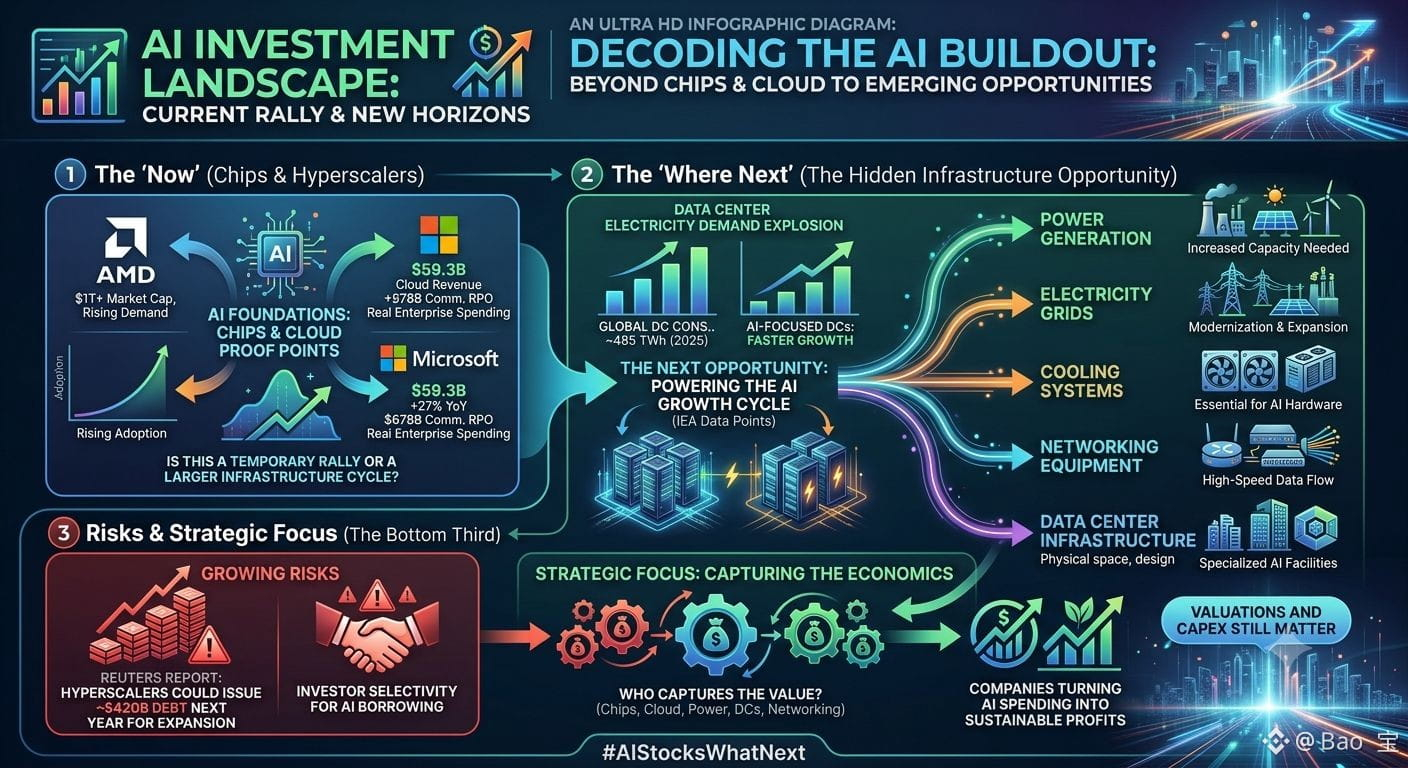
عادت أسهم الذكاء الاصطناعي إلى دائرة الضوء مجددًا، إذ وصل مؤشر ناسداك مؤخرًا إلى مستوى قياسي مرتفع خلال اليوم، مع عودة المستثمرين إلى أسهم التكنولوجيا وأسماء الذكاء الاصطناعي. كما تجاوزت «AMD» عتبة تريليون دولار من القيمة السوقية، ما يُظهر مدى قوة تسعير المستثمرين للطلب المستقبلي على الذكاء الاصطناعي.
لكن السؤال الأكبر هو ما إذا كانت هذه مجرد موجة صعود أخرى أم بداية دورة بنية تحتية أوسع بكثير.
وتقدم نتائج «مايكروسوفت» أحدث تلميح: فقد بلغت إيرادات «مايكروسوفت كلاود» 59.3 مليار دولار، بزيادة 27% على أساس سنوي، بينما قفزت التزامات الأداء المتبقية التجارية بنسبة 84% إلى 678 مليار دولار. وهذا يوحي بأن الطلب على الذكاء الاصطناعي بات مرتبطًا بشكل متزايد بإنفاق الشركات الفعلي، وليس فقط بحماس المستثمرين.
ثم تأتي الفرصة الأقل وضوحًا: البنية التحتية التي تُشغّل الذكاء الاصطناعي.
تتوقع «الوكالة الدولية للطاقة» أن استهلاك مراكز البيانات عالميًا من الكهرباء سيزداد تقريبًا إلى الضعف من 485 تيراواط/ساعة في 2025 إلى 950 تيراواط/ساعة بحلول 2030. ومن المتوقع أن تنمو مراكز البيانات المخصصة للذكاء الاصطناعي بوتيرة أسرع. وهذا يخلق مجالًا محتمَلًا لطلب على توليد الطاقة، وشبكات الكهرباء، وأنظمة التبريد، ومعدات الشبكات، وبنية مراكز البيانات.
لكن المخاطر تتزايد أيضًا. تشير «رويترز» إلى أن عمالقة السحابة قد يصدرون نحو 420 مليار دولار من الديون العام المقبل لتمويل التوسع في البنية التحتية، بينما يصبح المستثمرون أكثر انتقائية بشأن الاقتراض المرتبط بالذكاء الاصطناعي.
لذلك فتركيزي ليس فقط: «ستواصل أسهم الذكاء الاصطناعي الارتفاع».
أنا أتابع من الذي يستحوذ فعلًا على العائدات الاقتصادية لبناء منظومة الذكاء الاصطناعي: الشرائح، والسحابة، والطاقة، ومراكز البيانات، والشبكات—والشركات التي تحوّل إنفاق الذكاء الاصطناعي إلى أرباح مستدامة.
قد تكون قصة الذكاء الاصطناعي حقيقية، لكن التقييمات والنفقات الرأسمالية ما زالت مهمة.
#AIStocksWhatNext
$BCH
$PROM
$ALABB
عادت أسهم الذكاء الاصطناعي إلى دائرة الضوء مجددًا، إذ وصل مؤشر ناسداك مؤخرًا إلى مستوى قياسي مرتفع خلال اليوم، مع عودة المستثمرين إلى أسهم التكنولوجيا وأسماء الذكاء الاصطناعي. كما تجاوزت «AMD» عتبة تريليون دولار من القيمة السوقية، ما يُظهر مدى قوة تسعير المستثمرين للطلب المستقبلي على الذكاء الاصطناعي.
لكن السؤال الأكبر هو ما إذا كانت هذه مجرد موجة صعود أخرى أم بداية دورة بنية تحتية أوسع بكثير.
وتقدم نتائج «مايكروسوفت» أحدث تلميح: فقد بلغت إيرادات «مايكروسوفت كلاود» 59.3 مليار دولار، بزيادة 27% على أساس سنوي، بينما قفزت التزامات الأداء المتبقية التجارية بنسبة 84% إلى 678 مليار دولار. وهذا يوحي بأن الطلب على الذكاء الاصطناعي بات مرتبطًا بشكل متزايد بإنفاق الشركات الفعلي، وليس فقط بحماس المستثمرين.
ثم تأتي الفرصة الأقل وضوحًا: البنية التحتية التي تُشغّل الذكاء الاصطناعي.
تتوقع «الوكالة الدولية للطاقة» أن استهلاك مراكز البيانات عالميًا من الكهرباء سيزداد تقريبًا إلى الضعف من 485 تيراواط/ساعة في 2025 إلى 950 تيراواط/ساعة بحلول 2030. ومن المتوقع أن تنمو مراكز البيانات المخصصة للذكاء الاصطناعي بوتيرة أسرع. وهذا يخلق مجالًا محتمَلًا لطلب على توليد الطاقة، وشبكات الكهرباء، وأنظمة التبريد، ومعدات الشبكات، وبنية مراكز البيانات.
لكن المخاطر تتزايد أيضًا. تشير «رويترز» إلى أن عمالقة السحابة قد يصدرون نحو 420 مليار دولار من الديون العام المقبل لتمويل التوسع في البنية التحتية، بينما يصبح المستثمرون أكثر انتقائية بشأن الاقتراض المرتبط بالذكاء الاصطناعي.
لذلك فتركيزي ليس فقط: «ستواصل أسهم الذكاء الاصطناعي الارتفاع».
أنا أتابع من الذي يستحوذ فعلًا على العائدات الاقتصادية لبناء منظومة الذكاء الاصطناعي: الشرائح، والسحابة، والطاقة، ومراكز البيانات، والشبكات—والشركات التي تحوّل إنفاق الذكاء الاصطناعي إلى أرباح مستدامة.
قد تكون قصة الذكاء الاصطناعي حقيقية، لكن التقييمات والنفقات الرأسمالية ما زالت مهمة.
#AIStocksWhatNext
$BCH
$PROM
$ALABB