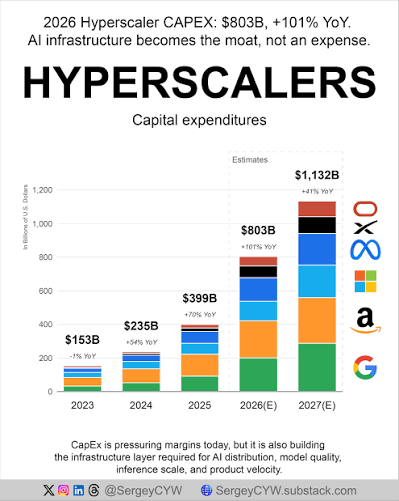
أعلنت إنفيديا عن مضاعفة مبيعات رقائقها المقررة العام المقبل. وتُنشر الشركات فائقة السعة (Microsoft وGoogle وAmazon وMeta) إيرادات قياسية تلو الأخرى، مع الإعلان في الوقت نفسه عن نفقات رأسمالية في الحوسبة تبلغ أرقامًا أكثر فزعًا — وأحيانًا عشرات المليارات من الدولارات لكل ثلاثة أشهر فقط من أجل البنية التحتية للذكاء الاصطناعي. السؤال الذي يقسم المستثمرين: هل نتحدث عن تحولٍ بنيوي حقيقي في الطلب، أم عن دورة استثمار تتجاوز بكثير عملية تحقيق الأرباح الفعلية؟
تقوم الأطروحة الصعودية على فكرة أن تبنّي الشركات للذكاء الاصطناعي التوليدي لا يزال في بدايته فقط، وأن مكاسب الإنتاجية ستبرر تدريجيًا الإنفاق الحالي، وأن الدعم السياسي — مثل الخطاب حول «قوة الذكاء الاصطناعي» الأمريكية، وتوقعات تُصوّر الذكاء الاصطناعي باعتباره جزءًا متزايدًا من الناتج المحلي الإجمالي — قد يطيل دورة السوق لعدة سنوات.
تشير الأطروحة الهابطة إلى تقييمات مرتفعة إلى حدّ التوتر، وتركيز شديد للغاية في السوق على مجموعة صغيرة من الأسهم، وإلى أن بعض قادة القطاع أنفسهم يدعون إلى إبطاء تطويره — وهو إشارة محتملة إلى أن حتى المطلعين يشكون في وتيرة التطور الحالية. قد يؤدي التأخر الطويل بين إنفاق capex الضخم والعائد الحقيقي على الاستثمار إلى تصحيح حاد.
بالإضافة إلى ميغا-كبسات الذكاء الاصطناعي المعروفة بالفعل، توجد زوايا متعددة تستحق المراقبة: موردو الطاقة والبنية التحتية للكهرباء، لأن تدريب النماذج واستدلالها يستهلكان كميات كبيرة من الكهرباء؛ وشركات تصنيع أشباه الموصلات في المنبع قبل Nvidia (التصنيع الليثوغرافي، والتغليف المتقدم)؛ والأمن السيبراني، مدفوعًا بزيادة مساحة الهجوم المرتبطة بالذكاء الاصطناعي؛ والشركات «المتبنية» التي تُدمج الذكاء الاصطناعي لتحقيق كفاءة تشغيلية بدلًا من الشركات التي تبيعه مباشرة.