يشتري الجميع طفرة الذكاء الاصطناعي.
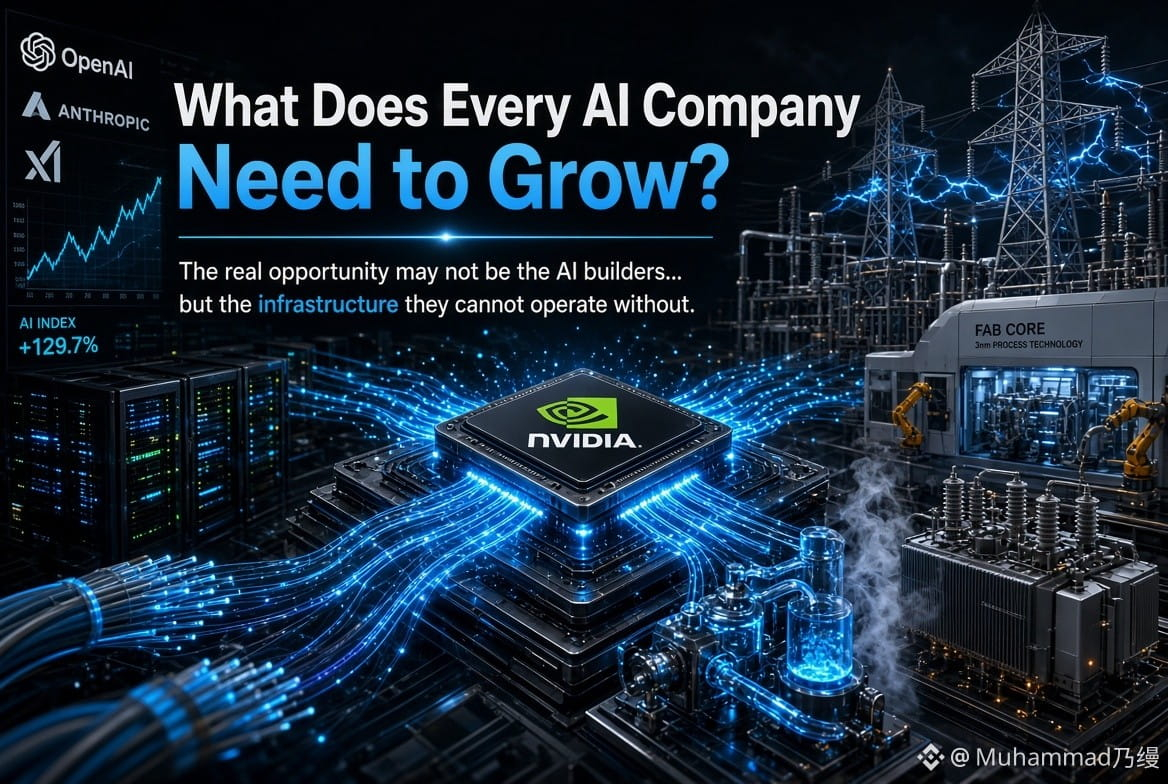
ولكن ماذا لو لم تكن الفرصة الكبرى التالية هي شركة الذكاء الاصطناعي نفسها؟
تقول إنفيديا إن مبيعات رقاقها قد تتضاعف تقريبًا العام القادم. يواصل قادة الذكاء الاصطناعي الإبلاغ عن إيرادات قياسية، بينما تعمل مراكز البيانات على طلب كميات هائلة من الشرائح والقدرة الكهربائية والشبكات وقدرات التبريد.
وهذا يخلق مفارقة استثمارية غريبة:
كلما نما الذكاء الاصطناعي بشكل أسرع، زادت البنية التحتية التي يحتاجها لمواصلة النمو.
وهذا يغيّر السؤال.
بدلًا من الاكتفاء بالسؤال: «أي سهم في الذكاء الاصطناعي سيواصل الارتفاع؟»، قد يحتاج المستثمرون إلى السؤال:
«ماذا يتعين على كل شركة ذكاء اصطناعي أن تشتريه قبل أن تتمكن من النمو؟»
تُعدّ أشباه الموصلات أحد الأجوبة. لكن كذلك مراكز البيانات، وتوليد الطاقة، وشبكات الكهرباء، وأنظمة التبريد، ومعدات الشبكات، وأدوات تصنيع أشباه الموصلات.
وهنا تصبح قصة الذكاء الاصطناعي أكثر إثارة للاهتمام.
لأن طلب الذكاء الاصطناعي قد يكون حقيقيًا بينما تصبح الأسهم الفردية في مجال الذكاء الاصطناعي باهظة الثمن. لا تعني زيادة نمو الإيرادات تلقائيًا أن كل شركة تستفيد من هذا الاتجاه ستتمتع بالاقتصاديات نفسها على المدى الطويل.
هناك أيضًا تحول أكبر في السياسات. تعامل حكومة الولايات المتحدة بشكل متزايد بنية الذكاء الاصطناعي التحتية باعتبارها أولوية استراتيجية، بينما يناقش قادة الصناعة مدى سرعة تقدم التطوير.
لذلك أنا أراقب سلسلة إمداد الذكاء الاصطناعي، لا مجرد العناوين الخاصة به.
ربما لا تكون المرحلة التالية من هذه الدورة متعلقة بالعثور على إنفيديا التالية.
ربما يتعلق الأمر بالعثور على ما لا يمكن لإنفيديا—ولأي شركة أخرى في مجال الذكاء الاصطناعي—أن تعمل بدونه.
هل تفضل امتلاك منشئي الذكاء الاصطناعي، أم البنية التحتية التي يعتمد عليها الجميع؟
#AIStocksWhatNext
$MUBARAK $KERNEL $NIL
ولكن ماذا لو لم تكن الفرصة الكبرى التالية هي شركة الذكاء الاصطناعي نفسها؟
تقول إنفيديا إن مبيعات رقاقها قد تتضاعف تقريبًا العام القادم. يواصل قادة الذكاء الاصطناعي الإبلاغ عن إيرادات قياسية، بينما تعمل مراكز البيانات على طلب كميات هائلة من الشرائح والقدرة الكهربائية والشبكات وقدرات التبريد.
وهذا يخلق مفارقة استثمارية غريبة:
كلما نما الذكاء الاصطناعي بشكل أسرع، زادت البنية التحتية التي يحتاجها لمواصلة النمو.
وهذا يغيّر السؤال.
بدلًا من الاكتفاء بالسؤال: «أي سهم في الذكاء الاصطناعي سيواصل الارتفاع؟»، قد يحتاج المستثمرون إلى السؤال:
«ماذا يتعين على كل شركة ذكاء اصطناعي أن تشتريه قبل أن تتمكن من النمو؟»
تُعدّ أشباه الموصلات أحد الأجوبة. لكن كذلك مراكز البيانات، وتوليد الطاقة، وشبكات الكهرباء، وأنظمة التبريد، ومعدات الشبكات، وأدوات تصنيع أشباه الموصلات.
وهنا تصبح قصة الذكاء الاصطناعي أكثر إثارة للاهتمام.
لأن طلب الذكاء الاصطناعي قد يكون حقيقيًا بينما تصبح الأسهم الفردية في مجال الذكاء الاصطناعي باهظة الثمن. لا تعني زيادة نمو الإيرادات تلقائيًا أن كل شركة تستفيد من هذا الاتجاه ستتمتع بالاقتصاديات نفسها على المدى الطويل.
هناك أيضًا تحول أكبر في السياسات. تعامل حكومة الولايات المتحدة بشكل متزايد بنية الذكاء الاصطناعي التحتية باعتبارها أولوية استراتيجية، بينما يناقش قادة الصناعة مدى سرعة تقدم التطوير.
لذلك أنا أراقب سلسلة إمداد الذكاء الاصطناعي، لا مجرد العناوين الخاصة به.
ربما لا تكون المرحلة التالية من هذه الدورة متعلقة بالعثور على إنفيديا التالية.
ربما يتعلق الأمر بالعثور على ما لا يمكن لإنفيديا—ولأي شركة أخرى في مجال الذكاء الاصطناعي—أن تعمل بدونه.
هل تفضل امتلاك منشئي الذكاء الاصطناعي، أم البنية التحتية التي يعتمد عليها الجميع؟
#AIStocksWhatNext
$MUBARAK $KERNEL $NIL