ماذا لو استمر طلب الذكاء الاصطناعي بالانفجار—لكن أسهم شركات الذكاء الاصطناعي ليست المكان الذي تكمن فيه الفرصة التالية؟
هذه هي المفارقة التي أراقبها.
إن طفرة الذكاء الاصطناعي تتسارع، لكن كل نموذج جديد ومركز بيانات وعناقيد وحدات معالجة الرسوميات (GPU) يخلق مشكلة أخرى:
من أين سيأتي كل ما نحتاجه من طاقة وأجهزة وبنية تحتية؟
المزيد من الذكاء الاصطناعي يعني المزيد من الحوسبة.
المزيد من الحوسبة يعني المزيد من مراكز البيانات.
والمزيد من مراكز البيانات يعني طلبًا هائلًا على الكهرباء والتبريد والذاكرة والشبكات والمحولات وقدرة الشبكة.
تتوقع الوكالة الدولية للطاقة (IEA) أن استهلاك الكهرباء عالميًا من مراكز البيانات سيزداد تقريبًا إلى الضعف من 485 تيراواط/ساعة في 2025 إلى نحو 950 تيراواط/ساعة بحلول 2030.
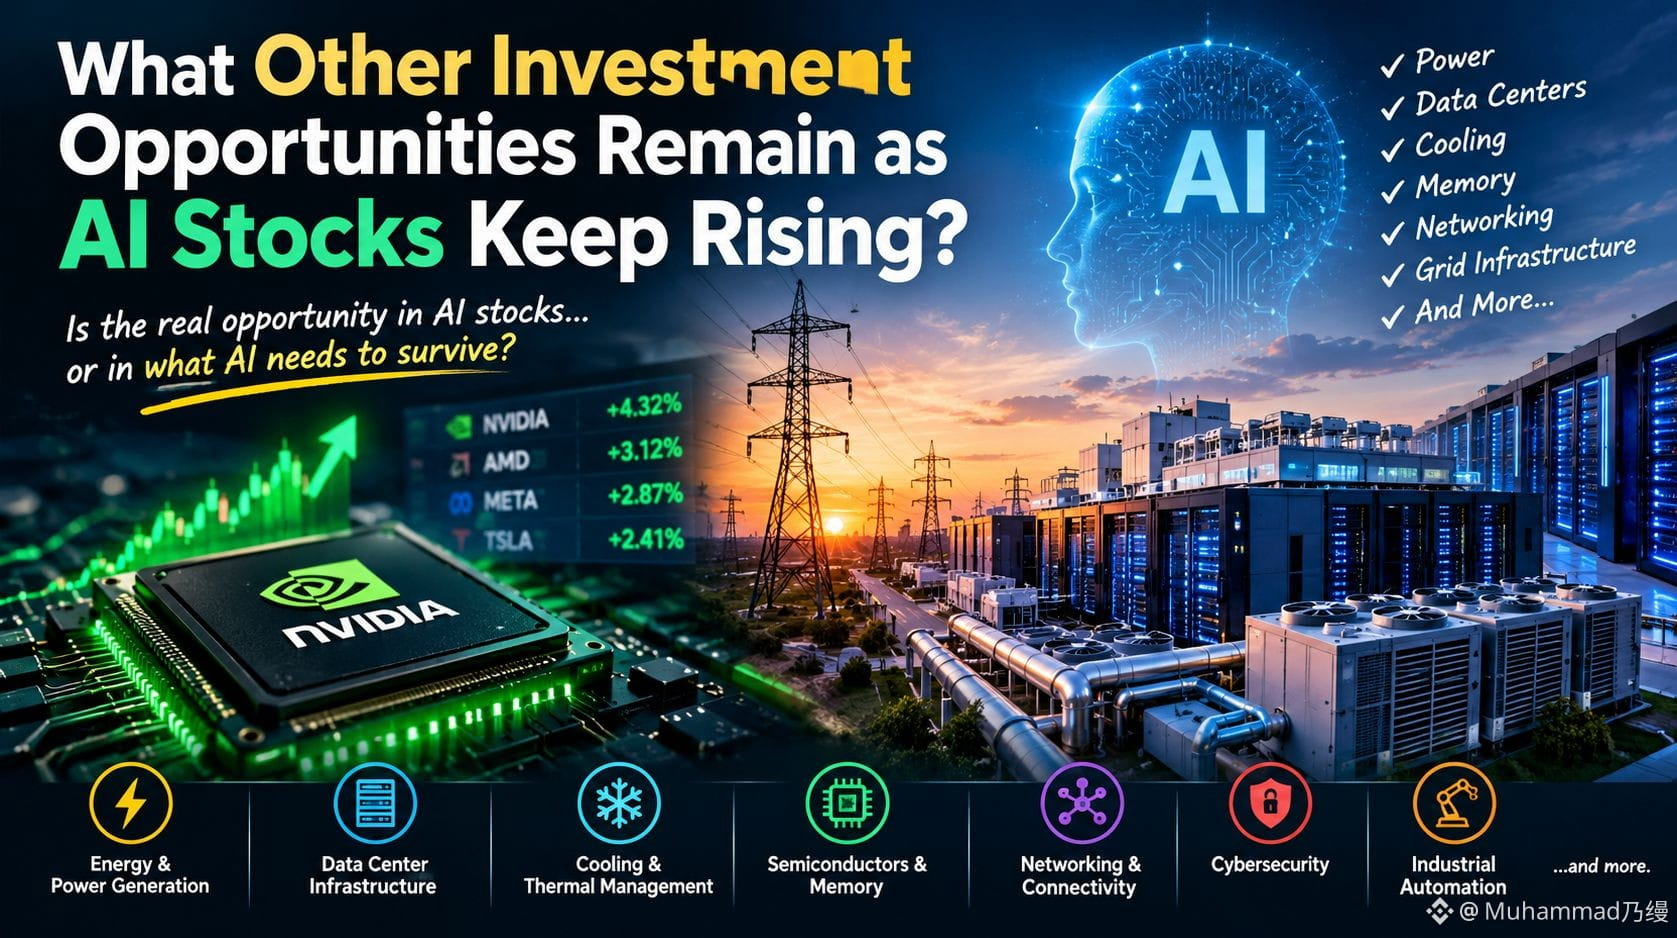
لذلك قد تكون خريطة استثمارات الذكاء الاصطناعي أكبر بكثير من الشركات التي تبني الذكاء الاصطناعي فعليًا.
فكّر في:
⚡ توليد الطاقة والشبكات
🔌 المحولات والمعدات الكهربائية
🏗️ بنية مراكز البيانات
❄️ التبريد وإدارة الحرارة
💾 الذاكرة والرقائق (شبه الموصلات)
🌐 الشبكات
🔐 الأمن السيبراني
🤖 الأتمتة الصناعية
لكن هنا التوتر:
شركات الذكاء الاصطناعي تحتاج إلى بنية تحتية لتتمكن من النمو.
وشركات البنية التحتية لا تحتاج بالضرورة إلى “فائز واحد” في مجال الذكاء الاصطناعي لكي تنجح.
هذه الفروقات مهمة.
إذا كانت إنفيديا (Nvidia) ومايكروسوفت وجوجل وغيرها من عمالقة التكنولوجيا تستمر في زيادة إنفاقها على الذكاء الاصطناعي، فلا بد أن يوفّر شخصٌ ما الكهرباء والمعدات والرقائق وأنظمة التبريد والقدرة المادية اللازمة تحت هذا الإنفاق.
لذلك بدلًا من أن تسأل فقط:
“أي سهم من أسهم الذكاء الاصطناعي سيحقق ارتفاعًا أكبر؟”
أنا أسأل سؤالًا مختلفًا:
“أين يجب إنفاق دولار الذكاء الاصطناعي التالي فعليًا؟”
لأن الفرصة التالية قد لا تتعلق ببيع الذكاء نفسه.
قد تتعلق ببيع كل ما يحتاجه الذكاء ليعمل.
الطاقة ⚡ | البنية التحتية 🏗️ | شبه الموصلات 💾 | غير ذلك 👀
#AIStocksWhatNext
$MUBARAK
$KERNEL
$NIL
هذه هي المفارقة التي أراقبها.
إن طفرة الذكاء الاصطناعي تتسارع، لكن كل نموذج جديد ومركز بيانات وعناقيد وحدات معالجة الرسوميات (GPU) يخلق مشكلة أخرى:
من أين سيأتي كل ما نحتاجه من طاقة وأجهزة وبنية تحتية؟
المزيد من الذكاء الاصطناعي يعني المزيد من الحوسبة.
المزيد من الحوسبة يعني المزيد من مراكز البيانات.
والمزيد من مراكز البيانات يعني طلبًا هائلًا على الكهرباء والتبريد والذاكرة والشبكات والمحولات وقدرة الشبكة.
تتوقع الوكالة الدولية للطاقة (IEA) أن استهلاك الكهرباء عالميًا من مراكز البيانات سيزداد تقريبًا إلى الضعف من 485 تيراواط/ساعة في 2025 إلى نحو 950 تيراواط/ساعة بحلول 2030.
لذلك قد تكون خريطة استثمارات الذكاء الاصطناعي أكبر بكثير من الشركات التي تبني الذكاء الاصطناعي فعليًا.
فكّر في:
⚡ توليد الطاقة والشبكات
🔌 المحولات والمعدات الكهربائية
🏗️ بنية مراكز البيانات
❄️ التبريد وإدارة الحرارة
💾 الذاكرة والرقائق (شبه الموصلات)
🌐 الشبكات
🔐 الأمن السيبراني
🤖 الأتمتة الصناعية
لكن هنا التوتر:
شركات الذكاء الاصطناعي تحتاج إلى بنية تحتية لتتمكن من النمو.
وشركات البنية التحتية لا تحتاج بالضرورة إلى “فائز واحد” في مجال الذكاء الاصطناعي لكي تنجح.
هذه الفروقات مهمة.
إذا كانت إنفيديا (Nvidia) ومايكروسوفت وجوجل وغيرها من عمالقة التكنولوجيا تستمر في زيادة إنفاقها على الذكاء الاصطناعي، فلا بد أن يوفّر شخصٌ ما الكهرباء والمعدات والرقائق وأنظمة التبريد والقدرة المادية اللازمة تحت هذا الإنفاق.
لذلك بدلًا من أن تسأل فقط:
“أي سهم من أسهم الذكاء الاصطناعي سيحقق ارتفاعًا أكبر؟”
أنا أسأل سؤالًا مختلفًا:
“أين يجب إنفاق دولار الذكاء الاصطناعي التالي فعليًا؟”
لأن الفرصة التالية قد لا تتعلق ببيع الذكاء نفسه.
قد تتعلق ببيع كل ما يحتاجه الذكاء ليعمل.
الطاقة ⚡ | البنية التحتية 🏗️ | شبه الموصلات 💾 | غير ذلك 👀
#AIStocksWhatNext
$MUBARAK
$KERNEL
$NIL