
قلبتُ صفحات بيانات أسهم الذكاء الاصطناعي لهذا العام، وأقول رأيي الحقيقي。
قال جينسن هوانغ إن مبيعات الشرائح في عام 2027 ستتضاعف على الأرجح، ثم قال أموداي من Anthropic إن على الذكاء الاصطناعي أن يبطّئ وتيرته。
حدثت الأمران معًا، فارتفعت الأسعار。
هذا يعني أن السوق حاليًا يثق أكثر في جينسن، لا في أموداي。
أعتقد أن هذا الحكم صحيح على المدى القصير، لكني أشك فيه على المدى الطويل。
السبب بسيط: يُظهر تقرير Dell للربع الثاني أن طلبات خوادم الذكاء الاصطناعي المتراكمة تبلغ 95 مليار دولار، وتحركت الأموال القديمة مثل New York Life، التي تدير أصولًا بقيمة 807 مليار دولار، لنقل صناديق السندات إلى Avalanche، كما حوّلت NVIDIA وحدات GPU إلى أصل مالي لتستفيد وول ستريت من التمويل—هذه كلها أفعال حقيقية بمبالغ حقيقية، وليست مجرد سرديات。
الطلب واقعي، ولم أرَ حتى الآن أي دليل على التباطؤ。
لكن هناك أمر واحد يجعلني أتحفظ:
تزداد استثمارات البنية التحتية للذكاء الاصطناعي، إلا أن الشركات التي حققت أرباحًا فعلية من استخدام الذكاء الاصطناعي لا تزال قليلة. قدرة الحوسبة تحترق، وأين تتحقق المبيعات الفعلية هو السؤال الأهم بنهاية هذا العام.
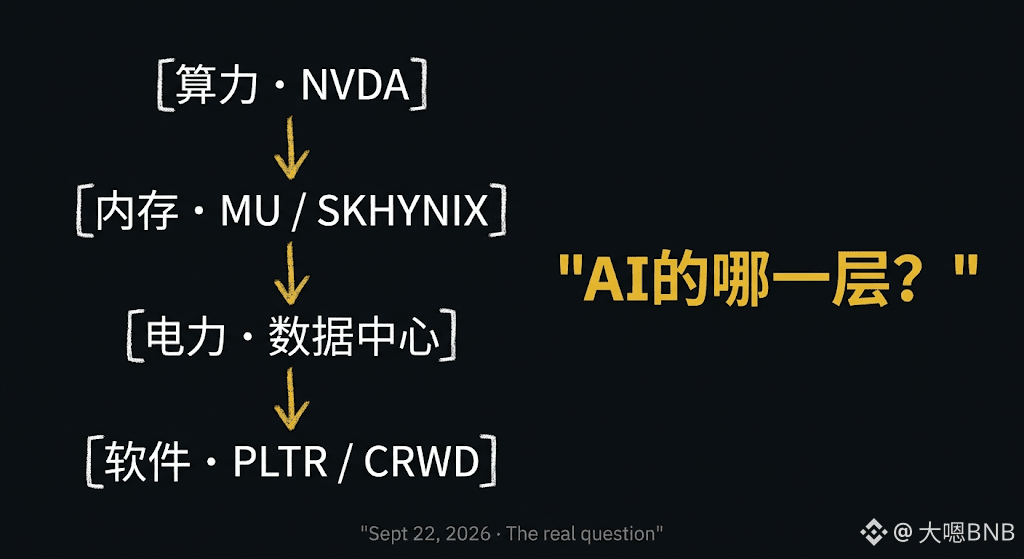
لذلك توزيع موقعي هو هكذا—ليس فقط رهانه على NVIDIA، بل أبحث على طول سلسلة: «من يدفع ثمن البنية التحتية للذكاء الاصطناعي». الذاكرة (SK Hynix، Micron، SanDisk)، والطاقة والتبريد (من يوفّر الكهرباء لمراكز البيانات)، والشركات البرمجية التي تستخدم الذكاء الاصطناعي لخلق دخل حقيقي (Palantir وCrowdStrike).
قصة العتاد البحت أصبحت مكلفة جدًا، أما تسعير البرامج وتطبيقاتها على مستوى التطبيق فلم يعكس بالكامل اختراق الذكاء الاصطناعي。
هل سوق أسهم الذكاء الاصطناعي هذه المرة هو هجوم انتعاشي قوي أم مجرد ارتداد قصير؟ أظن أن السؤال موجّه إلى غير مكانه。
المشكلة الحقيقية هي: ما الطبقة من الذكاء الاصطناعي التي تقوم بتوزيع محفظتك عليها؟
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会
قال جينسن هوانغ إن مبيعات الشرائح في عام 2027 ستتضاعف على الأرجح، ثم قال أموداي من Anthropic إن على الذكاء الاصطناعي أن يبطّئ وتيرته。
حدثت الأمران معًا، فارتفعت الأسعار。
هذا يعني أن السوق حاليًا يثق أكثر في جينسن، لا في أموداي。
أعتقد أن هذا الحكم صحيح على المدى القصير، لكني أشك فيه على المدى الطويل。
السبب بسيط: يُظهر تقرير Dell للربع الثاني أن طلبات خوادم الذكاء الاصطناعي المتراكمة تبلغ 95 مليار دولار، وتحركت الأموال القديمة مثل New York Life، التي تدير أصولًا بقيمة 807 مليار دولار، لنقل صناديق السندات إلى Avalanche، كما حوّلت NVIDIA وحدات GPU إلى أصل مالي لتستفيد وول ستريت من التمويل—هذه كلها أفعال حقيقية بمبالغ حقيقية، وليست مجرد سرديات。
الطلب واقعي، ولم أرَ حتى الآن أي دليل على التباطؤ。
لكن هناك أمر واحد يجعلني أتحفظ:
تزداد استثمارات البنية التحتية للذكاء الاصطناعي، إلا أن الشركات التي حققت أرباحًا فعلية من استخدام الذكاء الاصطناعي لا تزال قليلة. قدرة الحوسبة تحترق، وأين تتحقق المبيعات الفعلية هو السؤال الأهم بنهاية هذا العام.
لذلك توزيع موقعي هو هكذا—ليس فقط رهانه على NVIDIA، بل أبحث على طول سلسلة: «من يدفع ثمن البنية التحتية للذكاء الاصطناعي». الذاكرة (SK Hynix، Micron، SanDisk)، والطاقة والتبريد (من يوفّر الكهرباء لمراكز البيانات)، والشركات البرمجية التي تستخدم الذكاء الاصطناعي لخلق دخل حقيقي (Palantir وCrowdStrike).
قصة العتاد البحت أصبحت مكلفة جدًا، أما تسعير البرامج وتطبيقاتها على مستوى التطبيق فلم يعكس بالكامل اختراق الذكاء الاصطناعي。
هل سوق أسهم الذكاء الاصطناعي هذه المرة هو هجوم انتعاشي قوي أم مجرد ارتداد قصير؟ أظن أن السؤال موجّه إلى غير مكانه。
المشكلة الحقيقية هي: ما الطبقة من الذكاء الاصطناعي التي تقوم بتوزيع محفظتك عليها؟
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会