
لا يزال اهتمام الذكاء الاصطناعي يتسارع بوتيرة سريعة.
تخرج رقائق جديدة، وتصبح مراكز البيانات أكبر، وتواصل الشركات ضخ مبالغ هائلة في قدرات الحوسبة.
لكن في الآونة الأخيرة، وجدت نفسي أفكر في سؤال مختلف قليلًا.
ماذا يحدث بعد إنفاق كل هذا المال؟
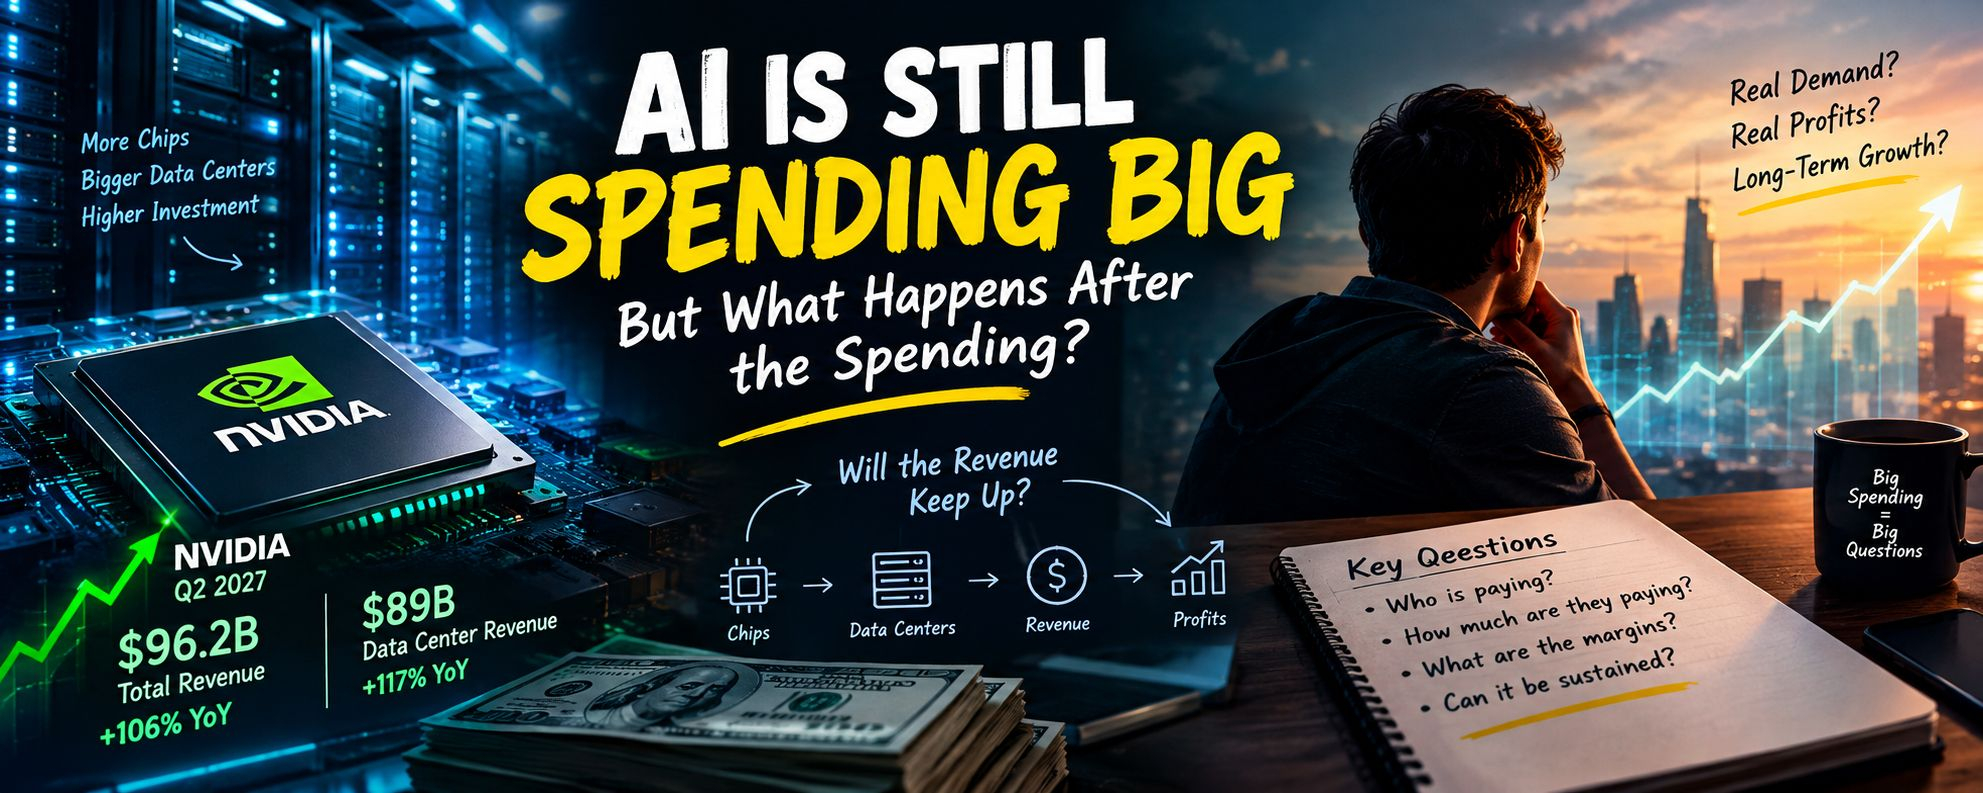
لا توجد حقًا أي شك في أن الطلب على الحوسبة الخاصة بالذكاء الاصطناعي قوي جدًا في الوقت الحالي. الأرقام الأحدث لدى إنفيديا تجعل ذلك واضحًا. فقد أعلنت الشركة عن إيرادات بلغت 96.2 مليار دولار للربع الثاني من السنة المالية 2027، بينما حقق قطاع مراكز البيانات لديها 89 مليار دولار، بزيادة قدرها 117% مقارنةً بالسنة السابقة. كما تتوقع إنفيديا أيضًا نحو 108 مليارات دولار من الإيرادات للربع القادم.
هذا مستوى نمو لافت للانتباه.
لكن الطلب القوي على الرقائق هو جزء واحد فقط من القصة.
لا بد أن يدفع شخصٌ ثمن تلك الرقائق.
لا بد أن يستمر شخص ما في تشغيل مراكز البيانات تلك.
وبمرور الوقت، تحتاج الشركات التي تستخدم كل تلك القدرة الحاسوبية إلى تحقيق أرباح كافية من الذكاء الاصطناعي لتبرير ما تنفقه.
هذه هي الجزء الذي أراه أكثر إثارة للاهتمام الآن.
لنأخذ شركات البنية التحتية للذكاء الاصطناعي.
يرى بعضهم نموًا سريعًا جداً في الإيرادات، لكن التكاليف التي ينطوي عليها الأمر ضخمة. فعلى سبيل المثال، أعلنت شركة Nscale أنها حققت 140.6 مليون دولار من الإيرادات خلال النصف الأول من عام 2026، بينما سجلت في الوقت نفسه خسارة صافية تقارب 1.02 مليار دولار.
لا أعتقد أن الخسارة الكبيرة تعني تلقائياً أن الأعمال سيئة.
إن بناء البنية التحتية للذكاء الاصطناعي مكلف، ومن الواضح أن الشركات تنفق قبل أن تصل إلى وضعها الحالي اليوم لأن توقعها هو أن الطلب سيواصل النمو.
ومع ذلك، أرقام مثل هذه تجعلني أتوقف وأفكر.
إذا كان على شركة أن تنفق عدة دولارات اليوم لإنشاء دولار واحد من الإيرادات المستقبلية، فإلى متى يمكن أن يستمر هذا النموذج بالعمل؟
ربما تكون الإجابة أن طلب الذكاء الاصطناعي يصبح ضخماً لدرجة أن الاقتصاديات تتحسن مع الحجم.
ربما تجعل الاستدلالات الأرخص، واستخدام أفضل للأجهزة، ووجود المزيد من العملاء من الشركات المعادلة مختلفة في النهاية.
أو ربما يتضح أن جزءاً من إنفاق اليوم كان أكثر من اللازم.
نحن ببساطة لا نعرف بعد.
وأعتقد أن هذا النوع من عدم اليقين مهم.
الشيء نفسه يحدث مع شركات أشباه الموصلات الأكبر.
تجاوزت شركة AMD مؤخراً عتبة قيمة سوقية بلغت 1 تريليون دولار مع ارتفاع أسهم شركات مرتبطة بالذكاء الاصطناعي. الحماس بشأن البنية التحتية للذكاء الاصطناعي لا يزال واضحاً وقوياً.
لكن هناك فرقٌ مثير للاهتمام بين شركة تستفيد من اتجاه صناعي قوي، وبين سهم يُسعّر بسعر جذاب.
هذه سؤالان منفصلان.
يمكن أن يكون لدى شركة نمو ممتاز، ومع ذلك تكون أسعار أسهمها قد وضعت بالفعل الكثير من الأخبار الجيدة في الحسبان.
لهذا السبب أولي اهتماماً أكبر للأرباح والتدفقات النقدية مما كنت أفعل في وقت سابق خلال دورة الذكاء الاصطناعي.
أريد أن أرى ما إذا كان بإمكان الشركات تحويل كل هذا الطلب إلى شيء يدوم.
ليس مجرد ربع آخر من الطلبات القوية.
ليس مجرد إعلان كبير آخر عن مراكز بيانات.
أعني عملاء حقيقيين، وإيرادات متكررة، وتحسين هوامش الربح، وفي النهاية تدفق نقدي حر أقوى.
وهناك جانب آخر لهذا الأمر أيضاً.
يصبح حجم رأس المال المتدفق إلى الذكاء الاصطناعي كبيراً جداً لدرجة أن التمويل نفسه صار جزءاً من القصة. ذكرت رويترز مؤخراً عن صفقات تمويل كبيرة تدعم مشاريع البنية التحتية للذكاء الاصطناعي، بما في ذلك قرض بقيمة 22 مليار دولار مرتبط بـ Crux، وهو مشروع سحابي بمشاركة Blackstone وAlphabet.
هذا لا يقلقني بالضرورة بحد ذاته.
كانت المشاريع الكبيرة للبنية التحتية دائماً تتطلب تمويلاً.
لكن عندما يبدأ قطاعٌ ما في الحاجة إلى مبالغ هائلة من رأس المال الخارجي، أعتقد أن فهم العوائد المتوقعة من تلك الاستثمارات يصبح أكثر أهمية.
هذا بالضبط مكاني مع الذكاء الاصطناعي الآن.
لا أُشكّك في ما إذا كانت التكنولوجيا عليها طلب.
من الواضح أن الأمر كذلك.
أنا أكثر فضولاً بشأن مقدار إنفاق اليوم الذي سيتحول في النهاية إلى أرباح مستدامة.
لأنه إذا ساعد الذكاء الاصطناعي الشركات فعلاً على خفض التكاليف وابتكار منتجات جديدة وزيادة الإنتاجية، فقد يستمر هذا الاستثمار لفترة طويلة.
لكن إذا واصلت البنية التحتية التوسع بمعدل أسرع بكثير من التطبيقات المربحة للذكاء الاصطناعي، فقد يصبح المستثمرون في النهاية أكثر انتقائية.
وقد يغير ذلك السوق بشكل كبير.
رأيي
لا أزال متفائلاً بشأن نمو الذكاء الاصطناعي على المدى الطويل.
لكنني أقل اهتماماً بمجرد محاولة العثور على السهم التالي المرتبط بموضوع الذكاء الاصطناعي.
أفضل أن أفهم طبيعة العمل خلف ذلك.
من يدفع؟
كم يدفعون؟
كم يكلف تقديم الخدمة لهم؟
وبعد كل تلك التكاليف، كم من المال يتبقى فعلياً؟
تلك الأسئلة ليست مثيرة مثل عنوان آخر عن إيرادات قياسية.
لكنني أعتقد أنها قد تصبح أكثر أهمية بكثير مع كبر صناعة الذكاء الاصطناعي.
بالنسبة لي، الفصل التالي من قصة الذكاء الاصطناعي سيكون عن الاقتصاديات، لا عن الحماس.
🟢 صعودي — يتواصل انتشار تبنّي الذكاء الاصطناعي، وتستمر الحاجة إلى الحوسبة في التوسع
🔴 هبوطي — الإنفاق يسبق الإيرادات والأرباح المطلوبة لدعمه
⚖️ وجهة نظري — متفائل بشأن تبنّي الذكاء الاصطناعي، لكنني انتقائي بشأن الشركات والتقييمات المرتبطة به
التكنولوجيا تتحرك بسرعة.
الآن أنا أراقب ما إذا كان المال يمكنه مواكبة ذلك.