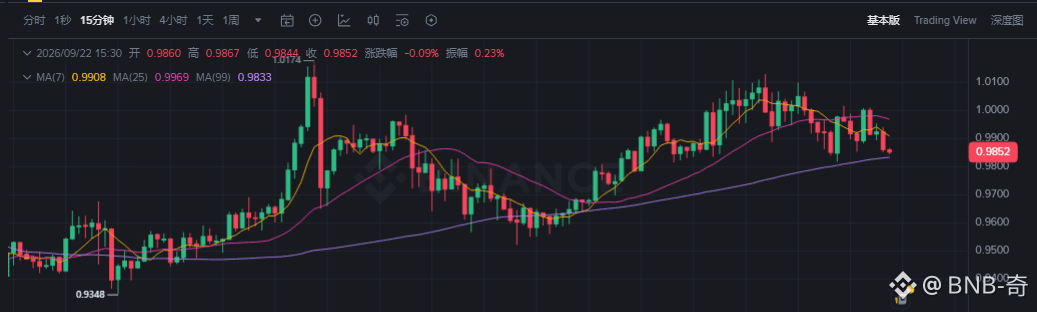
حتى تصبح FIL مرة أخرى في الأعلى، لا يعتمد الأمر على ادخار المزيد، بل على وجود من يدفع باستمرار، ثم يتحول المال في النهاية إلى أوامر شراء على دفتر الطلبات. أمور جانب الإمداد مثل السعة وعمال المناجم والتداول، هذه الأشياء أنجزها Filecoin تقريبًا بالفعل
القدرة على التخزين تعني فقط أن الشبكة تعمل، لكنها لا تعني أن هناك من هو راغب في الدفع، ولا تعني أيضًا أنه بعد الدفع سيذهب لشراء FIL. التخزين الممول بالمنح يبدو كأنه طلب، لكنه في الواقع مجرد تداول
التداول ليس إيرادًا، والإيراد لا يساوي تلقائيًا طلبًا على التوكنات. عندما يفوز عمال المناجم بالمكافأة يبيعون، وبعد فك القفل يستمرون في إخراجها للضخارج. حتى لو كان سيناريو جانب الإمداد مُحكمًا جدًا، فالنتيجة غالبًا تكون فقط تثبيت ضغط البيع
في الجولة القادمة، ننظر فقط إلى سلسلة قصيرة واحدة: نشاط حقيقي → دفع مستمر → تسوية على السلسلة → شراء FIL أو قفله أو حرقه. إذا اختل رابط واحد، فكل ما يحدث هو أن الشبكة تُستخدم، وليس أن التوكنات مطلوبة فعليًا
عندما يتم الدفع بعملة مستقرة، ويتحول الدخل فورًا إلى عملة ورقية، ولا يتم قفل البروتوكول أو حرقه، يتوقف المال عند طبقة الأعمال ولا يصل إلى دفتر الطلبات. لكي يُحسب أن هناك شراءًا حقيقيًا، يجب أن تكون قيمة الدفع كبيرة، وأن تُدرج التسوية والرهان والرسوم والحوافز في تحويل التدفق النقدي إلى FIL
تقليل الإصدار، وإيقاف فك القفل، وزيادة الرهن، يمكن فقط أن تصغر الصنبور وتخفف الألم، لكنها لا تصبح المسار الرئيسي. بعد أن يصبح الماء أقل، سواء كانت الأسعار ستواكب أم لا، ما يزال يعتمد على ما إذا ظهرت مشتريات مستمرة
لا تأتي المشتريات من المزيد من الأقراص الصلبة، بل من بيانات يريد أصحابها الدفع، ومن خدمات البحث والتحقق وخدمات السحابة. وهذه الأموال في النهاية تمر عبر FIL
لذا لا تسأل أولًا كم زاد التخزين، بل اسأل: من يدفع؟ وكم يدفع؟ وهل تحولت هذه الأموال إلى طلب حقيقي على FIL؟ ما دامت السلسلة غير موصولة، يبقى Filecoin مجرد منظومة تخزين كبيرة
عندما تُوصَل السلسلة، عندها فقط يتحول FIL من نقاط الشبكة إلى دفتر الطلبات الذي يُستخدم فعليًا. من هنا يبدأ السرد الحقيقي، وهذه الطريق—ثقيلة العبء وطويلة
$FIL