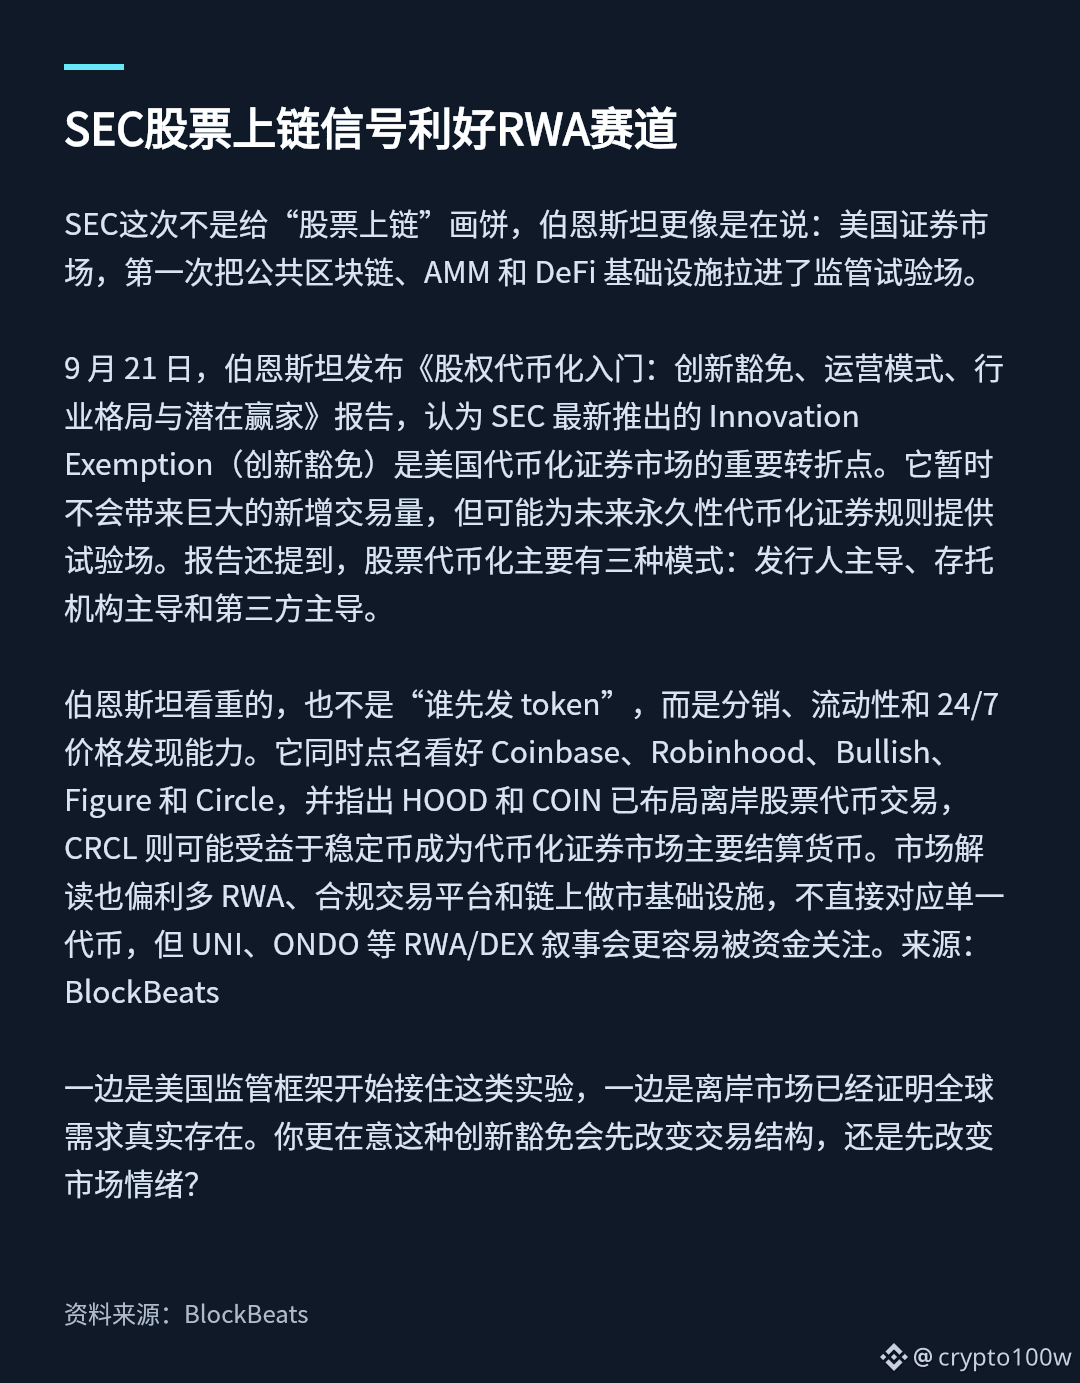
لا تعد هذه المرة “بورصة الأوراق المالية على السلسلة” مجرد وعد من فرعستين، بل إن بيرنستين أقرب إلى القول: إن سوق الأوراق المالية الأمريكي، ولأول مرة، أدخل سلاسل الكتل العامة وAMM وبنية تحتية DeFi إلى ساحة اختبار تنظيمية.
في 21 سبتمبر، أصدر بيرنستين تقريرًا بعنوان «تمهيد لتوكننة/است tokenization الأوراق المالية: إعفاءات مبتكرة، نماذج تشغيل، المشهد الصناعي والجهات الفائزة المحتملة»، ورأى أن Innovation Exemption (الإعفاء المبتكر) الذي طرحته لجنة الأوراق المالية والبورصات الأمريكية SEC مؤخرًا يُعد نقطة تحول مهمة في سوق الأوراق المالية المُرمّزة/المُسَلسلة (tokenized) في الولايات المتحدة. لن يؤدي هذا الإعفاء مؤقتًا إلى حجم تداولات جديد كبير، لكنه قد يوفّر ساحة اختبار لقواعد مستقبلية دائمة للأوراق المالية المُرمّزة. كما أشار التقرير إلى أن توكننة الأسهم تنطوي أساسًا على ثلاث نماذج: نموذج يقوده المُصدِر، ونموذج يقوده مُودِع/جهة حفظ (custodian)، ونموذج تقوده جهة طرف ثالث.
ما يركز عليه بيرنستين ليس “من سيصدر الـtoken أولاً”، بل هو التوزيع والسيولة وقدرات اكتشاف الأسعار على مدار 24/7. وقد ذكر أيضًا بشكل صريح أنه يثمّن كلًا من Coinbase وRobinhood وBullish وFigure وCircle، وأشار إلى أن HOOD وCOIN قد دخلتا بالفعل في تداول أسهم مُرمّزة (tokenized) خارج الشاطئ (offshore)، بينما قد تستفيد CRCL من أن العملات المستقرة قد تصبح العملة الرئيسية للتسوية في سوق الأوراق المالية المُرمّزة. ويَميل تفسير السوق أيضًا إلى أن اتجاهات RWA المواتية، ومنصات التداول المتوافقة مع اللوائح، وبنية التحتية لتكوين السيولة على السلسلة. ولا يرتبط ذلك مباشرةً بتوكن واحد بعينه، لكن روايات مثل UNI وONDO ضمن فئة RWA/DEX قد تكون أكثر قابلية لفت انتباه الأموال. المصدر: BlockBeats
من جهة، يبدأ إطار التنظيم الأمريكي في احتضان هذه التجارب من هذا النوع. ومن جهة أخرى، أثبتت الأسواق خارج الشاطئ بالفعل أن الطلب العالمي حقيقي. ما الذي تهتم به أكثر: أن يغيّر هذا الإعفاء المبتكر أولاً هيكل التداول، أم أن يغيّر أولاً معنويات/توجهات السوق؟
الصورة المرفقة 1: إشارة إيجابية من SEC لتوكننة الأسهم لصالح مسار RWA · نقاط معلومات
مصدر الصورة: https://www.theblockbeats.info/news/63763
في 21 سبتمبر، أصدر بيرنستين تقريرًا بعنوان «تمهيد لتوكننة/است tokenization الأوراق المالية: إعفاءات مبتكرة، نماذج تشغيل، المشهد الصناعي والجهات الفائزة المحتملة»، ورأى أن Innovation Exemption (الإعفاء المبتكر) الذي طرحته لجنة الأوراق المالية والبورصات الأمريكية SEC مؤخرًا يُعد نقطة تحول مهمة في سوق الأوراق المالية المُرمّزة/المُسَلسلة (tokenized) في الولايات المتحدة. لن يؤدي هذا الإعفاء مؤقتًا إلى حجم تداولات جديد كبير، لكنه قد يوفّر ساحة اختبار لقواعد مستقبلية دائمة للأوراق المالية المُرمّزة. كما أشار التقرير إلى أن توكننة الأسهم تنطوي أساسًا على ثلاث نماذج: نموذج يقوده المُصدِر، ونموذج يقوده مُودِع/جهة حفظ (custodian)، ونموذج تقوده جهة طرف ثالث.
ما يركز عليه بيرنستين ليس “من سيصدر الـtoken أولاً”، بل هو التوزيع والسيولة وقدرات اكتشاف الأسعار على مدار 24/7. وقد ذكر أيضًا بشكل صريح أنه يثمّن كلًا من Coinbase وRobinhood وBullish وFigure وCircle، وأشار إلى أن HOOD وCOIN قد دخلتا بالفعل في تداول أسهم مُرمّزة (tokenized) خارج الشاطئ (offshore)، بينما قد تستفيد CRCL من أن العملات المستقرة قد تصبح العملة الرئيسية للتسوية في سوق الأوراق المالية المُرمّزة. ويَميل تفسير السوق أيضًا إلى أن اتجاهات RWA المواتية، ومنصات التداول المتوافقة مع اللوائح، وبنية التحتية لتكوين السيولة على السلسلة. ولا يرتبط ذلك مباشرةً بتوكن واحد بعينه، لكن روايات مثل UNI وONDO ضمن فئة RWA/DEX قد تكون أكثر قابلية لفت انتباه الأموال. المصدر: BlockBeats
من جهة، يبدأ إطار التنظيم الأمريكي في احتضان هذه التجارب من هذا النوع. ومن جهة أخرى، أثبتت الأسواق خارج الشاطئ بالفعل أن الطلب العالمي حقيقي. ما الذي تهتم به أكثر: أن يغيّر هذا الإعفاء المبتكر أولاً هيكل التداول، أم أن يغيّر أولاً معنويات/توجهات السوق؟
الصورة المرفقة 1: إشارة إيجابية من SEC لتوكننة الأسهم لصالح مسار RWA · نقاط معلومات
مصدر الصورة: https://www.theblockbeats.info/news/63763