

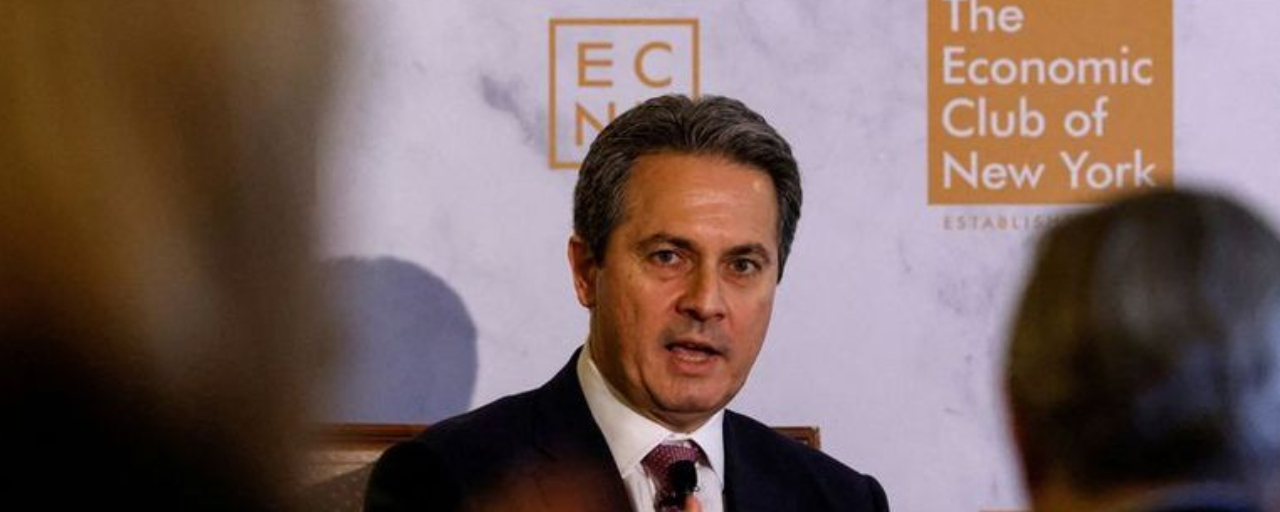

ألبرتو ج. موسالم، رئيس بنك الاحتياطي الفيدرالي في سانت لويس، وهو ليس عضواً مصوّتاً في اللجنة الفيدرالية للسوق المفتوحة (FOMC) في 2026 (إذ تجلس سانت لويس جانباً في دورة هذا العام بين بنوك الاحتياطي الإقليمية)، قدم رؤاه بشأن النظرة الاقتصادية الراهنة.
فيما يتعلق بالأسعار، لم يترك مجالاً كبيراً للتأويل: "التضخم ليس مخاطرة. إنه موجود بالفعل"، قال. وجادل موسالم بأن معدلات الفائدة ربما تحتاج إلى الارتفاع أكثر، لأن الضغط الذي يدفع التضخم يأتي من الطلب والعرض معاً. وحدد سعر الفائدة الحالي للسياسة النقدية البالغ 3.75% - 4.00% باعتباره ما يزال ضمن الجانب التيسيري، وليس تقييدياً بما يكفي لإخضاع الأسعار.
إن مساره المفضل هو أن يتحرك "بشكل أسبق وبوتيرة تدريجية بدلًا من أن يكون لاحقًا وبحجم أكبر"، مع تأجيل التقاعس والمخاطرة بحدوث صدمة أكبر، وهو ما، بحسب قوله، يُعد أكثر اضطرابًا للتكيف في المستقبل. وبدون هذا التقييد، حذّر، فمن المرجح أن يبقى التضخم أعلى بكثير من هدف 2% بعد 18 شهرًا من الآن أكثر من كونه سيعود إلى الهدف. وحتى عند استبعاد العوامل المرتبطة بالإمدادات، قال إن التضخم الأساسي لا يزال "مرتفعًا جدًا"، إذ يتراوح حتى 3%، أي أعلى بنحو نقطة كاملة من الهدف.
في المقابل، لا يُعد سوق العمل جزءًا من المشكلة. وصفه موسالم بأنه مستقر وقريب من التوظيف الكامل، وقال إنه لا حاجة إلى تبريد عملية التوظيف لتحقيق هدف التضخم، حتى مع استمرار الإنفاق الاستهلاكي القوي والاستثمار في إضافة وقود إلى ضغوط الأسعار.
ومن ناحية العرض، أشار إلى صدمة في السلع تمتد بعيدًا عن النفط، مشيرًا إلى معادن أساسية مثل النحاس إلى جانب الرسوم الجمركية والتوترات الجيوسياسية. وهذا بالفعل يظهر على الأرض: فقد أفادت جهات اتصال أعمال أنه يخططون لزيادات أسعار أقرب إلى 3%، كما تقول الشركات إن التكاليف ارتفعت بشكل حاد عبر الوقود والمواد الخام والنقل والتأمين والعمالة الماهرة. وبحسب موسالم، فإن الصورة مجتمعة تُظهر بما يكفي أن التضخم لا يزال المشكلة الرئيسية التي تواجه الاقتصاد حاليًا.
أبرز الاقتباسات:
السياسة النقدية
من المرجح أن يحتاج رفع أسعار الفائدة إلى مزيد من الارتفاع للحد من التضخم الذي يغذيه الطلب وكذلك العرض.
إن سعر الفائدة الحالي للسياسة عند 3.75%–4.00% يميل إلى التيسير ولا يزال غير كافٍ ليكون تقييديًا بما فيه الكفاية.
من الأفضل أن تكون زيادات الفائدة "أسبق وبوتيرة تدريجية بدلًا من أن تكون لاحقًا وبحجم أكبر".
من دون المزيد من التقييد عبر السياسة، فمن المرجح أن يظل التضخم أعلى بكثير من 2% خلال الأشهر الثمانية عشر المقبلة أكثر مما سيعود إلى الهدف.
من الضروري أن توفر السياسة النقدية درجة ملموسة من التقييد على التضخم.
ولا يتطلب تشديد إضافي للسياسة بالضرورة ارتفاعًا في معدلات البطالة أو حدوث ركود.
التضخم
التضخم ليس خطرًا. إنه موجود بالفعل.
حتى عند استبعاد العوامل المرتبطة بالإمدادات، لا يزال التضخم مرتفعًا جدًا عند مستويات تصل إلى 3%.
يتحرك التضخم الأساسي في الاتجاه الخاطئ.
لم يُحرز تقدم يُذكر مؤخرًا في إعادة التضخم إلى 2%.
توجد أدلة كافية على أن التضخم هو المشكلة الرئيسية التي تواجه الاقتصاد حاليًا.
سوق العمل
يظل سوق العمل مستقرًا وقريبًا من التوظيف الكامل، ولا يُعد مصدرًا لضغوط التضخم.
لا حاجة لتبريد سوق العمل لتحقيق هدف التضخم.
النمو والاقتصاد
يسهم الإنفاق الاستهلاكي والاستثمار القويان في تصاعد ضغوط التضخم.
الطاقة والمخاطر الخارجية
صدمة السلع تتجاوز كونها مجرد نفط؛ فهي تشمل معادن أساسية مثل النحاس.
كما تُغذي صدمات العرض الناجمة عن الرسوم الجمركية والتوترات الجيوسياسية وارتفاع أسعار السلع التضخم.
أدت التطورات الجيوسياسية إلى زيادة مخاطر صعودية على التضخم.
على الأرض / ملاحظات من الاقتصاد الحقيقي
تقول جهات اتصال أعمال إنهم يخططون لرفع الأسعار إلى نحو 3% أقرب من ذلك.
تشير الشركات إلى ارتفاع حاد في تكاليف المدخلات عبر الوقود والمواد الخام والنقل والتأمين والعمالة الماهرة.