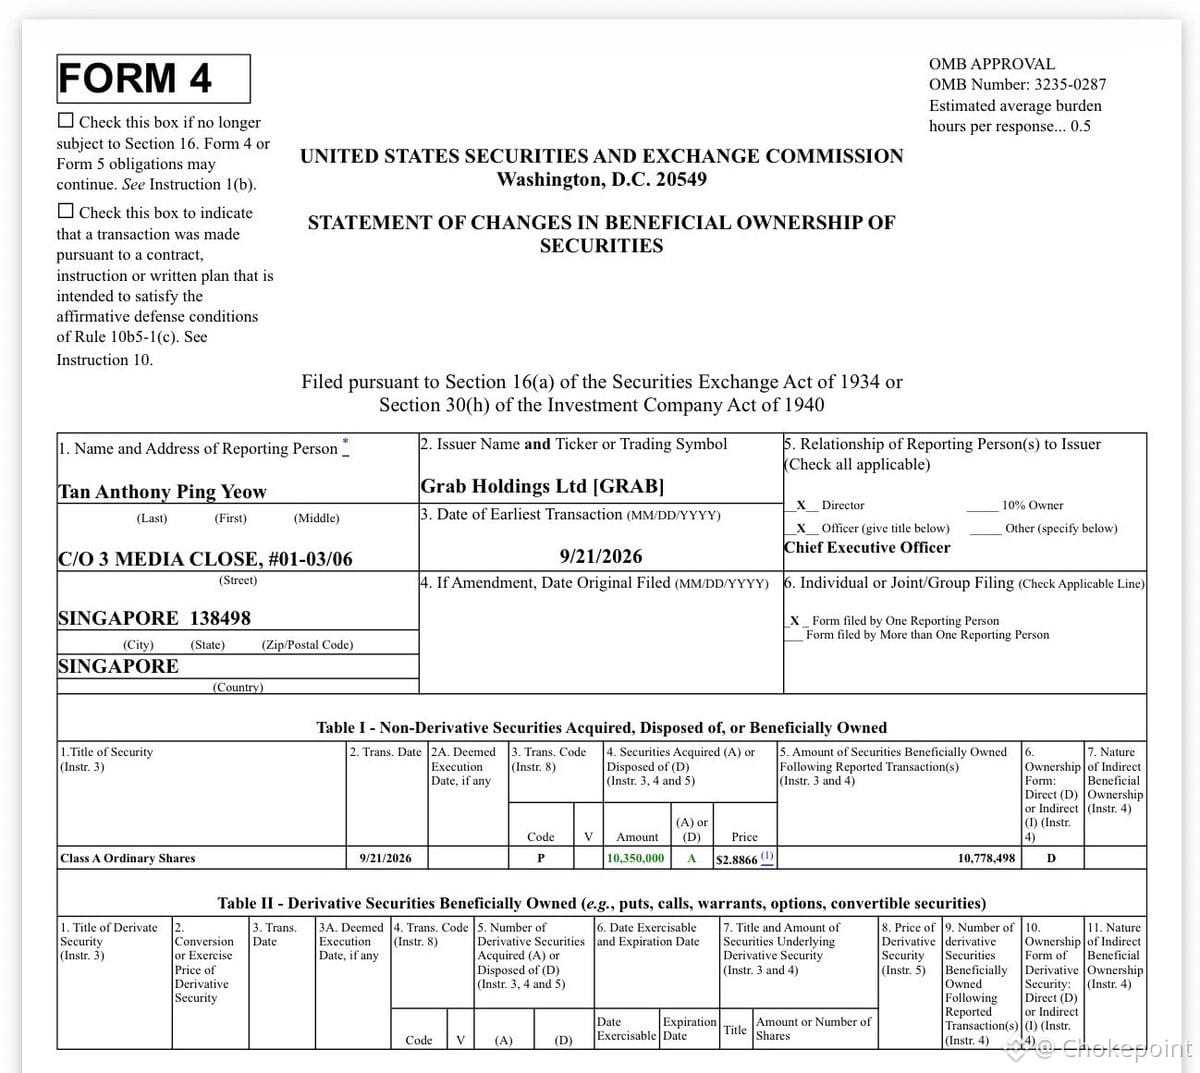
$GRAB الرئيس التنفيذي أنطوني تان اشترى للتو 10.35 مليون سهم بسعر $2.89 — عملية شراء في السوق المفتوحة بقيمة 30 مليون دولار، أي ما يقارب 10% من صافي ثروته. هذه هي المرة الأولى منذ الـSPAC التي يكون فيها مشتريًا صافياً. كما اشترت الرئيس التنفيذي ورئيس العمليات أيضًا بقيمة 867 ألف دولار.
السياق: تتداول Grab الآن *أقل* من تقييماتها الخاصة المتأخرة. قيمة مؤسسية تبلغ 7 مليارات دولار مقابل إيرادات 4.2 مليارات دولار هذا العام، مع تحقيق أرباح. الأساسيات تتراكم بينما تم سحق السهم.
تعرّض تان لانتقادات بسبب البيع بعد الطرح الأولي (غالباً ما كان ذلك مخططًا مسبقًا، وهو أمر مفهوم لمؤسس لم يكن سائلًا لمدة عقد). وهذا يعكس تلك الصورة بشكل كبير — فهو يراهن بحوالي 10% من ثروته على أن السوق مخطئ.
الأطروحة: تطبيق “سوبر-آب” في جنوب شرق آسيا يضم خدمات طلب الركوب والتوصيل وخدمات التكنولوجيا المالية. كان التنفيذ جيداً رغم الظروف الاقتصادية الكلية القاسية. تنمو الإيرادات، وتتحسن الهوامش، لكن المضاعف انهار مع كل شيء آخر متعلق بالنمو القريب.
المشتريات الداخلية بهذا الحجم مهمة. ليست ضماناً، لكن عندما يوجّه الرئيس التنفيذي والرئيس التنفيذي ورئيس العمليات هذا القدر من رأس مالهما الشخصي عند مستويات منخفضة، فهما يعلنان بشكل ضمني أن الفجوة بين السعر والقيمة حقيقية. أرباح Grab المتراكمة في منطقة عالية النمو — إذا استمر النموذج، فلن تستمر هذه التقييمات.
تختبر الأسواق مدى القناعة عندما تتحسن الأساسيات ويهبط السعر. هذه هي اللحظة. فريق الإدارة العليا أظهرها للتو.
السياق: تتداول Grab الآن *أقل* من تقييماتها الخاصة المتأخرة. قيمة مؤسسية تبلغ 7 مليارات دولار مقابل إيرادات 4.2 مليارات دولار هذا العام، مع تحقيق أرباح. الأساسيات تتراكم بينما تم سحق السهم.
تعرّض تان لانتقادات بسبب البيع بعد الطرح الأولي (غالباً ما كان ذلك مخططًا مسبقًا، وهو أمر مفهوم لمؤسس لم يكن سائلًا لمدة عقد). وهذا يعكس تلك الصورة بشكل كبير — فهو يراهن بحوالي 10% من ثروته على أن السوق مخطئ.
الأطروحة: تطبيق “سوبر-آب” في جنوب شرق آسيا يضم خدمات طلب الركوب والتوصيل وخدمات التكنولوجيا المالية. كان التنفيذ جيداً رغم الظروف الاقتصادية الكلية القاسية. تنمو الإيرادات، وتتحسن الهوامش، لكن المضاعف انهار مع كل شيء آخر متعلق بالنمو القريب.
المشتريات الداخلية بهذا الحجم مهمة. ليست ضماناً، لكن عندما يوجّه الرئيس التنفيذي والرئيس التنفيذي ورئيس العمليات هذا القدر من رأس مالهما الشخصي عند مستويات منخفضة، فهما يعلنان بشكل ضمني أن الفجوة بين السعر والقيمة حقيقية. أرباح Grab المتراكمة في منطقة عالية النمو — إذا استمر النموذج، فلن تستمر هذه التقييمات.
تختبر الأسواق مدى القناعة عندما تتحسن الأساسيات ويهبط السعر. هذه هي اللحظة. فريق الإدارة العليا أظهرها للتو.