بصفتي شخصًا يجوب CEX لمدة 5 سنوات وصولًا إلى DeFi، بصراحة أنا لست ضد Binance Earn. بل هو جيد لأنه يجمع كل أدوات إدارة الأصول في مكان واحد. لكن كلما زادت القوائم، زادت كذلك سهولة أن يختار المستخدمون بشكل خاطئ.
المشكلة أن كلمة “Earn” كلمة زلقة. تبدو كأن أموالك تعمل لوحدها. الحقيقة أنك أنت من يجب أن تعمل وتفكر أولًا قبل أن تضع الأصول.
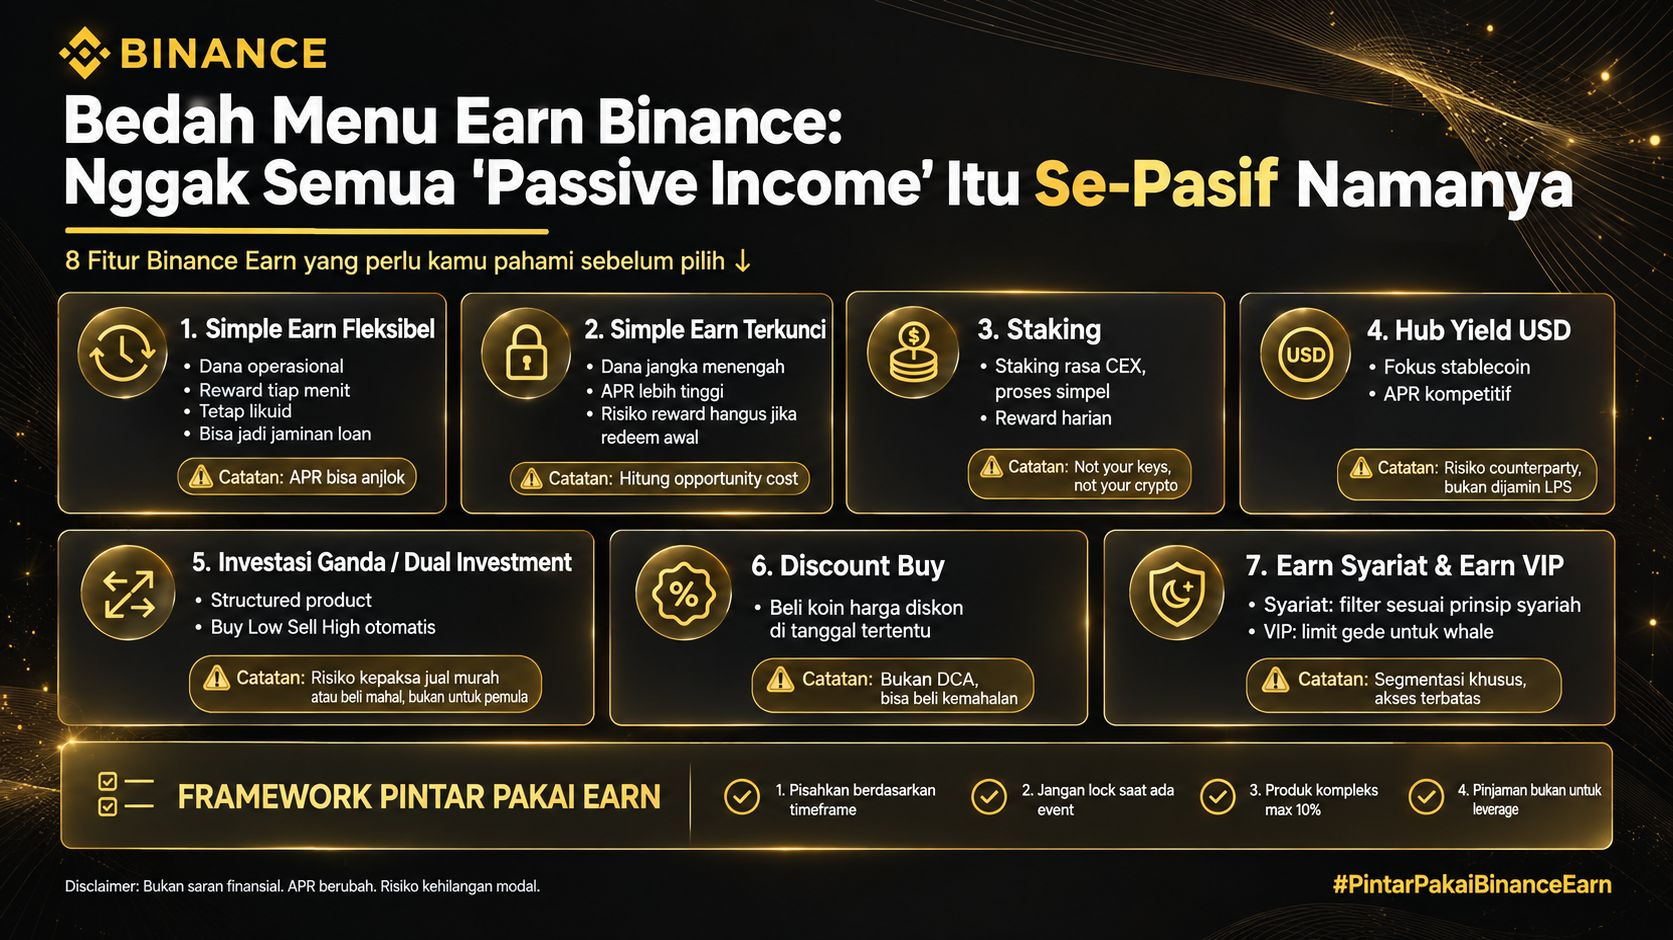
١. Simple Earn: الأساس، لكن لا تعمِك APR
هذا أكثر قائمة “عقلانية”. يوجد Fleksibel وTerkunci.
Fleksibel مناسب للأموال التشغيلية. تحتاج USDT للشراء غدًا، لكن اليوم خلّها هنا. المكافأة تتحرك كل دقيقة. بعض الأصول حتى يمكن أن تكون ضمانًا لـ Flexible Loan مع الاستمرار في الحصول على المكافآت، أو استخدامها في Binance Pay.
الأفضل: لن تخسر السيولة.
العيب: APR المرن هذا يعتمد على شرائح ويمكن أن ينخفض في أي وقت. كثيرون يتفاجؤون بـ APR 10% الأسبوع الماضي، والآن صار 2%. هذا ليس احتيالًا، الآلية هكذا. حصص المستخدمين كثيرة والمكافآت تُقسّم بالتساوي.
مقفل للمال الذي أنت متصالح معه حقًا ولا تريد لمسه لمدة 30/60/90 يومًا. APR أعلى، لكن إذا استرديت مبكرًا فالمكافآت تضيع.
انتقادي: Binance لا تضغط بما يكفي على تكلفة الفرصة. APR 8% لقفل BNB لمدة 90 يومًا يبدو كبيرًا. لكن خلال هذه الـ 90 يومًا قد يكون هناك Launchpool بعائد 5x، وأنت لا تستطيع السحب، فتخسر كسب “التاجر/المقابل”. لذلك لا تركز على الرقم فقط. اسأل: “خلال هذه الفترة، هل يوجد حدث يعطي ربحًا أكبر من فرق APR؟”
ثم هناك Auto-Subscribe. لمن ينسى بسهولة—هذا إلهام/مساعد رائع. الرصيد الخامل في Spot يمكنه أن يدخل تلقائيًا إلى Fleksibel عند الساعة 09:00 و23:00 بتوقيت WIB. لكن تذكّر: التلقائي ≠ تشغيل تلقائي من تلقاء نفسه (autopilot). APR يتغير، الكمية تنفد، وقد تُغلق المنتجات. ما زال عليك مراجعتها يدويًا مرة أسبوعيًا.
٢. Staking: Staking بطعم CEX
هذا لمن يريد staking لـ ETH وSOL وغيرها، لكن يكره إدارة الـ nodes أو يخاف من اختيار السلسلة الخطأ. الميزة: نقرة واحدة، مكافأة يومية، ويمكن استردادها بسهولة.
الشيء السيئ: أنت لا تمسك بالمفتاح الخاص. “ليس مفاتيحك، ليس عملتك المشفرة” ما زال صحيحًا. كذلك لا تحصل على حقوق الحوكمة مثل staking الأصلي. وإذا كان هناك slashing على السلسلة، فـ Binance يتحمّل ذلك، لكنهم قد يغيّرون شروط توزيع الأرباح.
استخدمه إذا كنت تريد شيئًا بسيطًا. تخطّه إذا كنت أيديولوجيًا ضد اللا مركزية.
٣. Hub Yield USD: عملة مستقرة تُجبر على العمل كعبدٍ للشغل
يركّز هذا المنتج على العملات المستقرة مثل USDT وUSDC. الآلية متنوعة خلف الكواليس: يوجد إقراض، ويمكن أيضًا وجود استراتيجيات أخرى. APR تنافسي لأنه هكذا.
لكن النقد هنا: “العائد” من أين؟ إذا كان من الإقراض، فهناك مخاطر الطرف المقابل. إذا كان من استراتيجية delta-neutral، فهناك مخاطر على البورصة. Binance كبير، لكن درّسنا 2022: لا يوجد أحد كبير جدًا ليفشل.
اعتبره مثل إيداع بنكي، لكن البنك غير مضمون من LPS. يجب أن تكون نسبة التخصيص متوافقة مع قدرتك/تحملك. لا تضع 100% من أموال الطوارئ هنا فقط بسبب APR 6%.
٤. Binance Pool: اصنع جهاز تعدين، وليس منتجًا للمستخدمين العاديين
واضح. لديك جهاز mining لـ BTC/ETH، وتوصله هنا. هذا ليس منتجًا “انقر وانقر لتحصل على أرباح” للمستخدم العادي. لذلك أتجاوز شرحًا طويلًا. خطأ في القسم إذا دخل FOMO من التجار/المتداولين الصغار إلى هنا.
٥. استثمار مزدوج / Dual Investment: المنتج الذي يذرف الناس بسببه الدموع أكثر من غيره
اسم “Investasi” (استثمار) مضلِّل قليلًا. هذا منتج مُهيكل (structured product). أنت تضع BTC أو USDT وتحدد “سعر الهدف” و“تاريخ التسوية”.
السيناريو ١: السعر لا يصل إلى الهدف، فتأخذ مكافآت كبيرة ويعود أصلُك كاملًا.
السيناريو ٢: السعر يصل إلى الهدف، ويتم بيع أصلَك عند سعر الهدف.
يبدو كأنه “اشترِ منخفضًا، بِع مرتفعًا” تلقائيًا. المشكلة أن كثيرًا يستخدمونه وقت تكون السوق في حالة حماس/فورة. مثال: وضعت Sell High على BTC عند 70 ألف دولار لأنك تشعر “مستحيل يخترق”. وفجأة اخترق إلى 100 ألف. أنت رابح فعلًا، لكنك تتألم لأن فرصة الربح كانت ستُقتطع.
هذا منتج متقدم. مخاطره ليست فقط “مكافأة تضيع”. الخطر هو أنك قد تُجبر على البيع في وقت يكون السوق فيه في صعود/هوس أو تُجبر على الشراء عندما يهبط السعر. إذا لم تفهم الخيارات (options)، لا تلمسها. APR 150% ليس فائدة، بل هو قسط مخاطرتك.
٦. Discount Buy: شراء القاع بنسخة “الدفع مقدمًا”
أنت ملتزم بشراء العملة بسعر خصم في تاريخ محدد. إذا كان سعر السوق في ذلك التاريخ أعلى من سعر الخصم، فالحظ معك. وإذا كان أقل، فأنت ما زلت تشتري بسعر الخصم الذي اتضح أنه مبالغ فيه.
هذا ليس DCA. هذه أوامر محدودة مع خطوات إضافية. مناسبة فقط إذا كنت واثقًا حقًا من مستوى الدعم. غير مناسبة إذا كنت تفعلها بدافع FOMO لمجرد رؤية عبارة “خصم 5%”.
٧. Earn VIP وEarn Syariat: تقسيم السوق
Earn VIP هو مجرد Simple Earn/Staking لكن بسقف أكبر + أحيانًا APR معزّز. لا توجد سحر خاص. الفائدة الأساسية لمن لديهم مبالغ كبيرة ولا يحبون تقسيم الأوامر إلى أجزاء.
الربح/Earn وفق الشريعة مغرٍ لأنه يوفّر خيارات لمن يهتمّون بمسائل الربا/الغرر. يقوم Binance بفلترة منتجاته لتكون متوافقة مع مبادئ الشريعة. خطوة جيدة من ناحية الشمول.
نقدي: شفافية العقد. المستخدم غير المتخصص لا يعرف تفاصيل ما يحدث “خلف” منتج الشريعة، وما الفرق فعليًا عن المعتاد من ناحية آلية العقود الذكية. إذا كنت تريد فعلًا استهداف سوق الشريعة بجدية، يجب أن تكون عملية التثقيف أعمق من مجرد تسمية.
٨. المتعلّق بالتمويل: القروض
Simple Earn Fleksibel يمكن أن يكون ضمانًا للاقتراض. هذه سيف ذو حدّين.
الأفضل: إذا كنت تحتاج أموالًا بسرعة لكن لا تريد بيع BTC، يمكنك الاقتراض باستخدام USDT. يبقى BTC لديك ويحصل على مكافآت.
الأسوأ: هذا بوابة إلى الرافعة المالية. كثيرون يقترضون ليطيلوا مجددًا، ثم يتعرضون للتصفية عندما ينهار السوق.
القروض ميزة وليست استراتيجية. إذا كنت لا تفهم طريقة إدارة LTV وعامل الصحة، ابتعد.
إذن، هل Binance Earn جيد أم لا؟
الأفضل:
كل شيء في واحد: من الأكثر تحفظًا حتى الديجن—كل شيء موجود. لا تحتاج لتبديل منصات.
UX: بالمقارنة مع DeFi، هذا أسهل بكثير. مخاطر أخطاء العقد الذكي أقل لأن العملية مركزية.
استخدام BNB: يتم احتساب BNB في Simple Earn لغرض Launchpool وAirdrops التي يحملها HODLer. لذا فإن “HODL” على Binance له قيمة أعلى من self-custody. هذه حقيقة وليست خدعة.
الجانب السيئ:
مخاطر CEX: أنت تتنازل عن الحيازة. إذا تم اختراقه أو صدرت تنظيمات أو أفلس—فالأمر انتهى. التنويع إلى self-custody أمر إلزامي.
APR سراب: APR اليوم ليس ضمانًا لـ APR غدًا. لا تتخذ قرارًا لمدة 90 يومًا فقط لأنك رأيت APR في اليوم الأول.
الكثير من الخيارات = إجهاد القرار: المستخدم الجديد يشاهد Dual Investment فيظنه ادخارًا، بينما هو مشتقات. تعليم Binance عن المخاطر ما زال أضعف من تسويق/ترويج APR.
وهم “الدخل السلبي”: كل هذه المنتجات تحتاج منك تفكيرًا نشطًا: متى تدخل، متى تخرج، وما البدائل. الشيء الوحيد السلبي فعلًا هو ترك الأصول في محفظة cold wallet.
الإطار الذي أستخدمه شخصيًا في Earn هو
قسّم حسب الإطار الزمني: المال لمصاريف سوق هذا الأسبوع = مرن. المال لـ DCA لمدة 6 أشهر = مقفل. المال الخامل فعليًا = انظر إلى Staking/Hub Yield جديدًا.
لا تقفل أصولك عند وجود حدث: تريد Launchpool؟ لا تُقفل BNB في منتج غير مؤهل.
منتج معقد = تخصيص صغير: Dual Investment وDiscount Buy بحد أقصى 5-10% من المحفظة. هذه أموال مضاربة وليست أموال حياة.
لا تستخدم القروض لرفع الرافعة المالية: القرض يُستخدم عند الضرورة وليس لزيادة المركز.
تحقق من الشروط مرتين في الشهر: APR والكمية والقيود قد تتغير. Auto-Subscribe يساعد، لكن المسؤولية تبقى عليك.
الخلاصة: Binance Earn هو صندوق أدوات. المطرقة يمكن أن تبني بها بيتًا، ويمكن أيضًا أن تُصيب نفسك بإصبعك.
توقّف عن السؤال: “أي منتج يدرّ أكبر ربح؟”
ابدأ تسأل: “وظيفة أموالي هذه ما هي، وهل أستطيع تحمّل المخاطر؟”
في الكريبتو، من تُساء معاملته ليس من أصوله قليلة. بل من لا يعرف ما الذي سيفعلونه بأصوله.
#PintarPakaiBinanceEarn #Binance
إخلاء مسؤولية: هذا رأيي الشخصي، وليس نصيحة مالية. جميع المنتجات تحمل مخاطر، بما في ذلك خسارة رأس المال. قد يتغير APR. اقرأ صفحة الشروط والأحكام في Binance قبل استخدام أي ميزة. قم بالبحث بنفسك DYOR.