#canaryfilessecondamendmentforstakedseietf
لماذا جعلت عملية الـStaking مقترح «كاناري» الخاص بـSEI مختلفًا
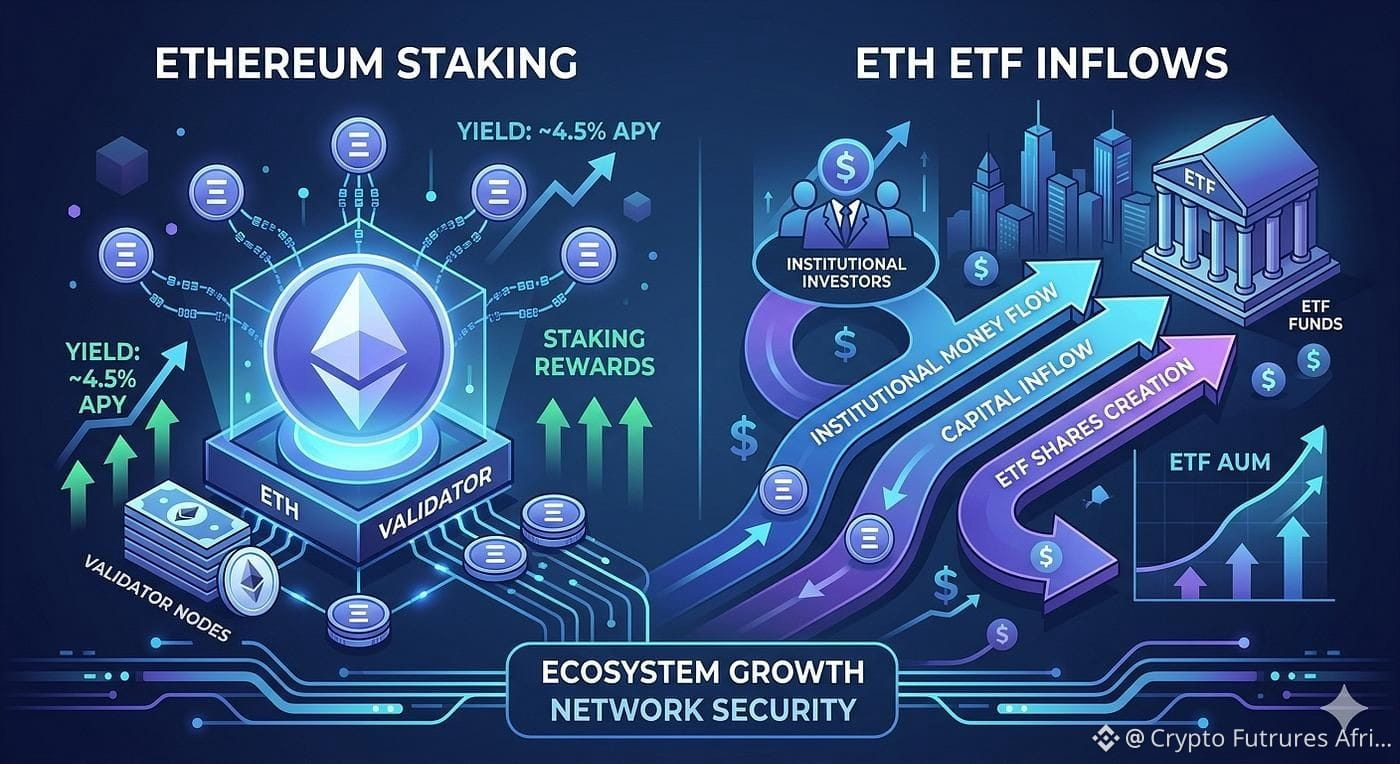
لفتت مقترَحات «كاناري كابيتال» الخاصة بصندوق متداول مُكدّس SEI الانتباه لأنها لم تكن مُصممة اعتمادًا على سعر SEI وحده.
وفقًا لملف «كاناري» S-1/A، سعى الصندوق المقترح إلى التعرض لسعر SEI مع متابعة SEI إضافي أيضًا من خلال عملية التحقق بإثبات الحصة ضمن الشبكة.
تكتسب هذه الفروق أهمية لأنها تُدخل اعتبارات تشغيلية إضافية مقارنةً بمجرد الاحتفاظ بالأصل. لذلك تطلّبت بنية الصندوق من المستثمرين والمنظمين النظر ليس فقط في التعرض للسوق، بل أيضًا في كيفية التعامل مع أنشطة الـstaking.
وفي النهاية، لم تُفضِ العملية التنظيمية إلى إدراج فعّال على Cboe لهذا المقترح. وتُدرج قاعدة بيانات هيئة الأوراق المالية والبورصات (SEC) الحالية تقديم قاعدة صندوق «كاناري» المتكدّس SEI على أنه مُسحوب بتاريخ 9 مارس 2026.
ومع ذلك، تظل القصة ذات صلة بسوق الصناديق المتداولة الخاصة بالعملات المشفرة لأنها توثق محاولة الجمع بين الوصول التقليدي عبر البورصة وبين الاقتصادات الأصلية لسلسلة بلوكشين تعمل بإثبات الحصة.
الصورة الأكبر: ابتكارات صناديق الاستثمار المتداولة للعملات المشفرة باتت تتضمن بشكل متزايد أسئلة تتجاوز مجرد ملكية الأصول البسيطة، بما في ذلك ما إذا كان يمكن إدماج الـstaking في منتجات استثمارية خاضعة للتنظيم.
$ZETA
$PTB
$NIL
لماذا جعلت عملية الـStaking مقترح «كاناري» الخاص بـSEI مختلفًا
لفتت مقترَحات «كاناري كابيتال» الخاصة بصندوق متداول مُكدّس SEI الانتباه لأنها لم تكن مُصممة اعتمادًا على سعر SEI وحده.
وفقًا لملف «كاناري» S-1/A، سعى الصندوق المقترح إلى التعرض لسعر SEI مع متابعة SEI إضافي أيضًا من خلال عملية التحقق بإثبات الحصة ضمن الشبكة.
تكتسب هذه الفروق أهمية لأنها تُدخل اعتبارات تشغيلية إضافية مقارنةً بمجرد الاحتفاظ بالأصل. لذلك تطلّبت بنية الصندوق من المستثمرين والمنظمين النظر ليس فقط في التعرض للسوق، بل أيضًا في كيفية التعامل مع أنشطة الـstaking.
وفي النهاية، لم تُفضِ العملية التنظيمية إلى إدراج فعّال على Cboe لهذا المقترح. وتُدرج قاعدة بيانات هيئة الأوراق المالية والبورصات (SEC) الحالية تقديم قاعدة صندوق «كاناري» المتكدّس SEI على أنه مُسحوب بتاريخ 9 مارس 2026.
ومع ذلك، تظل القصة ذات صلة بسوق الصناديق المتداولة الخاصة بالعملات المشفرة لأنها توثق محاولة الجمع بين الوصول التقليدي عبر البورصة وبين الاقتصادات الأصلية لسلسلة بلوكشين تعمل بإثبات الحصة.
الصورة الأكبر: ابتكارات صناديق الاستثمار المتداولة للعملات المشفرة باتت تتضمن بشكل متزايد أسئلة تتجاوز مجرد ملكية الأصول البسيطة، بما في ذلك ما إذا كان يمكن إدماج الـstaking في منتجات استثمارية خاضعة للتنظيم.
$ZETA
$PTB
$NIL