
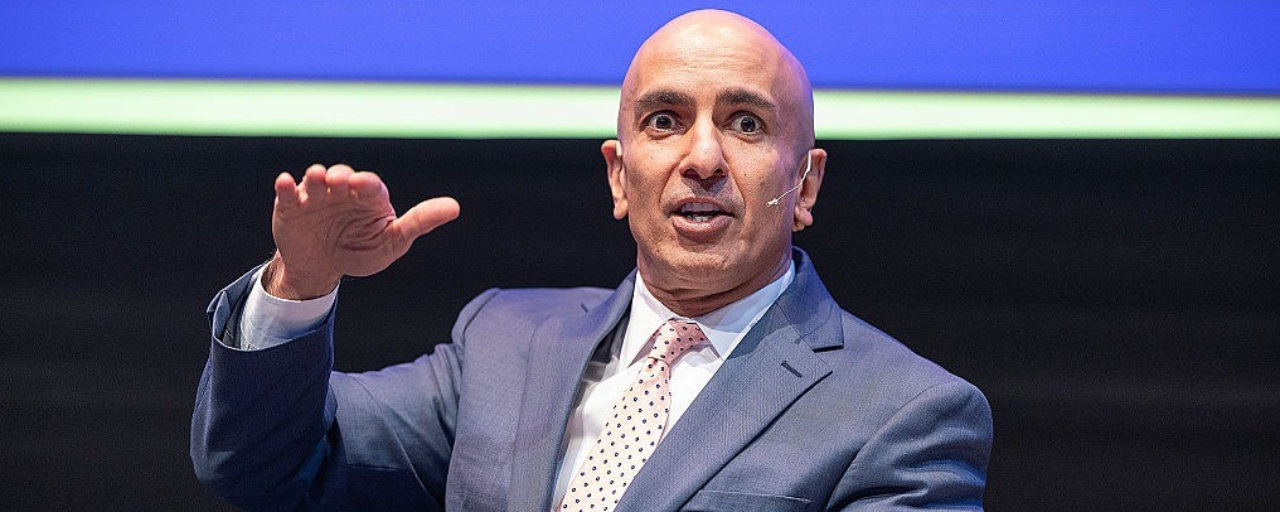

قدّم نيل كاشكاري، رئيس بنك الاحتياطي الفيدرالي في مينيابوليس، وعضوٌ مصوّت في اللجنة الفيدرالية للسوق المفتوحة (FOMC) في 2026 عبر مقعد الرئيس الإقليمي المتناوب، دعمه لرفع الفائدة الأسبوع الماضي بالإجماع بمقدار 25 نقطة أساس إلى نطاق يتراوح بين 3.75% و4%، وحذّر من أن الانتظار طويلًا لرفع الفائدة ينطوي على مخاطر ترك التضخم يصبح متجذّرًا.
في مقابلة مع فوكس نيوز يوم الأحد، شدد على أن مهمة الاحتياطي الفيدرالي هي إعادة التضخم إلى مستوى هدفه البالغ 2%، وقال إن تأخير اتخاذ الإجراءات قد يفرض زيادات أكثر حدة لاحقًا. وتشير توقعات صانعي السياسات إلى حدوث زيادة واحدة على الأقل قبل نهاية العام.
قال كاشكاري إن التضخم لا يزال مرتفعاً جداً، ويتجاوز بكثير مضخة الوقود: ما يختبره الأميركيون يومياً «يمتد إلى جميع جوانب الاقتصاد»، وتظل الأسعار مرتفعة حتى بعد استبعاد الغذاء والطاقة المتقلبين. كما أوضح أيضاً ما لا يمكن للاحتياطي الفيدرالي فعله بخصوص النفط: فهو يفتقر إلى الأدوات لإعادة فتح مضيق هرمز ولا يستطيع خفض أسعار النفط مباشرة.
ومع ذلك، فقد ظل الاقتصاد متماسكاً. ووصف كاشكاري الاقتصاد بأنه شديد المرونة رغم النزاعات الجيوسياسية وقضايا التجارة، وقال إن النمو كان قوياً نسبياً، وأشار إلى أن الإنتاجية تُظهر بعض علامات التحسّن، بينما يظل سوق العمل قوياً.
يأمل أن تذوب النزاعات في الخلفية، وأن يتولى النمو زمام الأمور ويخفض التضخم، ما يجعل مهمة الاحتياطي الفيدرالي أسهل كثيراً، ويأمل في الحصول على دعم من أجزاء أخرى من الحكومة ومن الاقتصاد الحقيقي.
وفي أسواق السندات، قال إن وزارة الخزانة تتحمل مسؤوليتها، وأشار إلى أن الطلب القوي على الاستثمار يميل إلى دفع أسعار الفائدة إلى أعلى.
أبرز الاقتباسات:
السياسة النقدية
مهمة الاحتياطي الفيدرالي هي إعادة التضخم إلى هدفه البالغ 2%.
لدى الاحتياطي الفيدرالي الأدوات اللازمة لتهدئة التضخم.
إن الانتظار طويلاً لرفع الفائدة يعرّض التضخم لأن يصبح متجذراً.
قد يتطلب تأخير اتخاذ الإجراء رفعاً أكثر عدوانية لأسعار الفائدة لاحقاً.
أيد القرار بالإجماع الذي اتخذه الاحتياطي الفيدرالي الأسبوع الماضي لرفع سعر الفائدة القياسي بمقدار 25 نقطة أساس إلى نطاق يتراوح بين 3.75% و4%.
التضخم
لا يزال التضخم مرتفعاً جداً.
إن التضخم الذي يشعر به الأميركيون يومياً يتجاوز بكثير مجرد أسعار النفط — إنه في جميع جوانب الاقتصاد.
لا يزال التضخم مرتفعاً حتى عند استبعاد قطاعات الغذاء والطاقة المتقلبة.
هناك أدلة على أن التضخم يظهر أيضاً في قطاع الخدمات.
المخاطر المرتبطة بالطاقة والخارج
لا يملك الاحتياطي الفيدرالي الأدوات لإعادة فتح مضيق هرمز.
لا يستطيع الاحتياطي الفيدرالي خفض أسعار النفط مباشرة.
النمو والاقتصاد
كان الاقتصاد الأميركي شديد المرونة رغم النزاعات الجيوسياسية وقضايا التجارة.
حقق النمو أداءً قوياً نسبياً.
تُظهر الإنتاجية بعض علامات التحسّن.
سوق العمل
لا يزال سوق العمل قوياً.
التوقعات
آمل أنه مع تراجع بعض تلك النزاعات إلى الخلفية، يمكن للنمو أن يتولى زمام الأمور فعلاً وأن يخفض التضخم.
نأمل أن يتولى خفض التضخم المسؤولية، ما سيجعل مهمة الاحتياطي الفيدرالي أسهل بكثير.
نأمل أن نحصل على دعم من أجزاء أخرى من الحكومة، ومن الاقتصاد الحقيقي.
الأوضاع المالية
تؤول مسؤولية سوق السندات إلى وزارة الخزانة.
يميل الطلب القوي على الاستثمار إلى تعزيز أسعار الفائدة.