لم يضخ ذكاء الرعاية الصحية في الدورة الماضية — ما يزال مُقيَّمًا بأقل من قيمته. والآن تتحرك “الحيتان” في المشهد: عمالقة الذكاء الاصطناعي + عمالقة الأدوية على طاولة واحدة. بدأت عمليات الضغط: ادفعوا عكس حظر الصين الشامل، وحافظوا على رخص الترخيص الدوائي بشكل طبيعي.
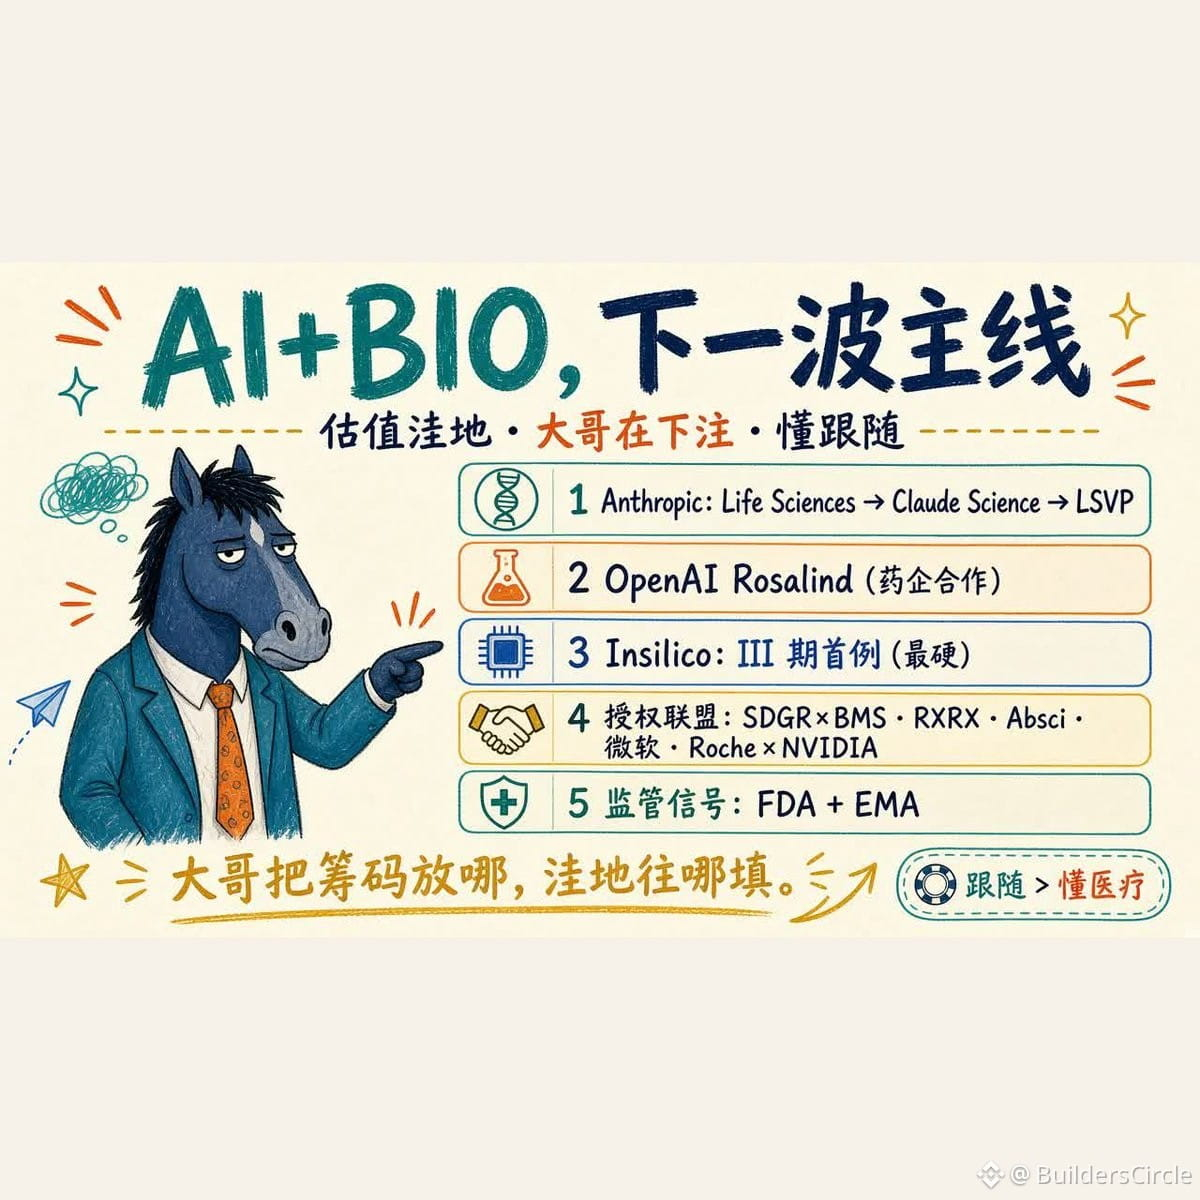
لم تقرر شركة Anthropic فجأة خوض مجال الأدوية. هذه هي المرة الأولى التي تحصل فيها سير عمل علوم الحياة على وصول إلى Claude المتقدم مع قيود أقل:
- أكتوبر 2025: تكامل مع Benchling وPubMed و10x Genomics للمعمل + الأدبيات
- يناير 2026: توسيع ليشمل مسارات سريرية وتنظيمية متوافقة مع HIPAA
- يونيو 2026: إطلاق Claude Science workbench — omics والـ chemistry وBioNeMo ضمن الحلقة
- 17 سبتمبر 2026: تمت الموافقة على LSVP — يمكن للمنظمات المُتحقَّق منها الآن استخدام مصنّفات “صديقة للبيولوجيا” لتطوير الأدوية والـ تجارب السريرية و الـ QC دون حظر مستمر
غادرت GPT-Rosalind التابعة لـ OpenAI مرحلة التجربة البحثية. قائمة العملاء تضم Amgen وModerna — يبدو أن شركات الأدوية الكبرى تستخدمه بالفعل.
دخل Rentosertib الخاص بـ Insilico مرحلة III، وتم إعطاء الجرعة لأول مريض — دواء مُصمَّم بالذكاء الاصطناعي الآن ضمن أكبر مرحلة تجارب بشرية. أقسى إشارة سريرية حتى الآن.
Schrödinger (SDGR) + Bristol Myers أطلقت Bunsen: إدماج مباشر لمنصة كيمياء بالذكاء الاصطناعي ضمن مسارات الاكتشاف لدى شركات الأدوية الكبرى.
Recursion (RXRX) + Genentech وقّعتا صفقة خيار على أهداف عصبية — تحولت الشراكة من “لنرَ” إلى “يمكننا أن نشتريها”.
يبدو أن ABS-201 لدى Absci (المرحلة I المؤقتة) إيجابي. Microsoft Research Copilot وصل إلى GA — مساعد بحثي أصبح الآن منتجًا.
Roche/Genentech + NVIDIA تبني “مصنعًا” بالذكاء الاصطناعي. وتقوم Isomorphic بتوسيع طرح IsoDDE (يزعم تنبؤًا أفضل بالبنية، وبشفرة مغلقة) بالتوازي مع ارتباطها بتعاون مع J&J.
تقوم FDA + EMA بصياغة مبادئ لتطوير الأدوية بالذكاء الاصطناعي — التنظيم يلحق بالأدوات.
الخلاصة (TL;DR): أدوات للنماذج، شراكات في قطاع الأدوية، تقدم سريري، وتوافق على مستوى السياسات — جميع المسارات الأربعة تتقدم بالتوازي.
لا تحتاج لفهم الرعاية الصحية. تحتاج لفهم “اتبع المال”. الحيتان تضع حصصها؛ فجوة القيمة تتشكل عندما يراهنون.
فحص الجانب السلبي: القدرات ≠ عدم وجود قيود؛ المرحلة III ≠ موافقة؛ الخيار ≠ إيرادات؛ تنظيمات الصين ما تزال صارمة. يظل الافتراض قائمًا.
لم تقرر شركة Anthropic فجأة خوض مجال الأدوية. هذه هي المرة الأولى التي تحصل فيها سير عمل علوم الحياة على وصول إلى Claude المتقدم مع قيود أقل:
- أكتوبر 2025: تكامل مع Benchling وPubMed و10x Genomics للمعمل + الأدبيات
- يناير 2026: توسيع ليشمل مسارات سريرية وتنظيمية متوافقة مع HIPAA
- يونيو 2026: إطلاق Claude Science workbench — omics والـ chemistry وBioNeMo ضمن الحلقة
- 17 سبتمبر 2026: تمت الموافقة على LSVP — يمكن للمنظمات المُتحقَّق منها الآن استخدام مصنّفات “صديقة للبيولوجيا” لتطوير الأدوية والـ تجارب السريرية و الـ QC دون حظر مستمر
غادرت GPT-Rosalind التابعة لـ OpenAI مرحلة التجربة البحثية. قائمة العملاء تضم Amgen وModerna — يبدو أن شركات الأدوية الكبرى تستخدمه بالفعل.
دخل Rentosertib الخاص بـ Insilico مرحلة III، وتم إعطاء الجرعة لأول مريض — دواء مُصمَّم بالذكاء الاصطناعي الآن ضمن أكبر مرحلة تجارب بشرية. أقسى إشارة سريرية حتى الآن.
Schrödinger (SDGR) + Bristol Myers أطلقت Bunsen: إدماج مباشر لمنصة كيمياء بالذكاء الاصطناعي ضمن مسارات الاكتشاف لدى شركات الأدوية الكبرى.
Recursion (RXRX) + Genentech وقّعتا صفقة خيار على أهداف عصبية — تحولت الشراكة من “لنرَ” إلى “يمكننا أن نشتريها”.
يبدو أن ABS-201 لدى Absci (المرحلة I المؤقتة) إيجابي. Microsoft Research Copilot وصل إلى GA — مساعد بحثي أصبح الآن منتجًا.
Roche/Genentech + NVIDIA تبني “مصنعًا” بالذكاء الاصطناعي. وتقوم Isomorphic بتوسيع طرح IsoDDE (يزعم تنبؤًا أفضل بالبنية، وبشفرة مغلقة) بالتوازي مع ارتباطها بتعاون مع J&J.
تقوم FDA + EMA بصياغة مبادئ لتطوير الأدوية بالذكاء الاصطناعي — التنظيم يلحق بالأدوات.
الخلاصة (TL;DR): أدوات للنماذج، شراكات في قطاع الأدوية، تقدم سريري، وتوافق على مستوى السياسات — جميع المسارات الأربعة تتقدم بالتوازي.
لا تحتاج لفهم الرعاية الصحية. تحتاج لفهم “اتبع المال”. الحيتان تضع حصصها؛ فجوة القيمة تتشكل عندما يراهنون.
فحص الجانب السلبي: القدرات ≠ عدم وجود قيود؛ المرحلة III ≠ موافقة؛ الخيار ≠ إيرادات؛ تنظيمات الصين ما تزال صارمة. يظل الافتراض قائمًا.