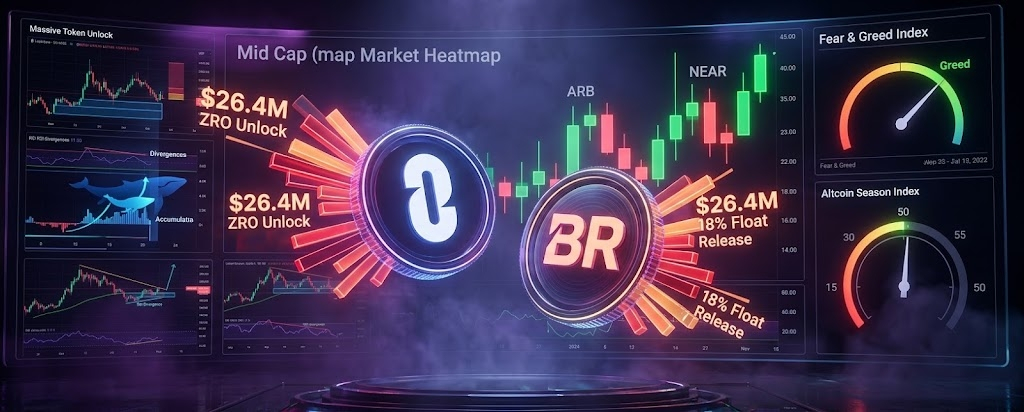

عمليات الإفراج المجدولة نادرًا ما تأتي في أوقات مناسبة. لا تُعدّ كتلة اليوم استثناءً. تواجه LayerZero’s ZRO عملية إفراج تقارب 26.4 مليون دولار، ما يعادل نحو 4.22% من المعروض المفرج عنه. أما إصدار Bedrock فيتحرك بشكل أكثر حدة مقارنةً بالإطفاء (float)، مع تأثير تقديري يبلغ 18% على الـ float. مؤشر الخوف والـجشع (Fear & Greed) يقع في منطقة الجشع. كما يقترب مؤشر موسم العملات البديلة من مستوى 50. وقد سجلت العملات متوسطة القيمة مثل ARB وNEAR بالفعل تحركات أسبوعية قوية. وهذا هو المشهد: تقبّل المخاطر موجود، والأسماء الثانوية نشطة، وعلى أي حال يصل معروض جديد إلى السوق.
التمييز المهم ليس مقدار الدولار الرئيسي (headline). إنما هو الطَفو النسبي (relative float). إفراج بقيمة 26 مليون دولار يمكن أن يكون أمرًا روتينيًا في دفتر عميق ومزعزعًا في دفتر رقيق. أما تحرير طَفو بنسبة 18% فهو فئة مختلفة من الأحداث. يقرر المتداولون وحاملو الأصول ما إذا كانت التدفقات الحالية المدفوعة بالجشع قوية بما يكفي لامتصاص هذا العرض، أو ما إذا كانت عمليات الإفراج ستخلق ضغطًا علويًا مستمرًا.
لماذا تهم عمليات الإفراج هذه الآن
خطر الإفراج دائمًا يتعلق بالتوقيت والسياق. في سوق خائفة، حتى عمليات إفراج متواضعة قد تُسرّع الهبوط لأن المشترين نادرون. في سوق جشعة، يمكن امتصاص نفس عمليات الإفراج إذا كانت الزخم والتدفقات الداخلة قوية بما يكفي. الخطر هو افتراض أن الجشع يحل مشكلة العرض تلقائيًا. غالبًا يساعد، لكنه لا يضمن زوال المخزون (clearance).
الذي يبرز هنا هو التباين بين الاسمين. إفراج ZRO مهم لكنه ما زال ضمن نطاق تعلمه السوق للتعامل معه عندما تكون الظروف داعمة. إفراج Bedrock المرتفع في الطَفو أكبر نسبيًا مما هو جارٍ بالفعل في التداول. القيمة المطلقة تجلب الانتباه على وسائل التواصل. لكن الطَفو النسبي عادة ما يحدد مسار السعر. هذه هي الزاوية الأساسية لكل من المتداولين المحترفين وحاملي المدى الأطول الذين يراقبون جلسة اليوم وبضع جلسات قادمة.
آليات العرض والأنماط التاريخية
أحداث التنازل تزيد المعروض المتداول بحكم التعريف. يعتمد أثر السوق على من يستلم الرموز، وهل هؤلاء المستلمون بائعون منظّمون، ومدى سرعة وصول المخزون إلى البورصات. ارتفاع احتياطيات البورصة حول نافذة الإفراج هو إشارة التحذير الأكثر وضوحًا. أما الاحتياطيات المستقرة أو المتراجعة بعد الحدث فتشير إلى أن جزءًا أكبر من العرض يُحتفَظ به أو يُوجَّه بحذر بدل تفريغه في جهة الطلب (bid).
تتشابك الأنماط التاريخية في الأسماء التي تكون فيها قيمة FDV مرتفعة جدًا ولكنها تكون مألوفة. غالبًا ما تبيع الأسواق الإشاعة وقت لحظة الإفراج عن التراخيص (unlock)، ثم تستقر إذا ظلّت التدفقات الأوسع داعمة. أحيانًا يحدث العكس: يستمر السعر صامدًا خلال الحدث ثم يضعف بعد ذلك، بمجرد توفر الطَفو الجديد فعليًا. الخطأ الشائع هو التعامل مع توقيت الإفراج كأنه لحظة الخطر الوحيدة. يمكن أن يبدأ التوزيع قبل الإفراج ويستمر بعده. النافذة أهم من الطباعة الواحدة.
بالنسبة للأسماء ذات التقييمات المخففة بالكامل (fully diluted valuations) الكبيرة مقارنة بالطَفو، فإن كل عملية إفراج هي أيضًا بمثابة استفتاء على ما إذا كانت التقييمات السابقة ما زالت منطقية بمجرد توفر المزيد من الرموز للتداول. هذا الضغط بنيوي. لا يتطلب تغييرًا في السردية لكي يؤثر.
السياق على السلسلة والمشتقات
حول نوافذ الإفراج (unlock)، تصبح سلوكيات الحيتان أكثر إفادة من المعتاد. يمكن أن يدعم التراكم أثناء الضعف حالة الامتصاص (absorption). أما التوزيع أثناء القوة، خصوصًا إذا اقترن بارتفاع أرصدة البورصات، فيشير إلى الصبر بدل الشراء العدواني. غالبًا ما ترتفع العناوين النشطة وحجم التحويل إلى هذه الأحداث. بعض ذلك ضوضاء—إعادة تموضع محافظ، وتحركات وصاية (custodial moves)، وعمليات جِعلِ السوق (market-maker). وبعضه عرض حقيقي لطلب السيولة.
من جانب المشتقات (derivatives)، فإن التمويل الإيجابي حول ZRO والأزواج المرتبطة يعقّد الصورة. التمويل الإيجابي يعني أن مراكز الشراء (longs) تدفع كي تبقى. قد يكون ذلك مستدامًا إذا ظلت السوق قوية. لكن يصبح مكلفًا وهشًا إذا خفّ طلب السيولة الفوري (spot) مباشرة عندما تدخل الرموز الجديدة إلى التداول (circulation). يؤدي ارتفاع الفائدة المفتوحة (open interest) إلى لحظة الإفراج إلى زيادة احتمالات حدوث تحرك سريع بمجرد نزول الموجة الأولى من العرض، لأن المراكز المُرافَعة وجرد السيولة الفورية يتفاعلان. الانحرافات في RSI وإعادة اختبار كتل الأوامر (order-block retests) تمثل خريطة التحليل الفني العملية لهذه العملية. إذا فقد السعر دعومًا محورية بعد اندفاعه (post-impulse) بينما يبقى التمويل إيجابيًا، فقد يصبح تفكيك المراكز (unwind) فوضويًا. أما إذا امتصّ دفتر الأوامر الطَفو (float) وظلت تلك الدعوم صامدة، يمكن أن يمر الإفراج كحدث تمت هضمته بدل أن يكون تغيّر نظام (regime change).
المخاطر والفرص والتَموضع
الخطر الرئيسي واضح وبسيط. عندما يلتقي عرض جديد بسوق كانت قد كافأت منتصفات الرسملة (mid-caps) بقوة بالفعل. المتداولون المتأخرون الممولون عبر تمويل إيجابي (positive funding) يكونون عرضة للخطر إذا فشل الامتصاص. بالنسبة لـ Bedrock، تجعل أحجام الطَفو النسبي هذا الخطر أكثر حدّة. أما بالنسبة لـ ZRO، فالمخاطرة أقل ارتباطًا بصدمة نسبية واحدة كارثية وأكثر ارتباطًا بما إذا كانت عمليات الإفراج المتكررة تقفّل الصعود تدريجيًا.
توجد أيضًا فرصة داخل نفس البنية. ظروف نطاق الجشع وتدفق العملات البديلة النشط يمكن أن يصفّي مخزونًا سيكون قادرًا على إرباك الشريط الأضعف. أحيانًا تعيد الأسواق التي تمتص عمليات الإفراج بنجاح ضبط التموضع وتستمر للأعلى بمجرد أن يزول البيع القسري أو المجدول. هذا السيناريو ممكن. ينبغي أن يُكسبه دفتر الأوامر، لا أن يُفترض من مؤشر المعنويات.
بالنسبة للمتداولين المحترفين، أنظف نهج هو الانضباط القائم على الأحداث: راقب الطَفو النسبي، واتجاه احتياطيات البورصة، والتمويل، وما إذا كان السعر يستطيع استعادة أو تثبيت نطاق ما قبل الإفراج. للمستثمرين على مدى أطول، السؤال هو ما إذا كانت عمليات الإفراج هذه مجرد تقدم عادي للتنازل (vesting) أم بداية سقف عرض قد يستمر عدة أشهر. يعتمد هذا الجواب بدرجة أقل على شمعة اليوم وأكثر على سلوك المستلمين خلال الجلسات اللاحقة.
نظرة ختامية
LayerZero وBedrock تختبران نفس جودة السوق من زوايا مختلفة. ZRO يقدم إفراجًا كبيرًا لكن أكثر تقليدية ضمن نظام معنويات بنّاء. Bedrock يقدم إفراجًا أثقل بكثير في الطَفو النسبي ضمن نفس النظام. تحسن زخم العملات البديلة وقراءات الجشع يزيد احتمالات الامتصاص. لا يلغي ذلك خطر الضغط العلوي (overhang).
ما تشير إليه الإعدادات هو أنها حدث “فرز” (sorting). إذا ظلت العطاءات (bids) عميقة ولم ترتفع احتياطيات البورصة بشكل مستمر، فقد تُذكر عمليات الإفراج هذه كضوضاء داخل تقدم أوسع لمنتصف الرسملة (mid-cap). إذا ظهر العرض بسرعة أكبر من الطلب وانزلقت الدعوم الفنية تحت ضغط التمويل الإيجابي، فسيذكّر السوق بأن حسابات الطَفو لا تزال تتفوّق على السردية عندما يكون حجم المخزون كبيرًا بما يكفي. الطَفو النسبي، لا رقم الدولار الظاهر في العنوان، يظل المتغير الذي يجب احترامه.