0.98%، هذا هو متوسط معدل الفائدة على الودائع الشخصية لدى بنك البريد والتوفير. ومن بين «الستة بنوك الكبرى»، لا يوجد من يهبط تحت 1%.
الأرقام مأخوذة من تقارير النصف السنوية لعام 2026 الصادرة عن كل بنك. انخفض بنك البريد والتوفير بمقدار 0.18 نقطة مئوية مقارنة ببداية العام. أما بنك الصناعات و بنك التشييد فهما 1.13%، والبنك الصيني 1.17%، وبنك الزراعة 1.12%، وبنك الاتصالات 1.56%؛ وكلها تمشي على الحافة وبقرب من الخط الأحمر.
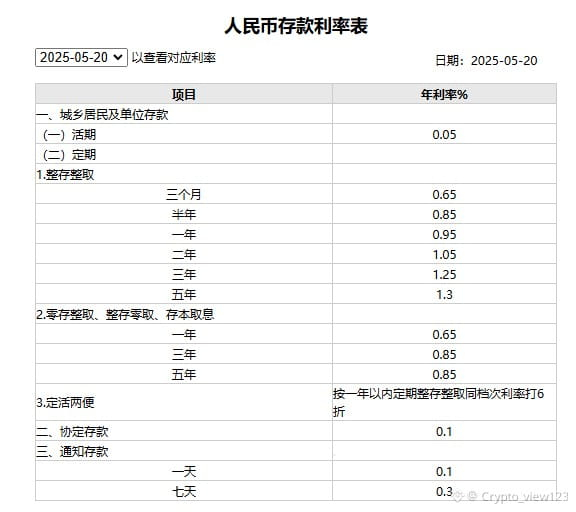
الفائدة على الودائع الجارية 0.05%، وفي السنوات العشر الماضية كانت 0.35%. فائدة الوديعة لأجل سنة في 2025 تبلغ 0.95%، سنتان 1.05%، ثلاث سنوات 1.25%، خمس سنوات 1.3%. في مطلع 2015، كانت الوديعة لأجل سنة 2.5%، والمدة خمس سنوات 3.75%. خلال عشر سنوات، تم تغيير كامل «الخوارزمية» التي كانت تعتمد على الفائدة للمعيشة.
ثم انظروا إلى متوسط الفائدة على الودائع لأجل: بنك الصناعات 1.69%، بانخفاض 0.32 نقطة مئوية عن بداية العام؛ بنك التشييد 1.67%؛ البنك الصيني 1.7%؛ بنك الزراعة 1.67%؛ بنك الاتصالات 2.02%؛ بنك البريد والتوفير 1.24%. فجميع الانخفاضات تدور حول بضعة «تسو ماو» (حوالي 0.1–0.3%).
الفارق بين الفائدة على الودائع لأجل والودائع الجارية يتزايد نحافته أيضًا. في السابق كان الادخار لمدة ثلاث سنوات «خطة جادة»، أما الآن فثلاث سنوات لا تختلف كثيرًا عن سنة واحدة، والطريق الذي يعتمد على تغيير الأجل لتحقيق عائد أعلى بات يضيق أكثر فأكثر.
المال ليس غبيًا. منذ 2022، انخفضت أسعار فائدة الودائع على نحو مستمر. جزء منها انتقل إلى إدارة الثروات البنكية، وجزء آخر إلى التأمين، والناس ما زالوا يدورون داخل المنظومة المصرفية، فقط لا يريدون البقاء ببساطة على الودائع.
وفي الجهة الأخرى، البيتكوين الآن فوق 80 ألف دولار. هنا فائدة أقل من 1%، وهناك شيء أكثر تقلبًا. هذا السؤال الاختياري لا يحتاج إلى أحد ليعلّم أحدًا. في ذلك الوقت، كان الناس يركضون عبر البنوك بحثًا عن بضعة نقاط من فرق الفائدة؛ والآن يركضون عبر منصة تلو منصة من منصات إدارة الثروات.
حين تهبط الفائدة إلى هذا المستوى، لم يعد أغلى شيء هو المخاطرة، بل هو وضع المال دون حركة.
#比特币突破8万美元大关 #ودائع بنكية
الأرقام مأخوذة من تقارير النصف السنوية لعام 2026 الصادرة عن كل بنك. انخفض بنك البريد والتوفير بمقدار 0.18 نقطة مئوية مقارنة ببداية العام. أما بنك الصناعات و بنك التشييد فهما 1.13%، والبنك الصيني 1.17%، وبنك الزراعة 1.12%، وبنك الاتصالات 1.56%؛ وكلها تمشي على الحافة وبقرب من الخط الأحمر.
الفائدة على الودائع الجارية 0.05%، وفي السنوات العشر الماضية كانت 0.35%. فائدة الوديعة لأجل سنة في 2025 تبلغ 0.95%، سنتان 1.05%، ثلاث سنوات 1.25%، خمس سنوات 1.3%. في مطلع 2015، كانت الوديعة لأجل سنة 2.5%، والمدة خمس سنوات 3.75%. خلال عشر سنوات، تم تغيير كامل «الخوارزمية» التي كانت تعتمد على الفائدة للمعيشة.
ثم انظروا إلى متوسط الفائدة على الودائع لأجل: بنك الصناعات 1.69%، بانخفاض 0.32 نقطة مئوية عن بداية العام؛ بنك التشييد 1.67%؛ البنك الصيني 1.7%؛ بنك الزراعة 1.67%؛ بنك الاتصالات 2.02%؛ بنك البريد والتوفير 1.24%. فجميع الانخفاضات تدور حول بضعة «تسو ماو» (حوالي 0.1–0.3%).
الفارق بين الفائدة على الودائع لأجل والودائع الجارية يتزايد نحافته أيضًا. في السابق كان الادخار لمدة ثلاث سنوات «خطة جادة»، أما الآن فثلاث سنوات لا تختلف كثيرًا عن سنة واحدة، والطريق الذي يعتمد على تغيير الأجل لتحقيق عائد أعلى بات يضيق أكثر فأكثر.
المال ليس غبيًا. منذ 2022، انخفضت أسعار فائدة الودائع على نحو مستمر. جزء منها انتقل إلى إدارة الثروات البنكية، وجزء آخر إلى التأمين، والناس ما زالوا يدورون داخل المنظومة المصرفية، فقط لا يريدون البقاء ببساطة على الودائع.
وفي الجهة الأخرى، البيتكوين الآن فوق 80 ألف دولار. هنا فائدة أقل من 1%، وهناك شيء أكثر تقلبًا. هذا السؤال الاختياري لا يحتاج إلى أحد ليعلّم أحدًا. في ذلك الوقت، كان الناس يركضون عبر البنوك بحثًا عن بضعة نقاط من فرق الفائدة؛ والآن يركضون عبر منصة تلو منصة من منصات إدارة الثروات.
حين تهبط الفائدة إلى هذا المستوى، لم يعد أغلى شيء هو المخاطرة، بل هو وضع المال دون حركة.
#比特币突破8万美元大关 #ودائع بنكية