


ONDO يربط مستثمري العملات المشفرة بسندات الخزانة الأميركية المُمَثَّلة (Tokenized) وبأسواق الأصول الحقيقية المزدهرة.
ENA تدعم منظومة الدولار الاصطناعي لدى Ethena، باستخدام استراتيجيات محايدة تجاه دلتا (delta-neutral) وعوائد مهيّأة داخل عالم العملات المشفرة.
يدعم AAVE الإقراض اللامركزي بحجم TVL كبير واعتماد مؤسسي واسع ونشاط إقراض متنوع.
غالبًا ما يتجاهل سوق العملات المشفرة المشاريع التي تمتلك حالات استخدام قوية في العالم الحقيقي. تقدم Ondo Finance وEthena وAave تعرضًا لقطاعات مالية متنامية. يعالج كل مشروع تحديًا مختلفًا داخل التمويل اللامركزي. كما يتم تداول رموزها بأسعار أقل بكثير من توقعات السوق السابقة. وقد يجد المستثمرون الباحثون عن فرص طويلة الأجل أن هذه الأصول تستحق المتابعة. ومع ذلك، فإن كل مشروع يحمل مخاطر تستحق انتباهًا دقيقًا. إليك ثلاثة أصول رقمية مشفرة بأساسيات واعدة وإمكانات لمزيد من النمو في المستقبل.
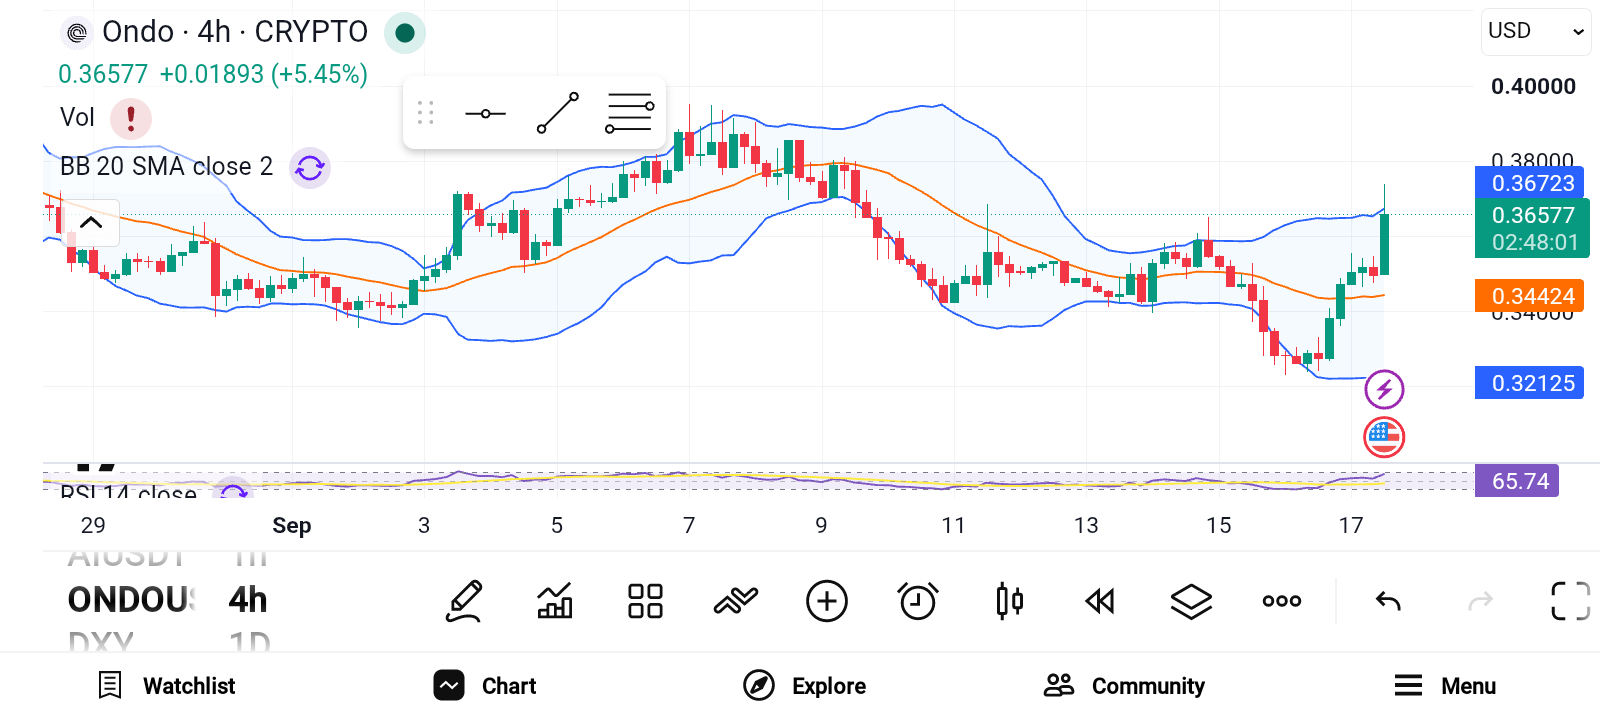
أونو فاينانس (ONDO)
 المصدر: Trading View
تربط أونو فاينانس (Ondo Finance) عوائد السندات التقليدية بالاستثمارات القائمة على البلوك تشين. يركز المشروع على سندات الخزانة الأميركية المرمّزة (tokenized US Treasuries) والأصول الواقعية. يُعد ONDO رمز الحوكمة والبيئة (ecosystem). تشمل أبرز منتجاته OUSG وUSDY. يوفّر OUSG للمستثمرين المؤهلين تعرضًا لصناديق سندات الخزانة المرمّزة. في المقابل، يتيح USDY للمستثمرين غير الأميركيين دولارًا رقميًا مدرًا للعائد. كما أصبحت Ondo أول بروتوكول كريبتو يدمج صندوق BUIDL من بلاك روك (BlackRock) كضمان (collateral). تدعم هذه التكاملات الاشتراكات والاستردادات على مدار الساعة بالنسبة لـ OUSG. ومع اكتساب الأصول المرمّزة مزيدًا من الاهتمام، قد تستفيد Ondo من تزايد الطلب المؤسسي.
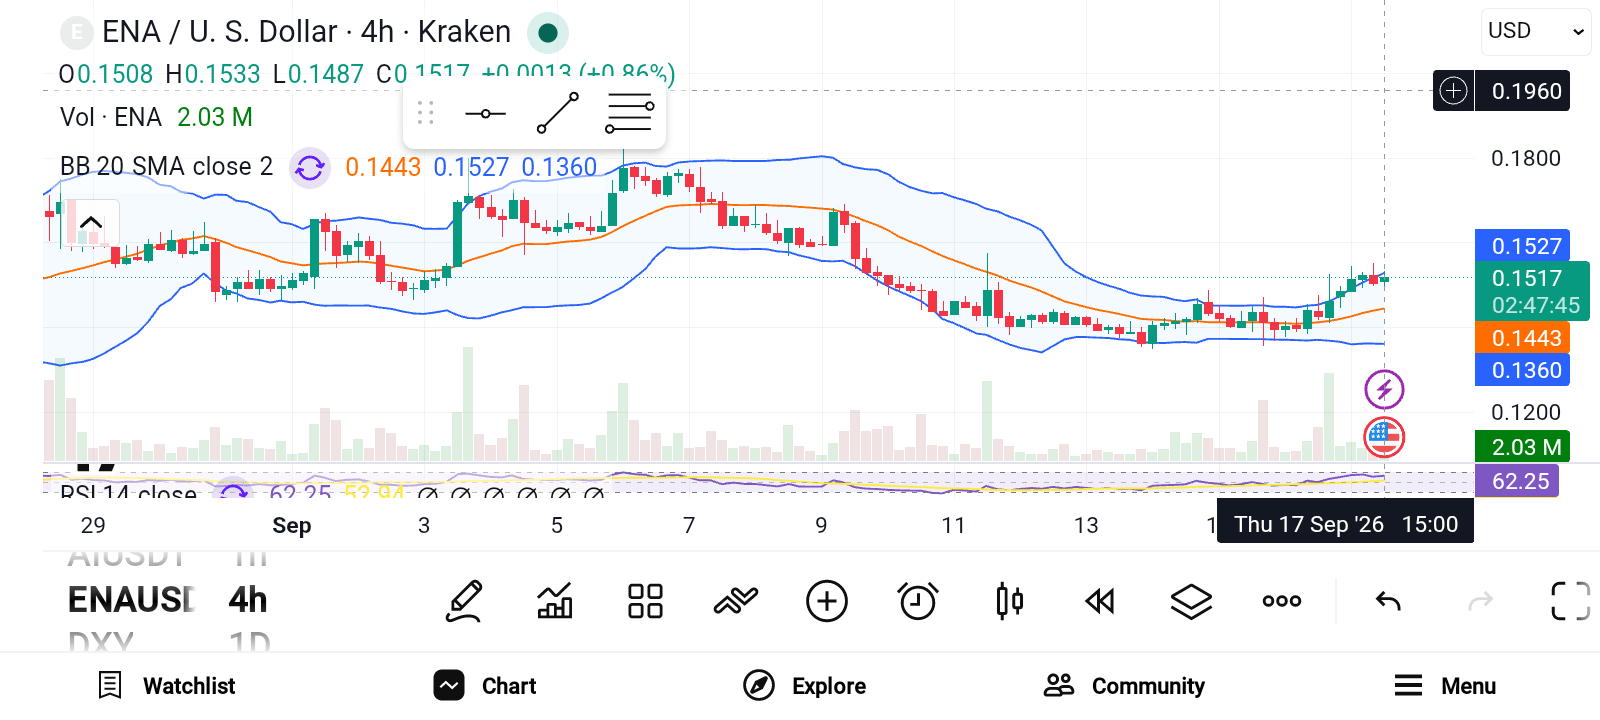
إيثينا (ENA)
 المصدر: Trading View
تقدم إيثينا (Ethena) نهجًا مختلفًا للأموال الرقمية من خلال USDe. تستخدم البروتوكول استراتيجية محايدة دلتا للحفاظ على التعرض للدولار. تجمع هذه الاستراتيجية بين الأصول الفورية ومراكز عقود دائمة قصيرة (short perpetual) في البورصات المركزية. يمكن للمستخدمين إيداع USDe والحصول في المقابل على sUSDe. يوزع منتج الإيداع الدخل الناتج عن معدلات التمويل ومكافآت الحجز (staking rewards). تجاوز المعروض من USDe 14.5 مليار دولار خلال أواخر عام 2025. ومع ذلك، انخفض المعروض لاحقًا مع استقرار معدلات التمويل وتباطؤ نشاط التمويل اللامركزي. لا تزال إيثينا قد حققت أكثر من 290 مليون دولار من إيرادات بروتوكول تراكمية حتى الآن. توفر ENA للمستثمرين تعرضًا لمشروع يستكشف نماذج عملات مستقرة جديدة. ومع ذلك، قد تؤثر ظروف السوق على الإيرادات والطلب من المستخدمين.
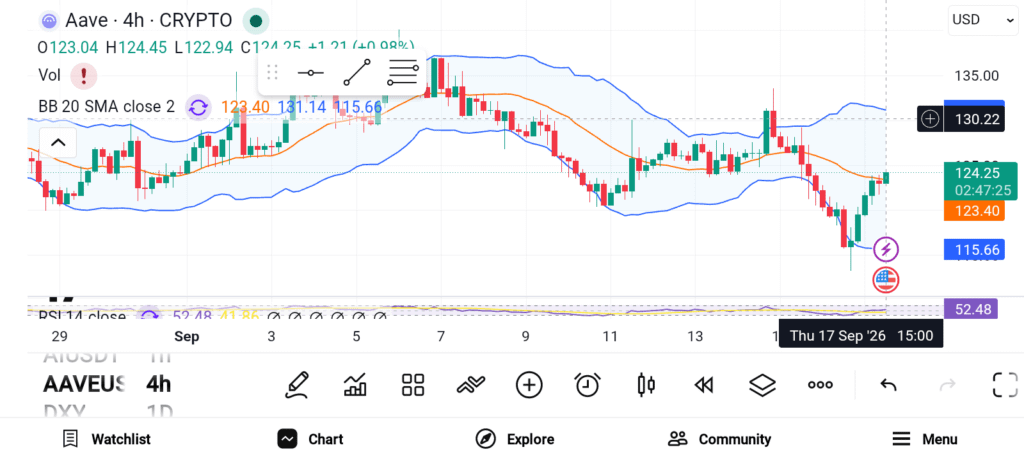
آڤي (AAVE)
 المصدر: Trading View
يظل آڤي (Aave) قوة رئيسية في الإقراض اللامركزي للعملات المشفرة. يتيح البروتوكول للمستخدمين إقراض الأصول والاقتراض مقابل ضمانات. تتولى العقود الذكية تنفيذ المعاملات دون وسطاء ماليين تقليديين. عمل آڤي بشكل متواصل لمدة ست سنوات ومعالجة أكثر من 1 تريليون دولار. ووفقًا للتقارير، يحتفظ البروتوكول بما يقارب 42 مليار دولار من القيمة الإجمالية المقفلة (total value locked). كما يملك آڤي حصة كبيرة من سوق إقراض التمويل اللامركزي (DeFi). وعلى الرغم من هذه الأساسيات، يتم تداول AAVE بالقرب من 89 دولارًا. يظل هذا السعر بعيدًا جدًا عن أعلى مستوى سابق بلغ 661 دولارًا. ويمكن أن يدعم الاهتمام المؤسسي النمو المستقبلي عبر منصات مثل Kinexys. كما أصدر Standard Chartered أيضًا هدفًا سعريًا طويل الأجل لِـ AAVE في يونيو 2026. ومع ذلك، ينبغي للمستثمرين الموازنة بين المنافسة والتنظيم ومخاطر العقود الذكية.
تتيح ONDO التعرض لمنتجات خزانة أميركية مرمّزة وتمويل مؤسسي. تركز ENA على الدولارات الاصطناعية وفرص العائد ذات الطابع الرقمي الأصلي للتشفير. يوفر AAVE إمكانية الوصول إلى بنية إقراض لامركزية راسخة. قد يجد المستثمرون الباحثون عن فرص طويلة الأجل أن هذه الأصول تستحق المتابعة. ومع ذلك، يحمل كل مشروع مخاطر تستحق اهتمامًا دقيقًا.