#日本央行加息至31年高位
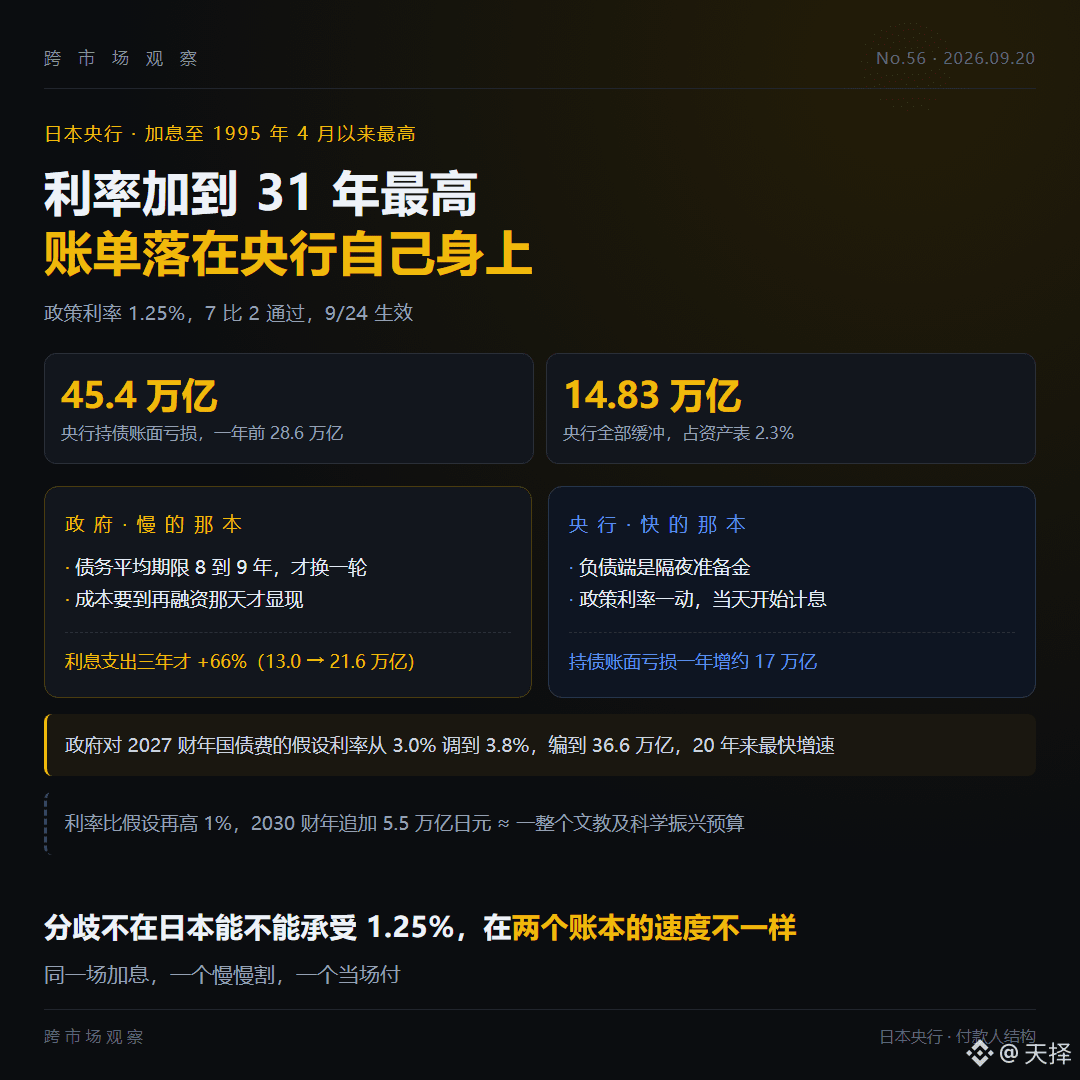
رفعت اليابان سعر الفائدة إلى 1.25%، وهو أعلى مستوى منذ 31 عامًا. لكن المَدفوع الأول لهذه الزيادة في الفائدة ليس شركة ولا أسرة، بل بنك اليابان نفسه.
▪️ سعر الفائدة على السياسة النقدية 1.25%، وهو الأعلى منذ أبريل 1995، بقرار 7 ضد 2، وسريان في 9/24
▪️ ديونه الحكومية (سندات) التي يحتفظ بها هو نفسه مُعلّقة بخسارة دفترية قدرها 45.4 تريليون ين، مقارنة بـ 28.6 تريليون قبل عام
▪️ احتياطياته بالكامل من الودائع/الاحتياطيات القانونية تبلغ 14.83 تريليون ين، أي 2.3% من إجمالي الميزانية
▪️ من جهة الحكومة: في جانب سندات خزانة 2027، تم افتراض الفائدة بنسبة 3.8% ليبلغ المبلغ 36.6 تريليون ين، وأسرع نمو خلال 20 عامًا
سجلاّن يسيران بسرعتين مختلفتين. الأموال التي تدين بها الحكومة تُعاد تدويرها عادةً كل 8 إلى 9 سنوات في المتوسط—فتتآكل الزيادة تدريجيًا. أما ما يدفعه بنك اليابان فهو فائدة على الاحتياطيات لليلة واحدة، وتبدأ الفائدة فورًا في يوم رفع الفائدة. في نفس دورة رفع الفائدة: أحدهما يقتطع ببطء، والآخر يدفع فورًا.
بالنسبة إلى BTC، الحلقة الأولى في هذه السلسلة ليست هنا—فالضحية الأولى لرفع الفائدة هي حاملو السندات. تقع الضرر في الطرف البعيد: لا تنخفض الأسعار أولًا، لكن رفع معدل الخصم سيؤخر التأثير.
راقب ثلاث نقاط:
① بعد سريان 9/24، التغيّر في بند فائدة الاحتياطيات لدى بنك اليابان؛
② جلستان في أكتوبر وديسمبر، والمسار الذي يسعُر به السوق هو من مارس 2027 إلى 1.5%؛
③ في نهاية العام، هل ستضع وزارة المالية معدل الفائدة المفترض لسنة المالية 2027 عند 3.8% أم ستُخفضه.
لديها 14.83 تريليون ين من الاحتياطيات، وخسارة دفترية قدرها 45.4 تريليون ين—كم تتوقع أن يمنح السوق بنك اليابان من الوقت؟
$BTC
رفعت اليابان سعر الفائدة إلى 1.25%، وهو أعلى مستوى منذ 31 عامًا. لكن المَدفوع الأول لهذه الزيادة في الفائدة ليس شركة ولا أسرة، بل بنك اليابان نفسه.
▪️ سعر الفائدة على السياسة النقدية 1.25%، وهو الأعلى منذ أبريل 1995، بقرار 7 ضد 2، وسريان في 9/24
▪️ ديونه الحكومية (سندات) التي يحتفظ بها هو نفسه مُعلّقة بخسارة دفترية قدرها 45.4 تريليون ين، مقارنة بـ 28.6 تريليون قبل عام
▪️ احتياطياته بالكامل من الودائع/الاحتياطيات القانونية تبلغ 14.83 تريليون ين، أي 2.3% من إجمالي الميزانية
▪️ من جهة الحكومة: في جانب سندات خزانة 2027، تم افتراض الفائدة بنسبة 3.8% ليبلغ المبلغ 36.6 تريليون ين، وأسرع نمو خلال 20 عامًا
سجلاّن يسيران بسرعتين مختلفتين. الأموال التي تدين بها الحكومة تُعاد تدويرها عادةً كل 8 إلى 9 سنوات في المتوسط—فتتآكل الزيادة تدريجيًا. أما ما يدفعه بنك اليابان فهو فائدة على الاحتياطيات لليلة واحدة، وتبدأ الفائدة فورًا في يوم رفع الفائدة. في نفس دورة رفع الفائدة: أحدهما يقتطع ببطء، والآخر يدفع فورًا.
بالنسبة إلى BTC، الحلقة الأولى في هذه السلسلة ليست هنا—فالضحية الأولى لرفع الفائدة هي حاملو السندات. تقع الضرر في الطرف البعيد: لا تنخفض الأسعار أولًا، لكن رفع معدل الخصم سيؤخر التأثير.
راقب ثلاث نقاط:
① بعد سريان 9/24، التغيّر في بند فائدة الاحتياطيات لدى بنك اليابان؛
② جلستان في أكتوبر وديسمبر، والمسار الذي يسعُر به السوق هو من مارس 2027 إلى 1.5%؛
③ في نهاية العام، هل ستضع وزارة المالية معدل الفائدة المفترض لسنة المالية 2027 عند 3.8% أم ستُخفضه.
لديها 14.83 تريليون ين من الاحتياطيات، وخسارة دفترية قدرها 45.4 تريليون ين—كم تتوقع أن يمنح السوق بنك اليابان من الوقت؟
$BTC