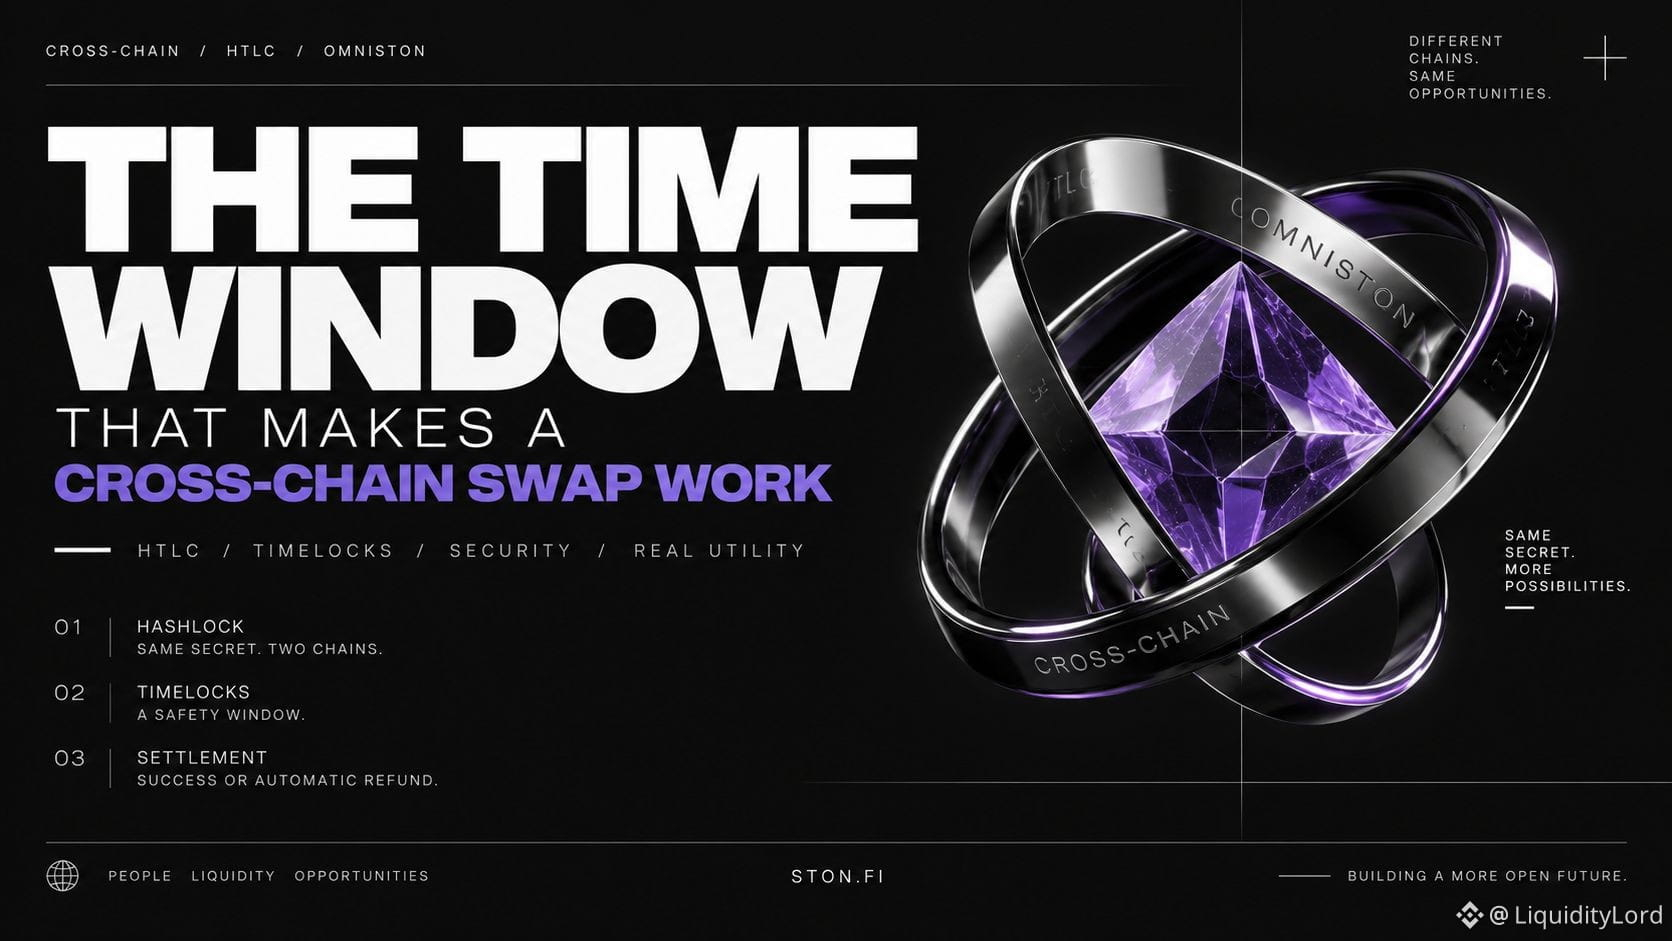
⏳ نافذة الوقت التي تجعل التبادل عبر السلاسل يعمل
لا تشارك سلسلتان بلوكتشين حالة المعاملة نفسها. لذلك، تحتاج عمليات التبادل عبر السلاسل إلى آلية تجعل النجاح والفشل آمنين.
توفرها الـ HTLCs عبر hashlock وتوقيتات زمنية متدرجة. يتشارك عقدان نفس تجزئة السر، لكن المواعيد النهائية تختلف. ينتهي جانب حامل السر لاحقًا؛ بينما ينتهي جانب الطرف المقابل أولًا. هذه الفجوة هي نافذة الأمان.
🧠 الجزء الذكي هو التماثل غير المتكافئ (ASYMMETRY)
يقوم المستخدم بقفل أصل على سلسلة واحدة، بينما يقوم المُحلِّ (resolver) بقفل أصل الوجهة على سلسلة أخرى. عندما يكشف المستخدم السر للمطالبة بأصل الوجهة، يصبح السر مرئيًا على السلسلة، ويمكن للمحلِّ استخدامه للمطالبة بأموال جانب المصدر.
إذا لم يكشف المستخدم السر أبدًا، تنتهي مهلة الـ timelock الأولى ويفعّل المُحلِّ الإرجاع (refund). وعند عكس أزمنة الـ timelocks، يتعطل نموذج الأمان: قد يستطيع حامل السر إعادة الأموال إلى جانبه أولًا ثم ما يزال يطالب بأموال الطرف المقابل. تعمل hashlock بالطبع؛ لكن التوقيت يصبح الثغرة.
🔄 لماذا يحتاج Omniston إلى أكثر من HTLC
تُحلّ الـ HTLCs مشكلة التسوية (settlement)، لا مشكلة اكتشاف السعر (price discovery). قبل قفل الأموال، يمكن لـ Omniston إجراء RFQ بين مُحلّين مستقلين يتنافسون على الزوج المطلوب والحجم.
تتضح أهمية الفصل: يتم إيجاد طرف مقابل خارج السلسلة أولًا؛ ولا تُقفل رأس المال إلا بعد قبول عرض الأسعار. يقوم المُحلِّ بتمويل جانب الوجهة، بينما تجعل HTLC الفشل تلقائيًا.
💸 تكلفة الأمان
للنافذة الزمنية تكلفة. ينتظر المستخدم، بينما يكون لدى المُحلِّ رأس مال مقفل. قد تؤدي الصفقات الفاشلة إلى تكاليف غاز مرتبطة بالإرجاع، وقد تصبح الفجوة الضيقة خطِرة.
هذه الثواني هي نموذج الأمان. تتبادل HTLC الوقت وقفل رأس مال مؤقت مقابل خاصية محددة: إما أن تكتمل عملية التبادل، أو أن تتحرك العقود نحو عمليات الاسترداد (refunds) دون وسيط موثوق.
يفصل Omniston المهام: يتولى RFQ التعامل مع السوق؛ وتتولى HTLC التعامل مع حدّ الثقة.
NFA - DYOR
$GRAM
لا تشارك سلسلتان بلوكتشين حالة المعاملة نفسها. لذلك، تحتاج عمليات التبادل عبر السلاسل إلى آلية تجعل النجاح والفشل آمنين.
توفرها الـ HTLCs عبر hashlock وتوقيتات زمنية متدرجة. يتشارك عقدان نفس تجزئة السر، لكن المواعيد النهائية تختلف. ينتهي جانب حامل السر لاحقًا؛ بينما ينتهي جانب الطرف المقابل أولًا. هذه الفجوة هي نافذة الأمان.
🧠 الجزء الذكي هو التماثل غير المتكافئ (ASYMMETRY)
يقوم المستخدم بقفل أصل على سلسلة واحدة، بينما يقوم المُحلِّ (resolver) بقفل أصل الوجهة على سلسلة أخرى. عندما يكشف المستخدم السر للمطالبة بأصل الوجهة، يصبح السر مرئيًا على السلسلة، ويمكن للمحلِّ استخدامه للمطالبة بأموال جانب المصدر.
إذا لم يكشف المستخدم السر أبدًا، تنتهي مهلة الـ timelock الأولى ويفعّل المُحلِّ الإرجاع (refund). وعند عكس أزمنة الـ timelocks، يتعطل نموذج الأمان: قد يستطيع حامل السر إعادة الأموال إلى جانبه أولًا ثم ما يزال يطالب بأموال الطرف المقابل. تعمل hashlock بالطبع؛ لكن التوقيت يصبح الثغرة.
🔄 لماذا يحتاج Omniston إلى أكثر من HTLC
تُحلّ الـ HTLCs مشكلة التسوية (settlement)، لا مشكلة اكتشاف السعر (price discovery). قبل قفل الأموال، يمكن لـ Omniston إجراء RFQ بين مُحلّين مستقلين يتنافسون على الزوج المطلوب والحجم.
تتضح أهمية الفصل: يتم إيجاد طرف مقابل خارج السلسلة أولًا؛ ولا تُقفل رأس المال إلا بعد قبول عرض الأسعار. يقوم المُحلِّ بتمويل جانب الوجهة، بينما تجعل HTLC الفشل تلقائيًا.
💸 تكلفة الأمان
للنافذة الزمنية تكلفة. ينتظر المستخدم، بينما يكون لدى المُحلِّ رأس مال مقفل. قد تؤدي الصفقات الفاشلة إلى تكاليف غاز مرتبطة بالإرجاع، وقد تصبح الفجوة الضيقة خطِرة.
هذه الثواني هي نموذج الأمان. تتبادل HTLC الوقت وقفل رأس مال مؤقت مقابل خاصية محددة: إما أن تكتمل عملية التبادل، أو أن تتحرك العقود نحو عمليات الاسترداد (refunds) دون وسيط موثوق.
يفصل Omniston المهام: يتولى RFQ التعامل مع السوق؛ وتتولى HTLC التعامل مع حدّ الثقة.
NFA - DYOR
$GRAM