فجأة حسبت رقمًا:
إذا بدأ شخص الاستثمار بعمر 25 عامًا، ويريد التقاعد بعمر 50 عامًا، وكان بعد التقاعد يحصل على مستوى معيشي اليوم 10,000 يوان شهريًا، واستمر يعيش حتى عمر 100 عام.
وبحسب التضخم ومع افتراض أن هناك عائدًا مستمرًا بعد التقاعد، عند عمر 50 عامًا قد يحتاج تقريبًا إلى أصول بحدود 8 ملايين يوان.
إذا افترضنا أن العائد السنوي طويل الأجل يكون حوالي 10% إلى 12%:
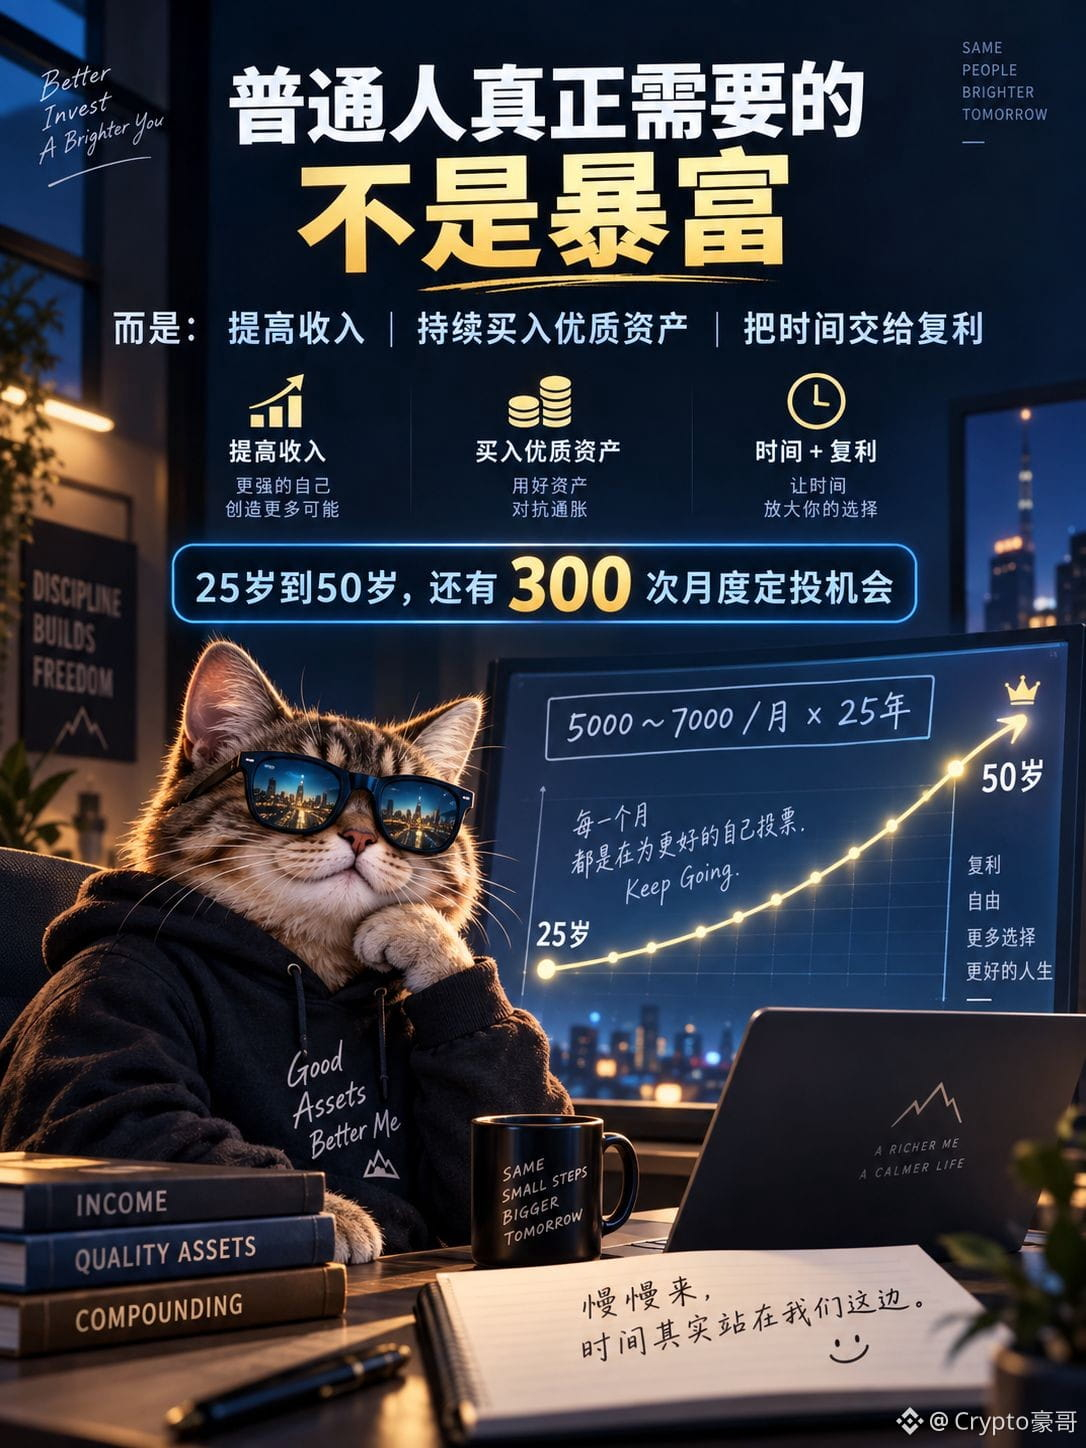
من خلال الاستثمار الشهري المستمر بمبلغ 5,000 إلى 7,000 يوان، والاستمرار لمدة 25 عامًا، فمن الممكن فعل ذلك بالفعل.
وفجأة شعرت أن ما يحتاجه الشخص العادي الحقيقي ربما ليس الثراء الفاحش.
بل:
زيادة الدخل، والاستمرار في شراء الأصول الجيدة، ثم ترك الوقت ليعمل لصالح الفائدة المركبة.
من عمر 25 إلى 50، لدينا ما يقارب 300 فرصة استثمار شهري منتظم.
امضِ تدريجيًا، فالوقت في الحقيقة يقف إلى جانبنا.
إذا بدأ شخص الاستثمار بعمر 25 عامًا، ويريد التقاعد بعمر 50 عامًا، وكان بعد التقاعد يحصل على مستوى معيشي اليوم 10,000 يوان شهريًا، واستمر يعيش حتى عمر 100 عام.
وبحسب التضخم ومع افتراض أن هناك عائدًا مستمرًا بعد التقاعد، عند عمر 50 عامًا قد يحتاج تقريبًا إلى أصول بحدود 8 ملايين يوان.
إذا افترضنا أن العائد السنوي طويل الأجل يكون حوالي 10% إلى 12%:
من خلال الاستثمار الشهري المستمر بمبلغ 5,000 إلى 7,000 يوان، والاستمرار لمدة 25 عامًا، فمن الممكن فعل ذلك بالفعل.
وفجأة شعرت أن ما يحتاجه الشخص العادي الحقيقي ربما ليس الثراء الفاحش.
بل:
زيادة الدخل، والاستمرار في شراء الأصول الجيدة، ثم ترك الوقت ليعمل لصالح الفائدة المركبة.
من عمر 25 إلى 50، لدينا ما يقارب 300 فرصة استثمار شهري منتظم.
امضِ تدريجيًا، فالوقت في الحقيقة يقف إلى جانبنا.