
ما هو #FundingRates ولماذا يمكن أن يصبح خطيرًا؟
إذا كنت تتداول بعقود مستقبلية دائمة (Perpetual Futures)، فهذا أحد أهم المفاهيم التي يجب فهمها.
رسوم التمويل (Funding Fee) هي دفعة دورية يتم تبادلها بين متداولي المراكز الطويلة والقصيرة. تساعد في إبقاء سعر العقود الدائمة قريبًا من سعر السوق الفوري.
القاعدة الأساسية بسيطة:
تمويل موجب: يدفع المشترون (Longs) للبائعين (Shorts).
تمويل سالب: يدفع البائعون (Shorts) للمشترين (Longs).
الآن انظر إلى مثال $AKE الحالي.
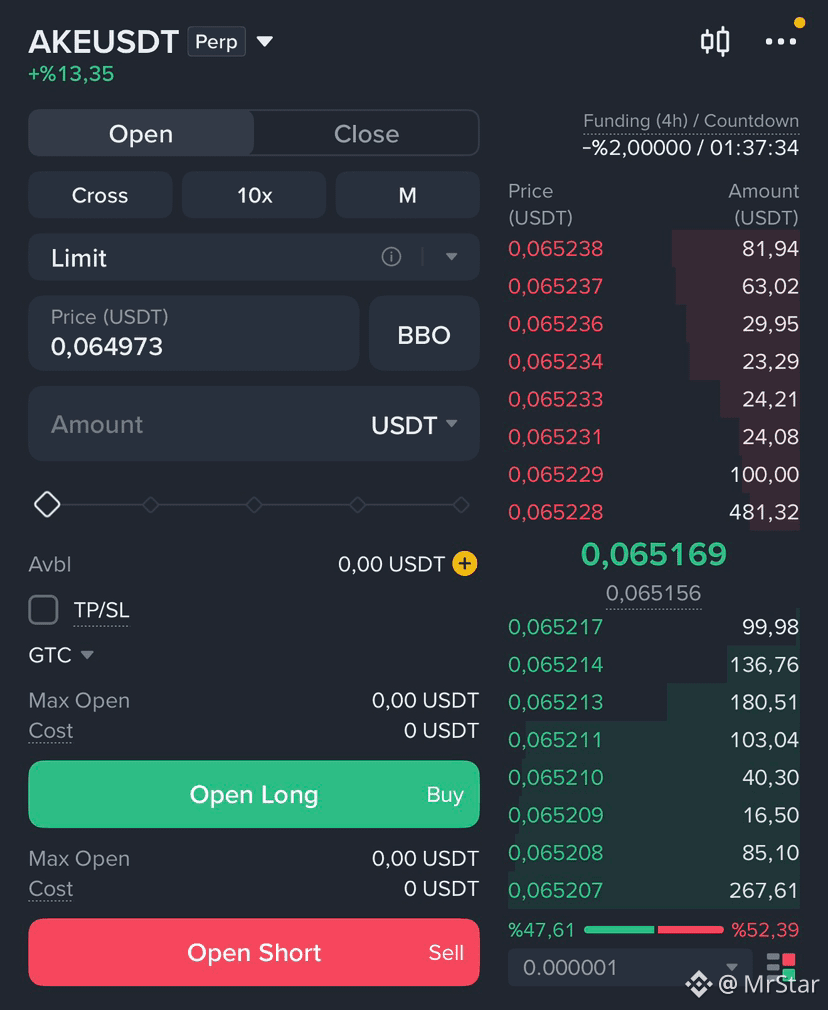
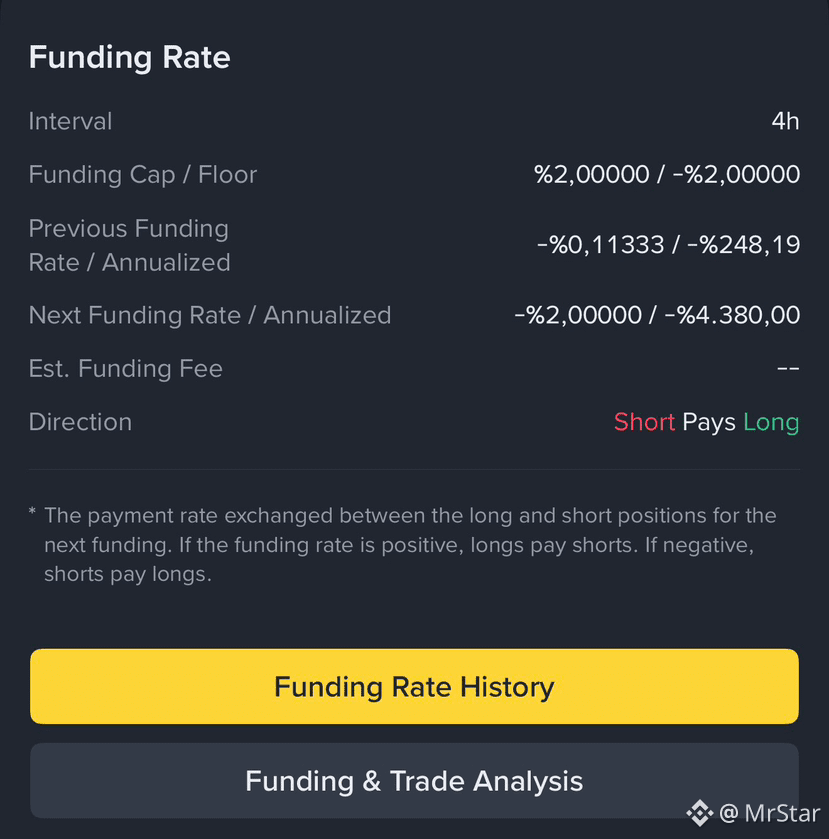
معدل التمويل القادم هو -2.00% بفاصل زمني 4 ساعات.
هذا يعني أن المتداولين الذين يحتفظون بمراكز قصيرة عند وقت تسوية التمويل يدفعون للمتداولين الذين يحتفظون بمراكز طويلة.
معدل بهذه الحدة يستحق الانتباه.
كما أن #Binance يعرض أيضًا رقمًا سنويًا يقارب -4,380%. هذا لا يعني أن المعدل سيظل عند هذا المستوى طوال عام كامل. إنه فقط يوضح مدى كونه مكلفًا بشكل غير معتاد لبيئة التمويل الحالية.
لماذا يهم ذلك؟
لأن رسوم التمويل تُحصّل بشكل متكرر طالما أن المركز مفتوح عبر فترات التسوية.
قد يتنبأ المتداول باتجاه السوق بشكل صحيح ومع ذلك يخسر مبلغًا كبيرًا بسبب تكاليف التمويل.
الرافعة المالية تجعل الأمر أكثر أهمية.
الرافعة العالية تقلل هامش الأمان لديك، بينما يمكن أن تستمر المدفوعات المتكررة للتمويل في تقليص رصيدك المتاح.
لهذا السبب يجب على كل متداول في العقود المستقبلية التحقق من ثلاث أشياء قبل الدخول في مركز:
السعر
الرافعة
التمويل
في هذا المثال $AKE يكون السوق مرتفعًا بنحو 13.35% بينما معدل التمويل عند -2.00%.
هذا يخبرنا أن الاحتفاظ بمركز قصير أصبح حاليًا مكلفًا جدًا.
لا يخبرنا أن السعر يجب أن يستمر في الارتفاع.
لا يضمن حدوث ضغط شراء على المكشوف (Short Squeeze).
يجب التعامل مع التمويل كمؤشر على المخاطر وليس كأداة للتنبؤ.
الخلاصة بسيطة:
لا تفتح أبدًا مركزًا في عقود مستقبلية دائمة دون التحقق من معدل التمويل أولًا.
أحيانًا لا تكون أكبر تكلفة هي كونك مخطئًا بشأن السعر.
بل هي البقاء في المركز مدة طويلة.
إذا كنت تتداول بعقود مستقبلية دائمة (Perpetual Futures)، فهذا أحد أهم المفاهيم التي يجب فهمها.
رسوم التمويل (Funding Fee) هي دفعة دورية يتم تبادلها بين متداولي المراكز الطويلة والقصيرة. تساعد في إبقاء سعر العقود الدائمة قريبًا من سعر السوق الفوري.
القاعدة الأساسية بسيطة:
تمويل موجب: يدفع المشترون (Longs) للبائعين (Shorts).
تمويل سالب: يدفع البائعون (Shorts) للمشترين (Longs).
الآن انظر إلى مثال $AKE الحالي.
معدل التمويل القادم هو -2.00% بفاصل زمني 4 ساعات.
هذا يعني أن المتداولين الذين يحتفظون بمراكز قصيرة عند وقت تسوية التمويل يدفعون للمتداولين الذين يحتفظون بمراكز طويلة.
معدل بهذه الحدة يستحق الانتباه.
كما أن #Binance يعرض أيضًا رقمًا سنويًا يقارب -4,380%. هذا لا يعني أن المعدل سيظل عند هذا المستوى طوال عام كامل. إنه فقط يوضح مدى كونه مكلفًا بشكل غير معتاد لبيئة التمويل الحالية.
لماذا يهم ذلك؟
لأن رسوم التمويل تُحصّل بشكل متكرر طالما أن المركز مفتوح عبر فترات التسوية.
قد يتنبأ المتداول باتجاه السوق بشكل صحيح ومع ذلك يخسر مبلغًا كبيرًا بسبب تكاليف التمويل.
الرافعة المالية تجعل الأمر أكثر أهمية.
الرافعة العالية تقلل هامش الأمان لديك، بينما يمكن أن تستمر المدفوعات المتكررة للتمويل في تقليص رصيدك المتاح.
لهذا السبب يجب على كل متداول في العقود المستقبلية التحقق من ثلاث أشياء قبل الدخول في مركز:
السعر
الرافعة
التمويل
في هذا المثال $AKE يكون السوق مرتفعًا بنحو 13.35% بينما معدل التمويل عند -2.00%.
هذا يخبرنا أن الاحتفاظ بمركز قصير أصبح حاليًا مكلفًا جدًا.
لا يخبرنا أن السعر يجب أن يستمر في الارتفاع.
لا يضمن حدوث ضغط شراء على المكشوف (Short Squeeze).
يجب التعامل مع التمويل كمؤشر على المخاطر وليس كأداة للتنبؤ.
الخلاصة بسيطة:
لا تفتح أبدًا مركزًا في عقود مستقبلية دائمة دون التحقق من معدل التمويل أولًا.
أحيانًا لا تكون أكبر تكلفة هي كونك مخطئًا بشأن السعر.
بل هي البقاء في المركز مدة طويلة.