
قد يكون المرة القادمة بعائد x10 هي هذه بالفعل.
هل لاحظت؟ الفرصة الحقيقية الكبيرة دائمًا تنبت من بين أنقاضٍ كاملة.
في 15 سبتمبر، تم رفض مشروع قانون CLARITY في مجلس الشيوخ بتصويت 49 مقابل 50، فعمّ بكامل سوق العملات المشفرة جوٌّ من الحزن والأنين. هبطت Coinbase لأكثر من 10% خلال يومين، وتراجعت Circle بأكثر من 11%.
ولكن في اللحظة التي غرق فيها السوق في اليأس، قام رئيس هيئة الأوراق المالية والبورصات الأمريكية (SEC) أتكينز بقلب الموقف وأصدر فجأة أمرًا من 60 صفحة بعنوان «إعفاء ابتكاري»، متجاوزًا بشكل مباشر طريقًا مسدودًا بين الكونغرس.
ثم ظهرت لحظة درامية.
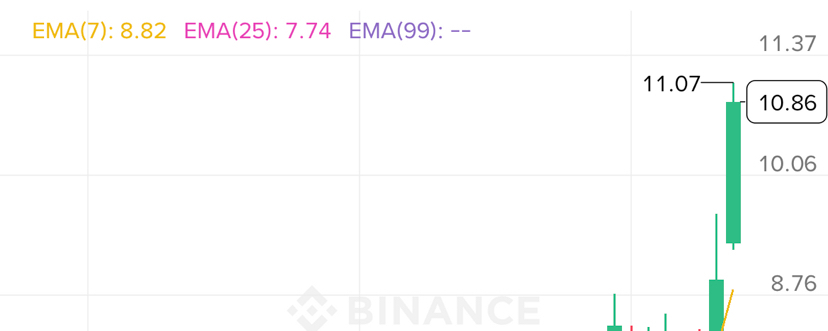
وفي بورصة نيويورك، شهدت شركة البنية التحتية لتبديل الأصول إلى رموز Securitize (رمزها SECZ) قفزة تجاوزت 22% خلال التداول، لتصبح أكثر الأصول ارتفاعًا ضمن موجة الأخبار الإيجابية المتعلقة بالسياسات.
قد تتساءل: لماذا هو بالذات؟
لأن هذه الإعفاءات، شبهًا، مُصمَّمة خصيصًا له تقريبًا.
أولًا، دعونا نوضح ما الذي وافقت عليه هيئة الأوراق المالية والبورصات (SEC).
في 17 سبتمبر، أصدرت هيئة SEC رسميًا أمرًا يمنح أماكن تداول الأوراق المالية المُرقمنة الموصوفة بأنها منصات تداول الأوراق المالية المُرقمنة المؤهلة (TSV) إعفاءين رئيسيين: إعفاء تحديد هوية البورصة، وإعفاء هوية صانع السوق. ومنذ ذلك الحين، أصبح هناك «ممر أخضر» امتثالٌ لمدة خمس سنوات للمطابقة على السلسلة وصناعة السوق على السلسلة.
لكن الأهم يكمن في كلمتي: «المؤهَّلة» و«هذه الأربعة»؟
تضع هيئة SEC تعريفًا صارمًا للغاية لـ «أسهم NMS المُرقمنة»: يجب أن تكون «الرمز» هو تلك السهم نفسه، وليس دينًا/سندًا تصدره جهة ثالثة. معيار الحكم ليس «هل توجد أسهم حقيقية في الحوزة؟» بل «ما هو الشيء قانونيًا الذي تمثله هذه العملة».
نفس حقوق ملكية الشركة، ونفس أرباح التوزيع، ونفس حقوق التصويت عند ممارسة تلك الحقوق، ونفس الموجودات المتبقية عند التصفية. وهذه الأربعة جميعها ضرورية.
عند تطبيق هذا المعيار على المنتجات المتاحة في السوق، فإن معظم الأسهم المُرقمنة ذات أعلى أحجام تداول ليست ضمن النطاق. والسبب أن بنيتها القانونية هي «دين/سند تصدره شركة تابعة خارجية»، ولا تمنح حقوق تصويت، ولا تتيح الوصول للمواطنين الأمريكيين.
أما Securitize، فسلكت طريقًا مختلفًا: «الرمز هو تلك الحصة نفسها الموجودة في سجل المساهمين». ولديها تحت مظلتها وكيل نقل مُسجَّل لدى SEC، ووسيط/تاجر وسيط (Broker-Dealer)، ونظام تداول بديل (ATS)، إضافةً إلى خدمات إدارة الصناديق. تتضمن قائمة عملائها BlackRock وApollo وKKR وVanEck.
أما صندوق سوق المال المُرقمن الخاص بها من BlackRock (BUIDL)، فقد تمكنت من تشغيل المسار الكامل من الإصدار إلى الإدارة. وهي تعمل أيضًا مع بورصة نيويورك (NYSE) لتصميم البنية التحتية/الأنظمة الأساسية اللازمة لإصدار الأوراق المالية المُرقمنة.
لذلك عندما تقول هيئة SEC: «نحتاج إلى TSV ملتزمًا»، فإن Securitize تكاد تكون المرشح الوحيد الذي يملك مجموعة كاملة من التراخيص الجاهزة والبنية التحتية الموجودة مسبقًا.
لكن هذا ليس كل شيء.
في 12 أغسطس، نشرت Securitize أول تقرير مالي لها بعد الإدراج. بلغ الإيراد 14.43 مليون دولار، بانخفاض 5% على أساس سنوي، في حين بلغت الخسارة الصافية 21.68 مليون دولار. وما إن نزلت نتائج التقرير حتى هبط سعر السهم في نهاية جلسة التداول بشكل حاد تجاوز 20% في البداية.
شعر الجميع وكأن هذه الشركة انتهت.
لكن عليك أن تنظر إلى مجموعة بيانات أخرى. أثناء هبوط السهم في تقرير أغسطس، جرى شراء نحو 830 ألف سهم بهدوء بين 5.44 و6.40 دولارات. ثم بعد صدور خبر SEC في 17 سبتمبر، ظهرت أكبر صفقة جملة/حزمة في تاريخ الشركة، بسعر 10.05 دولارات.
هناك من يجمع الحصص في وقت الهلع، وهناك من يستلم البضاعة في وقت الأخبار الإيجابية.
تأمل هذا الفارق الزمني جيدًا.
ومن أين جاء منطق «10 أضعاف»؟
تموضع Securitize هو: «مزوّد البنية التحتية الشاملة على سلسلة الأصول للأوراق المالية المُرقمنة». إنها ليست مجرد سهم مُرقمن واحد؛ بل هي الأنبوب/المنظومة التي تحمل جميع الأسهم المُرقمنة.
يبلغ إجمالي الأصول المُدارة (AUM) لديها حاليًا 4.3 مليارات دولار.
تبلغ قيمة أسواق الأسهم العالمية مستوى تريليونات الدولارات. حتى لو جرى ترميز/رقمنة 1% فقط من الأصول وإدخالها على السلسلة، فهذه سوق قيمتها تريليونات.
وSecuritize هي الشركة الوحيدة التي تمتلك تراخيص امتثال في الولايات المتحدة والاتحاد الأوروبي معًا، ما يتيح لها تشغيل البنية التحتية للأوراق المالية الرقمية عبر سوقين رئيسيين.
عندما يترسّخ إطار امتثال TSV، وحين تبدأ مؤسسات إدارة الأصول التقليدية في نقل المزيد من الأصول إلى السلسلة، يصبح نمو AUM لدى Securitize نموًا على شكل أُسّ/منحنى إحصائي.
كم بلغت قيمتها السوقية الآن؟ ابحث بنفسك. ثم قارن ذلك بـ 4.3 مليارات دولار من AUM، وبالسوق المحتملة بمستوى تريليونات.
وهذا التناقض هو مصدر منطق «10 أضعاف».
بالطبع، توجد أيضًا مخاطر حقيقية.
أولًا: إعفاءات هيئة SEC هي تدابير مؤقتة لمدة خمس سنوات، ولم تُحدَّد القواعد النهائية بعد، ما يعني وجود متغيرات.
ثانيًا: قاعدة عملائها شديدة التركّز؛ فحتى عميل واحد مثل BlackRock يمكنه التأثير على منحنى نموها.
ثالثًا: ما تزال التقارير المالية تُظهر خسائر، وتيرة التَجَارَة/التسويق التجاري أبطأ من توقعات السوق.
لكن الاتجاه بات واضحًا إلى درجة لا يمكن أن يكون أوضح من ذلك.
تجاوزت هيئة SEC الكونغرس واستخدمت صلاحياتها التنفيذية لمنح الأوراق المالية المُرقمنة الضوء الأخضر. إن معنى هذه الإشارة أهم من أي تقرير مالي.
الرقابة ليست لإبادة الابتكار، بل لتشجيع ودعم الابتكار عبر وضع القواعد.
وSecuritize تقف تمامًا على طليعة السباق في اختيار هذا الاتجاه.
هذا النص يقدّم فقط تمشيًا منطقيًا متعلقًا بالصناعة، ولا يشكّل أي نصيحة استثمارية.