قامت شركة JPM للتو بإسقاط أحدث خريطة للبنية التحتية للذكاء الاصطناعي — وليست دورة تضخيم جديدة لوحدات الرسوميات (GPU).
القصة الحقيقية: الدوائر المتكاملة الخاصة (ASICs)، والشبكات، ومعدات تصنيع الشرائح (wafer fab) هي التي تقود المرحلة التالية.
لا يزال العرض هو عنق الزجاجة.
النفقات الرأسمالية (capex) في نطاق تغطيتها على السحابة:
• 2025: 491 مليار دولار
• 2026: 954 مليار دولار
• 2027: 1.4 تريليون دولار
• 2028: 1.55 تريليون دولار
• 2029–2030: مستقرة قرب 1.6 تريليون دولار
بلغ نمو إيرادات عمالقة السحابة ذروته عند 69% على أساس سنوي (YoY). وبلغ نمو الأرباح التشغيلية 65%. يوجد تبريد — لكن ما زال كل شيء يعمل بحرارة مرتفعة.
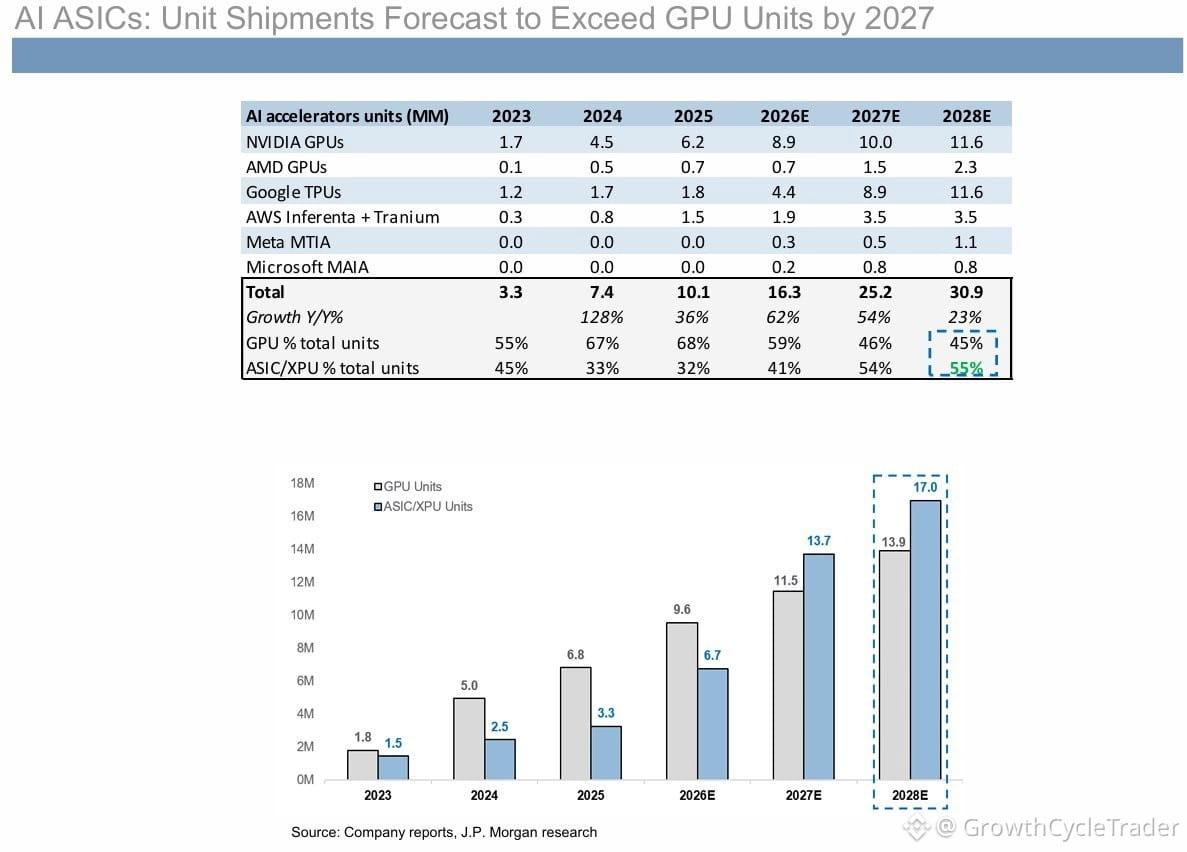
شحنات وحدات المسرّعات (Accelerator shipments):
• 2025: 10.1 مليون
• 2026: 16.3 مليون
• 2027: 25.2 مليون
• 2028: 30.9 مليون
لا تزال وحدات GPU من $NVDA هي أكبر فئة — 8.9 مليون وحدة في 2025، لتصل إلى 10.0 مليون، ثم 11.6 مليون.
لكن ثمة تحول: وحدات $GOOG من نوع TPUs تقفز من 4.4 مليون إلى 11.6 مليون. ويتسارع معها استخدام السيليكون المخصص لدى AWS وMeta وMicrosoft.
حصة ASIC وXPU من إجمالي الوحدات:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
تتجاوز وحدات ASIC وحدات GPU تقريبًا في 2027–28.
تجلس $AVGO في قلب الصورة — فهي تزوّد Google وMeta وOpenAI وSoftBank وArm وAnthropic.
الشبكات هي القيْد التالي.
منصة Tomahawk 6 تم بيعها بالكامل بالفعل حتى تقويم 2027.
تمت نمذجة معدات تصنيع الشرائح (WFE) بزيادة 31% في 2026 و38% في 2027، مدفوعة بـ TSMC N2/N3 وHBM وDRAM.
سعة غرف التنظيف (Cleanroom) أصبحت الآن السقف المادي الرئيسي.
مراجعة التقييم:
• $NVDA: 15.8x أرباح متوقعة خلال 12 شهرًا (NTM) — أقل من مضاعفها التاريخي في النطاق المتوسط
• $AVGO: 18.6x
ارتفع التموضع في قطاع أشباه الموصلات بعد بداية 2025، ثم هدأ منذ ذلك الحين.
موجة capex حقيقية. سلسلة التوريد تتموضع في دورة جديدة. عنق الزجاجة التالي بات واضحًا بالفعل.
القصة الحقيقية: الدوائر المتكاملة الخاصة (ASICs)، والشبكات، ومعدات تصنيع الشرائح (wafer fab) هي التي تقود المرحلة التالية.
لا يزال العرض هو عنق الزجاجة.
النفقات الرأسمالية (capex) في نطاق تغطيتها على السحابة:
• 2025: 491 مليار دولار
• 2026: 954 مليار دولار
• 2027: 1.4 تريليون دولار
• 2028: 1.55 تريليون دولار
• 2029–2030: مستقرة قرب 1.6 تريليون دولار
بلغ نمو إيرادات عمالقة السحابة ذروته عند 69% على أساس سنوي (YoY). وبلغ نمو الأرباح التشغيلية 65%. يوجد تبريد — لكن ما زال كل شيء يعمل بحرارة مرتفعة.
شحنات وحدات المسرّعات (Accelerator shipments):
• 2025: 10.1 مليون
• 2026: 16.3 مليون
• 2027: 25.2 مليون
• 2028: 30.9 مليون
لا تزال وحدات GPU من $NVDA هي أكبر فئة — 8.9 مليون وحدة في 2025، لتصل إلى 10.0 مليون، ثم 11.6 مليون.
لكن ثمة تحول: وحدات $GOOG من نوع TPUs تقفز من 4.4 مليون إلى 11.6 مليون. ويتسارع معها استخدام السيليكون المخصص لدى AWS وMeta وMicrosoft.
حصة ASIC وXPU من إجمالي الوحدات:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
تتجاوز وحدات ASIC وحدات GPU تقريبًا في 2027–28.
تجلس $AVGO في قلب الصورة — فهي تزوّد Google وMeta وOpenAI وSoftBank وArm وAnthropic.
الشبكات هي القيْد التالي.
منصة Tomahawk 6 تم بيعها بالكامل بالفعل حتى تقويم 2027.
تمت نمذجة معدات تصنيع الشرائح (WFE) بزيادة 31% في 2026 و38% في 2027، مدفوعة بـ TSMC N2/N3 وHBM وDRAM.
سعة غرف التنظيف (Cleanroom) أصبحت الآن السقف المادي الرئيسي.
مراجعة التقييم:
• $NVDA: 15.8x أرباح متوقعة خلال 12 شهرًا (NTM) — أقل من مضاعفها التاريخي في النطاق المتوسط
• $AVGO: 18.6x
ارتفع التموضع في قطاع أشباه الموصلات بعد بداية 2025، ثم هدأ منذ ذلك الحين.
موجة capex حقيقية. سلسلة التوريد تتموضع في دورة جديدة. عنق الزجاجة التالي بات واضحًا بالفعل.