
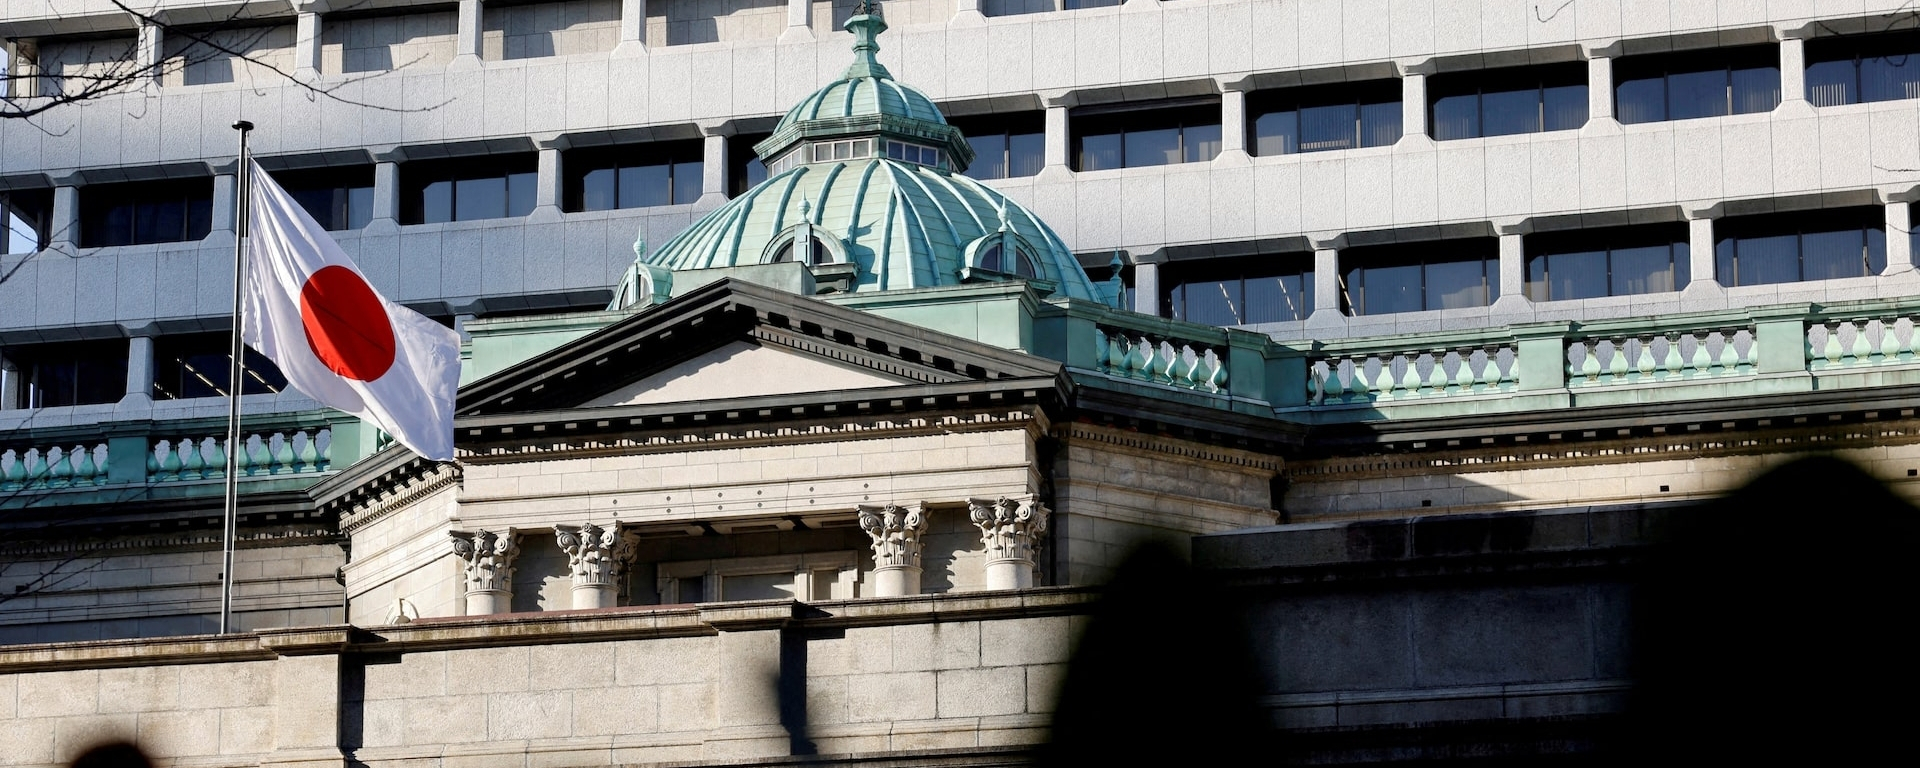
قام بنك اليابان (BOJ) برفع سعر الفائدة على السياسة من 1,00% إلى 1,25%، وهو أعلى مستوى منذ عام 1995.
تم اتخاذ هذا القرار بالتصويت 7–2، وأصبح جزءًا من عملية تطبيع السياسة النقدية في اليابان بعد سنوات من التواجد في حقبة أسعار الفائدة شديدة الانخفاض.
لكن هناك أمر مثير للاهتمام: الين تراجع فعلًا بعد صدور هذا القرار.
لماذا ينخفض الين بدلًا من الارتفاع؟
لقد كان السوق قد استبق بالفعل توقعات رفع الفائدة بمقدار 25 نقطة أساس. علاوة على ذلك، اعترض عضوان من أعضاء بنك اليابان (BOJ) على الرفع، بينما لا توفر الاتصالات المتعلقة بالرفع التالي أي يقين بأن التشديد سيستمر بصورة عدوانية.
ونتيجة لذلك، ارتفع زوج الدولار/ين (USD/JPY) إلى حوالي 158، ما يشير إلى ضعف الين مقابل الدولار.
الأثر على السيولة العالمية
تأتي أهمية الزيادة التي أجراها بنك اليابان لأن اليابان تُعد أحد المصادر الرئيسية للتمويل في تداول الين مقابل العملات الأخرى (yen carry trade).
إذا أصبحت عوائد أصول اليابان أكثر جاذبية، فقد يبدأ بعض المستثمرين في إعادة تقييم مراكزهم في الأصول الخارجية.
لكن هذا لا يعني تلقائيًا حدوث إعادة تمركز رأسمالي كبيرة الحجم إلى الوطن. والاختلاف ما يزال يعتمد على مدى استمرار بنك اليابان في رفع أسعار الفائدة وعلى كيفية تحرك العوائد عالميًا.
الأصول الأكثر تضررًا
• JPY / USDJPY — حساسية مباشرة لسياسات بنك اليابان.
• سندات جgb وUS Treasury — تغيّر عوائد اليابان يمكن أن يؤثر في قرارات المستثمرين اليابانيين تجاه الأصول الخارجية.
• BTC والأصول ذات المخاطر — تغيّر ظروف السيولة وتداول الين قد يزيد التقلبات
السؤال الأكبر
بنك اليابان (BOJ) الآن عند نقطة محورية:
هل أن نسبة 1.25% مجرد خطوة لاحقة طبيعية لعملية التطبيع، أم أنها بداية دورة تشديد أكثر عدوانية؟
ستعتمد الإجابة إلى حد كبير على التضخم والأجور وأسعار الطاقة وقيمة الين وظروف الاقتصاد الياباني خلال الأشهر القليلة المقبلة.
المصدر: رويترز، أسوشيتد برس
