
沃什加息 25 bp
9 月 16 日美联储加息 25 个基点至 3.75% 到 4.00%,点阵图显示年底前还会再加一次。下一次加息预计在12月初的 FOMC 会议兑现。
沃什表示,很难把当前的利率环境称为限制性。潜台词是联储并不认为现在的利率够紧。通胀回归 2% 的预期被推迟到 2029 年。
针对利率的市场解读偏向“利空落地”后的卖盘枯竭+逼空。但仍需判断下周向上突破关键位时的微观表现。现在就判断牛回太草率。
CoreWeave 还不起利息了?
本周 CoreWeave 发行 37 亿美元 2033 年到期的可转换票据 (Convertible Notes),票息 2.875%。而 CRWV 此前通过债券市场发行的 Senior Notes 利率为 8.5% 至 9.75%。
CRWV Q2 单季利息 6.4 亿美元,而调整后营运收入只有 1.28 亿。利息占总收入的 25%。EBITDA 层面虽不至于现金流崩溃,但运营利润无法满足扩张飞轮叙事。在外部对 AI 持续增长的顾虑和利率抬升的双重影响下,传统债务融资渠道的成本已经高到不可接受。
可转债也是一种融资手段。公司拿到钱,按期付息,到期还本。不同于常规的债权融资,可转债可以把债务按约定价格换成股票。CRWV 的可转债折算换股价 97.85 美元。如果债务到期时,股价涨到 97.85 以上,债权人可以选择按 97.85 换股,在市场上以更高的价卖掉赚钱。股价如果无法涨过97.85,就拿着债等到期,赚利息。同时,可转债的持有者通常不想当股东,会同时做空 CRWV 的正股来对冲方向,获取无风险的价差。
可转债和优先票据的利率相差6%。公司管理层压低了股价天花板,牺牲了未来股东利益来换取当下的低息融资。风险从企业运营与利息端转移到了股东权益。
CRWV 的蝴蝶效应
云服务厂商本身没有护城河与核心竞争力,本质是资本密集型、高周转的金融企业。低息扩张借钱买显卡,把算力按时间租出去,利润来自利差和周转率。当融资环境与企业端信用风险同时恶化时,CoreWeave、Nebius 这类没有算力以外主营业务的公司首当其冲。
金融市场的变化会直接影响算力运营商的运营决策,叠加 AI Labs 在新模型迭代上打退堂鼓。新增算力租赁合同披露减少、资本支出指引下调、在建数据中心延期,这类战略收缩应该会在一个季度内浮现。
尽管SK海力士以及美光的管理层预测 DRAM 供应在 2027 年之后才有可能见顶。但我认为,再滞后一到两个季度,需求端的疲软就会优先传导到供应端半导体企业的股价预期中,而 2026 年剩下的两三个月,将会是退出半导体头寸的好时机。你不能因为曾经在半导体上面赚了很多钱,就产生路径依赖觉得它能让你一直赚钱。
中期选举与新故事
抛开 AI 和半导体,市场会喜欢听什么新的故事呢?
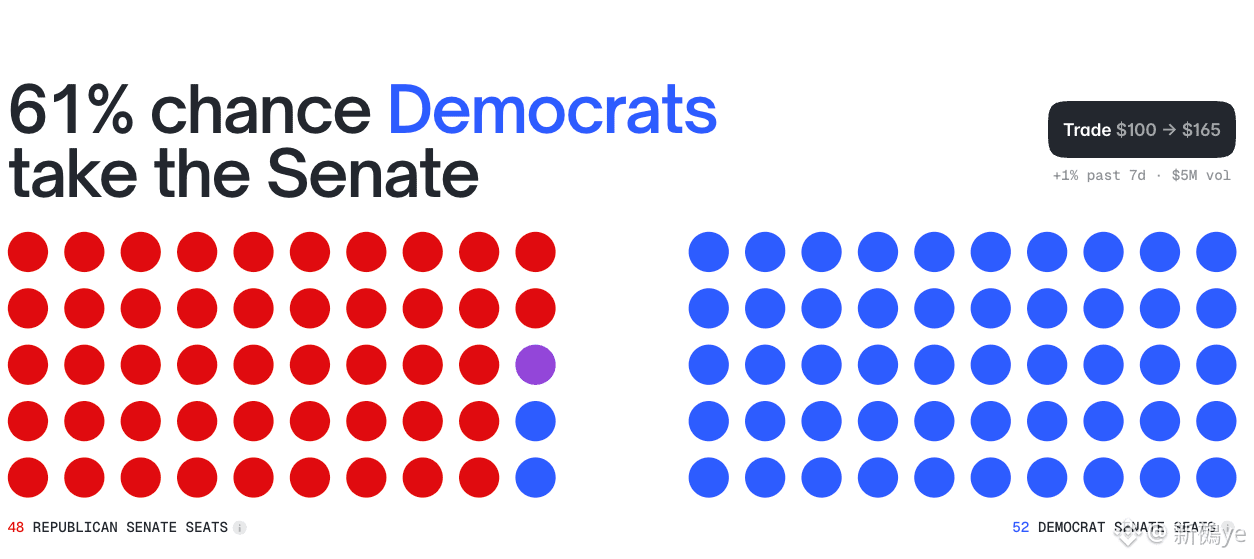
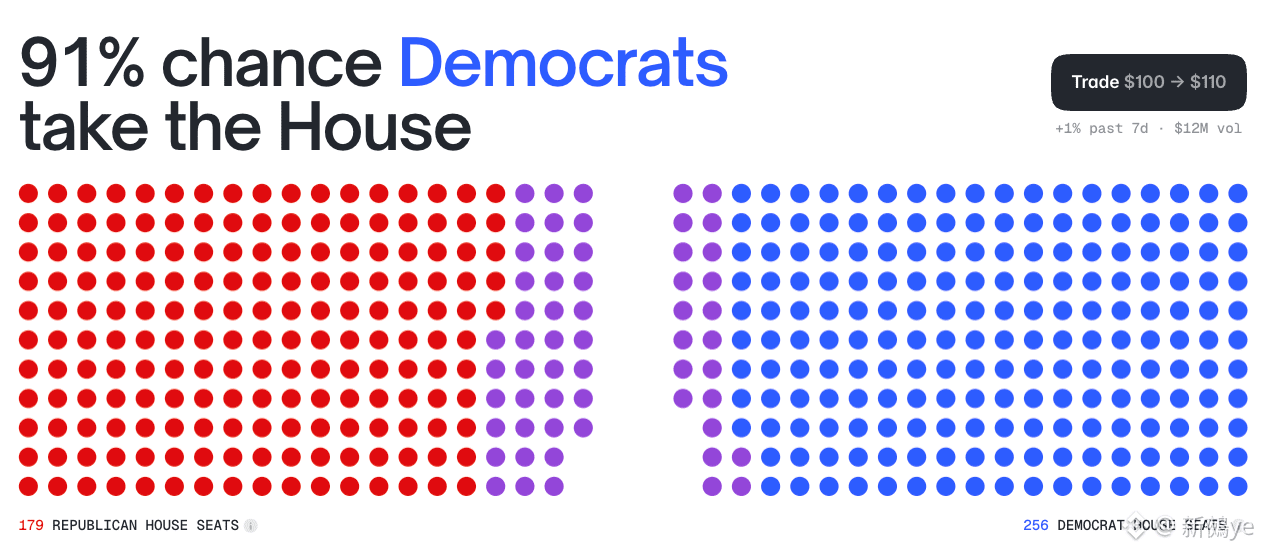
我认为 Q4 赔率最清晰的机会在围绕中期选举的板块轮动。Polymarket 上民主党赢下参众两院的概率分别为61%和91%。权力的转移也会带来政策的转向。
民主党本次议题重点将围绕居民家庭账单的“可负担性”(Affordability)。也就是医疗、公用事业、油价等方面……电费支出是"家庭账单"框架里的核心议题。
通胀、地缘驱动能源价格上涨、数据中心电力需求激增三方面因素共同作用,美国居民零售电价近一年上涨 10%。电费开支把电价推成了一个可负担性议题。而清洁能源替代是一个既符合民主党“政治正确”,又逐渐 Economically Favorable 的方案。
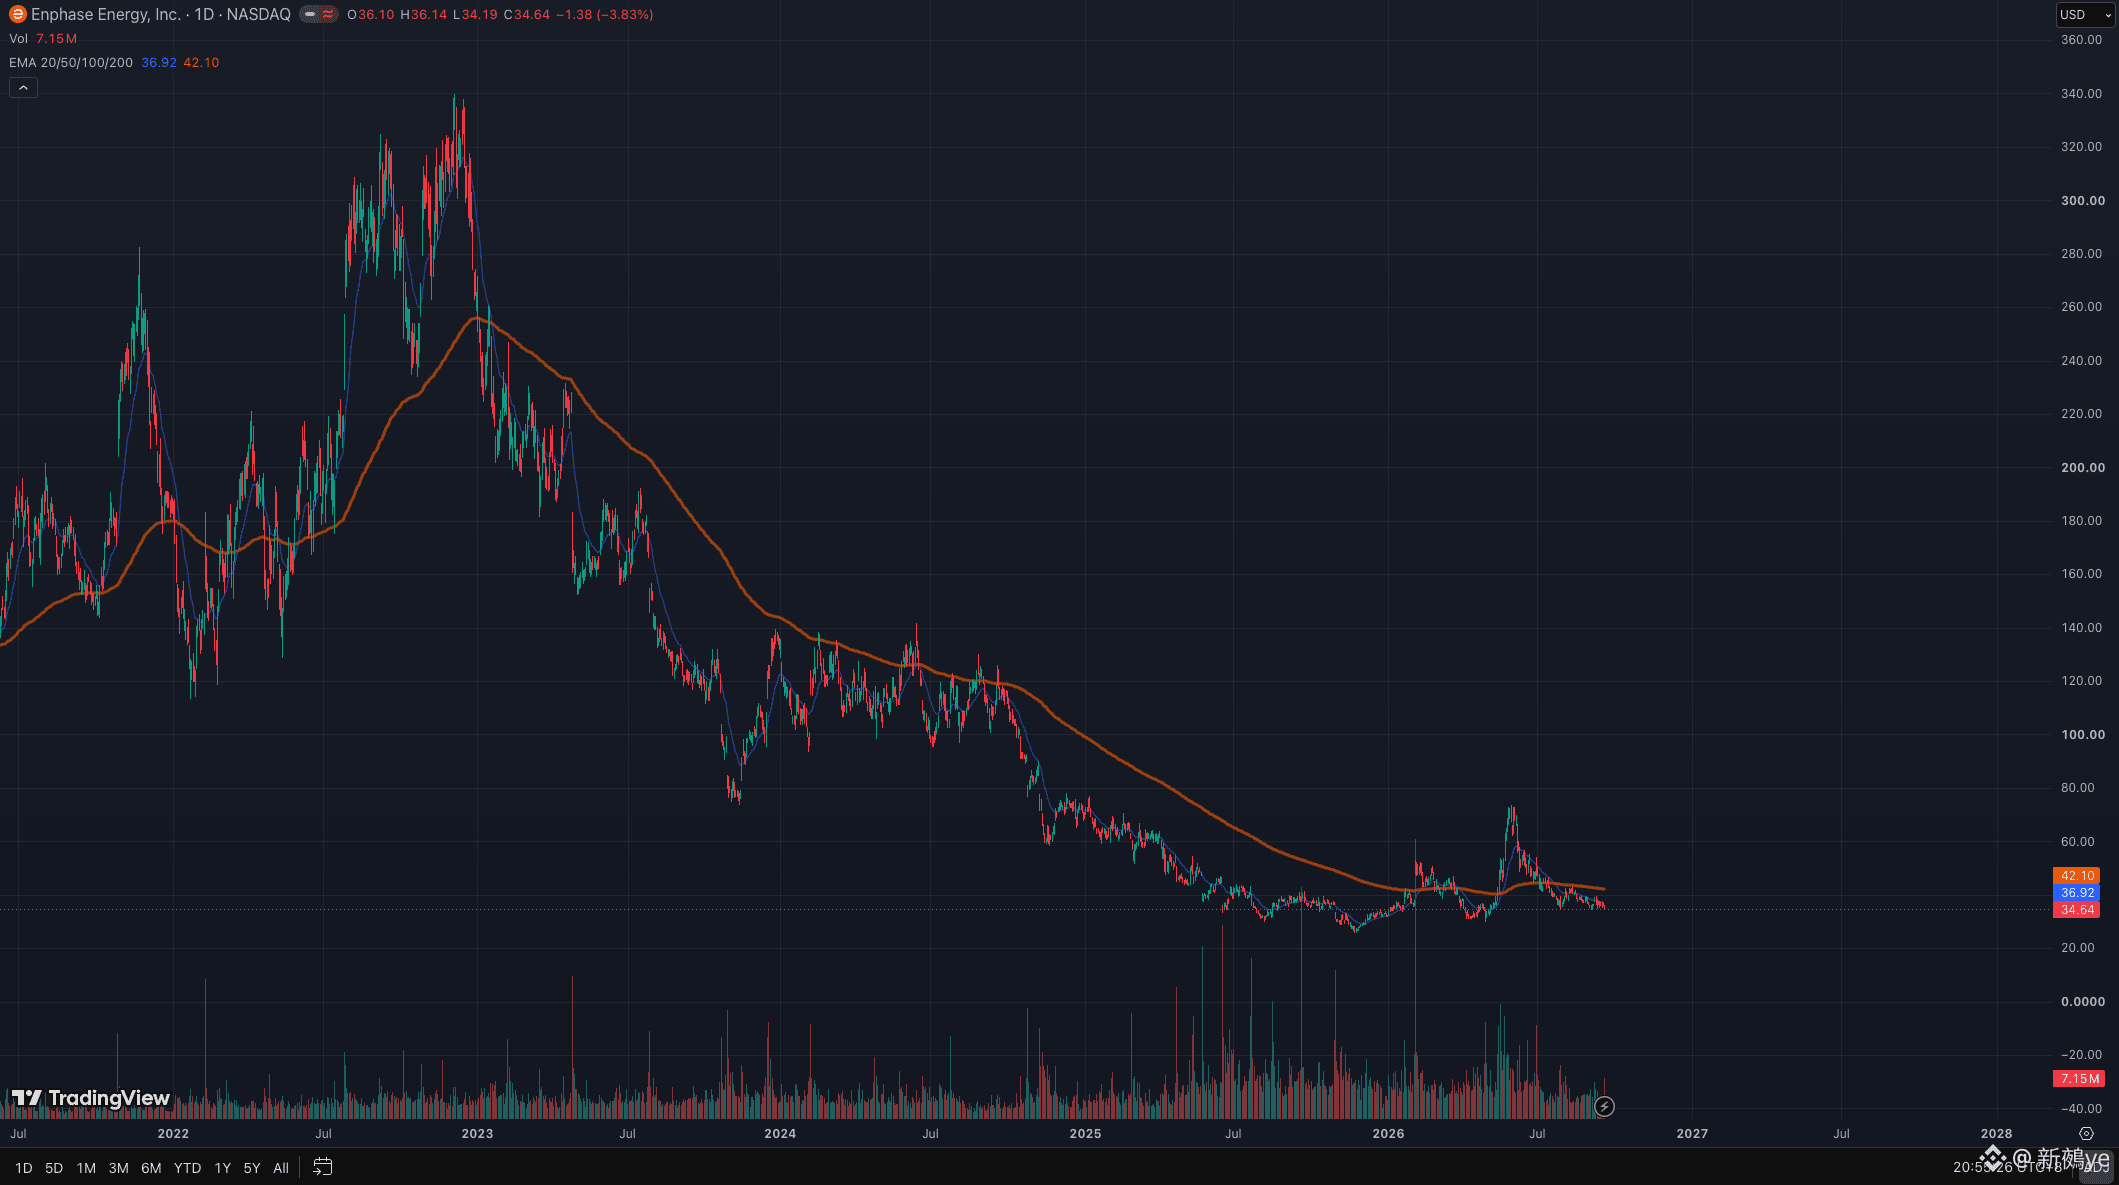
在民主党中期选举大胜的预设场景下,光伏逆变器公司 Enphase Energy 有希望在未来两年迅速增长(不是推荐)。电价越涨,政策越要扶,家里也越想装,双向奔赴。尽管 ENPH Q2 收入同比下滑 19.6%,股价从 6 月腰斩,当前共识极度分裂,本频道将会把 ENPH 加入观察名单,并等待右侧机会。